






最近数週間で暗号資産市場は顕著に回復しました。しかし、今年当初以来の状況を見ると、依然として選択的な展開となっています。Bitcoinはまだ9%ほど低く取引されており、Ethereumはさらに大きな圧力を受け、約24%の損失を抱えています。この反発はリスク許容度の安定を示唆していますが、広範な新規の牛市にはまだ至っていません。
これは以前の市場フェーズとの重要な違いを示しています。資本はもはや暗号資産全体に均等に戻ってはいません。代わりに、流動性が最も高く、機関投資家にとって最もアクセスしやすく、規制面で最も確立されたセグメントに集中しています。Bitcoinは、他のどの資産よりも明確にこれらの基準を満たしています。一方、広範な市場は依然として分断されており、リスク許容度の低下、取引可能なトークン数の増加、そして不均等に分散した流動性を同時に吸収しなければなりません。
その結果、二層構造の市場が形成されつつあります。BitcoinはETFや企業の財務部門を通じて着実に蓄積されている一方で、アルトコインは依然として従来のローテーションサイクルを経験していません。したがって、最近の回復は、機関向けのコア資産としてのBitcoinと、個別トークンの選択によってますます駆動されるようになっているアルトコイン市場との間の構造的乖離を隠蔽しています。
Bitcoin:蓄積と限られた新規供給が一致
これは供給と需要の観点から特に明確になります。米国スポットETFの承認以降、Bitcoinは新たな構造的な需要源を獲得しました。ETFへの流入に加え、パブリックに上場している企業、特にStrategy/MicroStrategyが追加の買い手として台頭しています。この需要は、限られたペースでのみ成長し続ける供給基盤と対峙しています。
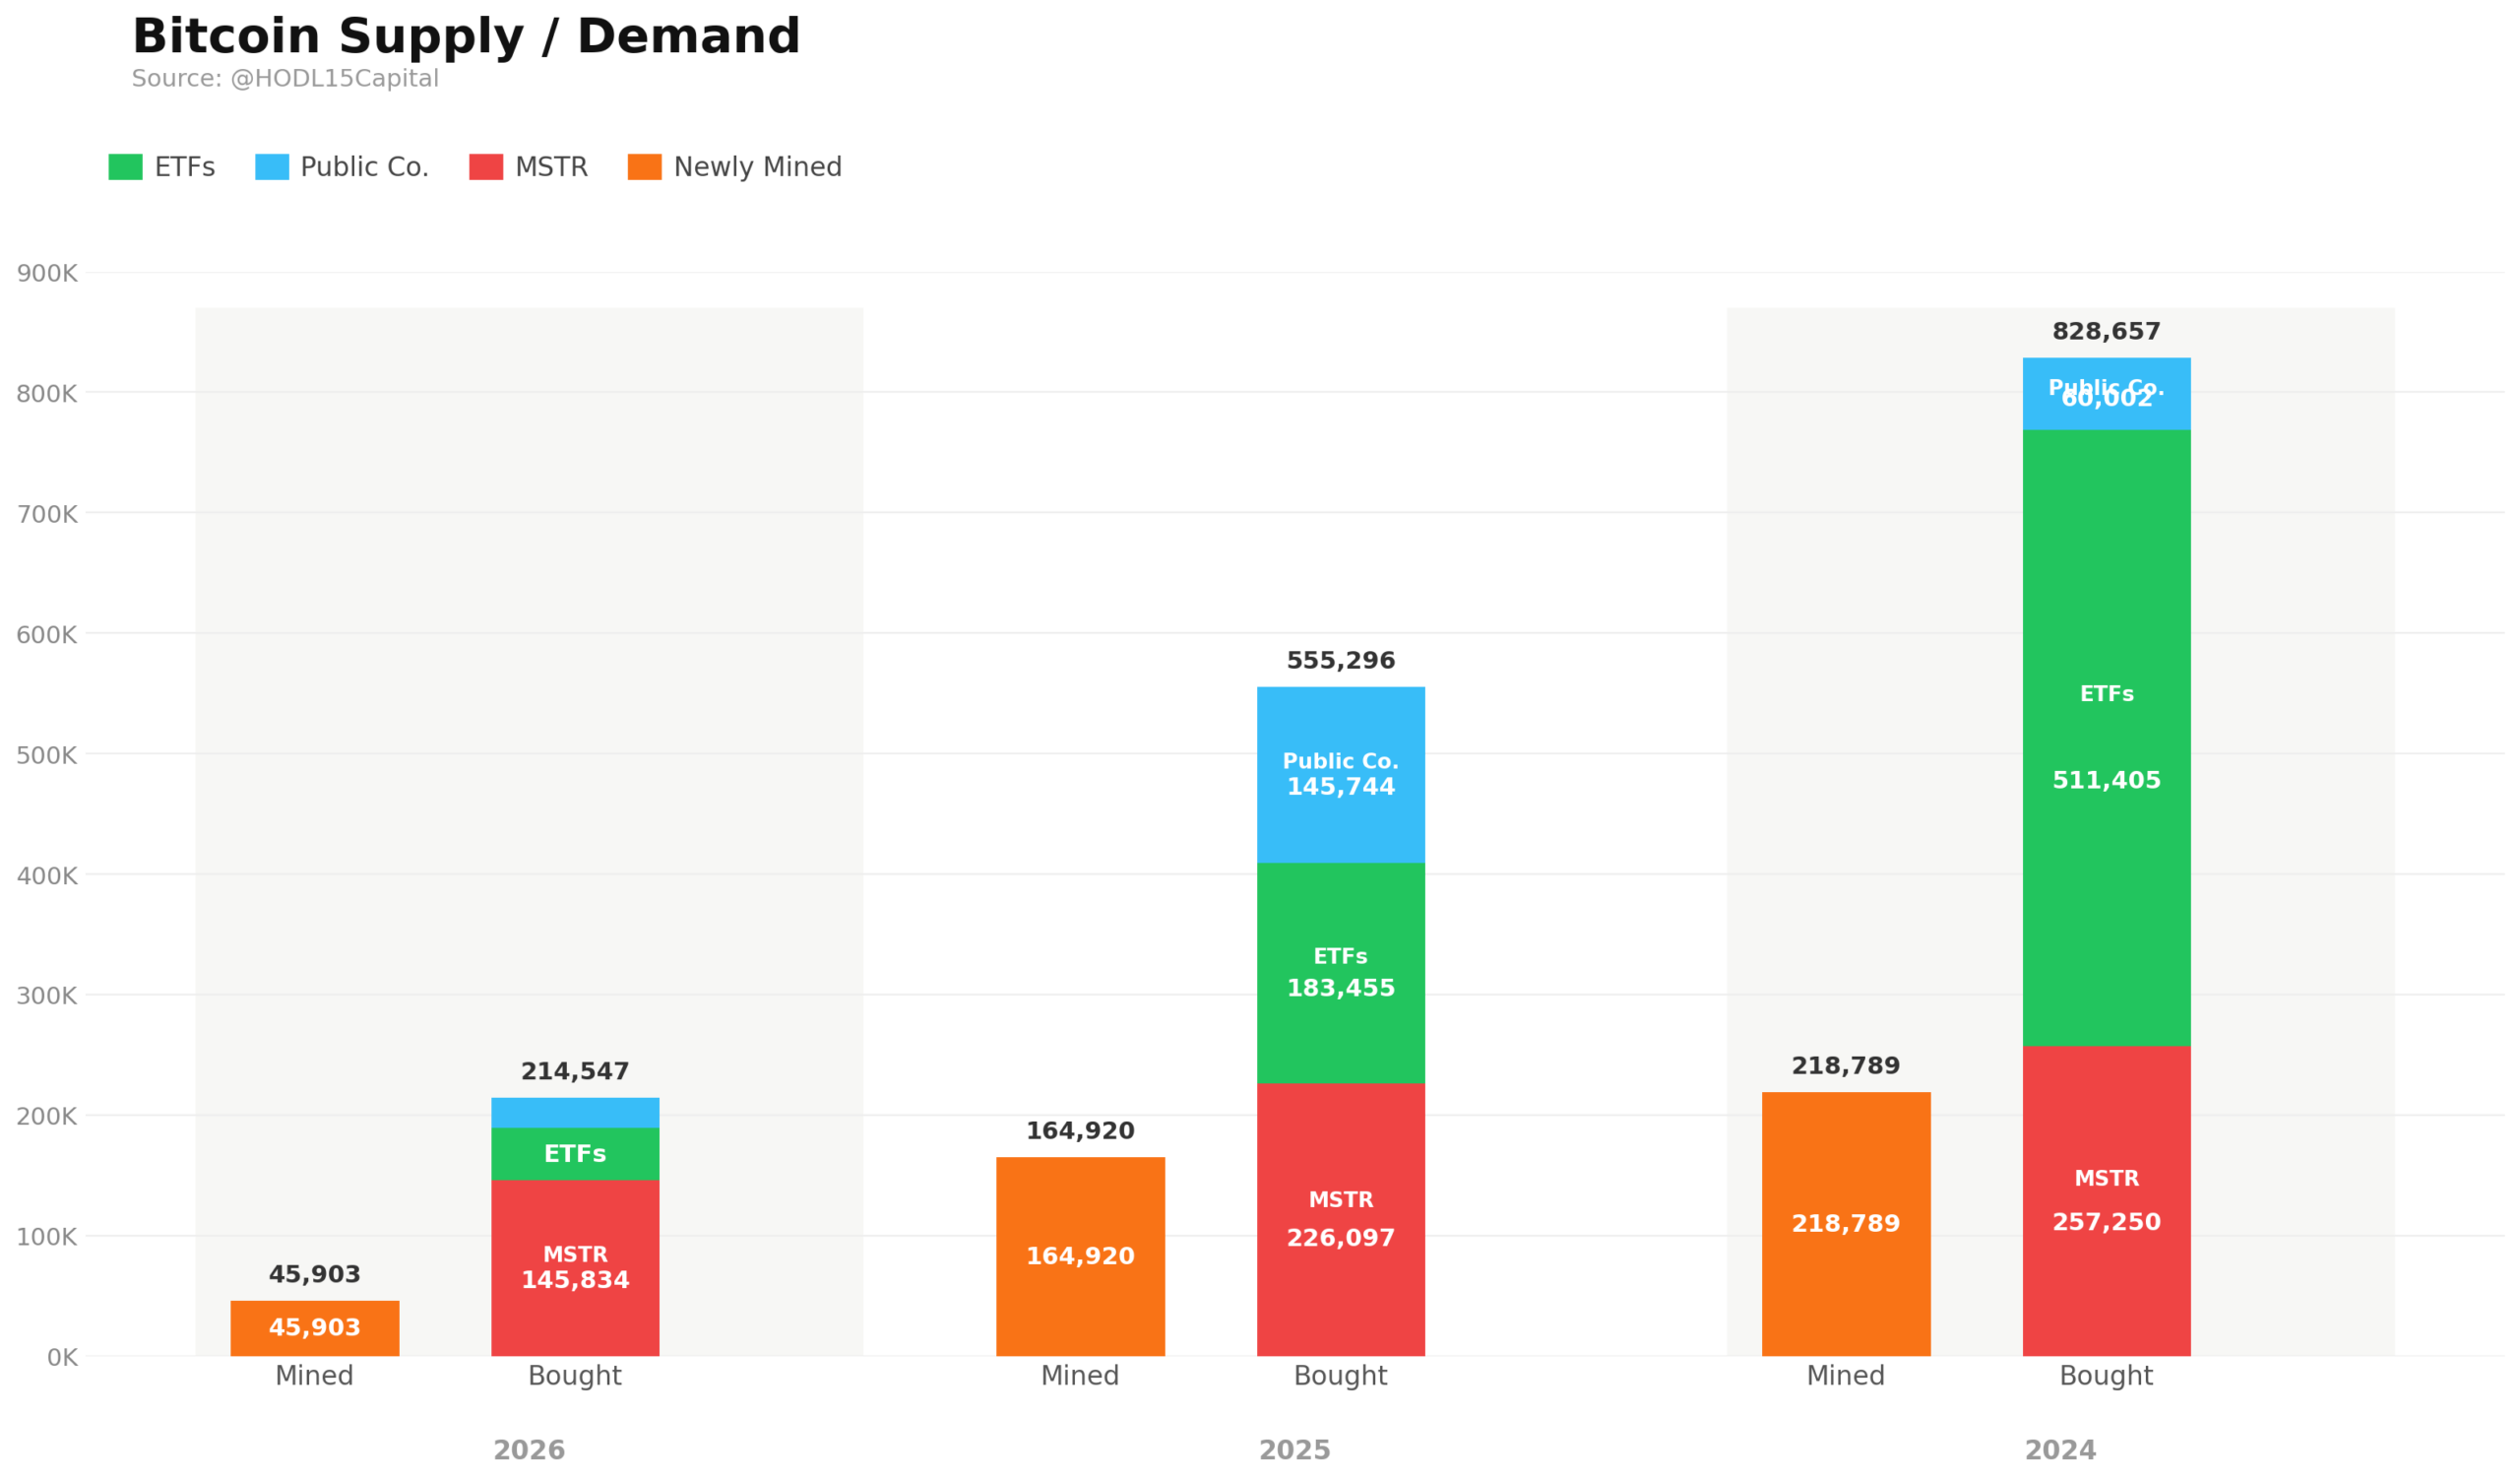
チャートはこのダイナミクスを明確に示しています:過去3年間で、ETF、Strategy/MicroStrategy、その他の上場企業からの需要は、新たにマイニングされたBitcoinの供給をはるかに上回ってきました。特に2024年以降、Bitcoinが投機的に取引されるだけでなく、構造的に吸収されていることがますます明確になっています。継続的なマイニング発行では、この需要を十分に満たすことができなくなっています。
これらの数値は短期的な価格シグナルとして解釈すべきではありません。しかし、これらは現在の市場環境においてBitcoinがその他のセクターと異なる動きをしている理由を説明するのに役立ちます。重要なのは、総発行量だけでなく、実際に市場に流通しているリキッドなBitcoinの数量です。ETFや企業の財務部門がBitcoinを継続的に取得し続ける中、追加の需要は既存の保有者から供給される必要があります。売却意欲が限られたままであれば、市場の流動性は急速に悪化する可能性があります。
その結果、Bitcoin ETFの需要は価格形成においてますます重要な駆動要因となっています。従来のテクニカル分析は短期的な動向には依然として関連性がありますが、中期的な動向は資本の流れによってますます左右されています。Bitcoinは単に取引されるだけでなく、構造的に蓄積されています。これが現在の段階を純粋な投機的市場のインパルスと区別する点です。
アルトコイン:クラシックなローテーションはなく、むしろ分断が進んでいる
アルトコイン市場との対比は依然として顕著です。過去のサイクルでは、Bitcoinの強い動きの後、Ethereumや大規模なアルトコイン、そして最終的に市場資本化順位の下位にある小規模なトークンへのシフトがよく見られました。しかし、これまでのところ、この動態は限定的な範囲でのみ確認されています。Bitcoinは依然として市場の主要な駆動要因ですが、その相対的な強さが業界全体に広範な利益をもたらすとは限らなくなってきています。
今年のパフォーマンスは、この分断を明確に示しています。Ethereum(-24%)はBitcoinに大きく後れを取っており、Solana(-27%)、XRP(-22%)、Cardano(-20%)もパフォーマンスが劣っています。一方で、一部の例外的なアルトコインはプラスのリターンを記録しています。TRON(+25%)とHyperliquid(+54%)はいずれも優れたパフォーマンスを示し、Canton Network(+7%)は今年の一部でより強いモメンタムを経験しながらも、年間ベースでは控えめな利益をもたらしました。これらの差異は、資本がアルトコインセグメント内で依然として機会を探していることを示唆していますが、以前の市場段階よりもはるかに選択的になっています。

これらの外れ値は、現在の市場構造を理解する上で特に重要です。これらは従来のアルトコインシーズンを示すものではなく、特定のナラティブ、利用傾向、または流動性の条件によって個々のトークンが目立つ市場を示しています。たとえば、Hyperliquidはオンチェーンデリバティブ取引における強力なポジショニングを継続して活用しており、TRONはステーブルコインの活発な取引に支えられています。一方、Canton Networkは機関インフラとトークン化のナラティブとより密接に関連しています。これらの孤立した勝者にもかかわらず、全体的な市場の広がりは依然として弱いままです。
イーサリアムは特に、アルトコイン市場全体にとって環境がいかに厳しくなっているかを浮き彫りにしています。スマートコントラクトプラットフォームとしてのリーダーとしての役割にもかかわらず、ETHは今年の年初以来、ビットコインに大きく後れを取っています。これは単一の否定的要因の結果というより、業界内の資本配分のシフトを反映しています。流動性はもはや市場資本化の曲線に沿って自動的に下流へ移動するのではなく、最大かつ最もアクセスしやすい資産に長期間とどまり続ける傾向にあります。
アルトコインの場合、これははるかに高い選択基準を生み出します。個々のトークンは依然として強くパフォーマンスを発揮できますが、利用者の増加、手数料の発生、安定した流動性、または魅力的なナラティブといった独自の触媒がますます必要になっています。同時に、取引可能なトークンの数が増加することで、資本に対する競争が激化しています。その結果、市場は依然として投資対象となりますが、以前のサイクルほど広範にわたって支援されているわけではありません。
機関向けBTC需要とトークンの氾濫
したがって、現在の市場の段階は、最近の反発だけでは説明できません。重要なのはその背後にある構造です。Bitcoinは引き続きETFからの資金流入、企業の財務資産としての購入、および新規供給の限定的な発行ペースから恩恵を受けています。一方、より広範な暗号資産市場は、リスク志向、継続的なトークン発行、およびプロジェクト固有のカタリストに大きく依存しています。
したがって、Bitcoin ETFへの需要は市場における重要な安定要因となっています。これは、透明性の高い供給制限を持つ資産へ継続的な資本流入を生み出します。一方で、アルトコイン市場取引可能なトークンの宇宙が絶えず拡大し続けることを吸収しなければなりません。この組み合わせは、広範な市場の回復にもかかわらず、Bitcoinが構造的に支えられている一方で、多くのアルトコインが依然として遅れている理由を説明するのに役立ちます。
その結果、2026年の暗号資産市場はさらに分断されたままです。Bitcoinは構造的な需要と供給制約の恩恵を受けていますが、アルトコインは数多くの顕著なパフォーマンス上位銘柄にもかかわらず依然として分散しています。資本がBitcoinから広範な市場へより持続的にシフトし始めるまで、蓄積されたBitcoinと分散したアルトコインのパフォーマンス間の乖離は継続する可能性が高いです。
したがって、最近の回復は建設的ですが、まだ広範なブルマーケットの新規開始を示す証拠とは言えません。重要な問いは、もはや単に市場が上昇しているかどうかではなく、資本がどこに流れているかです。現時点では、答えは依然として明確にBitcoinを指向しています。