

ステーブルコイン供給が142億ドル減少した際、なぜBitcoinはGlassnodeの短期保有者コストベースを下回ったのか?
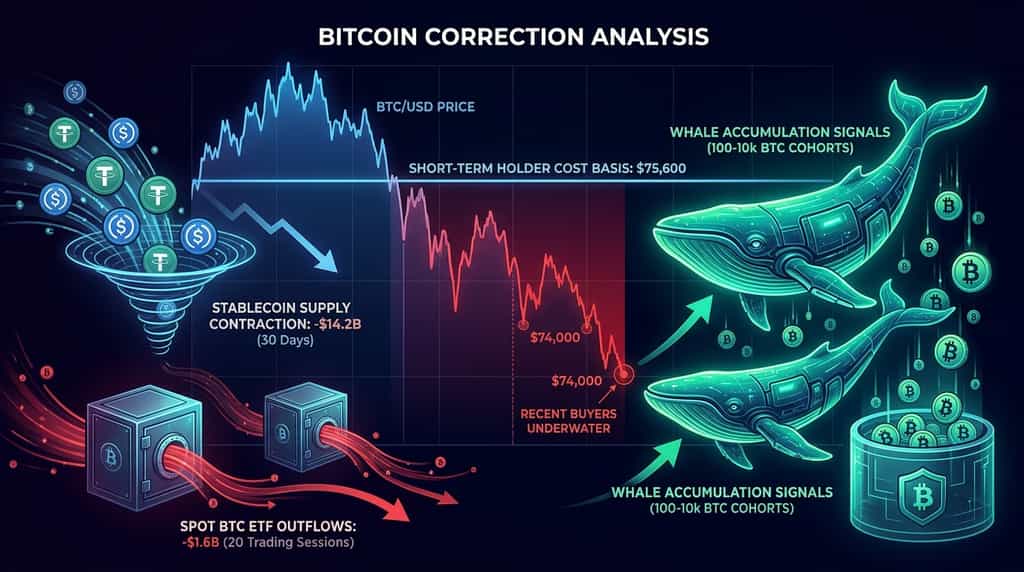
Bitcoinが短期保有者(STH)の取得原価である75,600ドルを下回ったことは、最近の買い手からの需要の弱まりを示しており、30日間で142億ドルのステーブルコイン供給が縮小したことは、暗号資産市場全体の流動性の低下を示している。Glassnodeの2026年11月11日付オンチェーン分析によると、Bitcoin価格は約74,000ドルで取引されており、短期保有者のコインのうち利益状態にあるのは約35%にとどまっている。米国のスポットBitcoinETFも20取引日で16億ドルの純流出を記録した。
しかし、市場の状況は一様に悲観的ではありません。一部の大規模なBitcoinウォレットグループが買い増しを再開しており、現在の価格近辺でのレバレッジ付きロングポジションの清算はほぼ完了しています。重要な課題は、こうした買い意欲の兆しが資本流入の弱まりを相殺し、Bitcoinが最近の買い手の取得原価を再び回復できるかどうかです。
Bitcoinが75,600ドルの短期保有者コストベース以下で取引されていることは、過去155日以内にBTCを取得した平均的な投資家が未実現損失を抱えていることを意味します。同時に、ステーブルコイン供給量の減少、ETFの償還、およびコインベースプレミアムのマイナスは、複数の重要な市場セグメントからの需要が弱まっていることを示しています。
Glassnodeの11月11日レポートからの主な観点には以下が含まれます:
-
最近の買い手は損失状態です:短期保有者のコインの約35%のみが利益状態であり、9月の高値時にはほぼすべてが利益状態でした。
-
ステーブルコインの流動性が縮小しています:30日間で総ステーブルコイン供給量が142億ドル減少し、2022年6月以来、最も速い縮小となりました。
-
米国の投資需要が弱まっています:スポット型Bitcoin ETFは20の取引日で合計16億ドルの純流出を記録しました。
-
一部の大口ウォレットが accumulation 中です:100-1,000 BTC および 1,000-10,000 BTC を保有するウォレットは、過去1週間で accumulation のシグナルを示しました。
-
重要な価格レベルは引き続き注目されています:$75,600は短期保有者の取得原価、$77,500は真の市場平均、$73,000は最近の監視レンジの下限です。
全体的な状況は、Bitcoinが市場への新規資金の流入が限定的な修正を経験していることを示唆しています。一部のオンチェーン指標は早期の買い意欲を示していますが、需要の広範な回復はまだ確認されていません。
Bitcoinが短期保有者コストベースを下回ったことにより、最近の市場参加者が未実現利益から損失へと移行し、さらに価格が下落した場合の敏感さが高まっている可能性があります。
Glassnodeは、短期保有者をコインを155日未満保有している投資家と定義しています。彼らの合計取得原価は、このグループの平均取得価格を推定し、比較的最近の買い手が全体として利益または損失の状態にあるかを評価するのに役立ちます。
2026年11月11日現在、Glassnodeはこのレベルを約75,600ドルと設定しました。一方、Bitcoinは74,000ドル付近で取引されていました。
現在、どれくらいの最近のBitcoin購入者が損失状態ですか?
短期保有者のコインの約65%が取得価格以下であり、約35%が利益状態です。これは、ほぼすべての短期保有者のコインが利益を出していた9月とは大きな変動幅を示しています。
価格が高かったときに購入した投資家は、市場が購入レベルを下回った際に異なる反応を示す可能性があります。一部は変動率を通じて保有し続ける一方で、他の一部は損失を限定したり、リスク暴露を減らしたりするために売却するかもしれません。
Glassnodeのコストベース分布メトリックは、最近の保有者がBTCをどの価格帯で取得したかを詳細に示しています。短期保有者のコインの約3分の2は、8月から10月にかけて、現在の市場価格より高い3つの取得価格帯に分散して保有されており、これらの帯域は最大で83,600ドルまで伸びています。
これは回復期中に供給の過剰を生む可能性があります。Bitcoinがこれらの取得レベルに回復した場合、一部の保有者は損益分岐点近くで売却を検討し、市場が上昇しようとする際に抵抗要因となるでしょう。
現在の価格より下で、最も集中した取得エリアは62,000ドルから66,000ドルの間であり、投資家は8月の安値付近でBitcoinを accumulation しました。
次に注目すべきビットコインの価格レベルは?
3つのレベルは、最近の修正が安定しているか、それともより長い整理局面へと発展しているかを評価するための有用な基準を提供します。
| 価格レベル | オンチェーンの重要性 | 市場への影響 |
| $75,600 | 短期保有者コストベース | このレベルを超えて回復すれば、最近の平均購入者は損益分岐点近くに戻ることになります。 |
| $77,500 | True Market Mean | このレベルを再び回復すると、短期保有者のコインの約半分が利益に戻る可能性があります |
| $73,000 | 最近の監視範囲の下限 | この領域を下回る持続的なブレイクダウンは、より長いコンソリデーションを示唆する可能性があります。 |
| 58,500ドル | 2026年6月の安値 | このレベルを下回る終値は、Glassnodeが特定した8月のトレンド変化を無効化します。 |
8月に確立された広範な市場構造は、まだ無効になっていません。9月の高値は、Bitcoinが2025年の過去最高値を更新して以来、最初の更高高値を示しました。また、現在の価格は6月の安値である58,500ドルを大幅に上回っています。
ただし、75,600ドルを超える回復だけでは、持続的なトレンド反転が確認されたとは言えません。77,500ドルのTrue Market Meanを再び上回ることで、最近の買い手が再び利益圏に戻っていることを示す追加の証拠となります。
30日間でステーブルコインの供給が142億ドル減少したことは、暗号資産エコシステム内に存在する米ドル建て資産のプールが縮小していることを示唆している。
ステーブルコインは、暗号資産市場における現金のような役割を果たします。トレーダーや投資家は、Bitcoinやその他のデジタル資産を購入する前、または分散型金融アプリケーションに参加する前に、取引所やブロックチェーンウォレットに保有することがよくあります。
総ステーブルコイン供給が拡大すると、追加のドル建て流動性がエコシステムに流入していることを示唆することがあります。逆に、縮小は償還、発行の減少、または流通供給のその他の変化を反映している可能性があります。
Glassnodeは、最新の30日間の縮小が2022年6月以来で最速だったと報告しました。
ステーブルコインの供給はBitcoinの需要にどのように影響しますか?
ステーブルコインの供給量の減少は、暗号資産市場における即時利用可能な資本の量を減らす可能性があります。 circulating されるステーブルコインが減少すると、売却圧力を吸収するための即時の買い手の力が低下する可能性があります。
ただし、ステーブルコインの総供給量の減少と、資本が暗号資産市場から直接流出したことを直接測定することとは区別することが重要です。供給の縮小は、減少した供給の1ドルすべてが法定通貨に変換され、引き出されたことを意味するわけではありません。償還、発行の変更、異なるステーブルコイン仕組み間の移動がすべて総額に影響を与える可能性があります。
より広い意味では、ステーブルコインの縮小が需要の弱まりを示す他の指標と同時に発生していることです。
Glassnodeは、Tetherが$1の基準価値をやや下回って取引されていることも観察しました。意図されたペグからの持続的なずれは、買いと売りの需要の一時的な不均衡、流動性の状況、または市場の信頼を反映する可能性があります。
30日間のステーブルコイン供給総額の変動幅が再びプラス圏に戻れば、ドル建て流動性の供給が再び拡大している初期の兆しとなる。しかし、この変化だけでは、追加の流動性がBitcoinに投入されていることを確認することはできない。
米国の投資需要は弱まり、スポットBitcoinETFは净流出を記録し、コインベースプレミアムは9月高値からの下落期間中、常に負のままである。
これらの指標は、従来の金融市場や主要な米国取引所を通じてBitcoinにアクセスする投資家の需要に関する異なる視点を提供するため、重要です。
ビットコインETFの資金流出はどのような意味を持ちますか?
Glassnodeは、11月11日以前の20取引日で、米国スポットBitcoinETFが約16億ドルの純流出を記録したと報告しました。
11月9日、累計の資金流出が、Glassnodeが長期的な資金流出期間を特定するために使用する15億ドルの閾値を突破しました。
現在の資金流出期間は、過去のいくつかの事例と比較すると比較的浅いものの、資金の流れの方向性は、ETF需要が売却圧力を十分に相殺するほど強くないことを示唆しています。
歴史的な観察も慎重な解釈を必要とします。Glassnodeは、過去の流出期間において、ETFへの流入はBitcoinがすでに価格の安値を形成した後に再開することが一般的であったと指摘しています。したがって、再開した流入は、市場の底を事前に正確に特定するのではなく、回復が開始された後の需要改善を確認する手がかりとなる可能性があります。
負のCoinbaseプレミアムとは何を意味しますか?
Coinbaseプレミアムは、Coinbase上のBitcoinの価格とその世界的な市場価格を比較します。プラスのプレミアムは、BTCがCoinbaseでより高い価格で取引されていることを意味し、マイナスのプレミアムは、広範な市場に対して割引となっていることを示します。
Coinbaseは米国投資家にとって重要な取引所であるため、この指標はその市場からの相対的買い需要の指標としてよく使用されます。
Glassnodeの分析は、テザーが1ドルの基準価値以下で取引される影響を調整しており、これによりコインベースのディスカウントが実際よりも大きく見えるのを防いでいます。
9月の高値からBitcoinが下落する過程で、30日平均Coinbaseプレミアムは常に負のままで、2月以来の最大のディスカウントを記録しました。
これは、米国の購買需要が比較的弱かったことを示唆しています。数週間にわたりプラス圏に安定して戻ることが、米国市場参加者の需要が回復しているというより強い証拠となります。
米国財務省債の利回りが上昇すると、利子を得られる資産のリターンが高まり、リスクに敏感な投資に対する金融環境が引き締まるため、Bitcoinにとって追加的な逆風となる可能性があります。
Glassnodeは、米国2年物国債利回りを、連邦準備制度(FRB)政策に対する市場の期待を示す指標として注目しました。利回りは約4.75%で、FRBが示した政策金利4%より75ベーシスポイント高い水準でした。
2年物利回りは、債券の残存満期にわたる市場が予想する短期金利環境と、期間プレミアムおよびその他のリスクプレミアムを反映しています。これは、連邦準備制度が必ずしも75ベーシスポイント利上げを行うという直接的な予測とは解釈しないでください。
しかし、この差は、債券市場の価格設定が依然として比較的制限的であったことを示している。
歴史的な比較も関係があります。2022年6月には、2年物国債利回りとFRBの政策金利の差が約244ベーシスポイントに達し、現在の差の3倍以上でした。このスプレッドは10月下旬以降、縮小してきました。
これは、金利期待がリスク資産への潜在的な制約となり続ける一方で、現在の環境は2022年に見られたような急激な価格再評価と同一ではないことを示唆している。
Bitcoinにおいて、重要なのは利回りが上昇を継続するか、安定するかです。持続的な上昇はリスク志向をさらに制約する可能性があり、金利見通しの緩和はマクロ経済的圧力の一つを軽減する可能性があります。
一部の大型Bitcoinウォレットグループが再び買い集めを開始しましたが、買い活動は比較的少数の保有者に集中しています。
Glassnodeの蓄積傾向スコアは、異なるウォレットコホートがBTC残高を増加させているか、減少させているかを測定し、より大きなウォレットに重みを割り当てます。スコアが1に近いほど蓄積を示し、0に近いほど分配を示します。
11月11日のレポートの前週に、2つのウォレットコホートが0.5以上のスコアを記録しました:
-
100-1,000 BTCを保有するウォレット。
-
1,000~10,000 BTCを保有するウォレット。
両グループは10月の大部分を保有資産の売却に費やし、その後再び買い入れを再開した。しかし、市場全体の状況は依然として曖昧である。10,000 BTC以上を保有するウォレットや1 BTC未満の小さなウォレットを含むその他のグループは、引き続き残高を減少させている。
この違いは重要です。大口ウォレットによる買い集めは、一部の投資家が低い価格を魅力的と見なしていることを示唆しますが、市場全体が買い戻しに転じたことを意味するわけではありません。
同じ2つのコホートは9月下旬にも蓄積シグナルを示しましたが、その買い活動は継続しませんでした。市場行動のより説得力のある変化には、追加のウォレットグループのより広範な参加が必要です。
Bitcoinが75,600ドルの短期保有者コストベースを下回ったことは、最近の買い手に圧力が高まっていることを示しており、ステーブルコイン供給の142億ドルの縮小は、暗号資産市場全体の流動性条件の悪化を強調している。ETFの資金流出、継続的なコインベースプレミアムのマイナス、および主要な米国株式指数に対するBitcoinのパフォーマンスの鈍化は、需要が弱まったことをさらに裏付けている。
ただし、この修正によりすべてのポジティブな市場シグナルが無効になったわけではありません。近隣のレバレッジロング清算活動の多くはすでに清算され、観測されたスポット注文板では保留中の買い注文が売り注文を上回っており、100~10,000 BTCを保有するウォレットは accumulation の初期兆候を示しています。
重要な違いは、個別の買い活動と資本需要の広範な回復との間にある。75,600ドルを再び回復すれば、短期保有者の利益状況が改善するが、77,500ドルを継続的に上回れば、さらに確認が得られる。逆に、73,000ドルを継続的に下回れば、より長い期間の整理局面を示唆する可能性がある。6月の安値である58,500ドルを下回る終値は、Glassnodeの分析で特定された8月のトレンド変化を無効にする。
最終的に、ステーブルコインの供給量、ETFの資金流入、米国の購入活動、およびより広範なウォレットの蓄積が、Bitcoinの現在の修正が安定化しているのか、それともより長期的な弱気相場へと発展しているのかを決定するでしょう。
-
ビットコインの短期保有者コストベースとは?
Bitcoinの短期保有者コストベースとは、155日未満保有されているコインの推定平均取得価格です。Glassnodeは2026年11月11日の分析で、この水準を約75,600ドルと評価しました。BTCがこの水準以下で取引される場合、平均的な短期保有者は未実現損失状態となります。
-
なぜステーブルコインの供給量が142億ドル減少したのか?
Glassnodeは、11月11日の報告までの30日間で、総ステーブルコイン供給が142億ドル縮小したと報告しました。これは2022年6月以来、最も速い縮小でした。この減少は、償還と発行の減少を反映しており、暗号資産エコシステム内の米ドル建て流動性のプールが縮小していることを示唆しています。
-
Bitcoinが75,600ドルを下回ると、ベアマーケットが開始したということですか?
いいえ。短期保有者コストベースを下回ることは、最近の買い手が合計で評価損状態であることを示しますが、これは単独で長期のベアマーケットを確立するものではありません。Glassnodeは、近期内に注目すべきレベルとして73,000ドルを、6月の安値として58,500ドルを示し、この水準を下回ると8月のトレンド変化評価が無効になると判断しています。
-
なぜBitcoin ETFの資金流出が重要なのか?
スポットビットコインETFからの資金流出は、測定期間中に投資家がこれらの投資商品に追加する資金よりも多くの資金を引き出していることを示しています。Glassnodeは、20の取引日で約16億ドルの純流出を報告しました。継続的な資金流入は、従来の投資チャネルを通じた需要が回復していることを示す証拠となる可能性があります。
-
ビットコインの鯨は安値で買い入れているのか?
一部の大規模ウォレットグループが早期の買い集めシグナルを示しています。Glassnodeは、100~1,000 BTCおよび1,000~10,000 BTCを保有するウォレットが、直近1週間で買い集めトレンドスコアが0.5以上であると報告しました。しかし、他のウォレットグループは引き続き保有量を減らしており、広範な買い集めはまだ確立されていません。
免責事項
この一般的な市場情報は、第三者、商業的、またはスポンサー提供の可能性があり、参考および教育目的での提供であり、金融または投資アドバイス、勧誘、または保証を構成するものではありません。その正確性、完全性、信頼性および由此する損失について、当社は一切の責任を負いません。投資および取引にはリスクが伴います。過去のパフォーマンスは将来の結果を保証しません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負うものとします。詳細については、KuCoinの利用規約およびリスク開示をご確認ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。