

30年物米国債利回りが2007年以来最高の5.33%に達する:株式、Bitcoin、ゴールドへの影響
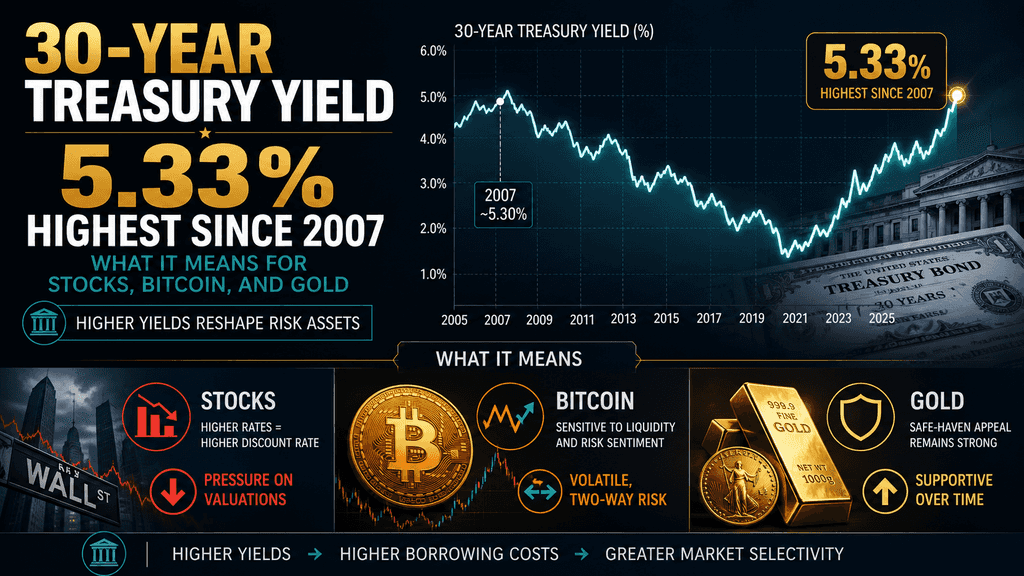
2026年8月18日、米国30年物国債利回りは大幅に上昇し、5.33%まで上昇しました。最新のデータによると、これは2007年6月以来の最高水準です。この利回りの急騰は、持続的に高いインフレ、政府債務の大幅な発行、および人工知能の急速なインフラ需要に伴う企業借入の増加により、投資家がより高いリターンを求めるようになっていることを示しています。米国とイランの間で継続中の対立に起因する地政学的リスクも、この状況に寄与しており、これらの緊張が原油価格を90ドル/バレル以上に押し上げています。この利回りの動きは、日本、ドイツ、フランスを含む他の主要経済圏でも利回りが数年ぶりの高水準に達しているように、グローバルな債券売却の広範なトレンドを拡大しています。
米国からの最近の経済データは予想より弱く、これは連邦準備制度が金利を引き上げる可能性に対する短期的な期待を抑制した。しかし、この弱いデータにもかかわらず、長期金利は引き続き上昇している。この傾向は、市場参加者が構造的な財政懸念と期間プレミアムにますます注目しており、それが将来の金利に対する期待に影響を与えていることを示唆している。高まった長期金利は経済に重要な影響を及ぼす。これは、現金や特定の商品などの無収益資産を保有する機会コストを引き上げると同時に、経済のさまざまなセクターにおける借入コストを増加させる。この動態は、投資家が上昇する金利を踏まえてリスク許容度を見直すことで、株式評価とBitcoinに短期的な圧力を生み出している。一方で、金への影響は複合的であり、投資家はインフレヘッジとしての利点と、実質金利の上昇という背景を天秤にかけている。実質金利の上昇は、金を安全資産として保有する魅力を低下させる可能性がある。
米国とイランの対立解決に向けた交渉が停滞し、一時的な停戦合意が期限切れとなったことで、石油価格は上昇し、ブレント原油は1バレル91ドルを超えて取引されました。市場は、進展の欠如とイラン当局による攻勢への転換に関する発言を、ホルムズ海峡を通じたさらなる供給混乱のリスク高まりと解釈しました。エネルギー価格の上昇は直接的にコアインフレを押し上げ、企業が投入コストの上昇を価格に転嫁すれば、より広範な二次的な価格圧力の可能性を高めます。債券投資家は、長期間にわたる実質リターンを守るために長期国債の利回り要求を引き上げました。ロイターは、30年物利回りが5.327%に達し、その後5.33%近辺まで上昇したと報告しました。また、10年物利回りは4.73%を超えて動きました。この動向は、雇用、インフレ、小売売上高の指標が弱かったことを受けて、トレーダーが米連邦準備制度理事会(FRB)の即時利上げの可能性を縮小したにもかかわらず発生しました。
地政学的リスクとエネルギー由来のインフレ期待の組み合わせは、したがって、長期金利の近い将来の主な駆動要因となっています。財政動態がこの動きを強めました。年間約2兆ドルに及ぶ持続的な大きな連邦赤字と、継続的な軍事関連支出の資金調達が必要であるため、従来の外国購入者が保有高を減らしている時期に、長期債の供給が増加しました。データによると、英国、中国、日本などの主要保有者が最近数か月で米国債の保有資産を削減しました。その結果、投資家は期間リスク、インフレの不確実性、政治的要因に対して追加の補償を求めるようになり、期間プレミアムが上昇しました。通常であれば金利を低下させる可能性のある緩やかな経済データは、これらの構造的圧力に埋もれ、長期満期の金利が短期満期よりも大きく上昇するという収益曲線の急勾配化を生み出しました。
米国の国家債務が40兆ドルに近づき、年間の利子負担が1兆ドルを超えたことから、財務省は大量の長期債を発行せざるを得なくなった。市場報告によると、最近の30年物入札は5.2%を超える利回りで清算され、これは多くの年ぶりの高水準である。投資家たちは供給を吸収したが、その分だけより高い利回りを要求しており、提供された債券の量に対して需要が減少していることを反映している。バークレイズの戦略家たちは、企業発行や買い手層の変化とともに、予算赤字の見通しを、長期金利の上昇を支える3つの主要要因の1つとして示している。連邦準備制度は量的引き締めの下でもはや大規模な純買い手ではなく、民間投資家への負担をさらに増大させている。その結果、短期債をロールオーバーする代わりに長期債を保有するために要求される期間プレミアムは上昇している。
この環境は、連邦準備制度が主導する短期金利の上昇期とは異なります。ソフトな活動データはカーブの短期部分への上昇圧力を制限していますが、長期部分は引き続き再評価されて上昇しています。この乖離により、カーブが急勾配になり、市場は直近の成長力ではなく、財政の持続可能性に対する懸念を示しています。アナリストたちは、赤字の有意な削減や企業発行の減速、財務省の発行戦略を短期満期へシフトさせない限り、長期金利への圧力は継続すると指摘しています。政府の借入コストの上昇は、長期的な利子負担を増加させ、さらに必要な期間プレミアムを引き上げるフィードバックループを生み出します。
人工知能インフラを構築するテクノロジー企業は、長期企業債を大量に発行し、投資家の資本を米国国債と直接競合させている。ゴールドマン・サックスは、今後数年間でハイパースケーラーがデータセンターおよび関連資本支出の資金調達のために数百億ドル規模の債券を発行すると予測している。これらの債券は通常、米国国債よりも高い利回りを提供し、政府債に向けられるはずだった資金を引き寄せている。主権債と高品質企業債の供給が同時に増加したことで、長期金利は全体的に上昇を余儀なくされている。報告によると、投資格付債券の発行総額は過去最高レベルに達する見込みであり、競争はさらに激化している。
20年および30年物セクターでは、政府と企業が長期資金を固定化することを好むため、その影響が特に顕著です。投資家は、格付けの高いテクノロジー企業から魅力的なキャッシュ利回りを得られるようになり、利回りの低い国債の相対的魅力は低下しています。この動向は、30年物利回りがグローバル金融危機以前以来、これまでにないほど長く5%を超えて推移する要因となっています。市場参加者は、財政的供給とAI関連の企業供給の組み合わせを一時的なものではなく、構造的な特徴と捉えており、短期的な成長が鈍化したとしても、長期金利の高水準は投資環境の恒久的な特徴となり続ける可能性があると示唆しています。
長期金利の上昇は、将来の企業キャッシュフローに適用される割引率を引き上げ、特に収益が遠い成長型およびテクノロジー株の株価評価に下押し圧力をかけます。5.33%のピーク前後では、主要な米国指数が下落し、S&P 500は1セッションで約0.5%下落し、テクノロジー株はより大きな敏感性を示しました。無リスク金利の上昇は、国債の保証リターンを株式リスクプレミアムとより競合させるため、一部のポートフォリオ再配分を促します。アナリストたちは、過去に株式が収益成長が強い状況で5%の金利を受け入れてきたものの、さらに急激に上昇すれば、評価により厳しいテストとなる可能性があると指摘しています。
影響は業界ごとに均一ではありません。高負債企業は再調達コストの上昇に直面する一方、堅実なバランスシートと価格決定力を持つ企業は、この環境によりよく対応できる可能性があります。これまでの弱い経済データは不況への懸念を抑制し、株式市場がより大きな下落を回避するのを助けました。しかし、戦略家たちは、30年物金利が6%に向かって急激に上昇する状況に対して、株式市場が十分に備えていない可能性があると警告しています。最近の取引では、債券利回りが高止まりし、原油価格がインフレ懸念を助長したため、先物および現物インデックスに圧力がかかっています。全体的な市場の広がりと変動率の指標は、資本コストに関する不確実性の増加を反映しています。
長期的なキャッシュフロー期待に基づいて取引されることが多いテクノロジー株は、長期金利の上昇に対して特に敏感に反応している。ナスダック総合指数は、金利の急騰と重なる取引日において、広範なインデックスよりも大きな下落率を示した。高い割引率は、より先の将来に集中している予想される将来利益の現在価値を低下させる。これは、多くのAI関連企業やソフトウェア企業の特徴である。同時に、これらの企業は拡大資金調達のために債務を発行しており、資金調達コストの上昇と債券市場における競合的な供給という二重の影響を生んでいる。
一方で、テクノロジー株の一部では収益の勢いが圧力の一部を相殺している。一部の戦略家は、成長率が割引率の上昇を上回る限り、金利が高水準でも強力な利益成長が評価を支える可能性があると主張している。ポートフォリオマネージャーは、マネーマーケットファンドに蓄えられた大量の現金が、リスク志向が回復した場合の支援材料になると指摘している。しかし、直近の市場反応は慎重なものとなっており、長期金利が上昇した際にはテクノロジー株が下落をリードしている。AI投資需要、企業債務発行、株式評価の相互作用は、新たな金利環境下でのセクター見通しを評価する投資家にとって中心的なテーマである。
利子を生まないBitcoinは、長期国債利回りが5%を超えると機会コストが高まります。過去12か月間で、Bitcoinは大幅に下落した一方で、ゴールドは上昇しており、利子を生まない2つの資産のパフォーマンスの差が明確になっています。30年物利回りが数十年来の高水準にある現在、投資家はインフレを考慮した後でも国債から実質リターンを得られるため、純粋な価格上昇型資産の相対的魅力は低下しています。CoinDeskを含む複数の市場レポートは、より高い主権利回りが、暗号資産を含むリスク資産からの資金流出を招く可能性があると指摘しています。
Bitcoinの価格動向は、株式市場が下落し利回りがピークに達した中でも64,000ドル付近で堅調に推移するなど、回復力を示してきた。スポットETFの資金流入は一時的な支えとなったが、無リスク金利の高止まりや代替固定収益投資機会の存在が、依然として市場 sentiment に圧力をかけている。アナリストたちは、Bitcoinの歴史は主に低金利環境と一致していると指摘しており、現在の長期金利水準はその存在期間の大部分で経験されていない範囲にある。この構造的変化は、より安全な代替資産が実質的な正の利回りを提供する中で、Bitcoinが資本を引きつける能力を試している。その結果、金に対するパフォーマンスの劣化や、リスクオン局面における上昇参加の控えめさが生じている。
金は、実質金利の上昇による機会コストの増加という古典的な逆風に直面してきたが、長期的な視点では相対的な強さを維持している。スポット価格は、最新の金利急騰日の当日に引き下げ、より高い金利と強まるドルの影響で無利子の貴金属が圧迫され、4,390~4,400ドル付近で取引された。一方で、金は月間で堅調な上昇を記録し、1年前の水準を大きく上回っている。市場参加者は、この強さを、主権財政の信認への懸念や持続的なインフレリスクに対するヘッジ行動の証と解釈している。
金の長期的なパフォーマンスとBitcoinのより顕著な弱さとの乖離は、投資家の認識の違いを示している。金は中央銀行の買い支えと、不確実性が高まる時期における伝統的な価値保存手段としての役割により、引き続き恩恵を受けている。金利が上昇する中でも、原油価格の上昇と地政学的緊張が追加的な支えとなっている。アナリストは、この関係が一方的ではないと指摘しており、金利の急騰期には一時的な引き戻しが生じるが、構造的な需要と信頼喪失へのヘッジ需要により、下落幅は制限されている。したがって、現在の環境では、金は機会コストと安全資産・インフレヘッジ需要という対立する要因に直面しており、純粋なリスク資産よりも控えめな価格行動を示している。
米国の長期金利の上昇は、他の主要市場でも同様の動きと並行して発生している。日本の10年物金利は30年ぶりの高水準に達し、ドイツのボンド金利は2011年以来の水準に近づき、フランスの金利は数年ぶりの高値を更新した。この一斉売却は、財政路線、インフレ、債務供給に対する懸念が米国に限定されないことを示している。グローバルで金利が上昇すると、個々の市場の債券の相対的魅力が低下し、全体的な必要収益率の上昇につながる。ブルームバーグとフィナンシャル・タイムズの報告は、この出来事を広範な固定収益市場の暴落と評している。
グローバルな次元はポートフォリオ構築に複雑さをもたらします。期間露出を求める投資家は、複数の通貨および管轄区域で上昇した利回りと向き合う必要があります。通貨効果や相対的価値の考慮事項がより重要になります。一方で、この動きの同期性により、従来の米国金利ショック時に外国債券が提供していた分散効果が低下しています。その結果、収益やヘッジ目的で長期期間露出に依存する固定収益資産の配置環境はより困難になっています。
長期の国債利回りは、住宅ローンやその他の消費者および企業の借入コストの主要な指標として機能します。したがって、30年物利回りの上昇は、住宅ローン金利の上昇につながり、新規借り手や借り換え希望者の月々の返済額を増加させています。自動車ローン、クレジットカード金利、企業の借入コストも、長期利回りの上昇に伴って一般的に上昇しますが、その影響は必ずしも1対1で反映されるわけではありません。資金調達コストの上昇は、住宅市場の活動、高額な消費者支出、資本投資を抑制し、連邦準備制度理事会の金利引き上げがなくても、金融環境の徐々なる引き締めをもたらします。
今後数年間で借り換えが必要な債務の規模を考えると、この影響は特に重要である。以前に低金利で固定した企業や家計は、債務をロールオーバーする際に資本コストが上昇する。このダイナミクスは、経済活動を証拠金レベルで鈍化させ、すでに一部の指標に見られるソフトデータに寄与する可能性がある。政策立案者や市場参加者は、金利上昇が借入コストを引き上げ、成長を鈍化させ、その結果としてインフレが緩和され、金利低下を後押しするというフィードバックループを慎重に見守っている。しかし、その調整のタイミングと規模は依然として不確実である。
歴史的に見ると、30年物国債利回りが5%を超えた期間は、自動的に危機級の株式市場の下落をもたらしたわけではない。過去の複数のサイクルでは、経済全体が不況や深刻な信用ストレスを回避した限り、長期金利が高水準でも株式は前向きなリターンをもたらした。現在の状況は、ソフトデータがこれまでのところ不況の確率を制限している点で、それらの時期といくつかの類似点を共有している。しかし、高額な財政赤字、AI関連の企業発行、地政学的なエネルギーショックという組み合わせは、過去の純粋なサイクル的な金利上昇とは異なる。
マーケット戦略家たちは、割引率の上昇による評価圧縮は現実であり、最近の取引で観察されていると強調している。しかし、利益成長、システム内のキャッシュ残高、および広範なクレジット劣化の欠如により、これまで株式の下落はより深くは進んでいない。したがって、歴史的な記録は、利回りの水準よりも、それに伴うマクロ経済およびクレジット状況の方が重要であることを示唆している。投資家たちは、現在の利回り上昇が秩序あるものであるか、それとも歴史的なパターンを脅かすような無秩序な売却へと加速するかを引き続き注視している。
長期金利の上昇は、主要資産クラスの相対的魅力を変化させています。固定収益投資家はより高い収益を確保できますが、金利がさらに上昇し続ける場合、価格リスクに直面します。株式投資家は割引率の上昇に直面し、倍率が圧縮される可能性があります。収益を生まない資産であるBitcoinおよびやや低い程度ですが金は、機会損失を上回る価格上昇またはヘッジ特性によってその存在意義を示す必要があります。現金および短期投資商品は現在、低い変動率とともに競争力のある収益を提供しており、これがマネー・マーケット・ファンドに大きな残高が保有されている理由です。
実用的なポートフォリオ対応策には、固定収益資産での期間短縮、株式における品質とキャッシュフロー生成の重視、そして純粋なリスク資産への露出量を慎重に調整することが含まれます。財政ショックやインフレショックに対して異なる反応を示す資産間での分散投資は、依然として重要です。金がBitcoinに対して相対的に高い耐久性を示していることは、同じ利回り環境下でもすべての収益を生まない資産が同じように振る舞うわけではないことを示しています。したがって、投資家たちは、過去10年間の低利回り環境への迅速な復帰を前提とせず、より高い構造的資本コストを反映して資産配分を見直しています。
30年物金利が現在の水準からどのように動くかは、いくつかの要因によって影響を受ける可能性があります。外交的進展に伴う石油価格の持続的な下落、インフレの緩和を明確に示す証拠、または財政健全化への有意な移行は、金利の低下を後押しします。一方で、地政学的緊張のさらに悪化、継続的な大きな財政赤字、または企業債の追加的な発行ラウンドは、長期金利をさらに上昇させる可能性があります。経済データの軟弱さが連邦準備制度理事会のより積極的な緩和期待を引き起こした場合、短期金利は低下する可能性がありますが、期間プレミアムへの懸念が継続する限り、長期金利は高止まりする可能性があります。
市場参加者は、入札結果や外国当局の買い入れ状況にも注目しています。国債入札での需要の弱さや、外国保有高のさらなる減少は、上昇圧力を強める要因となります。一方、予想を上回る需要や発行額の縮小は、利回りの安定をもたらす可能性があります。これらの要因の相互作用が、5.33%が一時的なピークであるか、より長期にわたる高金利環境の始まりであるかを決定します。
5.33%という30年物国債利回りは、過去の平均と比べてどうでしょうか?
現在の水準は、約3.4%付近の長期平均を大きく上回っており、2007年以来の最高値です。1980年代初頭のように利回りが15%を超えた水準とはまだ遠く及ばないものの、2008年以降10年以上続いた低金利環境からの明確な転換点を示しています。投資家たちは、現在の経済サイクルの大部分で経験したことのない長期資本のコストに直面しています。
短期の利上げ期待が緩和されているにもかかわらず、長期金利が上昇している理由は?
軟弱な経済データにより、連邦準備制度理事会の即時引き締めの確率が低下し、短期満期金利は安定またはやや低下しました。一方、長期金利はインフレ期待、財政供給、期間プレミアム、企業発行などの構造的要因により敏感です。その結果、曲線は均等な並行的な上昇ではなく、主に長期側によって急勾配化しています。
より高い財務省債利回りが株価に伝播する主な伝播経路は何ですか?
長期的な利回りの上昇は、将来の企業収益に適用される割引率を引き上げ、そのキャッシュフローの現在価値を低下させます。将来の収益がさらに先に見込まれる成長株は、通常、より大きな敏感性を示します。また、無リスク金利の上昇は、株式を保有する機会コストを債券に対して高め、資本の再配分を促します。
最近の利上げの中で、なぜBitcoinは金に比べてパフォーマンスが劣ったのでしょうか?
両資産は収益を生まないため、実質金利が上昇すると機会損失の圧力に直面する。金は中央銀行の需要、通貨ヘッジとしての確立された役割、および財政リスクへの認識から恩恵を受けている。一方、Bitcoinはより投機的な性質と短い実績歴により、収益を生む資産やより伝統的な安全資産への資本の再配分に対してより脆弱である。
より高い収益率は、信頼喪失チャネルを通じて金を支えることができるか?
はい。利回りの上昇が純粋な成長力ではなく、財政の持続可能性や持続的なインフレへの懸念を反映している場合、投資家は主権リスクへのヘッジとして金への割り当てを増やす可能性があります。利回りの急騰にもかかわらず、金が最近月次で上昇したことは、機会コストと安全資産需要という二重の影響を示しています。
30年物の金利が上昇すると、住宅ローン金利にどのような影響がありますか?
住宅ローン金利は長期国債利回りと密接に連動しています。30年物利回りが持続的に上昇すると、新規借り手の月々の返済額が増加し、購入の負担が重くなります。この影響は、時間とともに住宅市場の活動や関連する消費者支出を鈍化させる可能性があります。
市場の頻繁な上下動が気になる場合、安定した方法で受動的に収益を得たいのであれば、KuCoinが最適な場所です:

Simple Earn: いつでもトークンを入金・出金でき、安定したリターンを獲得できます。
KuCoin Earn: 専門の資産運用で安定した収益を獲得しましょう。
保有して稼ぐ:ファイナンス、取引、証拠金、先物、マイニング、および統合口座に資産を保有することで報酬を獲得できます。
ステーキング:オンチェーン資産の収益可能性を解き放ちましょう。
アドバンスド投資:アドバンスド投資では、あらゆる市場で資産を成長させるための多様な構造化商品をご提供しています。
シャークフィン:元本保護と保証された収益
デュアル投資: 低価格で購入し、高価格で売却。リターンの計算は明確です。
Snowball: 価格保護付きで高い収益。
ディスカウント購入:ディスカウント価格で暗号資産を購入します。
KCSロイヤルティ:1 KCS以上をステーキングしてレベルアップし、エクスクルーシブな特典をお楽しみください。
KuCoinウェルス:未来の価値を発見し、スマートな投資の旅を始めましょう。
KCSのメリット: KCSを保有してステークすることで、プラットフォーム全体のメリットを利用できます。
KCS ステーキング 2.0: KCSのオンチェーンガバナンスに参加して収益を獲得してください。
免責事項:このコンテンツは情報提供を目的としたものであり、投資アドバイスではありません。仮想通貨への投資にはリスクが伴います。ご自身で調査してください(DYOR)。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。