

金利が引き締められたままの場合、どの米国銀行株が恩恵を受けるでしょうか?
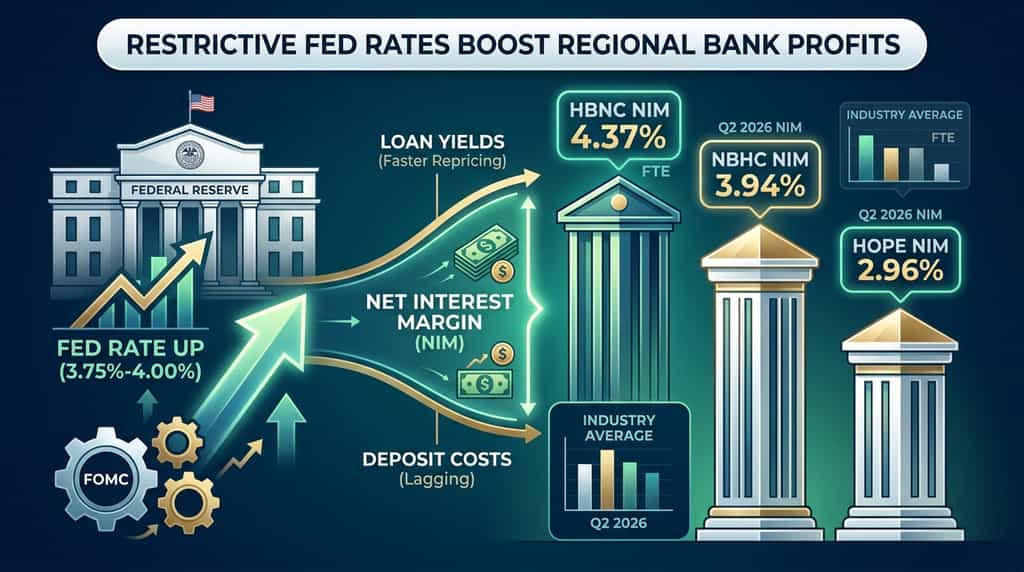
連邦準備制度が政策を引き締め続けた場合、銀行は still 利益を上げられるでしょうか?はい——強力な預金基盤を持ち、融資金利の再設定が速い貸し手は、政策金利が引き締められたままの場合、純利息収益を拡大できます。連邦準備制度によると、FOMCは2026年9月16日に連邦資金目標金利帯を25ベーシスポイント引き上げ、3.75%から4.00%としました。
その設定において、注目される上場された地域銀行は3社です:Horizon Bancorp(HBNC)、National Bank Holdings(NBHC)、Hope Bancorp(HOPE)。これらの銀行は、すべて2026年第二四半期の証拠金を、FDICが報告した業界平均以上または同等の水準で記録しています。
この記事では、制限的な金利が銀行の収益にどのように影響するか、なぜこの3社が業界平均と異なる位置に置かれているか、そして「長期間にわたり高金利」政策の裏側に依然として存在するリスクについて説明しています。
制限的な政策は、資産収益が預金コストよりも速く再価格付けされる場合に銀行を支援し、ネット利ざや(NIM)を拡大します。NIMは、純利息収入を平均利子収益資産で割ったものです。これは、米国のほとんどの商業銀行の核心的な利益源です。
2026年第2四半期のFDIC銀行業界四半期報告書によると、業界全体のNIMは前四半期から1ベーシスポイント上昇し3.32%となり、地域銀行のNIMは10ベーシスポイント上昇して3.81%となりました。同報告書によると、FDIC保険対象すべての機関の純利息収益は、第1四半期から53億ドル(2.8%)増加しました。
2026年9月16日のFOMC声明では、インフレが依然として高水準にあり、金利引き上げは「委員会の2%目標への早期の回帰を支援する」と述べられた。中央値のSEP予測では、2026年末の連邦金利は4.1%とされた。この路線は、政策を長期的な金利水準より上方に保ち、短期的な卸売金利および貸出金利を高水準に維持する。
銀行は、以下の3つの条件が同時に満たされるときに最も恩恵を受けます:
-
多くの融資が現在の市場金利でリセットまたは新規発生します。
-
入金コストは、関係性の確認、無利子残高、または厳格な価格設定によって遅れます。
-
信用損失は抑制されているため、より高いNIIは引当金によって相殺されません。
地域銀行はすでにそのパターンを示している。FDICは、第2四半期に地域銀行の資産収益率が上昇し、資金調達コストが低下したことで、NIMが10ベーシスポイント拡大したと指摘した。これは、金利が引き締め状態を維持する場合にも継続しうるメカニズムである。
資産敏感なバランスシートを持ち、安定した低コストの入金を有する銀行は、卸負債に依存する他行よりも恩恵をより大きく受ける。資産敏感性とは、政策金利が高止まりまたは再び上昇した場合、貸出や証券が負債よりも早く再価格付けされることを意味する。
業界平均はその差を隠している。FDICのデータによると、2026年第二四半期の全銀行のNIMは3.32%だったのに対し、地域銀行は3.81%を記録した。この差は、小規模で関係型の金融機関が、同じ金利環境下でもより多くの収益を上げられることを示している。
資金調達の構成は、ローンの構成と同様に重要です。無利子預金は、FRBが金利を据え置きまたは引き上げても再価格付けされません。利子付き預金は再価格付けされますが、その速度は競争状況や顧客ロイヤルティに依存します。商業・工業(C&I)ローンを拡大しつつ預金コストを抑制した銀行は、総ローン成長率が単数桁の中期的水準にとどまっていても、制約的な政策路線をNIIの増加に変換できます。
クレジット品質は依然としてオフセット要因である。FDICによると、2026年前半の業界全体の貸出債権の純損失率は0.58%であり、2026年第2四半期の資産利益率は1.37%だった。これらの数値は収益力を示しているが、保証ではない。商業不動産やC&Iの減速がさらに加速すれば、引当金が増加し、金利上昇の恩恵は縮小する。
Horizon Bancorp、National Bank Holdings、Hope Bancorpは、2026年第二四半期の業績において、業界平均に対して証拠金拡大、または依然として高いNIMを示している3つの上場銀行です。
これらは、より長く高金利のスクリーンに合う唯一の名前ではありません。それぞれが最近公開されたSECの業績資料に、明示的なNIM、預金コスト、および貸出利回りの詳細を含んでいるため、有用な事例です。
|
銀行
|
ティッカー
|
2026年第2四半期 NIM
|
業界NIM(FDIC 2026年第二四半期)
|
2026年第二四半期の主要な推進要因
|
|
Horizon Bancorp
|
HBNC
|
4.37% FTE
|
3.32%
|
貸出利回りは9ベーシスポイント上昇、負債コストは4ベーシスポイント上昇
|
|
ナショナル・バンク・ホールディングス
|
NBHC
|
3.94% FTE
|
3.32%
|
入金コストは1.93%で、業界のNIMを依然として上回っています
|
|
Hope Bancorp
|
HOPE
|
2.96%
|
3.32%
|
NIMは、資金調達コストの低下により、四半期比で6ベーシスポイント上昇、前年同期比で27ベーシスポイント上昇しました
|
出典:SECに提出された企業の2026年第二四半期決算公告、FDIC四半期銀行プロファイル、2026年第二四半期。
なぜHorizon Bancorp(HBNC)は恩恵を受ける可能性があるのか?
Horizon Bancorpはすでに業界平均を大幅に上回るNIMを稼いでおり、2026年第二四半期にもその証拠金はさらに拡大しました。同社が2026年7月22日にSECに提出した決算発表によると、完全課税相当NIMは第1四半期の4.29%、前年同期の3.23%から4.37%へ上昇しました。純利息収益は6,350万ドルで、前年同期比14.7%増加しました。
管理側は、NIMが8ベーシスポイント増加したことを、融資および預金の価格設定と平均現金残高の低下に起因すると説明した。融資の平均金利は9ベーシスポイント上昇し、利子負債のコストは4ベーシスポイント上昇した。このスプレッドは、依然として引き締め気味の金利環境における教科書的な資産敏感反応である。
Horizonは、インディアナ州とミシガン州に焦点を当てた中西部の商業および小売銀行です。2026年第二四半期の平均実質普通株主資本に対する年率収益率は18.05%、実質普通株主資本対実質資産比率は8.81%でした。2026年6月30日現在、保有投資ローンに対する貸倒引当金は1.05%でした。これらの資本および準備比率は、今後、制限的な金利が借り手に影響を及ぼす場合に重要です。
リスクは資金調達コストの追いつきである。Fedがさらに利上げした後、入金競争が激化すれば、第2四半期に見られた4ベーシスポイントの負債コスト増加が加速する可能性がある。ホライゾンの見通しは2026年における単数桁のローンおよび入金成長を想定しているため、取引量では資金調達コストの急激な上昇を完全に相殺することはできない。
ナショナル・バンク・ホールディングス(NBHC)はなぜ恩恵を受ける可能性があるのか?
National Bank Holdingsは、12ベーシスポイントの順次低下後も、FDIC業界平均を上回るNIMを維持しています。同社の2026年第2四半期の結果によると、FTE NIMは3.94%で、第1四半期は4.06%、前年同期は3.95%でした。FTE純利息収益は1億1150万ドルに増加しました。預金コストは1ベーシスポイント改善し、1.93%となりました。
連続するNIMの低下は、第1四半期の異常に高いローン手数料収入の後、収益資産の利回りが低下したためであり、金利スプレッドの崩壊によるものではない。2026年前半のFTE NIMは4.00%で、2025年前半より6ベーシスポイント上昇した。年末まで政策が引き締めを継続する場合、この前半比較がより関連性の高いシグナルとなる。
NBHCは、過去最高の四半期貸出資金拠出額9億2690万ドルと、今年度累計で10%の年率貸出成長を報告しました。調整済み純利益は3530万ドル、または1株当たり0.78ドルでした。調整済み平均実質普通株主資本利益率は12.71%でした。これらの数値は、同銀行が預金コストを約1.9%に抑えながら、収益資産を拡大できることを示しています。
信用需要が弱まった場合、新規ローンの利回り圧縮がリスクです。第2四半期の資産利回りは低下しており、さらに低利回り資産への構成変更が進むと、Fedが資金金利を3.75%–4.00%の範囲で据え置いたとしても、FTEネット利差は3.94%からさらに縮小します。
なぜホープ・バンコープ(HOPE)は恩恵を受ける可能性があるのか?
Hope Bancorpは再生の事例である:NIMは依然として業界平均を下回っているが、資金調達コストの低下により拡大している。同社が2026年7月27日に発表した決算報告によると、NIMは第1四半期の2.90%、前年同期の2.69%から2.96%に上昇した。純利息収益は1億2900万ドルで、前四半期比4%、前年同期比10%増加した。純利益は3300万ドルで、前四半期比12%増加した。
ローン利回りは5.73%で、前回比4ベーシスポイント上昇しました。金利付預金のコストは3.31%で、前回比6ベーシスポイント低下し、前年同月比46ベーシスポイント低下しました。経営陣は、前年同月比での預金コストの低下は、2025年4月2日に完了したTerritorial Bancorpの買収による低コスト預金の増加と、以前の金利引き下げを反映していると述べました。
方針が引き続き制限的であるか、再び引き締められた場合でも、Hopeの残存するCDおよびローンのリプライシングは、低水準からNIMを押し上げることが可能である。2026年6月のNIMが2.98%、2026年6月末の入金スポットレートが2.58%であることは、四半期内の勢いを示している。2026年6月30日時点での総資産は約190億ドルで、ローンは149億ドル、入金は159億ドルであった。
リスクは商業不動産への集中と依然として低いサブ業界のNIMです。2.96%の証拠金は、クレジットコストが上昇した場合、Horizonの4.37%よりも余裕が少なくなります。合併に伴う費用や、SMBC MANUBANKの商業銀行部門取得に関する遅延も、実行リスクを高めます。
信用損失、入金競争、および証券ポートフォリオの評価損はNIMの利益を相殺する可能性があります。引き締まった政策は借り手の債務返済コストを上昇させます。その圧力はまず商業不動産およびレバレッジを効かせたC&Iクレジットに現れます。
FDICのデータは依然として秩序ある状態を保っています。2026年前半の業界全体の貸出に対する純損失額は0.58%であり、不適格資産およびその他の不動産所有額は資産の0.52%でした。これらの比率は、2026年9月のSEPにおける失業率4.1%から上昇した場合、急速に変動する可能性があります。
デポジットベータは二番目のリスクである。コミュニティバンクのNIMは、第2四半期に資金調達コストの低下により上昇した。9月のSEP中央値が示すように、2026年末までにさらに25ベーシスポイントの引き上げが実施される可能性があり、それはこの傾向を逆転させる可能性がある。時間預金に依存する銀行が最初にその影響を受けるだろう。
三つ目のリスクは期間です。大量の売却目的証券を保有する銀行は、10年物金利が最近の水準近くで推移するとAOCIに圧力が生じます。これはNIMに即座に影響を与えるわけではありませんが、資本や自社株買いを制約する可能性があります。
3社のいずれも保護されていない。ホライゾンの第2四半期の法的負担、NBHCの手数料収入の変動率、そしてホープのCRE比率は、金利の追い風だけがすべてではないことを示す個別企業の提醒である。
市場のニュースは速いですが、どこでそれに対応するか同样重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下がお客様に実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、資金を「スポット」「証拠金」「先物」の別々の口座に分けて管理し、その理由をユーザーに理解させました。KuCoin 5.0の統合口座は、その仕組みを完全に廃止。一度入金すれば、すべてが簡単に利用可能(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、およびコモディティ。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急速に成長しているセグメントの一つが、もはや機関投資家だけのものではなく、取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができてませんか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、より洗練され、一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、仮想通貨が過去にあった場所ではなく、これから向かう場所に適したプラットフォームで始めましょう。
制限的な米国金融政策は、貸出金利を預金金利より速く見直す銀行を依然として支援している。FRBの2026年9月16日における金利引き上げにより、資金調達レートの範囲は3.75%~4.00%となり、中央値の年末予測は4.1%とされ、この背景は維持されている。FDICのデータによると、2026年第2四半期の業界全体のNIMは3.32%、地域銀行のNIMは3.81%であった。
Horizon Bancorpは、FTE NIMが4.37%でその体制を既に収益化しています。National Bank HoldingsはFTE NIMが3.94%、入金コストが1.93%です。Hope Bancorpは、資金調達コストの低下に伴い、1年前の2.69%からFTE NIMを2.96%まで拡大しています。
NIIを引き上げる同じ方針がクレジットコストを上昇させる可能性があります。入金ベータ、CREの集中度、SEPの更新に注目してください。この3銘柄は「長期間高金利」の観察銘柄ですが、成長が鈍化すれば自動的に勝者になるわけではありません。
「制限的な金利」とは、銀行にとって何を意味しますか?
これは、政策金利がインフレを抑えるのに十分な高さに維持されることを意味し、融資利回りを高めに保ち、預金コストが遅れればNIMを拡大させる可能性があります。
連邦準備制度が金利を高めに維持すると、すべての米国銀行は恩恵を受けるのでしょうか?
大口資金調達銀行や再価格設定が遅い資産を持つ銀行は、資金金利が高水準でもNIMが圧縮される可能性があります。
NIMが高いことは、収益が higher であるのと同じですか?
いいえ。引当金、非利子費用、および証券損失はNIMの利益を相殺することができます。
HBNC、NBHC、HOPEはどのくらいの頻度でNIMを報告しますか?
彼らは四半期ごとにSECの業績公表および10-Q提出書でNIMを報告しています。
このテーマについて、投資家はどの公式情報源を使用すべきですか?
連邦準備制度理事会FOMC声明およびSEP表、FDIC四半期銀行プロファイル、および企業の8-K/10-Q提出書類を使用してください。
免責事項:本記事は情報提供を目的としたものであり、財務的、法的、または投資アドバイスを構成するものではありません。デジタル資産と取引する前に、必ずご自身で調査を行ってください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。