

WTO:ステーブルコインはグローバルな支払いの3%に過ぎない——分散した規制が真のボトルネックである
数十年にわたり、国際貿易は複数の仲介貸借対照表、異なるタイムゾーン、手動の照合プロセス、および数日間の決済サイクルを伴うことが多い対応銀行ネットワークに依存してきました。
このような背景のもと、USDTやUSDCといった法定通貨と連動するステーブルコイン、および新しく登場した銀行やフィンテック企業が発行するトークンは、分散型金融やピア・ツー・ピアの取引ルートで広く採用されています。2020年から2024年半ばにかけて、世界的なクロスボーダー・ステーブルコインの取引高は、ドルの流動性とほぼ即時決済への需要を背景に35倍に拡大しました。
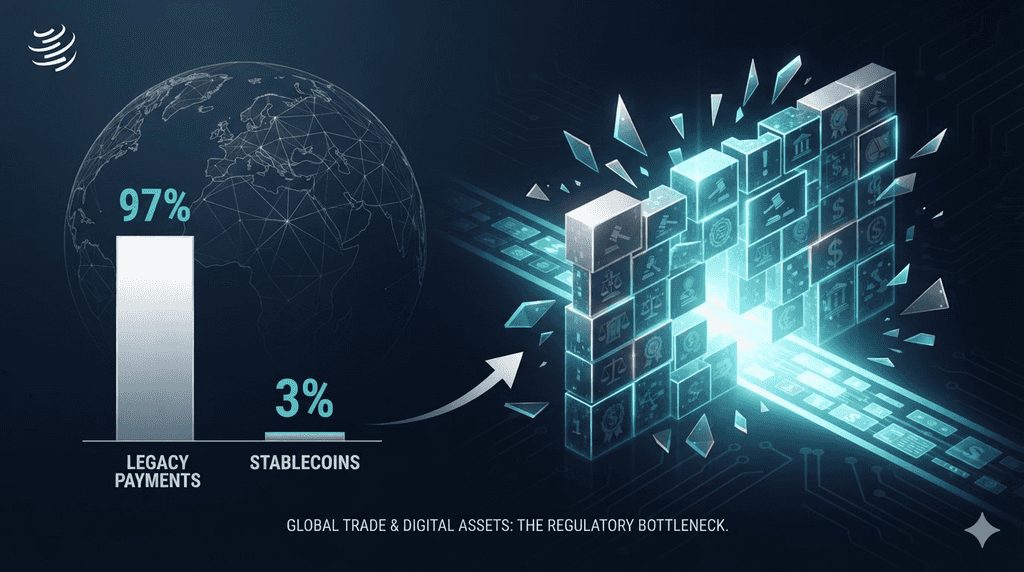
しかし、2026年9月14日の世界貿易・テクノロジー・デーに世界貿易機関(WTO)が発表した実証的評価によると、ステーブルコインは全球の支払い総額のわずか3%を占めている。
調査結果によると、デジタルドルが投機的取引や送金のニッチ市場を超えて企業のサプライチェーンに広がるのを妨げている主な障壁は、ブロックチェーンのスケーラビリティやネットワークのガス代、スマートコントラクトのパフォーマンスではありません。主な障壁は、グローバルな規制の断片化です。取引管轄区域間で統一された法的基準が整備されない限り、ステーブルコインは国際商業における未充分利用の決済メカニズムとして存続し続けます。
-
世界貿易機関(WTO)の調査によると、2020年から2024年半ばにかけて、国境を越えるステーブルコインの振替量は35倍に増加しましたが、ステーブルコインは依然として全球の国際決済総額の約3%に過ぎません。
-
WTOは、国境を越えた取引における広範な商業的採用の主要な障壁として、技術的なスループットやブロックチェーンの遅延ではなく、規制の断片化を特定しました。
-
金融安定理事会(FSB)の評価を引用すると、調査対象となった28の主要管轄区域のうち、11か所(約39%)のみがステーブルコインに対する包括的な規制体制を導入しており、クロスボーダーマーチャントは法的・管轄的な不確実性にさらされている。
-
このレポートは、ステーブルコインが、取引コスト、決済速度、アクセスの不平等、運用の非透明性、および為替(FX)のボトルネックという、従来の国際貿易における5つの長年の非効率を技術的に軽減できる能力を有することを確認している。
ステーブルコインの発行指標と現実の商業取引での採用の差は、ブロックチェーンベースの支払いインフラの現在の状態を示している。
35倍の成長サイクル
2020年初頭から2024年半ばにかけて、米ドルに連動するステーブルコインを介して決済された累積的な国境を越える取引量は35倍に増加しました。この期間中、ステーブルコインの流通供給総額は約200億ドルから1600億ドル以上に拡大し、年間決済取引高は数兆ドルに達しました。
この取引の活性化の大部分は、特定の市場セグメントによって推進されました:
-
オフショア資本移動:従来の銀行の遅延や送金締め切り時間に影響されず、地域別のデジタル資産取引所間で流動性を移動させる行為。
-
新興市場における資本保全:高インフレ地域の企業および個人が、デジタルドルを活用して地元通貨の価値下落をヘッジしています。
-
ピアツーピア(P2P)送金:ラテンアメリカ、東南アジア、サハラ以南アフリカにおける小規模で商品を伴わない両側送金ルート。
3%の市場の現実
これらの注目すべき数値にもかかわらず、WTOの調査では、ステーブルコインが国際決済総量の3%に過ぎないことが明確に示されています。従来の銀行ネットワークやSWIFT、Fedwire、CHIPSなどのインターバンク決済システムは、国境を越える取引総額の残り97%を引き続き処理しています。
この差異の理由は、ステーブルコインのボリュームの本質にあります。オンチェーンで記録されたステーブルコインの取引の大部分は、取引所間アービトラージ、自動市場メーカー(AMM)のリバランス、アルゴリズム取引、および分散型貸付の担保管理を反映しています。インボイス決済、送り状エスクロー、多国籍給与支払、および大口企業財務管理を伴う真の商業支払いは、観測されたオンチェーン活動のほんの一握りに過ぎません。
WTOの報告書は現在の市場の制限を強調しているが、基盤となる技術を否定しているわけではない。逆に、この研究はステーブルコインが国境を越えた商業における最も根強い5つの構造的摩擦に対処する技術的準備ができていることを強調している。
コスト削減
従来の国際送金では、複数の仲介機関を通じて手数料が発生します。対応銀行を介したビジネス間(B2B)支払いでは、受取銀行手数料、対応銀行仲介手数料、為替換算スプレッドが累積する場合が一般的です。世界銀行のベンチマークによると、小規模企業の跨境支払い手数料の平均は3%~6%であり、法人口座では1回の取引あたり25ドル~50ドルの固定手数料が課されます。
一方、パブリックブロックチェーンの振替は、トランザクションの名目上の価値に関係なく、Layer-2ロールアップや専用決済チェーンでは数セントの一部から、需要の高いベースレイヤーでは数ドルまでのネットワーク手数料が発生します。
決済速度と確定性
従来の対応システムは、標準的な商業銀行の営業時間、祝日、カットオフ時間に制限されるバッチ処理メカニズムに基づいて動作します。国際送金は通常、決済が完了するまでに2〜5営業日(T+2〜T+5)かかります。
ステーブルコインは、公開台帳上で数秒から数分以内に決定的でプログラム可能な決済を実現し、継続的に動作します。この操作速度により、決済キューが排除され、国際貿易参加者の流動資本要件が削減されます。
サービスが不足している市場への金融アクセス
新興経済国における輸出業者および中小企業(SME)は、グローバルマネーセンターバンクが進める「リスク軽減」トレンドに伴う運用コストやコンプライアンス要件のため、対応銀行ネットワークへのアクセスにしばしば障壁に直面しています。過去10年間で、主要な国際銀行は、マネーロンダリング(AML)コンプライアンスの負担を減らすために、開発途上国での何千もの対応関係を終了してきました。
パブリックブロックチェーンは、許可不要のアクセスレイヤーを提供します。インターネットに接続できるあらゆる企業は、暗号化ウォレットを設定し、米ドル建てトークンで国際決済を受け取り、大手外国銀行との直接的な関係なしに越境取引に参加できます。
運用の透明性
従来の国際送金の追跡は、これまで曖昧でした。支払金が相手銀行チェーンに入ると、受取機関が勘定記録を確認するまで、監視されていない振替のように見えます。エラーが発生した場合、不足した資金を追跡するには、複数の機関に手動で調査依頼を出す必要があります。
公開分散台帳は、検証可能でタイムスタンプ付きの透明性を提供します。購入者と販売者は、それぞれオンチェーンで取引状況、送信者アドレス、受信者アドレス、決済ブロックを独立して検証でき、調整の紛争を排除し、監査のオーバーヘッドを削減します。
外国為替(FX)と資本統制
厳格な地域通貨の割当または流動性の低い国内通貨取引市場が適用される管轄区域では、多国籍の購入者と供給者は、公式な銀行チャネルを通じて米ドルを取得する際にしばしば遅延に直面します。
ステーブルコインは、高流動性のドル相当資産への代替アクセスを提供し、商業企業が地元の中央銀行による流動性制限や高い通貨変換マージンに直面することなく、取引を直接決済できるようにします。
比較分析:従来の相手銀行取引とステーブルコイン
| 運用次元 | 従来の相手銀行取引 | 法定通貨担保ステーブルコイン |
| 通常の決済時間 | 2~5営業日(T+2~T+5) | リアルタイム(秒単位から分単位、24時間365日) |
| 取引仲介者 | 送金元銀行、中間対応銀行、中央決済機関、受取銀行 | パブリックブロックチェーンネットワークのバリデーター/ノード |
| 手数料構成 | 階層的な手数料、為替スプレッド、固定送金手数料(25~50ドル以上) | ネットワークガス代(予測可能;1ブロックあたりの取引ごとに固定) |
| 追跡と照合 | 不透明;両側のSWIFT gpiまたは手動での追跡リクエストが必要です | トランザクションハッシュを通じて、パブリックレジャー上で完全に監査可能 |
| カウンターパーティー依存 | 対応する二国間クレジットラインへの厳格な依存 | 直接ピアツーピアの元帳残高振替 |
| 規制上の立場 | 世界で認められた標準的なコンプライアンスフレームワーク | 断片的であり、個々の管轄区域間で大きく異なる |
デジタル資産がもたらす測定可能な効率性にもかかわらず、ステーブルコインの利用率が3%にとどまる理由は何か?WTOの調査では、この停滞を一つの要因、すなわち統一的で予測可能な国際的な規制枠組みの欠如に起因していると指摘している。
FSBの評価:39%の準拠率
報告書のプレゼンテーション中、WTOサービス貿易および投資部長のフアン・マルチェッティは、金融安定理事会(FSB)の実証データを強調しました。
28の主要なグローバル金融管轄区域を評価したところ:
-
ステーブルコイン発行者、保管者、および支払い仲介業者を対象とした包括的で機能的な規制体制を導入した管轄区域は、11か所(約39%)にとどまった。
-
調査対象の管轄区域(17か国)の60%以上が、ステーブルコインに関する包括的な法的定義、運用準備金の義務、償還保証、または特定の規制枠組みを欠いていた。
この統計的格差は、企業が複数の大陸にまたがる貿易パートナーとの国境を越える取引をステーブルコインで決済する際に、即座に矛盾する法的・運用基準に直面することを示している。
規制の断片化のリスク
多国籍企業、産業用輸入業者、国際小売チェーンは、運用上の曖昧さに基づいて財務を運営しません。年間数億ドルの在庫を扱う企業にとって、ある港では法的に認可されているが、別の港では未規制または準拠していないと分類される決済ルートを利用することは、重大な法的・運用上のリスクをもたらします:
不明確な法的分類:ある国では、ドルに連動するステーブルコインは電子マネー通貨として分類される可能性があります。別の管轄区域では、セキュリティ、入金、商品、または未承認の外国為替商品として分類される可能性があります。
非対称な償還保証:企業の財務担当者にとっての主な懸念は、額面価値での償還の法的執行可能性である。オフショアのステーブルコイン発行体が流動性問題や銀行取引の摩擦に直面した場合、法定準備金の透明性や基礎資産への直接的な請求権がない管轄区域に所在する企業保有者は、資産の減損を経験するリスクにさらされる。
AML/CFTおよび制裁の執行:企業は厳格なマネーロンダリング防止およびテロ資金供与防止(AML/CFT)枠組みに準拠しなければなりません。ウォレットスクリーニング手法、トラベルルールの実装、規制監督基準は国によって大きく異なるため、企業のコンプライアンス担当者は、自社に責任をもたらす取引ルートの承認を拒否することがよくあります。
税務および会計の曖昧さ:異なる管轄区域では、ステーブルコイン保有に対して矛盾する会計基準を適用しています。一部の税務当局はステーブルコインを現金同等物と見なす一方で、他の当局はそれを無形資産と分類し、日常的な商業インボイスの支払いごとに複雑な資本利得報告が求められます。
法定コンプライアンスを超えて、WTOの3%という統計は、従来の卸売取引決済の実際の状況を示しています。既存の銀行システムは、現在のパブリックステーブルコインネットワークが本来的に再現できない企業向けサービスを提供しています。
運転資金および貿易クレジットライン
国際的なB2B取引は、通常、納品時に現金払いという単純な形では行われません。世界の貿易の大部分は信用取引に依存しています:
-
信用状(LC):銀行は信頼できる仲介者として、輸出荷物の書類が確認された時点で輸出業者への支払いを保証します。
-
口座開設融資:輸入業者は、商業金融機関が提供する繰り返し利用可能なクレジットラインを担保に、商品の納品後30日、60日、または90日後に支払いを行います。
現在の公開されているステーブルコインは、主に即時現金決済手段として機能しています。これらは流動性を振替しますが、機関トレーダーが求める組み込まれたクレジット、リスクアンダーライティング、および紛争解決サービスを本質的に提供しません。プログラム可能なスマートコントラクトによるクレジットファシリティが、機関取引ファイナンス契約を安全に代替できるようになるまで、ステーブルコインは純粋な現金取引に限定され続けます。
貸借対照表の流動性と財務管理
大手企業は、商業銀行と直接連携する包括的な流動性管理システムを通じて運転資金を管理しています。企業の現金残高はovernight金利を発生させ、法定の限度額まで連邦預金保険で保護され、コマーシャルペーパー、レポ、通貨ヘッジ市場に統合できます。
完全にコラテラルで支えられている非収益性ステーブルコインであっても、企業の財務担当者には機会コストを課す。リスクフリーの主権金利が依然として高い状況で、企業の貸借対照表に無利子のデジタルトークンを数百万ドル分保有することは、財務的に非効率である。収益性があり、利子を分配するステーブルコインは技術的には実現可能であるが、その導入はグローバルな証券法の下で追加の規制の障壁を生む。
ステーブルコインが世界の取引決済における3%から意味のあるシェアへと拡大するには、規制当局、銀行、テクノロジー提供者間での構造的な調整が必要です。
多国間規制の調和
欧州連合の仮想資産市場規制(MiCA)、米国のNYDFS信頼基準、シンガポールおよびアラブ首長国連邦のライセンス枠組みなどの個々の国家枠組みは、規制の明確化に向けた前向きな進展である。しかし、二国間および多国間の相互承認協定は依然として必要である。
金融安定理事会、バーゼル銀行監督委員会、およびWTOなどの国際機関は、準備資産の裏付け、預かり分離、および規制準拠の相互運用可能な定義の確立に取り組む必要があります。標準化されていない国境を越えるフレームワークが存在する限り、多国籍企業は標準化されていない支払いインフラを避け続けるでしょう。
規制された金融仲介者との連携
商業用ステーブルコインの未来は、完全な仲介排除ではなく、規制された銀行インフラとの統合にかかっている。コンプライアンスを満たし、銀行が後援するステーブルコインや機関向け保管ネットワークの拡大は、現実的な前進の道を提供する。企業が機関グレードの口座内でステーブルコインを保有し、振替できるようになれば、保管リスク、カウンターパーティーへの露出、税務報告に関する懸念が次第に解消し始める。
スマートトレードインフラとの統合
-
電子送り状と通関手続きの公開確認により、スマートコントラクトがステーブルコインのエスクロー残高を自動的に解放します。
-
企業向けで、過剰担保またはアイデンティティ認証されたクレジット市場の開発。これにより、ワークイングキャピタルの資金調達がステーブルコインで直接提供されます。
世界貿易機関の分析は、ステーブルコインの採用状況を明確に示しています。デジタルドルは、高頻度取引、海外流動性管理、地域的な小口振替において既に実用性を確立しています。しかし、それらが国際支払い総額の3%を占めていることから、デジタル資産は依然として伝統的な貿易金融には意味のあるレベルで浸透していないことが確認されています。
主な制約は技術的なスケーラビリティやスループットではない。それは規制の断片化である。主要な金融管轄区域の60%以上が明確で調整されたステーブルコイン政策を実施していないため、国境を越えてこれらの資産を使用することによる法的・運用上のリスクは、企業のサプライチェーンにとって依然として抑止的である。
持続的でリアルタイム、低コストな国際決済を実現するための技術はすでに存在しています。重要な変数は、従来の銀行間システムが自ら近代化し効率の差を縮める前に、国際的な政策立案者が統一された規制の基準を調整できるかどうかです。
市場のニュースは速いですが、それをどこで実行するかが同じくらい重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が実際にあなたに変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、あなたの資金を「スポット」「証拠金」「先物」の別々の口座に分けて管理し、その理由を理解することを求めていました。KuCoin 5.0の統合口座は、それを完全に廃止し、一度入金すれば、すべてがそのまま利用可能です。
-
株式、インデックス、および商品。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールド資産(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーを、あなたの暗号資産口座内で直接利用できます。グローバル金融市場で最も急成長しているセグメントの一つが、もはや機関投資家だけのものではなく、取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができていませんか?KCUSDを使えば、ステーブルコインが毎日自動再投資で利子を稼ぎます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reserves を自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう先に合わせて構築されたプラットフォームで始めましょう。
WTOの報告書はステーブルコインの採用について何と言っていますか?
世界貿易機関は、2020年から2024年半ばにかけて、国境を越えるステーブルコインの振替量が35倍に拡大した一方で、ステーブルコインは依然として世界の国境を越える支払いの約3%に過ぎないと報告しました。WTOは、商業取引における広範な採用を妨げる主な障壁として、各国の規制の断片化を特定しました。
なぜステーブルコインは国際決済の3%しか占めていないのでしょうか?
ステーブルコインの取引の大部分は、投機的取引、取引所の流動性、およびプロトコル間の分散型金融活動を表している。真の国際商業取引は、コンプライアンスの明確さ、組み込まれたクレジットライン(例:信用状)および確立された財務管理システムにより、依然として従来の相手銀行ネットワークによって主にサービスされている。
企業がステーブルコインを使用することを妨げる主な規制リスクは何ですか?
企業は、国によって異なるステーブルコインの法的分類、AML/CFT規則に関する一貫しないコンプライアンス要件、不均一な準備金裏付けと償還保証、および企業の貸借対照表における不確実な税務取り扱いに直面しています。
金融安定理事会(FSB)はステーブルコインの規則に関して何を発見しましたか?
WTO報告書に併記されたデータによると、調査対象となった28の主要な金融管轄区域のうち、ステーブルコインに対する包括的な規制枠組みを最終決定したのは11か所(約39%)にとどまり、60%以上が公式で明確なガイドラインを欠いている状況です。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。