

テスラ2026年第3四半期決算:収益は横ばい、純利益は43%減少
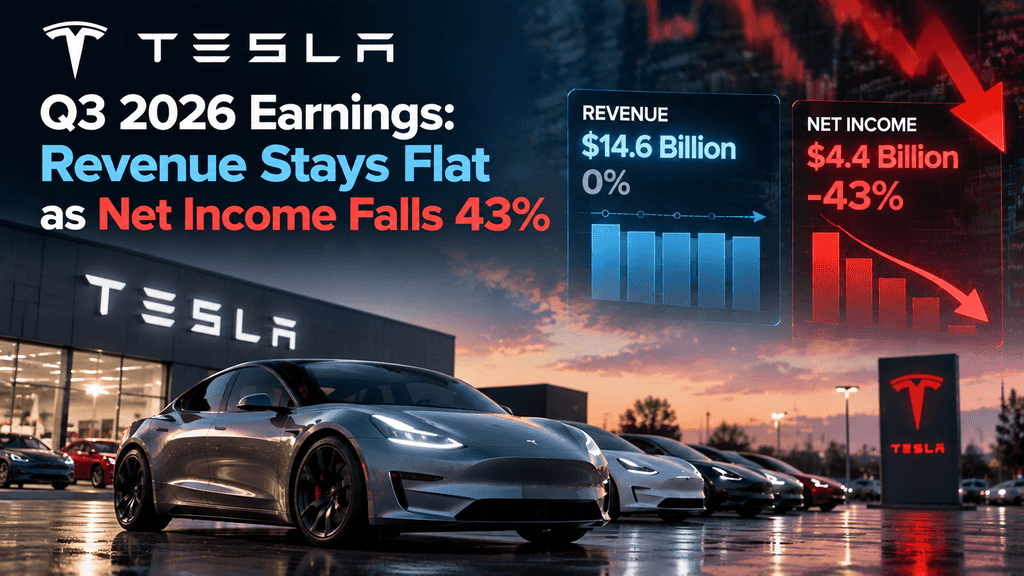
テスラの2026年第三四半期決算は、収益の安定性と収益性の間で広がる差を浮き彫りにした。電気自動車メーカーは、2026年9月30日終了の四半期における売上高を280億5千万ドルと報告し、前年同期とほぼ変わらなかった一方で、一般公認会計基準(GAAP)に基づく普通株主に帰属する純利益は43%減少して7億8700万ドルとなった。営業費用が急増したため、営業利益は56%低下して7億1800万ドルとなり、自動車事業の収益性がある重要な指標では改善したものの、証拠金に圧力がかかる状況となった。
結果は投資家にとって複雑な様相を呈しています。テスラは15億3千万ドルのフリーキャッシュフローを生み出し、市場予想を大幅に上回るとともに、調整済み一株当たり利益は0.48ドルで市場予想を上回りました。しかし、自動車およびエネルギー部門の収益は前年同期比で減少し、人工知能(AI)、ロボット工学、自動運転への支出は依然として主要な焦点となっています。核心的な疑問は、テスラがこれらの長期投資をコストがコア事業を上回ることなく持続的な成長に転換できるかどうかです。最新の結果は、今後の四半期において収益の質、運用効率、技術の商業化のスピードが重要なテーマであることを示しています。
-
収益は横ばいでした:テスラは2026年第3四半期に280.5億ドルの収益を計上し、前年同期は281.0億ドルでした。
-
GAAP純利益は43%減少:一般株主に帰属する純利益は7億8700万ドルに低下し、営業利益は56%減少して7億1800万ドルとなりました。
-
調整済み利益が予想を上回りました:調整済みEPSは約0.45ドルの市場予想を上回る0.48ドルに達しました。
-
フリーキャッシュフローが上方修正を示した:テスラは、資本支出が前年同期比110%増の47億3千万ドルとなったにもかかわらず、15億3千万ドルのフリーキャッシュフローを報告した。
-
業績は不均一でした。自動車部門の収益は3%減少し、エネルギー生成・貯蔵部門の収益は16%低下しましたが、サービスその他の収益は33%増加しました。
-
AIとロボティクスは戦略の中心であり、投資家たちは、自動運転、Robotaxi、Optimusへの投資が意味のある商業的リターンを生み出すかどうかを注目する。
テスラの第3四半期の業績は、安定した収益が必ずしも安定した利益につながるわけではないことを示している。総収益は280億4600万ドルで、2025年第3四半期の280億9500万ドルからわずかに減少した。一方、総粗利益は9%増加して54億9400万ドルとなり、同社が生産経済性の改善を一定程度維持していることを示唆している。しかし、営業費用は39%増加して47億7600万ドルとなり、その改善の大部分を吸収し、営業利益の大幅な減少に寄与した。
GAAPと非GAAPの結果の違いは特に重要です。一般に接受された会計基準(GAAP)に基づく普通株主向け純利益は、前年同期の13億7300万ドルから7億8700万ドルに減少し、希釈されたGAAP EPSは0.39ドルから0.22ドルに低下しました。一方、非GAAP純利益は16億9700万ドルで4%減、調整済み希釈EPSは0.50ドルから0.48ドルに低下しました。これらの指標は異なる会計処理を使用しているため、調整済み数値を報告された利益と交換可能であるように提示してはなりません。
| 財務指標 | 2026年第3四半期 | 2025年第3四半期 | 前年同月比変動幅 |
| 総収益 | 280.5億ドル | 281億ドル | ほぼ横ばい |
| 合計総利益 | 54.9億ドル | 50.5億ドル | 0.09 |
| 運営費用 | 47.8億ドル | 34.3億ドル | 0.39 |
| 営業利益 | 7億1800万ドル | 16.2億ドル | -56% |
| 一般公認会計基準に基づく普通株主に帰属する純利益 | 7億8700万ドル | 13.7億ドル | -43% |
| GAAP調整後1株当たり利益 | $0.22 | $0.39 | -44% |
| 調整済み希薄化EPS | $0.48 | $0.50 | -4% |
| フリーキャッシュフロー | 15.3億ドル | 39.9億ドル | -62% |
出典:Teslaの2026年第3四半期財務要約。数値は四捨五入されています; パーセンテージ変動幅は報告値に基づいています。
テスラの調整済みEPSは期待を上回ったが、報告された利益の減少は依然として顕著である。GAAPと調整済み結果の差異は、投資家がその差を説明する費用や会計調整を検討する必要があることを意味する。最も有用な解釈は、一方の指標が他方を相殺するというわけではないが、テスラは調整済み利益で期待を上回る業績を達成した一方で、報告された収益性は引き続き圧力を受けているということである。
テスラの利益減少は、運営費用の増加、主要な2つの事業セグメントからの収益の弱体化、および増加する投資要件の組み合わせを反映しています。同社の営業利益は16億2400万ドルから7億1800万ドルに減少し、営業利益率は5.8%から2.6%に縮小しました。この減少は総収益の変動よりもはるかに急激であり、コストの増加と収益構成が売上高の数字単体よりも重要であることを示しています。
経営費用の増加が証拠金に圧力を与えています
2026年第3四半期の営業費用は47億7600万ドルに達し、前年同期の34億3000万ドルから増加しました。研究開発は、同社がAI、自動運転、ロボティクスを推進する上で重要な支出項目ですが、営業費用の増加のすべてがこれらのプロジェクトに起因するわけではありません。販売、管理その他の営業費用も合計に寄与しています。この財務概要は増加の規模を示していますが、完全な説明には、単一のイニシアチブにすべての増加を帰属させるのではなく、詳細な費用開示を検討する必要があります。
結果として生じる証拠金圧力は簡単に理解できます。収益はほとんど変化しなかった一方で、営業費用は約13億5千万ドル増加しました。粗利益は改善しましたが、その増加幅はより大きな営業費用の基盤を相殺するには不十分でした。投資家にとって、これは営業レバレッジに関する重要な疑問を提起します。テスラは、営業利益を以前の水準に戻すために、より強い収益成長、より良いコスト効率、またはその両方を必要としています。
自動車の収益と利益の構成は依然として重要です
自動車部門の収益は前年同期比3%減の205億6千万ドルとなり、車両納車台数は約2.1%減の486,532台に減少しました。これらの数値は、前四半期からの納車台数の回復にもかかわらず、コアな車両事業が依然として圧力を受けていることを示唆しています。価格設定、モデル構成、地域別の需要、購入タイミングなどが、納車台数が報告収益にどのように反映されるかに影響を与えます。
ただし、規制クレジットを除くテスラの自動車事業の粗利益率は、前年同期の15.4%から18.1%に改善した。これは純利益の減少に対する重要な対照点である:同社はこの特定の自動車指標においてより高い収益性を達成したが、セグメントレベルの指標の改善は統合営業利益の増加にはつながらなかった。したがって、投資家は、収益全体の減少が車両製造経済性の悪化によるものだと仮定すべきではない。
AI投資は長期的なコストと実行の課題をもたらします
テスラは、車両製造の枠を超えて、AIコンピューティング、自律モビリティ、ヒューマノイドロボティクスへの野心を拡大しています。これらのプロジェクトは将来的な収益源を生み出す可能性がありますが、その商業的収益を完全に評価するには、エンジニアリングリソース、インフラ、資本が必要です。ロイターは、テスラの資本支出が当四半期で約47億3千万ドルに達し、前年同期比110%増加したと報じました。
運営費用と資本的支出の違いはここでは重要です。運営費用は認識された期間の営業利益に影響を与えますが、資本的支出は一般的に資産への投資を表し、即座にキャッシュフローに影響を与え、一部の費用は減価償却を通じて時間とともに収益に影響を与えます。したがって、テスラの純利益の43%の減少をすべて資本支出に帰因させることは不正確です。より妥当な結論は、同社が運営費用の増加と大規模な投資プログラムという二重の圧力に直面していることです。
テスラのセグメント別結果は、不均一な事業状況を示しています。自動車およびエネルギー生成・貯蔵の収益は前年同期比で減少しましたが、サービスその他の収益は大幅に拡大しました。この差異は、テスラの収益構成が変化していることを示唆していますが、サービスの成長はまだ、他の2つのカテゴリの弱さを補うには十分ではありません。
| ビジネスセグメント | 2026年第3四半期の収益 | 前年同月比変動幅 | 主要な含意 |
| 自動車 | 205.6億ドル | -3% | コア車両の収益は引き続き圧力を受けました |
| エネルギーの生成と蓄電 | 28.8億ドル | -16% | ストレージの導入が増えたにもかかわらず、収益は減少しました |
| サービスおよびその他の | 46.1億ドル | 0.33 | 収益の多様化を進める拡大する源泉 |
テスラの2026年第3四半期財務サマリー。
自動車:利益率の改善は、まだ全体的な成長の強化を意味しない
Teslaは、生産および納車更新報告によると、当四半期に464,391台の車両を生産し、486,532台を納車しました。納車台数は2025年第3四半期の497,099台より低くなりました。前年同期との比較では、米国連邦電気自動車税控除の満期前に一部の顧客が購入を前倒ししたため、前年同期が異常に強かったことが反映されています。この比較効果は重要ですが、現在の需要、価格設定、競合状況を評価する必要性を排除するものではありません。
規制クレジットを除いた自動車の粗利益率の改善は、より前向きなシグナルを示している。しかし、テスラは納車台数を維持しつつ、価格帯全体で競争しながらこの改善を継続できることを示す必要がある。今後の報告書は、単一の指標をビジネスの完全な姿と見なすのではなく、納車成長率、平均販売価格、自動車利益率、営業利益を総合的に評価すべきである。
エネルギー貯蔵:導入の拡大と収益は異なる動きを示す可能性があります
テスラは2026年第3四半期に137億ワット時(GWh)のエネルギー貯蔵製品を導入し、前年同期の125億ワット時から増加しました。しかし、導入量の増加にもかかわらず、エネルギー生成および貯蔵の収益は16%減少して28億8100万ドルとなりました。この差は、導入台数を収益や収益性の指標として代用すべきでないことを示しています。製品構成、プロジェクトのタイミング、収益認識のタイミングは、導入台数と報告された売上との関係に影響を与える可能性があります。
テスラにとって、エネルギー貯蔵は自動車販売の重要な補完要因であり続け、電力網規模の蓄電およびエネルギーインフラへの需要が変化する中で特にその重要性が高まっている。しかし、第3四半期の数値は、このセグメントがすでに収益成長を加速させているという主張を裏付けていない。投資家は、導入が今後の四半期で持続的な収益とより強固な証拠金を生み出すことができるかどうかを確認する必要がある。
サービスとFSD:テスラの収益構成における拡大する部分
サービスその他の収益は前年同期比33%増の46億500万ドルとなりました。このカテゴリには、車両販売以外のサービスその他の事業が含まれており、テスラの広範な事業の発展を示す重要な指標です。ただし、このカテゴリには複数の事業が統合されているため、その成長だけでは、どのソフトウェア製品からどの程度の収益が発生したかを特定することはできません。
報告された企業データによると、テスラのアクティブなフルセルフドライブ(監視付き)サブスクリプションは、1年前の104万から約174万に増加しました。サブスクリプションの成長は、時間とともに継続的な収益モデルを支える可能性がありますが、アクティブなサブスクリプションは、新規購入者がその機能を受け取る割合と混同すべきではなく、1ユーザーあたりの平均収益や製品が純利益に与える貢献度を独立して示すものでもありません。重要な問いは、サブスクリプションの成長が持続的で測定可能な財務的メリットを生み出すかどうかです。
テスラは2026年第3四半期に、資本支出が47億3200万ドルに増加したにもかかわらず、15億3100万ドルのフリーキャッシュフローを生み出しました。ロイターによると、この結果は市場が予想していた大幅なキャッシュアウトフローを大きく上回るものでした。同社はまた、営業活動によるキャッシュとして62億6300万ドルを報告し、四半期末には454億4700万ドルの現金、現金同等物および短期投資を保有していました。
フリーキャッシュフローと純利益は、財務パフォーマンスの異なる側面を測定します。純利益は、非現金費用その他の項目を含む会計基準に基づいて計算され、一方でフリーキャッシュフローは、営業キャッシュフローから資本支出を差し引いて一般的に計算されます。したがって、企業は純利益が減少している一方で、プラスのフリーキャッシュフローを報告することが可能です。テスラのプラスの結果は、短期的な財務能力の証拠を示していますが、営業利益の悪化を消し去るものではありません。
資本支出は、アナリストたちの約75億ドルという予想を下回った。ロイターは、テスラが2024年通年の資本支出予測を250億ドル以上から約200億ドルに引き下げたと報じている。この調整は、予想と実際のキャッシュフローの差を説明する手がかりとなるが、特定のAI、ロボティクス、または自動運転プロジェクトが中止されたことを示す証拠は得られていない。より適切な解釈は、同社が複数の資本集約的なイニシアチブを推進する中で、投資ペースとキャッシュ生成の両方に注目すべきであるということである。
テスラの長期戦略は、AIへの投資が車両販売を超えて商業的リターンを生み出せるかどうかにますます依存している。同社は、自動運転、ロボタクシー事業、バッテリー技術、AIコンピューティングを重要な優先事項として特定している。これらの取り組みはテスラの対象市場を拡大する可能性があるが、技術開発、規制承認、大規模な商業導入が必ずしも同じペースで進むわけではないため、実行リスクも伴う。
ロボタクシー:商業規模が鍵となる試練
テスラのロボタクシーへの野心は、自律走行車両が大規模に安全かつ信頼性高く、経済的に運用できる場合、サービスベースの収益源を生み出す可能性がある。しかし、投資家はデモンストレーションや限定的な導入と、成熟した商業ネットワークとを区別する必要がある。最も関連性の高い指標には、運用中の車両数、地理的カバー範囲、規制許可、利用回数、車両利用率、および1回の移動ごとの経済性が含まれる。
意味のある技術的進展でも、報告された利益の改善には時間がかかる可能性があります。商業サービスは、車両コスト、保守、保険、コンピューティングおよび運用サポートをカバーしつつ、十分な収益を生み出す必要があります。Teslaがこれらの要因を評価するのに十分な運用データを公開するまで、Robotaxiは大規模な利益の確立された源泉ではなく、潜在的な成長機会と見なすべきです。
Optimus:製造上の利点を実証する必要がある
テスラのオプティマス人型ロボットプロジェクトは、同社がAIおよび製造の専門知識を物理的自動化に適用しようとする野心を反映しています。原則として、ロボットは繰り返しの産業タスクを支援し、今後の外部販売の機会を生み出す可能性があります。しかし、このプロジェクトの財務的価値は、信頼性、製造コスト、有用な機能、およびロボットが実際の運用環境で実行できるタスクの範囲に依存します。
投資家は、生産マイルストーンの実績、テスラ施設内での導入、生産性の向上の計測可能な証拠、および将来的な外部顧客の需要を探すべきです。発表された目標やデモンストレーションは、商業的な納品と同等ではありません。企業が経済的リターンの明確な証拠を提供するまで、Optimusは財務的貢献を定量的に評価することが難しい長期的な戦略的投資です。
AIインフラとテスラ・スペースXの潜在的な関係
テスラのAI戦略は、コンピューティング能力、インフラ投資、資本配分についても疑問を投げかけている。テスラとスペースXの潜在的な関係については、両社の統合についての議論が検討されているという報道を受け、注目を集めている。しかし、探索的な議論は取引が実施されることを意味するものではなく、どのような可能性のある取引であっても、テスラの現在の四半期の営業業績とは別に評価される必要がある。
投資家にとって、核心的な問題はテスラの技術戦略がいかに雄大に見えるかではなく、同社が健全な証拠金と十分なキャッシュ生成を維持しながら、その戦略を資金調達できるかどうかである。AIインフラは今後の製品やサービスを支える可能性があるが、投資収益率は、そうした能力がどのくらい迅速に有料顧客の獲得、運用効率の向上、またはその他の測定可能な経済的メリットにつながるかに依存する。
テスラの次期決算報告では、自動車部門の粗利益率の改善が、統合された利益の向上につながるかどうかが示される必要がある。第3四半期の結果は、収益成長だけでは不十分であることを示唆している。営業費用は売上をはるかに上回る速さで増加し、営業利益は大幅に低下した。したがって、投資家は、車両需要を維持しつつ、より高い成長を遂げる事業を拡大しながら、収益に対する営業費用の安定化を図れるかどうかに注目すべきである。
以下の指標は、今後の結果を評価する際に特に役立ちます。
| インジケーター | 監視すべき項目 | なぜそれが重要なのか | 前年同月比変動幅 |
| 車両の納入台数と平均販売価格 | ボリュームの成長と価格動向 | 自動車需要が収益成長を支えられるかどうかを示します | ほぼ横ばい |
| 運営費用および運営マージン | 売上に対する費用の増加 | テスラの運営効率が改善しているかを示します | 0.09 |
| 自動車の粗利益率 | 規制クレジットを除く証拠金 | 基盤となる車両の経済性を評価するのに役立ちます | 0.39 |
| フリーキャッシュフローと資本支出 | 投資要件とともにキャッシュを生成 | 拡張に残っている財務的余力の量を示します | -56% |
| ソフトウェアおよび自動運転の商業化 | 継続的な収益と計測可能な運用成果 | 新しい技術が持続可能な収益を支えられるかをテストします | -43% |
| GAAP調整後1株当たり利益 | $0.22 | $0.39 | -44% |
| 調整済み希薄化EPS | $0.48 | $0.50 | -4% |
| フリーキャッシュフロー | 15.3億ドル | 39.9億ドル | -62% |
テスラの市場の反応は、四半期結果と長期的な期待の違いをも示している。ロイターは、決算発表後、延長取引で株価が当初上昇したと報じた一方、アソシエーテッド・プレスは後日、約3.2%の下落を報告した。これらの異なる状況は、基盤となる財務数値の矛盾ではなく、取引終了後の取引における変動幅を反映している。
最終的に、投資家にはテスラがその技術的な野心を繰り返しの財務的リターンに交換できるという証拠が必要です。自動車部門の利益率の向上、運用費用の抑制、サービス収益の増加が同時に見られる場合、持続的な回復はより説得力があります。個々の指標の孤立した改善ではなく、これらが同時に実現することが重要です。
テスラの2026年第3四半期決算は、現在の収益性と長期的な拡大の間で困難なバランスを取っていることを示している。売上高は280.5億ドルとほぼ変化がなく、GAAP純利益は43%低下して7億8700万ドルとなり、営業利益は56%減少した。営業費用の増加や自動車およびエネルギー部門の収益の弱さが圧力を高めたが、規制クレジットを除く自動車の粗利益率は改善し、調整済みEPSは市場予想を上回った。
15億3千万ドルのフリーキャッシュフローは、テスラの近い将来の財務状況について前向きなシグナルを示しているが、利益の質や今後の成長コストに関する懸念を完全に消し去るものではない。AI、ロボタクシー、オプティマスは同社のビジネス機会を拡大する可能性があるが、それらの最終的な価値は商業的な実行力と明確なリターンに依存する。投資家にとって最も重要な問いは、テスラが技術への投資を持続的な収益成長と強化された営業利益率に変えることができるかどうかである。今後の数四半期は、現在の利益圧力が一時的なものなのか、それとも同社の進化するビジネスモデルにおけるより持続的な課題を反映しているのかを明確にする手助けとなるだろう。
TeslaはいつQ3 2026の業績を発表しましたか?
テスラは2026年10月21日、米国株式市場の取引終了後に2026年第3四半期の財務結果を発表しました。この四半期は2026年9月30日までを対象とする3か月間です。
テスラの自動車事業の粗利益率と営業利益率の違いは何ですか?
自動車の粗利益率は、企業の自動車収益のコストに含まれる直接原価を差し引いた後の自動車収益の割合を示します。営業利益率は、営業費用を反映した後の総収益に対する営業利益の割合を示します。この2つの指標はビジネスの異なるレベルをカバーしており、交換可能であるかのように比較すべきではありません。
テスラは拡張に数十億ドルを支出しながら、なぜ正のフリーキャッシュフローを報告できるのか?
フリーキャッシュフローは、営業キャッシュフローから資本支出を差し引いて計算されます。営業キャッシュインフローが十分に大きければ、企業は大規模な投資を行っても正のフリーキャッシュフローを生み出すことができます。正のフリーキャッシュフローは、すべての事業セグメントが利益を上げている、または純利益が増加していることを必ずしも意味しません。
テスラの財務報告における非GAAP利益とは何ですか?
Non-GAAP利益は、企業が定めた方法論に基づいて報告された結果を特定の項目について調整した財務指標です。これらは、運営パフォーマンスの特定の側面を検討するのに役立ちますが、GAAP利益の代わりにはなりません。投資家は、調整済み指標と報告された利益との間の再計算を確認した上で結論を導いてください。
テスラのエネルギー貯蔵デプロイメント数値は、収益とは別に評価されるべき理由は何ですか?
デプロイメントは、インストールまたは納品されたストレージ容量の数量を測定し、収益は報告期間中の事業活動から認識された価値を反映します。製品構成、プロジェクトスケジュール、収益認識の違いにより、デプロイメント量と収益が異なる方向に動くことがあります。両方の指標を追跡することで、セグメントのパフォーマンスをより包括的に把握できます。
免責事項:このコンテンツは情報提供を目的としたものであり、投資アドバイスを構成するものではありません。投資にはリスクが伴います。ご自身で調査してください(DYOR)。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。