

2026年のリアルワールド資産のトークン化:流動性と規制が依然として重要な理由
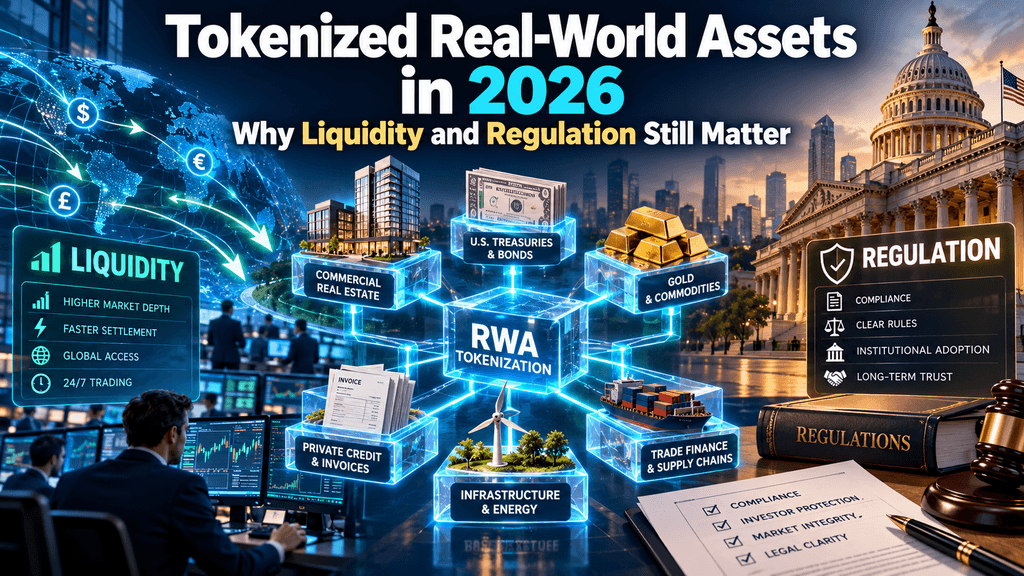
リアルワールド資産(RWA)のトークン化は、2026年に主要な金融機関が株式、債券、投資ファンドをブロックチェーンネットワークに導入することで、新たな段階に入ります。10月8日、Securitizeは、証券取引委員会(SEC)が9月に一部のオンチェーン証券市場に対して条件付き規制免除を導入したことを受けて、トークン化された米国株式の取引を開始しました。これらの展開は、トークン化が実験的なプロジェクトから実用的な金融アプリケーションへと移行していることを示唆しています。
RWA.xyzによると、分散型トークン化されたリアルワールドアセットは2026年10月に約390億ドルに達しました。しかし、資産価値の拡大が必ずしも活発な取引市場につながるわけではありません。多くのトークン化製品は、二次市場の流動性の不足、資産振替の制限、および投資家の権利に関する不確実性に依然として直面しています。従来の金融がブロックチェーンインフラをますます探求する中で、二つの質問が中心的な課題となっています。トークン化は意味のある流動性を生み出せるのか、そして規制は投資家保護を弱めることなく、より広範な採用を支援できるのか。
トークン化されたリアルワールドアセットは、ブロックチェーンネットワークに記録された従来の金融資産または物理的資産のデジタル表現です。その構造に応じて、これらのトークンは所有権の利益、契約上の請求権、投資ファンドの株式、または基礎資産への露出を表す可能性があります。その潜在的な利点には、より効率的な振替、プログラマブルな取引、改善された記録管理、およびデジタル金融インフラとの簡単な統合が含まれます。
市場は大幅に拡大しました。2026年10月9日現在、RWA.xyzは、分散型資産価値が約390.2億ドル、代表資産価値が3,519.7億ドル、資産保有ウォレットアドレスが約519万件であると報告しています。これらの数値は、トークン化の異なる側面を測定しています。分散型資産は一般的に、ブロックチェーンウォレットに発行および保有されるトークンを含み、代表資産はブロックチェーンを所有権記録または資産の表現の主な手段として使用する場合があります。この2つの値を単一の時価総額として合算すべきではなく、ウォレットアドレスを自動的にユニークな投資家として扱うべきではありません。
この拡大には複数の資産カテゴリが寄与しています。トークン化された米国財務省証券やマネーマーケットファンドは、収益を生むキャッシュマネジメント製品を求める機関投資家から注目を集めています。証券インフラの整備に伴い、トークン化された株式にも注目が集まっています。また、金裏付けトークン、プライベートクレジット、不動産製品はそれぞれ異なる投資用途を提供しています。ただし、これらの資産の流動性特性は大きく異なります。
| RWAカテゴリ | 一般的な基礎資産 | 主要な金融用途 |
| トークン化された国債 | 政府債とマネー・マーケット・ファンド | 収益とキャッシュマネジメント |
| トークン化された株式 | 上場株式 | 証券取引および振替 |
| トークン化されたコモディティ | ゴールドおよびその他の物理的資産 | デジタル商品への露出 |
| プライベートクレジット | ローンおよび債務証券 | 貸付と収益生成 |
| トークン化された不動産 | 不動産関連の投資関心 | 小額投資のアクセス |
資産の多様性の拡大は、トークン化の可能性を示していますが、同時に根本的な疑問を提起します:資産をオンチェーンで利用可能にすることで、実際に取引が容易になるのでしょうか?
流動性は、リアルワールド資産のトークン化が直面する最大の課題の一つです。ブロックチェーン技術はデジタル資産の振替を高速化できますが、市場の流動性は、投資家が大きな価格変動を引き起こすことなく意味のある数量を購入または売却できるかどうかに依存します。ある資産は、大きな発行価値を持っていながら、二次市場での取引がほとんどない場合があります。
トークン化は自動的に買い手を生み出しません
1億ドルのトークン化された資産を有するプライベートクレジットファンドを考えてみましょう。投資家は、ファンドへの出資権をブロックチェーンベースのトークンとして保有できますが、それだけではそのトークンにアクティブな市場が保証されるわけではありません。十分な買い手、売り手、プロフェッショナルなメイカーがいない場合、投資家は広いビッド・アスクスプレッドに直面したり、保有資産を売却できなかったりする可能性があります。
FinTechに2026年に掲載された論文Tokenized but Illiquid? Evidence from Real-World Asset Marketsは、Ethereumベースのトークン化された国債、金裏付け資産、プライベートクレジット関連トークンを調査した。その結果、発行済み資産価値だけでは観察された流動性を正確に示す指標とはならないことが明らかになった。金裏付けトークンは、調査サンプル内の多くの国債およびプライベートクレジット製品よりも、より広範な参加者と継続的な取引活動を示した。
これらの調査結果は、RWA市場の発展をトークン発行のみではなく、実際の取引参加と売買高を通じて評価すべきであることを示唆している。
取引流動性は償還流動性とは異なります
もう一つ重要な違いは、トークンを他の投資家に売却することと、その基礎資産の価値で償還することとの違いです。二次市場の流動性は取引活動に依存し、償還の流動性は発行者の契約上の義務、資産の可用性、および決済手順に依存します。
たとえば、トークン化されたマネーマーケットファンドは、適格な投資家に対して償還メカニズムを提供する可能性がありますが、リクエストは運用条件や処理要件の対象となる場合があります。プライベートクレジットや不動産資産は、その基礎となる投資が常に即座に流動化できないため、さらに大きな制限に直面する可能性があります。
これはブロックチェーンの決済速度と従来の資産の流動性との間に潜在的な不一致を生み出します。トークンは24時間365日転送可能であっても、その基盤となる価値が常に即座に換金できるとは限りません。したがって、24/7取引は24/7の流動性が保証されていると混同してはなりません。
分断された市場は追加の課題を生み出します
類似の資産が異なるブロックチェーンネットワーク上で発行されると、流動性が分散することもあります。トークン化された証券がEthereum、Solana、および許可型機関プラットフォームで別々に取引される場合、投資家は統合された市場ではなく、分断された流動性のプールに直面する可能性があります。
国際決済銀行は2026年7月に、複数のブロックチェーンネットワークがインフラ、資産、流動性を分断する可能性があると指摘しました。クロスチェーンブリッジやマルチチェーン発行はこれらの障壁を軽減する可能性がありますが、追加のセキュリティ、ガバナンス、運用上の依存関係をもたらします。
RWA市場が成熟するためには、迅速な取引に加えて、信頼できる価格設定、効果的なマーケットメイキング、アクセスしやすい償還メカニズム、そしてより強固な相互運用性が必要です。
規制の明確性は流動性と密接に関連しています。機関投資家や金融仲介者は、証券市場に参入する前に、実行可能なルールを必要とするからです。トークン化された資産はブロックチェーン上で動作する可能性がありますが、その基盤となる経済的機能は依然として従来の金融規制の対象となります。
SECの2026年イノベーション免除
2026年9月17日、米国証券取引委員会は、特定のトークン化されたナショナル・マーケット・システム株式に対して、一時的かつ条件付きのイノベーション免除を導入しました。このフレームワークにより、対象となるトークン化証券取引所は、許可された自動市場メーカーと流動性プールを用いて、限定的なオンチェーン取引を実施できます。
この免除は5年間有効であり、対象証券、市場活動、参加に関する制限を含みます。重要なのは、対象となるトークン化株式が、関連する議決権や配当権を含む、対応する従来の証券と同等の権利と特権を提供することです。発行者には、第三者によるトークン化契約に対して異議を唱える機会もあります。
この方針は重要な規制上の進展を示していますが、RWA取引の無制限な許可を意味するものではありません。SECは、特定の市場構造に対して定められた条件のもとで運用を許可しつつ、長期的な規制要件を検討しています。
法的所有権が依然として重要な理由
2026年1月、SECのスタッフは、発行者がトークン化した証券と、第三者が作成した証券を区別する声明を発表しました。これらの構成は、異なる所有権記録、保管関係、および投資家の請求を伴う可能性があります。
実際の証券に裏付けられたトークンは、投資家にその証券に対する法的に定義された権利を付与する可能性がありますが、シンセティックトークンは価格変動への経済的露出のみを提供する可能性があります。この違いは、保管機関が破綻した場合、発行体が破産した場合、または投資家が株主権を行使しようとする場合に特に重要になります。
米国以外では、規制アプローチも異なります。欧州連合の仮想資産市場規則(MiCA)は、金融商品として分類される仮想資産を一般の適用範囲から除外しており、トークン化された証券は既存の金融市場規則の対象となる可能性があります。結局のところ、法的明確性は、投資家が自らが所有するものを理解し、その権利を執行できるかどうかを把握するのに役立ちます。
トークン化された株式は、2026年のRWA市場で最も注目される開発の一つとなっています。最近のローンチは、従来の証券取引がブロックチェーンインフラに近づいていることを示唆していますが、広範な採用と一貫した深い流動性はまだ実証されていません。
Securitizeが米国株をオンチェーン化
10月8日、SecuritizeはSecuritize Stocksの提供を発表し、対象投資家に主要な米国株式へのトークン化されたアクセスを提供しました。初期提供には、Apple、Microsoft、Nvidia、Alphabet、Teslaを含む他の上場企業の証券が含まれます。
製品は当初、Securitizeの登録ブローカー・ディーラープラットフォームを通じてSolana上で運用されます。同社によると、これらのトークンは基礎となる株式と1対1で裏付けられており、対応するセキュリティ権利と経済的メリットを提供します。このアプローチは、株価を追跡するが同等の証券的利益を付与しない純粋なシンセティック製品とは異なります。
この開発は、従来の株式所有とブロックチェーンベースの振替および決済を結びつけるのに役立つ可能性があります。ただし、このローンチ自体は、これらの証券が従来の株式市場の対応する銘柄と同じくらいの厚さを持っていることを示すものではありません。
トークン化された株式は本当に24時間365日取引できるのか?
10月5日、OKXとインターコンチネンタル・エクスチェンジが共同で設立したOKXICEは、トークン化された米国株式取引プラットフォームの計画を提出しました。この提案は、従来の取引所の取引時間外にも証券市場へのアクセスを拡大するという、増加する関心を反映しています。
継続的な取引は利便性を向上させ、投資家がグローバルな出来事に迅速に対応できるようにします。ただし、通常の取引時間外の流動性は、積極的な参加者と信頼できる価格発見に依存します。基礎となる株式市場が閉鎖されている場合、参加者が減少することでスプレッドが広がったり、短期的な価格の変動が大きくなったりする可能性があります。
この違いは重要です:取引時間の延長は取引機会を生み出しますが、持続可能な流動性には資本、メイカー、および従来の証券インフラとの効果的な連携が必要です。
RWAトークン化への機関投資家の関心は、新しい投資商品の創出を超えて、現在複数の中間業者に依存している保管、コラテラル管理、資産振替、決済プロセスの改善にブロックチェーンを活用できるかどうかを大手金融機関が模索しています。
DTCC、証券をブロックチェーンへ移行
2026年7月15日、デポジトリ・トラスト・アンド・クリアリング・コーポレーション(DTCC)は、デポジトリ・トラスト・カンパニーを通じて保有されていた証券がブロックチェーンベースのトークンに変換され、本番環境での取引に使用されたことを発表しました。
この取り組みは、関連する権利と保護を維持しながら、トークン化された証券が既存の市場インフラとどのように共存できるかを示しました。DTCCは、2026年10月を対象としたより広範なトークン化サービスの計画も明らかにしましたが、7月の取引は、その後の本格的な商業導入の状況とは区別されるべきです。
この開発は、既存の取引後機関が主要な証券市場を既にサポートしているため重要です。これらの機関の参加により、トークン化資産は孤立したブロックチェーン製品のままではなく、機関向けの保管・決済・運用システムと統合される可能性があります。
トークン化された国債は実用的なユースケースを提供します
トークン化された国債製品およびマネーマーケットファンドは、機関がこの技術に興味を抱く理由を示しています。これらの資産は、金融機関が残高、振替、および適格担保を管理する方法を改善する可能性がありながら、なじみのある収益生成の露出を提供できます。
ブラックロックのBUIDLなどの製品は、従来の資産運用がブロックチェーンベースのインフラとどのように結びつくかを示しています。価値提案はトークンの継続的な取引を超えて、プログラム可能な決済やより効率的な資産移動により、特定の機関向けワークフローにおける運用の摩擦を軽減する可能性があります。
ただし、機関の採用は、信頼できる保管、償還の仕組み、適切な取引相手関係、および規制準拠に依然として依存しています。トークン化は、過剰な運用リスクを伴わずに既存の金融活動を改善した場合に、商業的に価値を発揮します。
リアルワールド資産のトークン化は、分散型金融内で利用可能な金融商品の範囲を拡大する可能性があります。従来のDeFiアプリケーションは、これまで主に暗号資産とステーブルコインに依存してきましたが、トークン化された証券や収益生成ファンドは、追加の担保および投資露出をもたらす可能性があります。
RWA担保およびステーブルコイン決済
トークン化された国債や出資利益は、承認された貸付および資金調達取引における有用な担保となる可能性があります。しかし、その統合には法的譲渡可能性、評価方法、清算手続き、および投資家資格制限が依存します。許可型セキュリティは、すべてのDeFiアプリケーションを通じて自由に流通できるとは限りません。
ステーブルコインは、トークン化された金融商品間の取引決済を改善することもあります。CircleがBlackRockのBUIDLファンドの対象保有者に対して、株式をUSDCと交換して振替できるようにした取り組みは、トークン化されたファンドがデジタルドルの流動性とどのように結びつくかを示しています。このような仕組みは、元の製品の契約条件を変更することなく、決済の摩擦を軽減する可能性があります。
RWAの成長はEthereumとSolanaにどのような意味を持つか?
Ethereumはトークン化資産の主要なネットワークであり続け、SolanaはSecuritize Stocksなどのイニシアチブを通じて注目を集めています。その他のパブリックおよびパーミッションドネットワークも、機関向け金融インフラを提供するために競争しています。
RWAの活動の拡大は、ブロックチェーントランザクション、 Custody サービス、およびスマートコントラクトの実行に対する需要を高める可能性があります。ただし、トークン化された資産の価値が上昇しても、ETH、SOL、その他のネイティブ暗号資産の価値が比例して上昇するとは限りません。
実際の利益は、トランザクション頻度、ネットワーク手数料、経済活動、および各ブロックチェーンエコシステムを通じた価値の流れに依存します。したがって、投資家はブロックチェーンインフラの採用と、その関連トークンに対する投資需要を区別する必要があります。
流動性や規制を超えて、トークン化資産は発行者と投資者の両方に影響を与える運用リスクに直面しています。スマートコントラクトの脆弱性、資産データの不正確さ、保管の失敗、ブロックチェーン記録と従来の所有権登録との不一致は、本来正当な金融商品を混乱させる可能性があります。
クロスチェーンインフラは追加の複雑さをもたらします。ブリッジ、相互運用プロトコル、許可型ネットワークは、管理者やサードパーティサービスに依存することがあり、潜在的な障害点を生み出します。基礎となる証券が財務的に健全であっても、技術的な問題により資産の振替が遅れる可能性があります。
基礎資産には、従来のリスクも引き続き存在します。ローンをトークン化しても、借り手のデフォルトを排除することはできません。不動産をトークン化しても、評価の不確実性や所有権紛争がなくなるわけではありません。投資家は、資産の財務的品質とトークン化の仕組みの信頼性を別々に評価する必要があります。
RWAの次の成長段階は、発行されるトークンの数よりも、それらのトークンが意味のある金融的実用性を備えるかどうかに左右される可能性があります。市場参加者は、アクティブな二次市場取引、管理可能なビッド・アスクスプレッド、透明な資産評価、信頼できる償還手続き、そして効果的な決済体制を示す必要がますます高まります。
ブロックチェーンに基づく資産表示と従来の市場機能とのギャップを埋めるために、機関向けインフラプロジェクト、規制された取引所、および相互運用性イニシアチブが役立つ可能性があります。しかし、資産カテゴリごとに採用状況は異なるでしょう。国債製品は既存のキャッシュマネジメント需要の恩恵を受ける可能性がありますが、プライベートクレジットや不動産は構造的な流動性制約に引き続き直面する可能性があります。
結局のところ、進展の最も強い証拠は、オンチェーンに表示される資産価値の量ではなく、投資家がトークン化された保有資産をどれほど効率的に使用し、振替し、資金調達し、退出できるかにあります。
一般投資家はトークン化されたリアルワールドアセットを購入できますか?
一部のトークン化資産は一般投資家に提供されていますが、他の一部は適格者または機関参加者に限定されています。対象資格は製品、管轄区域、および取引プラットフォームによって異なります。
RWAトークンは常に直接的所有権を表すのでしょうか?
いいえ。トークンの構造によっては、直接的所有権、ファンドの株式、契約上の請求権、または合成的エクスポージャーを表す可能性があります。投資家は発行者の法的文書を確認する必要があります。
投資家はRWA資産の裏付けをどのように確認できますか?
投資家は、発行者による開示情報、保管体制、準備金の確認、独立監査、および関連する法的文書を確認できます。ブロックチェーンの透明性だけでは、オフチェーン資産を検証できません。
RWAトークンはステーブルコインと同じですか?
いいえ。ステーブルコインは一般的に安定した基準価値を維持することを目的としていますが、RWAトークンは株式、債券、商品、投資ファンドなどの多様な資産を表すことができます。
トークン化資産は収益を生み出せますか?
一部のトークン化された国債資金、プライベートクレジット製品、その他の金融商品は収益を分配する可能性があります。リターンは、基礎資産、製品の期間、手数料、および関連するリスクに依存します。
市場のニュースは速いですが、どこでそれに対応するか equally 重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変革します。以下が実際にあなたにどう変わるかです:
-
すべてを一つの口座で。従来のプラットフォームは、資金を「スポット」、「証拠金」、および「先物」の別々の口座に分けて管理し、その理由をユーザーに理解させました。KuCoin 5.0の統合口座はこれを完全に廃止し、一度入金すればすべてが簡単に利用可能になります(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、および商品。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。グローバル金融で最も急速に成長しているセグメントの一つが、もはや機関投資家だけのものではなく、取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができてませんか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう場所に適したプラットフォームで始めましょう。
2026年には、市場参加の拡大、機関インフラプロジェクト、新たな規制の進展により、リアルワールド資産のトークン化が大幅な進展を遂げました。トークン化された株式取引やブロックチェーンベースの証券決済の登場は、従来の金融がこの技術をますます真剣に受け止めていることを示しています。
ただし、トークンの発行だけでは機能する金融市場は構築されません。持続可能なRWAの採用には、十分な流動性、実効性のある投資家権利、信頼できる保管、および既存の金融インフラとの効果的な接続が必要です。
トークン化の未来は、オンチェーンで移動する資産の数だけでなく、その資産が効率的に取引され、安全に決済され、明確な法的保護のもとで保有できるかどうかにかかっている。
免責事項:本記事は情報提供を目的としたものであり、投資、法律、または財務アドバイスを構成するものではありません。トークン化資産には、市場リスク、流動性リスク、運用リスク、規制リスクが伴う場合があります。製品の提供状況および投資家の資格は管轄地域によって異なります。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。