

KuCoin Ventures 週次レポート:高金利下で暗号資産が回復する中、米国がオンチェーン金融を規制強化
先週、米国の暗号資産規制において二つの注目すべき動向が生じた。9月15日、CLARITY法案を推進するための手続き的投票が上院で49対50で否決され、必要な60票に届かなかった。そして2日後、SECは、定義された範囲内で、特定のトークン化された米国上場株式のオンチェーン取引を促進することを許可するイノベーション免除を発表した。これらの二つの出来事は、単一の立法プロセスに注目が集まっていた状況から、議会の立法と既存の法令に基づく規制行動が並行して進む可能性へと市場の関心を移した。
CLARITY法は主にデジタル資産の分類、市場構造、およびSECとCFTCなどの機関間での規制責任の分担を対象としています。この手続き的投票の失敗は、立法に対して十分な議会の合意を築くことの継続的な難しさを浮き彫りにしました。しかし、この法案は廃止されていません。トム・ティリス上院議員はその後、再検討動議を提出し、修正された条文や追加の手続きを通じたさらなる進展の可能性を残しています。
一方で、議会の進展が鈍化する中、SECは証券法に基づく既存の権限内で、よりターゲットを絞ったオンチェーン証券パイロットを推進しました。9月17日、SECは対象となるトークン化証券取引所に対して、5年間の条件付き一時的免除を付与し、許可された自動市場メーカーおよび流動性プールを通じて、米国ナショナル・マーケット・システム内の上場株式をトークン化した「トークン化NMS株式」の取引を促進することを許可しました。SECは、これらのトークン化株式が、配当や議決権を含め、対応する従来の株式と同等の権利と特権を保有者に提供することを要請しています。基礎資産の実質的所有権を示さず、価格変動への露出のみを提供するシンセティック製品は、この免除の対象外です。
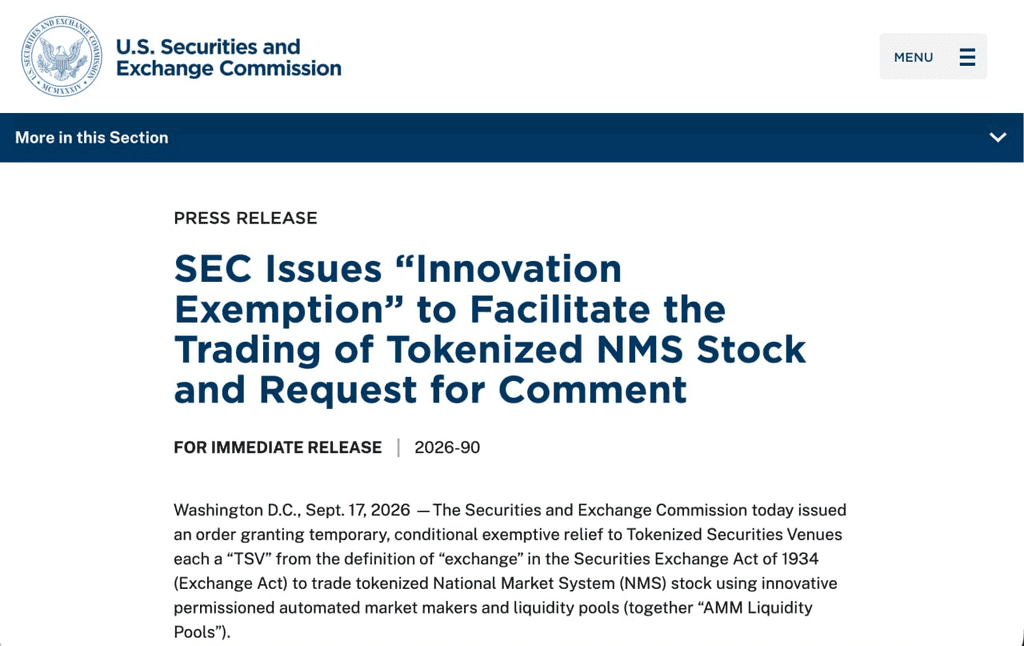
SEC公式ウェブサイト
除外措置の範囲は依然として比較的狭い。対象となる取引所は、アクセス、取引限度、開示、および公開され監査可能なスマートコントラクトに関する要件を満たさなければならない。対象となる株式の取引が停止された場合、そのトークン化された表現も取引を停止しなければならない。第三者が発行したトークン化株式については、元の株式発行者が事前通知を受け、異議を唱える権利を有する。したがって、イノベーション除外措置は、すべてのオンチェーン株式商品に対する統一的な規制枠組みというより、本物の証券所有権をオンチェーンに実現する特定のモデルに対する限定的なパイロットに近い。
注目すべきことに、イノベーション免除の発表後、オンチェーン取引インフラに関連するHYPEおよびその他の資産は大幅な価格変動率を示し、HYPEは一時的に約10%上昇して新高値を更新しました。Hyperliquidなどのプラットフォームで一般的に提供されている株式無期限契約は、対象株式への価格露出を主に提供し、この免除対象となるトークン化NMS株式には該当しません。したがって、これらの価格反応は、Hyperliquid自体が直接規制上の恩恵を受けたというよりも、24/7オンチェーン取引、従来資産のオンチェーン移行、および関連する取引インフラに対する市場全体の期待を反映している可能性があります。また、HYPEは、同期間における融資製品やその他のビジネスイニシアチブの進展といったプラットフォーム固有の動向にも影響を受けました。
機関の観点から見ると、これらの二つの展開は、米国のデジタル資産規制が議会の立法と規制の規則制定の両方を通じて引き続き進展していることをさらに示している。CLARITY法案は、資産分類、規制管轄権、市場構造に関する広範な課題に対処しようとしているのに対し、SECイノベーション免除は、同機関の証券管轄権内における特定のオンチェーン取引の使用事例に焦点を当てている。SEC議長のポール・アトキンスは、この免除を「より持続可能な規則制定への橋渡し」と表現し、同時にそれがSECの既存の法定権限に基づいて実施された一時的な措置であることを強調した。
米国における暗号資産規制の進化を評価する際、この区別は依然として重要である。議会の立法は、異なる資産カテゴリや規制機関にわたる広範な制度的枠組みに対応できる一方、規制機関は既存の権限を活用して、特定の製品、取引メカニズム、市場インフラに関するルールを調整したり、限定的なパイロットを実施したりできる。立法側の進展が遅いからといって、他の規制活動が停止するとは限らないが、機関主導の措置もその範囲、期間、法的根拠によって制約される。したがって、米国のデジタル資産規制枠組みの今後の発展は、立法と規制によるルール作成との相互作用に引き続き依存する。
インフレと原油価格が9月の利上げ期待を再燃、10年物国債利回りが5%に近づき、米株式は高値から引き下げ、暗号資産ETFの資金流入は構造的に分岐し続けている
8月の米国インフレデータにより、9月の利上げへの市場予想が再び高まった。PPIは前月比0.4%、前年同月比5.4%上昇し、エネルギー価格が主な要因となった。その後CPIは前月比0.4%、前年同月比3.4%上昇し、コアCPIは前月比0.3%、前年同月比2.4%上昇した。中東情勢の再悪化により原油価格が1バレル100ドルを超えたことと併せ、エネルギーコストの上昇が商品・輸送・サービス価格にさらに影響を及ぼす可能性に対する市場の懸念が強まっている。
その週末までに、CME FedWatchツールは、9月にFOMCが25ベーシスポイントの利上げを行う確率を約86.5%と示し、1週間前のおよそ30%から大幅に上昇した。同時に、米国10年物国債利回りは一時5%に迫り、2023年以来の最高水準となった。FOMCが9月に利上げを行うかどうかについての市場の意見の違いは大きく縮小し、注目は、最初の利上げ後にさらに引き締め措置が続く可能性にあるかどうかに移っている。
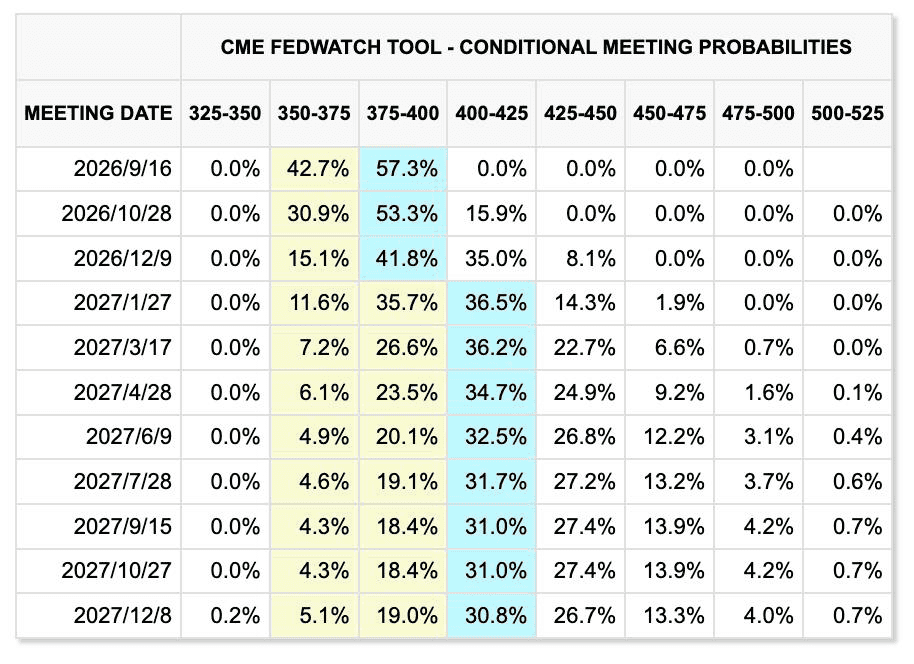
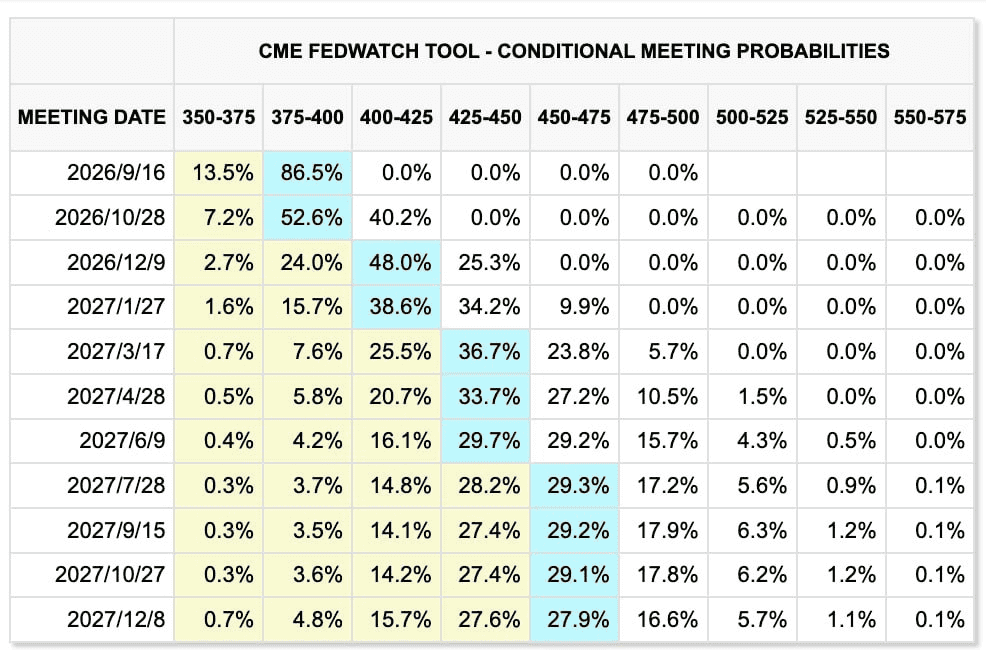
過去2週間の市場価格の変動幅(左:前週;右:今週)
CME フェッドウォッチツール
しかし、連続した利上げの根拠は、9月の1回の利上げの根拠ほど明確ではない。一方で、米国の非農業部門雇用者は8月に約16万2,000人増加し、労働市場が大幅に弱体化していないことを示唆している。他方で、賃金成長率は過熱の典型的な兆候を示しておらず、米国連邦債務はすでに40兆ドルを超え、長期金利の上昇自体が企業および家計の資金調達条件を引き締めている。
AIデータセンターの拡張に必要な巨額の債務資金調達は、高金利がテクノロジー企業のキャッシュフローおよび資本支出の収益に与える圧力をさらに強めている。したがって、9月の利上げは高確率で起こると見られているが、FRBが持続的な引き締めサイクルに入るかどうかは、原油価格、雇用、コアインフレが引き続き強固に推移するかどうかに依然として左右される。
中東の緊張がさらにインフレ圧力を高めています。フーシ勢力がサウジアラビアのエネルギー施設を攻撃し、ホルムズ海峡を通る船舶の動きは引き続き制限されたままです。また、ホルムズ海峡を回避するために使用されるサウジアラビアの東西パイプラインもドローン攻撃により停止し、さらなる供給途絶への懸念が高まっています。
ブレント原油は先週約8%~9%上昇し、一時1バレル110ドルに迫った一方、WTIも100ドルを再び上回りました。ホルムズ海峡をめぐるイランと湾岸諸国間の協議は、当初9月14日に予定されていましたが、延期されたことから、地政学的リスクプレミアムは近い将来すぐに薄れるとは考えにくいです。
一方、金は高騰するインフレリスクと高い実質金利の間で取引を継続しました。金のスポット価格は金曜日に1オンス約4,363ドルまで回復しましたが、週間では依然として約1.5%下落しました。財政的、地政学的、およびインフレリスクは中長期的に引き続き支えを提供しています。しかし、10年物米国債利回りが5%に近づく中、無利子資産を保有する機会コストが大幅に上昇しており、短期的な金利圧力が再び優位に立ちました。
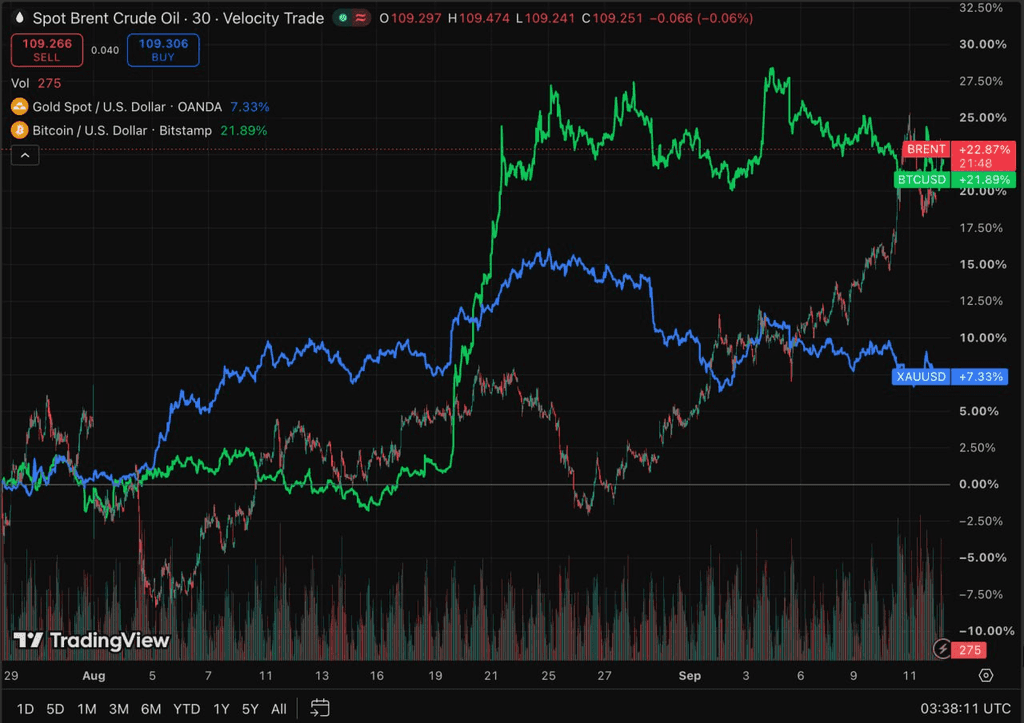
TradingView
先週、米国株式は全体的に下落し、S&P 500、ナスダック、ダウはそれぞれ約0.8%、0.7%、1.6%下落しました。オイル価格の上昇と長期金利の上昇が評価に圧力をかけましたが、企業業績は引き続き支えとなり、リスク資産全体の広範な売却を防ぎました。
AIセクターは、新たな感情要因によるリスクにも直面しました。週末、Anthropic、OpenAI、xAIのリーダーたちが、フロンティアモデル開発のペースを遅らせるべきだという異例の支持を表明し、AIコンピューティング投資の今後の成長率に対する懸念を引き起こしました。現段階では、影響は主に期待値に基づいています。これらのシグナルがモデルの発表遅延や資本支出見通しの下方修正に繋がらない限り、GPU、HBM、サーバー、および関連インフラの需要に実質的な影響を与えることはありません。しかし、日本と韓国の市場はAIハードウェアサプライチェーンに比較的高い露出度を持っているため、政策や業界の期待値の変化は、サムスン電子、SKハニックス、ソフトバンクなどの企業における短期的な変動率を拡大させる可能性があります。
仮想通貨資産とETF:BTC ETFが持続的な資金流出に戻る一方、ETHは相対的な資金調達優位性を維持
先週、暗号資産市場は圧力を受けました。BTCは週初めの約80,000ドルから週末には約77,000ドルまで下落し、週間で約3%~4%下落しました。ETHは主に2,450~2,550ドルの範囲で推移し、相対的にBTCを上回るパフォーマンスを維持しました。
石油価格、インフレ、米国財務省債利回りの同時上昇により、仮想通貨資産の実質的なドル資金調達コストが再び上昇したが、ETHの相対的な強さはETFの資金流入によって引き続き支えられた。
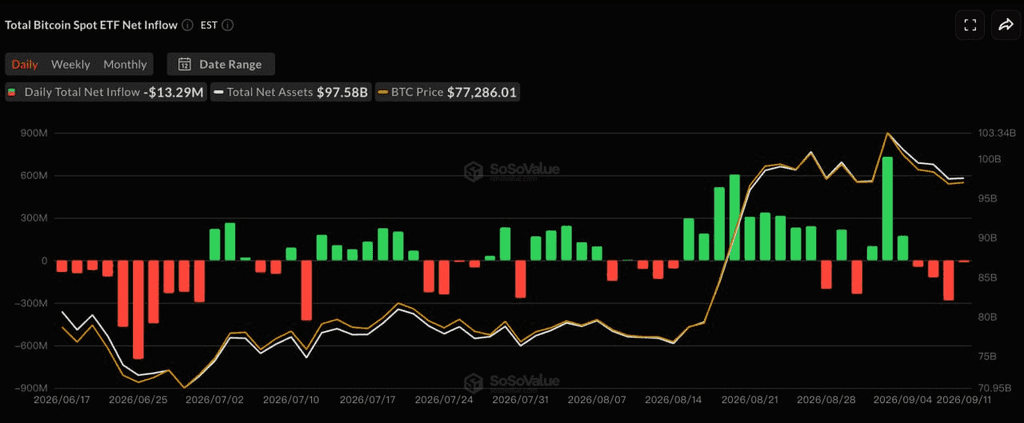
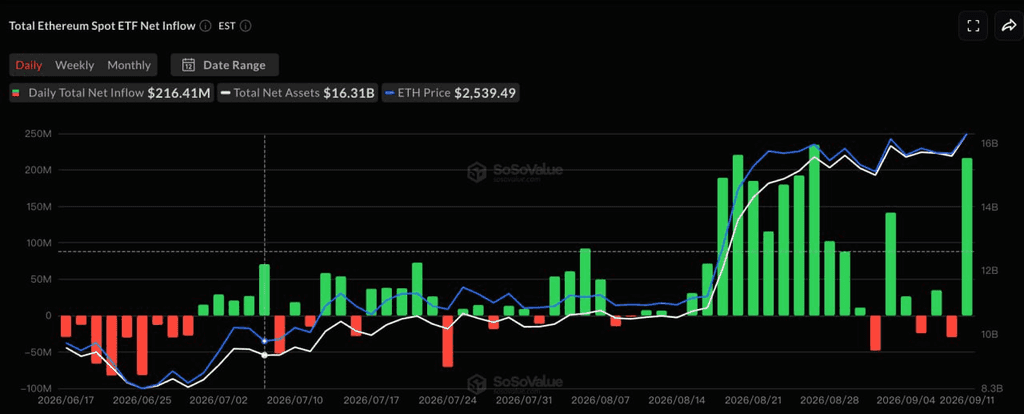
SoSoValue
SoSoValueによると、9月7日の労働者の日で米国市場が休場した後、9月8日から11日までの4つの取引セッションで、米国スポットBTC ETFは合計約4億6300万ドルの純流出を記録し、3週間続いた純流入の流れが終了しました。ARKBとGBTCはそれぞれ約2億3400万ドル、1億2900万ドルの純流出を記録し、IBITとFBTCもマイナスに転じました。
一方、同じ期間中にETH ETFは約1億9700万ドルの純流入を記録し、4週連続でプラスとなりました。9月11日だけで、ETH ETFは約2億1600万ドルの純流入を記録し、主にBlackRockのETHAが前期の償還を上回る形で牽引しました。
BTCとETHのETFフローの乖離は、機関資本が暗号資産市場全体から撤退しているのではなく、主要資産間で再配分を継続していることを示唆している。ETHに対する相対的需要は引き続き改善しているが、総ステーブルコイン供給量は同時に大幅に拡大していない。したがって、現在の状況は、暗号資産市場全体にわたる新たな流動性サイクルの始まりというより、機関の構造的なローテーションのように見える。
ステーブルコイン:新規流動性の制限の中、USDeが拡大し、総時価総額は横ばい維持
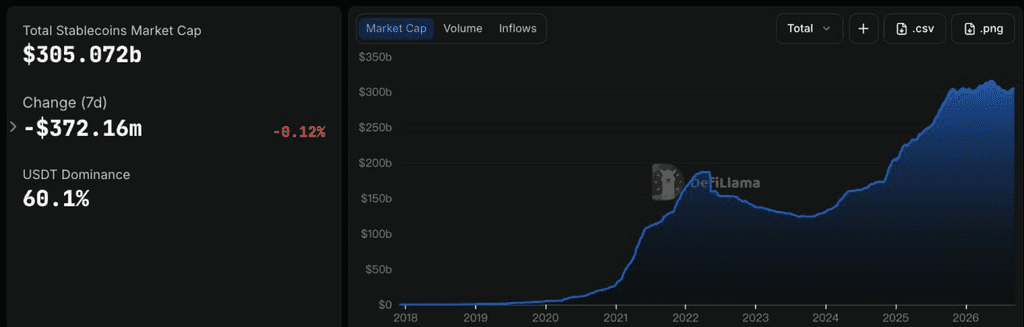
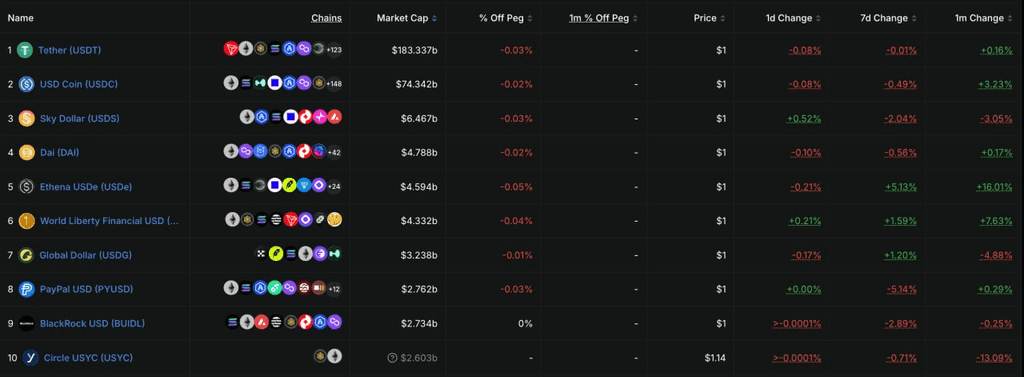
DeFiLlama
DeFiLlamaのデータによると、ステーブルコインの総時価総額は約3051億ドルで、過去7日間でほぼ変化がなく、わずか0.12%の減少となりました。USDTの市場シェアは約60.1%でした。これは、最近のステーブルコイン供給の回復が一時的に停滞していることを示唆しており、ETFの資金流入の変化は、オンチェーンでのドル流動性の広範な拡大にはまだつながっていません。
上位10位のステーブルコインの中で、USDTはほぼ変化がなく、USDCは週間で約0.39%下落しました。USDSとPYUSDはそれぞれ約2.8%、2.7%下落しました。最も注目された変動はUSDeで、週間で約6.5%上昇し、約46億ドルに達しました。USD1とUSDGも小幅な成長を記録しました。USDeの拡大は、収益を生む製品への需要回復と一致しており、sUSDe関連の利回りは依然として約4.5%で、一部の資本が収益を生む合成ドルへの露出を拡大するよう促しています。
全体として、ステーブルコイン市場は、意味のある総合的な拡大というより、個々の製品間でのローテーションに支配されている。USDeのような収益付与製品が追加的な資本を引き寄せている一方で、USDCなどの主要ステーブルコインはやや縮小しており、オンチェーンのドル流動性基盤はまだ広範な拡大段階には入っていないことを示している。
今週注目の主要イベント
市場は、米連邦準備制度理事会の9月の政策会合、日本銀行の政策決定、およびホルムズ海峡周辺の動向に注目する。9月の利上げ確率は既に80%以上で織り込まれているため、FOMCが今年残りの政策路線に対して示す方針が、利上げそのものよりもリスク資産に更大的な影響を与える可能性がある。
-
9月16日:米国が8月の小売売上高を発表。金利引き上げへの期待が急激に高まる中、このデータは、原油価格の上昇と金利の引き上げが消費者需要にどの程度影響を与え始めているかを評価する手がかりとなる。
-
9月17日:連邦準備制度理事会(FOMC)が金利決定を発表し、ウォッシュが記者会見を行います。現在の市場は、25ベーシスポイントの金利引き上げに約86%の確率を割り当てています。注目は、FRBが金利を引き上げるかどうかから、ドットプロット、今年後半におけるさらなる引き締めの可能性、およびウォッシュの石油価格および長期国債利回りに関する評価へと移ります。
-
9月18日:日本銀行が政策決定を発表。市場は金利を0.25%引き上げて1.25%にすると広く予想している。日銀が政策の正常化をより速やかに進める意向を示した場合、円高や資本の日本への還流が、グローバルなキャリートレードにさらなる混乱をもたらし、テクノロジー株および仮想通貨資産に流動性圧力を生む可能性がある。
-
地政学:ホルムズ海峡に関するイランと湾岸諸国間の協議は、元々9月14日に予定されていましたが、新たな日程は未発表のまま延期されました。原油価格が再び1バレル100ドルを超えて取引されている中、交渉の進展は世界的なインフレ期待およびその後のFRB政策の価格付けに直接影響を与える可能性があります。
プライマリーマーケット調達ウォッチ:従来の取引所がトークン化への関与を深める一方、ステーブルコイン決済インフラは引き続き資金を吸引
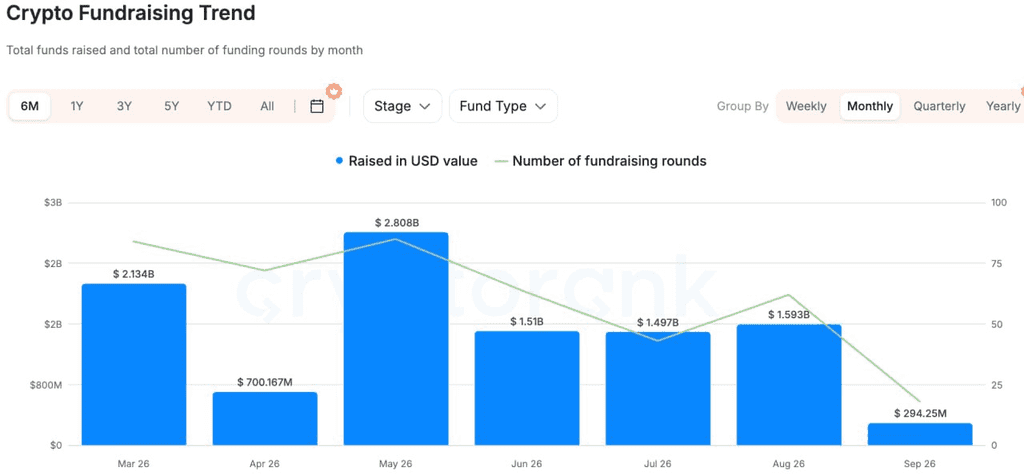
CryptoRank
CryptoRank、DeFiLlamaその他の情報源に基づく広範なファイナンスデータによると、プライベートマーケットの資金調達活動は前週から改善したが、資本は汎用的なオンチェーンアプリケーションではなく、トークン化、ステーブルコイン決済、機関インフラに集中していた。
より代表的な取引の一つは、Nasdaq VenturesによるKrakenの親会社であるPaywardへの1億ドルの戦略的投資である。両者は、トークン化株式の取引、配分、および取引後インフラに関する協力を拡大する予定であり、KrakenはNasdaqの市場監視技術も導入する。この取引の意義は、単なる暗号資産取引所への株式投資を超えており、従来の証券取引所が直接トークン化インフラに進出していることを示しており、TradFiとCryptoの競争が、資産がオンチェーンに移動するかどうかという議論から、取引、流動性、監視、決済システムの統合へと移行していることを示唆している。
ステーブルコイン決済において、LatitudeはOak HC/FTが主導し、NEA、Coinbase Ventures、その他の投資家が参加した3500万ドルのシリーズA調達を実施しました。同プラットフォームは、複数の管轄区域にわたってステーブルコインを銀行口座、モバイルウォレット、地域の決済ネットワークと接続します。その核心的な価値提案は、オンチェーンドルと現実世界の支払い、および地域通貨決済間の「ラストマイル」を解決することにあります。
AI+Crypto分野において、AgentumはAIエージェントによる商業活動のためのアイデンティティ、カストディ、レピュテーション、オンチェーン決済インフラ構築に700万ドルを調達しました。以前のより一般的なAIエージェントのナラティブと比較して、資本は支払い、信頼できる実行、決済に対応するインフラにますます注目しています。
全体として、プライベートマーケットは引き続き同じ広範なトレンドを反映し続けています:従来の金融機関がトークン化取引インフラに直接進出していること、ステーブルコインへの投資が発行から国境を越えた支払いおよびローカルな決済ネットワークへとシフトしていること、そしてAI+Cryptoへの資本が、実際の取引と決済を支える基盤ツールにますます集中していることです。意味のあるユーザー、収益、または配布チャネルを持たない汎用プロトコルは、引き続きより慎重な資金調達環境に直面し続けています。
免責事項:本市場情報は、第三者、商業的、またはスポンサー提供の可能性のある情報であり、法的・コンプライアンス・財務または投資アドバイス、勧誘、保証ではありません。当社はその正確性、完全性、信頼性について明示的または黙示的な表明または保証を行わず、由此生じる損失について一切責任を負いません。投資・取引にはリスクが伴います。過去のパフォーマンスは将来の結果を保証しません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負うものとします。必要に応じて、専門の法務・税務・財務アドバイザーにご相談ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。