

熱いインフレにより10年物米国債利回りが5.3%まで上昇、FRBの金利引き上げへの懸念が再燃
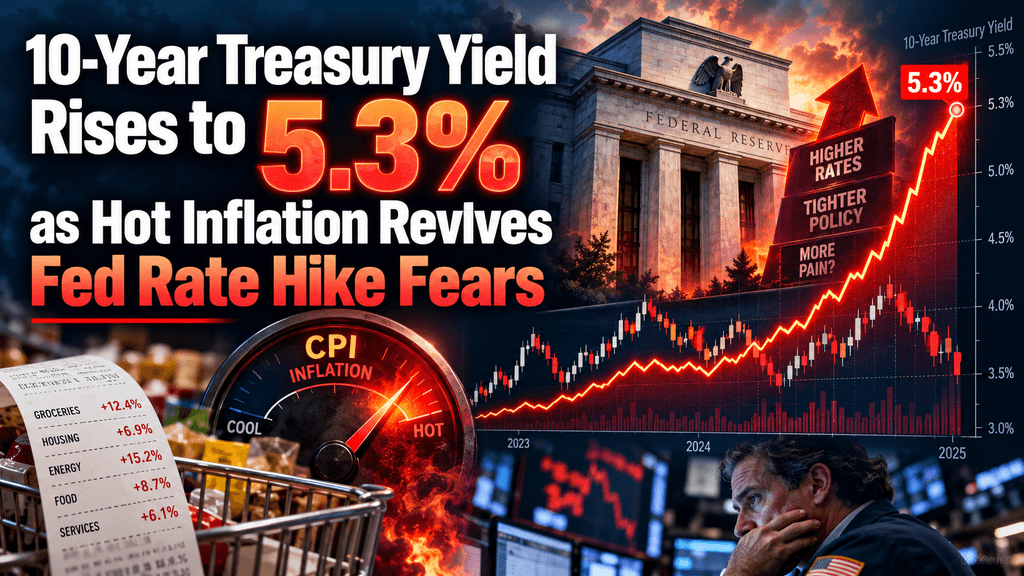
2026年10月14日、米国債市場は明確なメッセージを発信しました。9月の消費者物価データが予想を上回る形で公表された後、主要な金融プラットフォームが報告する市場データによると、ベンチマークとなる10年物国債利回りは一時5.33%まで上昇し、取引初期には5.3%付近で落ち着きました。この動きは、2000年代初頭以来継続されていない水準まで利回りを引き上げてきた数か月にわたる上昇トレンドをさらに拡大させました。インフレ加速の主因はエネルギー価格、特にガソリンであり、サービスや住宅関連の広範な価格圧力も上昇を記録しました。トレーダーたちは直ちに連邦準備制度理事会の追加対応の確率を再評価し、10月下旬の会合で利上げが実施される確率は、低めの20%台から報告後数時間で40%以上へと急上昇しました。
このパターンは、持続的なインフレーション、地政学的緊張に起因する高騰するエネルギーコスト、大幅な連邦政府の借入、および人工知能インフラからの強力な資本需要が組み合わさり、長期的な借入コストを高水準に保っていることを示している。市場はすでに、政策金利がより長く制限的な水準で維持されるとの期待から、9月から10月上旬にかけて利回りを引き上げていた。最新のインフレデータはその懸念を強化し、株式、ドル、クレジット市場で迅速な反応を引き起こした。10年物米国債利回りの最新の上昇により5.3%付近に達したのは、インフレが連邦準備制度理事会の2%の目標に対して依然として高すぎると市場が評価し、より長期間にわたり制限的な政策姿勢が必要であると判断されたことを反映している。これは、米国全体の借入コスト、資産評価、経済活動に直接的な影響を及ぼす。
9月の消費者物価は、前月比0.6%上昇、前年同月比3.7%上昇と、年率の市場予想(3.6%)を上回った。労働統計局の発表によると、ガソリン価格は月間で9.1%上昇し、全品目インデックスの月間上昇分の半分以上を占めた。広義のエネルギー分野は5.2%上昇し、過去12ヶ月間では20.4%の上昇を記録した。燃料油はさらに大きな月間上昇を示した。これらの数値は、ブレント原油が1バレルあたり約105ドル、西テキサス中質原油が約95ドルと、原油価格が高水準で推移する中で発表された。エネルギー関連の項目は、その規模までは予想されていなかったが、方向性については広く予想されていた。しかし、この確認により、総体的なインフレ率が連邦準備制度理事会の長期目標を大きく上回っていることが明確になり、市場に影響を与えた。
食料とエネルギーを除くコアインフレ率は、前月比0.3%、前年同月比2.6%と、それぞれ0.2%と2.5%の市場予想を上回りました。住宅コストは0.4%上昇し、以前の緩和トレンドが中断されました。中古車や衣料品も寄与しました。コア指標の粘着性とエネルギー価格の急騰が組み合わさり、政策立案者や投資家にとって楽観的になれる余地のない報告となりました。市場はこのデータを、デフレーションプロセスが少なくとも一時的に停滞していることを示す証拠と解釈し、インフレが持続的に2%に向かって推移しているという信頼を回復するため、さらなる政策調整が必要である可能性を示唆しています。直近の金利動向は、この評価を反映しています。
9月のCPI発表前、CME FedWatchツールのデータは、10月27-28日に開催される連邦公開市場委員会(FOMC)で金利を0.25%引き上げる確率を約22%と示していた。報告後数時間以内に、その確率は38%から50%前半まで上昇したが、その後、金利が一部戻ったことでやや緩和した。年末までの利上げ見込みも強まり、市場は少なくとも1回の追加利上げの可能性を高めに評価した。連邦準備制度理事会(FRB)はすでに9月中旬に、ケビン・ウォーシュ議長の下で3年ぶりに、連邦金利の目標レンジを25ベーシスポイント引き上げ、3.75~4.00%とした。当局は、インフレが高止まりする限り、さらなる引き締めが可能であることを示唆していた。
市場期待の急激な変化は、インフレデータに対する金利の設定がいかに敏感であるかを示している。短期金利、特に2年物国債利回りも急騰し、近い将来の政策見通しと短期国債利回りとの直接的な関連が反映された。複数の主要機関のアナリストたちは、10月の会合で変更がなくても12月に動く確率をより高く見込むよう、近い将来の予測を修正した。このデータは、長期金利のさらに上昇を避けるために、FRBが据え置きを続けるための時間的余地を狭めた。
ガソリンの月間9.1%の急騰と、エネルギーインデックスの5.2%の上昇は、イランを巡る継続的な緊張と中東の供給リスクによって維持されている高止まりした原油価格に直接起因している。前年同月比でガソリン価格は34.2%上昇し、燃料油は70%以上上昇した。これらの上昇は、輸送、暖房、生産コストに影響を及ぼし、コア指標には遅れて二次的な影響として現れる可能性がある。ディーゼル価格も高水準に達しており、最終的に商品価格への転嫁への懸念が高まっている。
連邦準備制度理事会の当局者は、エネルギーショックを政策が引き続き制限的である必要がある主要な理由として繰り返し挙げてきた。議長のウォーシュは、地政学的動向を、物価圧力の緩和速度に関する委員会の評価を変える要因と説明した。市場はこの見方を内面化し、石油価格の上昇を一時的な乱れではなく、インフレを長期にわたり目標水準以上に保つ力と見なしている。こうした圧力の持続性により、他の経済データが混在している場合でも、金利の低下の余地は限られている。
インフレや短期的な政策期待を超えて、投資家が長期満期債を保有するために要求するプレミアムは上昇しています。連邦準備制度が追跡するある指標は、10月上旬に10年以上ぶりの最高水準に達し、10年物金利の上昇に大きく寄与しました。高いプレミアムは、財政の持続可能性への懸念、今後の金利動向に対する不確実性の増大、または安全資産としての米国国債への需要の減少を反映することがよくあります。
複数の市場参加者は、米国政府債務に伝統的に付与されてきたプレミアムが縮小していることに注目している。この動向と、継続的な大規模な財政赤字が重なり、新たな供給を市場で消化するためにはより高い利回りが必要となっている。その結果、短期政策金利が安定したとしても、長期金利の下支え水準は上昇している。期間プレミアムを注視する投資家たちは、インフレや成長予測の小幅な変動に関係なく、10年物利回りを高水準に保つ独立した要因と見なしている。
2026会計年度の赤字は2兆ドルに近いか、それを上回る見込みで、GDPの約6%に相当する。会計年度の最初の11か月で純利息費用はすでに1兆ドルを超え、現在の債務の平均クーポンレートの上昇を反映している。低利回りの証券が満期を迎えるにつれ、財務省は現在の市場金利で借り換えを余儀なくされ、より高い利息費用を固定化する。このダイナミクスは、利回りの上昇が赤字を拡大させ、その結果、さらに発行が必要になるというフィードバックループを生み出している。
議会予算局と民間アナリストは、基準仮定を上回る持続的な利回りが、今後10年間の累積赤字に兆ドル規模の追加負担をもたらす可能性があると指摘している。入札需要は秩序ある水準を維持しているが、発行量の膨大さが利回りの上昇に寄与している。市場参加者は、財政的供給を一時的な要因ではなく構造的要因と見なすようになってきており、長期金利が2010年代の平均を上回ったまま推移するという見方を後押ししている。
データセンター、電力インフラ、および関連するAIプロジェクトへの大規模な投資は、資本全体への需要を高めています。これらのプロジェクトに関連する企業債務の発行額は数百億ドルに上ると推定されており、投資家の資金をめぐって米国財務省債の供給と直接的に競合しています。この結果として生じる実質金利への圧力は、名目金利の上昇の一部を説明しています。連邦準備制度理事会の当局者は、AI関連の支出が需要を支えており、生産性の向上が完全に実現するまで数年間は継続する可能性があることを認めております。
この資本競争は、政策が刺激的でも抑制的でもない中立金利を引き上げる。中立金利が上昇した場合、同じ連邦金利は経済に対する抑制効果が小さくなり、同じインフレ目標を達成するにはより高い政策金利またはより高い長期金利が必要となる。市場はこの理屈を価格に組み込んでおり、AI投資を中長期的な実質金利上昇の支えと見なしている。
国庫債の利回りが上昇すると、将来の企業キャッシュフローに適用される割引率が上昇する。特に、長期成長株に影響を与える。すでに高評価から圧力を受けていたテクノロジー株は、インフレデータ発表後にさらに売却圧力を受けた。投資家がより引き締まった金融条件の影響を見直した結果、広範な株価指数も下落した。金利上昇により一部の銀行のネット利ざやを支援する一方で、他の銀行にとっては資金調達コストの上昇や信用リスクの懸念を引き起こすため、金融株は複合的な圧力に直面した。
10年物金利は、多くの企業および消費者の借入金利の基準となっています。この金利が上昇するにつれ、住宅ローン金利は住宅活動を抑制する水準に近づき、自動車ローンやビジネスローン金利も上昇しています。これらの経路を通じて、債券金利の上昇が遅れて支出と投資の減速をもたらします。市場参加者は、金利の累積的な上昇が、さらなる積極的な政策対応を必要とせずに、インフレ圧力を十分に緩和するまで成長を減速させるかどうかを引き続き注視しています。
30年固定住宅ローン金利は10年物国債利回りと密接に連動しており、最近の上昇により、一部の市場価格では7.5%に近づいています。住宅資金調達コストの上昇は、購入可能性を低下させ、取引量を減らし、時間とともに住宅価格に下押し圧力をかけます。自動車や循環債務の消費者信用金利も同様に上昇し、世帯の月々の負担を増加させています。
これらの動向は、家計のバランスシートが以前のインフレの残余的影響を依然として反映している中で発生しています。生活コストの上昇と資金調達コストの上昇の組み合わせは、可処分支出に圧力をかける可能性があります。政策立案者は、これらの経路を慎重に注視しています。なぜなら、それらは金融政策が需要に影響を与える伝達メカニズムの一部を形成しているからです。現在の水準近くで持続的な収益率が維持されれば、連邦金利が近期内で変更されない場合でも、金融環境は引き続き制約的となるでしょう。
インフレデータを受け、米ドルインデックスは今年の最高水準まで上昇しました。これは、利回りの上昇が資本流入を引き寄せたためです。ドルの強化は新興市場の借り手の金融条件を引き締め、ドルで表示された商品価格に影響を与える可能性があります。欧州およびその他の先進市場の債券利回りも同調して上昇し、米国の金利動向が世界的な影響を持つことを示しています。
海外の中央銀行はそれぞれのインフレーション課題に直面しているが、米国債利回りの上昇により、ドル資産の相対的魅力が高まっている。この動向は、通貨安がインフレ目標を脅かす場合、他の中央銀行に対応を迫る可能性がある。その結果、国内要因だけでは生じなかったよりも、より一貫したグローバルな金融引き締めの動きが生じる。
10年物利回りは2000年代初頭以来、長期間にわたり5%を超える水準を維持していません。10月上旬の日内高は5.33~5.36%に達し、約24年ぶりの最高水準となりました。30年物利回りも、20年前に見られた水準に近づいています。これらのマイルストーンは、過去の高利回りの時期と比較して、GDPに対する連邦債務の規模がはるかに高いという背景のもとで発生しています。
市場の記憶が短い投資家は5%を極端だと見なすかもしれないが、より長い期間における歴史的な平均値はしばしばそれよりも高かった。現在の環境は、債務水準、投資家層の構造、およびドルの準備通貨としての役割がすべて進化したため、異なっている。高い債務と上昇した利回りの組み合わせは、負債比率が低かった時代よりも財政的な計算をより困難にしている。
ケビン・ウォーシュ議長は、インフレが目標を上回る状態が長く続いていること、そして委員会が基底的なトレンドが2%に向かって動いているという確信を保つ必要があると強調しました。当局者は9月の利上げを、制限的な領域への明確な転換ではなく、緩和措置の一部を撤回するものと説明しています。複数の発言者は、連続した会合で必ず利上げを行う必要はなく、10月に一時的に停止した後、後日さらに措置を講じる可能性を残していることを示唆しています。
このコミュニケーションスタイルは、受信データに重きを置き、明示的な先行指針にはあまり重きを置かない。市場は、各インフレデータに対してより強く反応している。このアプローチは、インフレ目標への信頼性を回復しつつ、柔軟性を維持することを目的としている。長期的な期待を安定化させるかどうかは、今後の数ヶ月間の価格と成長の経路にかかっている。
財政赤字の利回りが上昇すると、株式と債務資本のコストが同時に上昇し、全体的な金融環境が引き締まります。クレジットスプレッドは比較的安定したままであり、投資家は企業のバランスシートを健全と見なしていることを示していますが、金利の絶対水準の上昇により、新規投資プロジェクトの採用基準が高まりました。プライベートエクイティ、不動産、インフラ資金調達にはコストが上昇しており、取引活動の鈍化を招く可能性があります。
ポートフォリオ構築において、高い利回り環境は、長年にわたる低金利の後、固定収益投資に意味のある収益要素を回復させています。同時に、市場が次々と発表されるインフレおよび政策シグナルを吸収する中で、価格変動率は上昇しています。投資家たちは、インフレが現在の価格に織り込まれている以上に持続的である場合にさらに利回りが上昇するリスクと、収益の恩恵とを天秤にかけています。
市場ニュースは速やかに移り変わります——しかし、その情報をどこで活用するかが同じくらい重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が、あなたにとって実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、あなたの資金を「スポット」「証拠金」「先物」の別々の口座に分割し、その理由を理解することを期待していました。KuCoin 5.0の統合口座はこれを完全に廃止し、一度入金すればすべてが簡単に利用可能になります(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、コモディティ。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急成長しているセグメントの一つが、もはや機関投資家だけのものではなく、あなたが取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができてませんか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にいた場所ではなく、これから向かう場所に合わせて構築されたプラットフォームで始めましょう。
2026年9月のCPI報告は、発表日に米国債利回りにどのように影響しましたか?
レポートは、コア構成要素において、前年同月比で3.7%上昇、前月比で0.6%上昇と、いずれも予想を上回る結果を示した。ガソリンの大きな寄与が全体の数値を押し上げ、コアインフレーションも強まった。市場はこの結果を受け、米国債を売却し、取引初期で10年物金利は約9ベーシスポイント上昇して5.3%付近まで上昇した。短期間でのFRB利上げ確率は、取引中に一部戻したものの、当初大きく上昇した。
エネルギー価格の急騰は、最近の利回りの上昇にどのような役割を果たしましたか?
ガソリンは9月に9.1%上昇し、月間CPIの増加の半分以上を占めた。広範なエネルギー価格は5.2%上昇し、継続する地政学的緊張に起因する高騰した石油価格を反映した。これらのコスト圧力は輸送および生産コストに影響を及ぼし、総合インフレを高水準に保ち、金利引き上げ期待を後押ししているため、債券利回りも上昇している。
なぜ期間プレミアムが長期金利の上昇を説明する上でより重要になっているのでしょうか?
期間プレミアムは、長期にわたる金利およびインフレーションの不確実性に対して投資家が求める追加収益を表す。最近の推計では、財政赤字への懸念、安全資産需要の減少、政策の不確実性の増大を反映して、数年ぶりの高水準に達している。この要素は、純粋な政策金利期待を超えて10年物金利の上昇に独立して寄与している。
現在の連邦赤字はどのくらいですか?また、それは利回りにどのように影響していますか?
2026会計年度の赤字は2兆ドル近く、GDPの約6%に達すると見込まれています。大規模な発行量には十分な需要を引き付けるためにより高い利回りが必要です。純利息コストの上昇はさらに赤字を拡大し、市場が長期金利に明示的に織り込み始めている自己強化的なダイナミクスを生み出しています。
人工知能投資は国債利回りにどのように影響しますか?
データセンターおよび関連インフラへの巨額の資本支出は、政府の借入と利用可能な貯蓄を競合させます。この追加的な資本需要は、実質金利の上昇を後押しします。当局やアナリストは、AI関連支出の規模を、ニュートラル金利の引き上げおよび名目金利の上昇に寄与する要因の一つとして挙げています。
年末までの連邦準備制度理事会の行動に対する現在の市場価格は?
9月のCPIデータ後、10月下旬の会合での利上げ確率は30%後半から50%前半まで上昇したが、その後落ち着いた。市場は、9月の経済見通し要約の中央値予測と一致して、2026年末までに少なくとも1回以上の利上げが行われる確率を依然として高めに評価している。
免責事項:このコンテンツは情報提供を目的としたものであり、投資アドバイスを構成するものではありません。投資にはリスクが伴います。必ずご自身で調査してください(DYOR)。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。