

2026年のOpenAIの収益:500億ドルの数字が以前の推定より低い理由
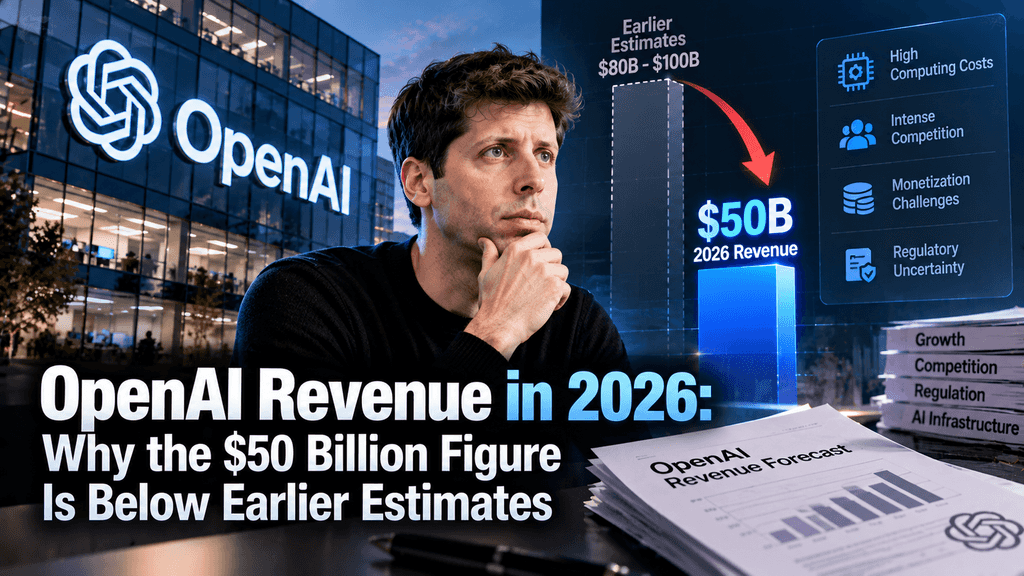
2026年のOpenAIの収益は、ChatGPTのメイカーが9月末時点で年間収益が約500億ドルに近づいているという報告を受け、再び注目を集めている。これは、以前の約700億ドルという推定値より約200億ドル下回る数字である。この差異はテクノロジー投資家を不安にさせ、AI関連株全体に売却圧力をもたらし、人工知能ブームの財務的持続可能性について疑問を投げかけている。
ただし、この低い数字は需要の減少や収益の急激な低下を必ずしも示すものではありません。ロイターによると、この差は主にOpenAIと競合他社のAnthropicが、クラウドパートナーを通じて得られる収益を認識する方法の違いを反映しています。一方、その後のブルームバーグの報道では、OpenAIは2026年末までに年間収益を少なくとも700億ドルに達成すると予想していることが示されました。この論争は、AI投資家が収益成長、会計手法、長期的な収益性の違いを理解することのより広範な課題を浮き彫りにしています。
2026年10月8日、フィナンシャル・タイムズは、OpenAIが9月末時点で年間収益が500億ドルに近づいていることを投資家に通知したと報じた。この数値は、9月下旬に複数の金融ニュース機関が報告した約700億ドルの推定値を大幅に下回っていた。この差異は直ちに懸念を招き、投資家たちはより高い数値をもってOpenAIの商業的拡大を評価し、Anthropicとの業績を比較していたためである。
この差異は、主に投資家がOpenAIの収益をAnthropicと比較可能な方法で計算しようとしたことに起因しました。両社はともにエンタープライズAIサービスから多額の収益を生み出していますが、クラウドパートナーとの取引を異なる方法で認識しています。したがって、200億ドルの差は、確認された収益の損失や顧客契約のキャンセルを意味するものではありません。
以下の数値は、OpenAIの報告された財務パフォーマンスをより明確に示しています。
| 収益指標 | 報告された数値 |
| 2026年初の年間収益 | 200億ドル |
| 9月上旬の推定 | 700億ドル近く |
| 9月30日時点の年間収益 | 500億ドル近く |
| 2026年通期の売上高見込み | 約350億ドル |
| 予想される年末年間収益 | 700億ドル以上 |
出典:ロイター、フィナンシャル・タイムズ、ブルームバーグ、2026年10月10日までに報道。数値は異なる会計期間および測定方法を表しています。
そのタイミングは、OpenAIが事前評価約1.4兆ドルで、少なくとも300億ドルの資金調達ラウンドを検討していると報告されていたため、特に敏感だった。そのような大きな財務的期待が将来の成長に結びついている中で、収益計算に関する不確実性ですら、投資家の信頼に影響を与える可能性がある。
主な説明は、総収益認識と純収益認識の違いです。どちらの方法も財務会計で広く使用されていますが、流通パートナーを通じて事業を運営する企業にとっては、異なる売上高の数値を生み出す可能性があります。
総収益と純収益の解説
総収益認識では、企業は顧客がサービスに対して支払った総額を収益として計上し、ディストリビューターへの支払いを別途費用として認識します。純収益認識では、企業は取引における自社の役割に該当する金額のみを収益として計上します。
クラウドプラットフォームを通じて顧客がAIサービスに100ドルを支払うという仮想的な例を考えてみましょう。AI開発者がサービスの提供を担当し、プラットフォームに20ドルを支払う場合、開発者は100ドルを収益として認識し、20ドルの支払いを費用として計上する可能性があります。一方、開発者の会計上の保有資産がネット認識を要求する場合、開発者は80ドルの自社分のみを収益として計上する可能性があります。報告される収益は異なりますが、顧客からの支払いの本質は変化しません。
Axiosによると、Anthropicは特定のクラウド配布契約からの総売上を計上しているのに対し、OpenAIは特定のパートナー取引における自社のシェアのみを認識しています。どちらの方法も、契約上の責任とサービスに対する制御権に応じて、一般に受け入れられた会計原則に準拠できます。
投資家が700億ドルの推定値を使用した理由
以前の推定値は、一部の投資家がAnthropicの報告された数値とより直接的に比較できるよう、OpenAIの収益を上方修正しようとした結果として浮上しました。この修正には、販売パートナーに関連するより広範な売上計算が含まれ、約700億ドルの推定値が導かれました。
ただし、調整済み収益額は、企業が自ら報告する収益と混同すべきではありません。総売上は顧客取引の規模を示すことができますが、企業が認識し、最終的に保持する収益額を必ずしも示すものではありません。したがって、OpenAIの問題は、財務比較の不整合が企業業績の誤解を招く可能性があることを示しています。
年間収益見込みは、最近の売上実績が継続した場合に企業が12ヶ月間に生成すると見込まれる収益を推定します。一般的には、1か月の収益に12を掛けて計算されますが、企業によっては異なる報告期間を使用することもあります。
たとえば、月間収益が約41億7千万ドルの場合、年間換算収益は500億ドルになります。これは、その企業が暦年中にすでに500億ドルを獲得したという意味ではありません。これは、最近の収益を1年間継続した場合の予測値にすぎず、顧客需要や販売環境が変わらないことを保証するものではありません。
この区別は、急速に拡大するAI企業にとって特に重要です。OpenAIの2026年における予想実際収益は、約350億ドルに上方修正されたと報告されていますが、9月の年間換算収益は500億ドルに近づいています。これらの数値は矛盾していません。年間予測は、販売が異なる速度で成長していた月々の収益を合計したものです。
年間収益は投資家が事業の勢いを評価するのに役立ちますが、収益性、運営費、キャッシュフローについては限られた情報しか提供しません。企業は、コンピューティングインフラストラクチャ、モデル開発、顧客獲得に多額の支出を続けながらも、目覚ましい収益成長を報告する可能性があります。
会計上の論争にもかかわらず、OpenAIの報告された財務的推移は大幅な成長を示している。Reutersは、2024年の年間収益が約60億ドルから2026年初頭には200億ドルに増加し、9月までに500億ドルに近づいたと報告した。これらの数値は、ジェネレーティブAIアプリケーションに対する需要が消費者市場と企業市場の両方で引き続き拡大していることを示唆している。
企業顧客は特に重要な成長ドライバーとなっています。CNBCおよびその後の報道で引用されたデータによると、OpenAIの投資家向けプレゼンテーションでは、2026年第3四半期における総収益の年間走行率が約77%増加し、企業収益の年間走行率は約107%増加したと示されています。これらの数値は商業活動の加速を示唆していますが、監査済みの四半期収益成長と混同しないでください。
エンタープライズAIが主要な収益源となっています
OpenAIは、ChatGPTのサブスクリプション、ビジネス製品、エンタープライズ契約、APIサービス、および商業的パートナーシップを通じて収益を生み出しています。個人向けサブスクリプションは重要な継続的収益基盤を提供しますが、エンタープライズの採用は、より大規模な契約とAIサービスの持続的な利用機会を生み出します。
組織は、ソフトウェア開発、カスタマーサポート、研究、文書分析、内部ワークフローの自動化にAIをますます導入しています。これらのアプリケーションは、企業がAIを日常業務に統合するにつれて、継続的な需要を生み出す可能性があります。ただし、企業顧客は、AIへの投資が測定可能な生産性の向上をもたらすかどうかを評価する際に、支出をより選択的になる可能性があります。
OpenAIの課題は、利用の増加を持続可能な財務パフォーマンスに交換することです。企業の採用拡大は収益の向上を支えますが、モデル推論、インフラの維持、継続的な研究には多額の支出が必要です。長期的な成功は、より多くの顧客を獲得するだけでなく、彼らにサービスを提供する経済性を向上させることにもかかっています。
収益の差異は、高度なAIモデルを開発する二大企業であるOpenAIとAnthropicの比較をさらに激化させている。ロイターによると、Anthropicの年間化収益は2026年7月に650億ドルを上回り、年末には1000億ドルに迫る可能性があると予測されている。一見すると、これらの数値は、OpenAIの9月時点の年間化収益約500億ドルよりも強い収益成長を示しているように見える。
ただし、収益認識の違いにより比較は複雑になります。Anthropicは、Amazon Web ServicesやGoogle Cloudを含む特定のクラウドパートナーシップに関連する総売上を含みます。一方、OpenAIは特定の比較可能な取引における自社のシェアのみを認識しており、両社の主要な数値を直接比較することは信頼できません。
しかし、配布パートナーシップは重要な競争優位性です。クラウドプラットフォームは、既存の企業顧客へのアクセスを提供し、AI開発者が各顧客との関係を個別に構築することなくリーチを拡大できるようにします。その見返りに、クラウドプロバイダーは配布およびインフラサービスに対して報酬を受け取ります。これらの仕組みは、採用の加速と認識された収益および営業利益率への影響を両方実現できます。
より意味のある比較には、顧客維持率、実際の認識収益、粗利益、営業費用、キャッシュフローを検討することが必要です。モデルのパフォーマンス、エンタープライズ統合、価格競争力も重要です。最終的に、最も高い年間収益を報告している企業が、必ずしも最も収益性が高く、最も持続可能なビジネスモデルを持っているとは限りません。
10月8日の収益報告により、投資家がAIの収益化とインフラ支出の関係を見直した結果、AI関連株全体が下落しました。MarketWatchによると、Nvidiaは約2.9%下落し、AMDは3.9%下落、Broadcomは約4.3%下落しました。AIインフラに露出しているOracleを含む複数の企業も売却圧力に見舞われました。
市場の反応は、OpenAI自体を超えた懸念を反映しています。同社は、半導体メーカー、クラウドプロバイダー、データセンター運営企業がますます高度化するモデルを支えるために大幅に投資している、広範なAIコンピューティング業界における重要な顧客であり、需要の指標です。
AIインフラ企業が脆弱である理由
Nvidia、Broadcom、Oracleなどの企業は、AIシステムの学習と運用に必要な計算能力の需要から恩恵を受けています。投資家たちは、データセンターの容量拡大、専用チップ、および関連インフラの拡充を正当化するために、持続的な商業的採用が続くことを期待しています。
OpenAIの報告された収益が予想より低かった際、一部の投資家は、AI開発者が業界の膨大な資本支出を支えるのに十分な収益を生み出せるのか疑問を呈した。この懸念は、AI開発に関連するテクノロジー企業の高評価によってさらに強まった。
広範な市場環境も売却の要因となりました。国債利回りの上昇、エネルギー価格の高騰、資金調達コストの増加により、資本集約的な事業に圧力が加わりました。借り入れコストの上昇は、将来の収益成長に収益が依存する長期的なインフラプロジェクトの魅力を低下させる可能性があります。
明確化後にAI株が回復した理由
10月9日、追加の報告により、差異の大部分が会計上の違いによるものであることが明確になり、投資家の感情は改善しました。ブルームバーグは、OpenAIが企業成長を背景に、年末までに年間収益を少なくとも700億ドルと見込んでいると報告しました。
バロンズによると、その後、複数のAI関連株が回復し、オラクルは約4.7%上昇した。この回復は、AI需要の急減という証拠ではなく、財務報告に関する不確実性が当初の売却の一部を反映していたことを示唆している。
しかし、このエピソードは、主要な民間AI開発者の財務見通しに対してAIの評価がいかに敏感になっているかを示した。OpenAIに関する動向は、詳細な公表財務諸表がなくても、テクノロジー業界全体の期待に影響を与えることができる。
9月の差異にもかかわらず、OpenAIは野心的な収益見通しを維持していると報告されています。Bloombergは10月9日、同社が2026年12月までに企業向けAIサービスの成長を主な原動力として、年間収益を700億ドルに達成または上回ると予想していると報じました。
9月末の年間収益レートが500億ドルから年末には700億ドルに増加するには、3か月で約40%の増加が必要です。月間ベースで見ると、基礎となる収益レートは約41億7千万ドルから58億3千万ドルに上昇する必要があります。
このような増加には、企業向け契約、サブスクリプション、API利用その他の商業活動の継続的な拡大が必要です。AIがビジネス運用にさらに深く統合されるにつれて、大規模な組織への導入が顕著な成長をもたらす可能性があります。
ただし、目標の達成は保証されません。Anthropic、Google、その他のAI開発者との競争が価格に圧力をかける可能性があり、より高いコンピューティング要件が運用効率を制約する可能性があります。また、AIプロジェクトが十分なリターンを示せない場合、企業顧客は支出を遅らせる可能性があります。
OpenAIが年間700億ドルの目標を達成したとしても、収益性は別の問題である。強力な収益成長は将来的な利益を支えるが、投資家には、同社がインフラコストを管理し、持続可能なキャッシュフローを生み出せるという証拠が必要である。
この論争は、投資家が人工知能企業を評価する方法におけるより広範な変化を浮き彫りにしている。AIのブーム初期には、市場の関心は主にモデルの機能、ユーザーの採用、インフラの拡大に集中していた。2026年には、関心は収益の質、運用効率、投資リターンへと徐々に移行している。
AI支出には持続可能な収益が必要
高度なAIシステムの構築には、専用プロセッサ、電力、ネットワーク機器、データセンターへの多額の投資が必要です。これらの投資は、その結果として生み出されるアプリケーションがコストをカバーするだけの収益を生む前に発生することが多いです。
ロイターによると、モルガン・スタンレーは、2028年までにAIインフラに約1.5兆ドルの外部資金が必要になると推定しています。これは、業界の拡大の財務的規模と、持続的な顧客需要の重要性を示しています。
AIの採用が企業収益の大幅な増加と利益率の改善をもたらせば、インフラへの投資は持続的な経済成長を支える可能性があります。しかし、商業的リターンが期待を下回る場合、企業は債務負担、減価償却費、および未活用のコンピューティング容量の圧力に直面する可能性があります。
財務の透明性が不可欠になりつつあります
収益の差異は、選択的な財務開示を通じて非上場のテクノロジー企業を比較することの限界も浮き彫りにしています。OpenAIおよびAnthropicは年間収益の推定値を通じてしばしば注目を集めますが、これらの指標は財務状況の一部しか示していません。
実際の収益、粗利益、営業費用、およびキャッシュフローについてより一貫した開示を行うことで、比較が容易になります。将来的な公開上場の可能性は透明性を高める可能性がありますが、両社とも特定のIPOの時期を保証していません。
投資家にとっての教訓は、会計上の定義が報道される成長率と同等に重要であるということです。収益の計算方法を理解することで、誤解を招く比較を避け、一時的な市場の不確実性とビジネスの基本的変化を区別できるようになります。
最も重要な指標は、OpenAIが強力な企業需要を維持しながら、報告された年末収益目標を達成できるかどうかです。今後の顧客成長、実際の四半期収益、API支出、運営費用に関する開示により、その商業的パフォーマンスの明確な姿が浮かび上がるでしょう。
投資家は、Nvidia、Oracle、Broadcomを含むAIインフラ企業の決算報告にも注目すべきです。これらの企業の受注成長、資本支出、クラウド需要は、AIサプライチェーン全体における投資活動の間接的な手がかりを提供しますが、サプライヤーの売上はエンドユーザーによる収益性のあるAI導入を必ずしも示すものではありません。
最後に、資金調達条件は依然として重要です。高金利とインフラコストの上昇は、将来的なキャッシュフローに依存する企業に圧力をかけます。持続可能なAIの成長には、開発および運用がますます高度化するモデルのコストと整合性を保つために、商業収益の拡大が必要です。
市場のニュースは速い——しかし、どこでそれに対応するかが同じくらい重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が、あなたにとって実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、あなたの資金を「スポット」、「証拠金」、および「先物」の別々の口座に分割し、その理由を理解することを求めていました。KuCoin 5.0の統合口座はこれを完全に廃止し、一度入金すればすべてが簡単に利用可能になります(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、コモディティ。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。グローバル金融市場で最も急速に成長しているセグメントの一つが、もはや機関投資家だけのものではなく、あなたが取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができていませんか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動作するAIアシスタント。質問して市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reserves を自分で検証でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう場所に合わせて構築されたプラットフォームで始めましょう。
2026年のOpenAIの収益は、AI業界の商業的勢いを示す重要な指標である。9月に報告された約500億ドルの年間化収益は、当初の700億ドル近い見通しを下回ったが、この差異は顧客需要の明確な減少ではなく、収益計上方法の不一致によるものである。
OpenAIは、年末までに少なくとも700億ドルの年間収益を目標にしていると報告されており、同社は急速な拡大を継続しています。より広く見れば、この論争は、AI産業が成熟するにつれて、財務の透明性、持続可能な証拠金、インフラ投資のリターンがますます重要になる理由を浮き彫りにしています。
2026年時点でOpenAIは公開企業ですか?
いいえ。2026年10月10日現在、OpenAIは非上場企業であり、主要な株式取引所では公開株は入手できません。
500億ドルの収益は、OpenAIが利益を上げていることを意味するのでしょうか?
収益は売上を示しますが、利益率はコンピューティングインフラ、研究、運営コストを含む費用に依存します。
AI収益と予約の違いは何ですか?
収益は認識された売上を反映し、ブッキングは一般的に今後の期間に収益を生む可能性のある契約済みの業務を示します。
AIモデルの価格低下は、OpenAIの収益を減らす可能性がありますか?
はい、ただし価格が低下することで広範な採用が促進される可能性もあります。全体的な影響は、利用の拡大と運用効率に依存します。
免責事項:このコンテンツは情報提供を目的としたものであり、投資アドバイスを構成するものではありません。投資にはリスクが伴います。必ずご自身で調査してください(DYOR)。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。