

ECB、Pontesを開始:ブロックチェーンベースのユーロ決済はステーブルコインに挑戦できるか?
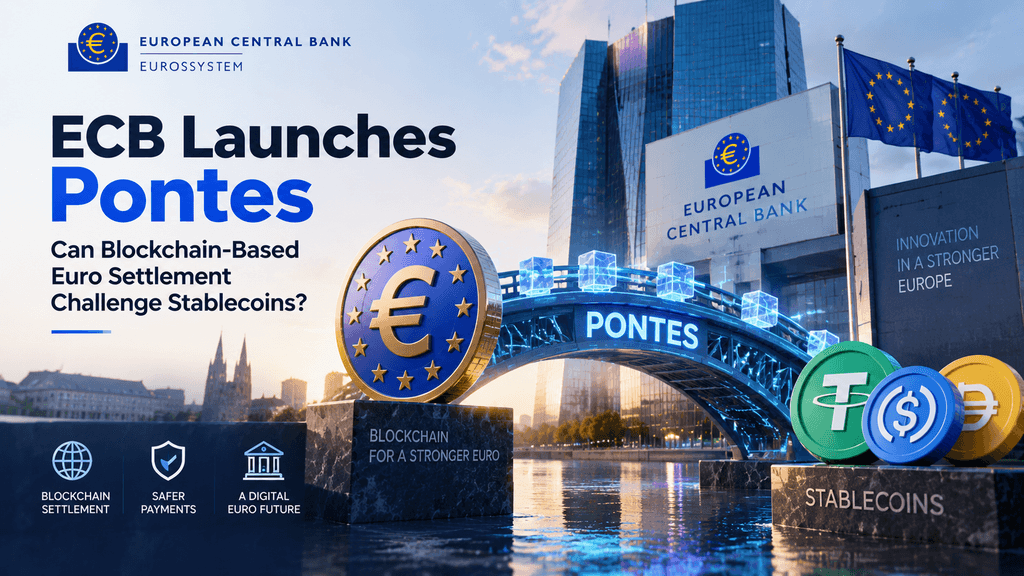
近年、デジタル資産の急速な拡大により、ステーブルコインはグローバルなオンチェーン流動性の基盤インフラへと昇格しました。主にUSDTおよびUSDCといった民間発行のデジタルドルが、現在、仮想通貨取引、分散型金融(DeFi)、そしてますます多くの国境を越える支払いを支えています。しかし、従来の金融資産のトークン化が加速する中、欧州中央銀行(ECB)は機関決済のためのまったく異なる道を提案しています。
2026年9月、欧州中央銀行(ECB)は、分散型ネットワークと従来のユーロシステム決済インフラを結びつけることを目的とした、革新的なブロックチェーンベースのユーロ決済システム「Pontes」を正式に開始しました。Pontesは、分散型台帳技術(DLT)プラットフォームを中央銀行資金に直接接続することで、金融機関がプライベート・ステーブルコインや商業銀行預金に依存することなく、トークン化資産の卸売取引を決済可能にします。この開発は、デジタル金融の時代において、中央銀行が裏付けするブロックチェーン決済が、プライベート・ステーブルコインの支配的地位を本質的に揺るがすことができるのかという、現代金融における最も重要な問いの一つを提起しています。
Pontesはブロックチェーン市場と中央銀行マネーを接続します
従来の金融市場では、資産の取引は中央集権的な階層構造を通じて行われます。銀行は認可された支払システムを通じて取引を処理し、最終的に中央銀行資金を使って取引の現金部分を決済します。しかし、金融機関がブロックチェーンネットワーク上でトークン化された資産を発行または取引する場合、構造的な決済問題に直面します。分散台帳上のトークン化資産を、公式でリスクのない中央銀行資金とどう決済するのかという問題です。
Pontes(ラテン語で「橋」を意味する)は、相互運用レイヤーとして機能することでこの課題を解決します。これは、銀行や市場運営者が使用する外部分散台帳プラットフォームを、欧州中央銀行(ECB)の既存のTARGETサービスとシームレスに接続します。これにより、小口金融市場はブロックチェーンベースの取引を実行しつつ、基礎となる現金決済を中央銀行のユーロで行うことが可能になります。その結果、機関はDLTの速度を活用しながら、商業銀行や民間ステーブルコイン発行者の信用リスクを負う必要がなくなります。
ポンテス決済はどのように機能しますか?
Pontesの運用ワークフローは、従来の貨幣の安定性とブロックチェーンの効率性を統合することを目的としています。投資家がトークン化された資産を購入すると、取引は即座に分散型台帳に記録されます。並行する従来のシステムが支払いを処理するのを待つのではなく、Pontesはブロックチェーンプラットフォームをユーロシステムに直接リンクします。これにより、取引の現金部分が資産の振替と同時に中央銀行のユーロで清算され、トークン化された環境で真正的な引き渡し対支払いが実現されます。
Pontesは新しい仮想通貨や小売用トークンを導入するものではありません。それはBitcoinの欧州版でも、新たに発行されたステーブルコインでもありません。Pontesは純粋に卸売金融インフラとして機能し、機関が中央銀行資金をDLT取引に利用できるようにすることで、最終的な決済レイヤーが主権的な法定通貨システムにしっかりと根ざしていることを保証します。
トークン化資産の台頭が金融市場を変革する
リアルワールドアセット(RWA)のトークン化に対する勢いは、資本市場を根本的に再構築しています。政府債、企業証券、機関ファンドなどの従来の金融商品が、ブロックチェーンネットワークへと次第に移行されています。この移行は、DLTがもたらす劇的な決済時間の短縮、スマートコントラクトによる自動実行、および仲介コストの大幅な削減という本質的な機能によって推進されています。
トークン化された国債製品やブロックチェーン発行の機関投資ファンドなどの顕著な事例は、主要な資産運用会社がすでにオンチェーンで運用していることを示している。欧州中央銀行は、金融資産の発行および取引がブロックチェーンインフラに移行した場合、支払および決済レイヤーも必然的に追随せざるを得ないと認識している。中央銀行による解決策がなければ、これらの高度なトークン化取引の現金部分は遅い従来のシステムに閉じ込められたり、未規制の代替手段に強制的に移行したりすることになる。
ステーブルコインはすでにデジタル決済インフラとなっています
中央銀行はブロックチェーン技術を研究してきましたが、プライベートステーブルコインは静かに主要なデジタル決済インフラとなりました。現在の暗号資産金融エコシステムは、USDTやUSDCのような資産に大きく依存しており、これらは分散型金融全体での主要な交換媒体として機能しています。典型的なDeFi取引では、投資家が暗号資産またはトークン化された証券をUSDCに交換して、流動性を確保したり、取引したり、貸出したりします。
米ドルと連動するステーブルコインへの強い依存は、欧州政策立案者にとって戦略的な懸念を生んでいる。欧州の金融機関が、トークン化された取引の決済に民間の主に米ドル裏付けされたステーブルコインに頼らざるを得ない場合、ユーロ圏は自らの資本市場に対する監視権を失うリスクに直面する。ポンテスの開始は、ECBが金融市場がデジタル台帳へ移行する中で、ユーロが決済通貨としての中心的役割を維持することを確実にするための決定的な一歩である。
機関金融がブロックチェーンを採用する中、公共の中央銀行インフラと民間発行のデジタルマネーの間で新たな競争が生じています。両者はオンチェーン流動性の円滑化を目的としていますが、その基盤となるモデルとターゲット層は大きく異なります。
| 機能 | プライベートステーブルコイン(例:USDC、USDT) | ECB Pontes |
| 発行者 | プライベートなテクノロジーおよび金融企業 | 欧州中央銀行(ユーロシステム) |
| 価値の裏付け | 企業の準備資産(現金、国債) | 主権中央銀行通貨 |
| 主要なユーザー | グローバルな暗号資産ユーザー、一般投資家、DeFiトレーダー | 商業銀行、卸金融機関 |
| 戦略的目標 | ユニバーサルなデジタル流動性とオープンなインターネットマネー | 規制された機関決済とシステムの安定性 |
なぜステーブルコインが人気を博したのか
ステーブルコインの急激な台頭は、その比類ない有用性とアクセスのしやすさに根ざしています。従来の銀行インフラとは異なり、ステーブルコインは24時間365日稼働し、ユーザーが週末の休業や地理的制約に悩まされることなく、グローバルに価値を振替できます。この摩擦のない性質により、ステーブルコインは暗号資産経済の生命線となりました。USDCのような資産は、効果的にグローバルな暗号資産ドルインフラへと進化し、従来の法定通貨システムでは実現できなかったスマートコントラクトや国境を越えるDeFiアプリケーションとのシームレスな統合を提供しています。
中央銀行が独自のブロックチェーン決済を求める理由
中央銀行は通貨主権と広範な金融システムの安定を動機としています。欧州中央銀行(ECB)は、機関取引における民間ステーブルコインの広範な採用をシステミックリスクと見なしており、中央銀行通貨外で決済される取引は、参加者を企業の信用リスクと価格変動率の可能性にさらすためです。ECBは独自のブロックチェーン決済システムを開発することで、欧州の外国決済ネットワークおよび民間管理型準備金への依存を減らすことを目指しています。Pontesは、デジタル化された未来においてユーロの関連性を確保し、欧州資本市場の構造的整合性を支援するための戦略的取り組みです。
トークン化された債券が主要な利用ケースとなる可能性があります
リスクフリーセットルメントレイヤーの導入は、リアルワールドアセットのトークン化が大衆に広く受け入れられるための欠けていた触媒と広く考えられています。歴史的に、オンチェーンでの公式な法定通貨セットルメントメカニズムの欠如が、機関がトークン化された債務市場に完全に参入することを妨げてきました。Pontesにより、この状況は劇的に変化します。政府債や企業債務がブロックチェーントークンとして発行され、対応する現金支払いが中央銀行ユーロで即座にセットルメントされることを保証しながら取引できるようになります。
機関金融がオンチェーンに移行する可能性
ポンテスの影響は、基本的な債券発行を超えて広がっています。ドイチェ・バンク、サンタンデル、クリアストリームといった大手機関がこの新しいユーロシステムインフラと統合することで、機関金融の全分野がオンチェーン化の道を歩むことになります。これには複雑な証券決済、国境を越える資金取引、デジタル株式のスムーズな発行が含まれます。将来の金融市場の基本的なロジックは、仮想通貨が従来の金融を置き換えるのではなく、従来の金融がブロックチェーンインフラを取り込んで非効率性を排除することです。
Pontesのローンチに関する一般的な誤解は、ECBが長く議論されてきた「デジタルユーロ」を公式に導入したということです。両方のイニシアチブは中央銀行のイノベーションを含みますが、経済の異なるセクターを対象としており、異なるタイムラインで運用されています。
| 特徴 | ECB Pontes | デジタルユーロ |
| マーケットフォーカス | 卸売金融市場および機関決済 | 日常の消費者取引の小口支払い |
| ターゲットオーディエンス | 商業銀行、決済機関、およびDLTオペレーター | 一般大衆、小売マーチャント、および個人市民 |
| 主要な使用ケース | トークン化された証券と銀行間取引の清算 | 食品雑貨、ピアツーピア振替、およびeコマース |
| 現在の状況 | 発売(2026年9月) | 継続的な調査および今後の開発中 |
Pontesは厳密に卸売インフラメカニズムです。高額な金融市場取引専用に設計されており、一般消費者には利用できません。一方、小売用デジタルユーロプロジェクトは、消費者が日常的な購入にデジタル現金の代替手段を利用できるようにすることを目的として、現在開発段階にあります。この違いを理解することは重要です。Pontesは現在すでに資本市場に直接影響を与えていますが、消費者向けのデジタルユーロは長期的な目標です。
中央銀行はブロックチェーンを研究する段階から、ブロックチェーンを活用する段階へ移行しています
数年間、中央銀行と仮想通貨業界の関係は、懐疑主義と理論的な研究によって定義されてきました。Pontesの立ち上げはパラダイムシフトを意味します。中央銀行は分散型台帳を研究するだけから、それを核心的な金融インフラとして積極的に導入する段階に移行しました。ブロックチェーンはもはや投機的な仮想通貨資産の基盤アーキテクチャとしてのみ見なされるものではなく、機関取引決済のための優れた技術的基盤であることが実証されました。
CBDC決済はDeFiを変えることができるか?
中央銀行のマネーとトークン化資産の統合は、非常に規制の厳しいデファイのバージョンへの道を開く。大口中央銀行デジタル通貨(CBDC)決済モデルが成熟するにつれ、DeFiエコシステムは二極化する可能性がある。無許可で小口利用者主導のDeFiはステーブルコインを用いて引き続き繁栄する一方で、「機関向けDeFi」という新たな並行エコシステムが登場するだろう。この規制されたオンチェーン環境は、スマートコントラクトの自動化された効率性と中央銀行マネーの絶対的なセキュリティを組み合わせ、これまでコンプライアンスの懸念により見送られていた巨額の機関流動性を引き寄せるだろう。
Pontesがプライベートステーブルコインの支配的地位に真正面から挑戦できるかどうかを評価するには、両エコシステムを客観的に評価する必要があります。現在のステーブルコインは、圧倒的な先発者優位性を有しています。グローバルな流動性が深く、非常に成熟した暗号資産エコシステム、そして多様なブロックチェーンネットワークにまたがる膨大なユーザー基盤を備えています。今日、新しい分散型アプリケーションを開発する開発者は、普遍的なネットワーク効果とシームレスな相互運用性のため、デフォルトでUSDCまたはUSDTを統合します。
しかし、Pontesは民間企業が真似できない利点をもたらす。このシステムは中央銀行による絶対的な裏付けを提供し、取引の現金部分における信用リスクをゼロに保つ。数十億ユーロの債券決済を実行するグローバル銀行にとって、ECBが提供する機関的信頼性と完璧な規制整合性は、民間ステーブルコインの利便性をはるかに上回る。したがって、Pontesは小売向け暗号資産取引におけるステーブルコインの置き換えには至らないかもしれないが、機関向けオンチェーン決済という特定の高価値ニッチにおいて、独自の並行決済モデルを確立する可能性がある。
その画期的な性質にもかかわらず、ECBのブロックチェーン決済イニシアチブは、金融セクター全体への広範な導入を遅らせる可能性のある大きな課題に直面しています。
主な障壁は、従来の機関におけるブロックチェーンの採用が限られていることです。数十年にわたる従来のシステムから分散型台帳への重要な金融インフラの移行には、巨額の資本投資、厳格なセキュリティテスト、そして広範な従業員再教育が必要です。さらに、ブロックチェーンエコシステム自体が非常に断片化されています。ポンテスは、金融機関がEthereumのようなパブリックネットワーク、プライベート認可チェーン、専門的な機関用台帳という複数のネットワークで運用しているため、複雑な相互運用性の問題に対応しなければなりません。
さらに、Pontesは既存のステーブルコインとの激しい競争に直面しています。USDCのような資産は、すでに深い流動性プール、堅牢な開発者エコシステム、そしてフィンテック企業にとって非常に魅力的な国境を越えた機能を構築しています。最後に、規制の複雑さは依然として大きな障壁です。DLT決済を中央銀行マネーと統合するには、証券規制、銀行規則、国境を越える支払い法という複雑な網を乗り越える必要があり、トークン化された欧州資本市場の完全な実現は、遅く、慎重なプロセスとなるでしょう。
欧州中央銀行によるPontesの導入は、新しい仮想通貨を創出しようとするものでも、仮想通貨市場への投機的参入でもありません。これは、中央銀行通貨によって明確に裏付けられたブロックチェーンベースの金融決済レイヤーを構築するための、計算され戦略的な動きです。リアルワールド資産が次々とオンチェーン化される中、欧州中央銀行は、民間発行のステーブルコインへの依存に伴うシステミックリスクを軽減しつつ、ユーロを欧州デジタル資本市場の基盤通貨として維持しています。
結局のところ、デジタル金融の未来は、従来の銀行とブロックチェーン技術との二択の競争ではなく、プライベート・ステーブルコイン、小口CBDC、トークン化された商業預金、および大口中央銀行決済システムを含む、さまざまなデジタル通貨インフラ間の繊細な競争となるだろう。ECB Pontesは、現在のオープンな暗号経済においてUSDCのような既存のステーブルコインを直ちに置き換えることはないかもしれないが、それは機関金融の軌道を根本的に変化させ、大口市場の決済の未来が確実にブロックチェーン上に存在することを証明した。
市場のニュースは速いですが、どこでそれに対応するか同样重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が、あなたに実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、あなたの資金を「スポット」「証拠金」「先物」の別々の口座に分割し、その理由を理解することを求めていました。KuCoin 5.0の統合口座は、これを完全に廃止。一度入金すれば、すべてがそのまま利用可能です。
-
株式、インデックス、コモディティ。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急速に成長しているセグメントの一つが、もはや機関投資家だけのものではなく、取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができてませんか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reserves を自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にいた場所ではなく、これから向かう場所に適したプラットフォームで始めましょう。
ECB Pontesは銀行にとって何を意味しますか?
商業銀行向けに、Pontesは、成長するトークン化経済に参加するための安全で規制された橋渡しを提供します。これにより、最終決済にプライベートステーブルコインを使用することに伴うカウンターパーティー信用リスクを負うことなく、ブロックチェーンベースの資産を発行・取引できます。
ポンテスは新しい仮想通貨を作成しますか?
No. Pontesは、既存の分散台帳プラットフォームをユーロシステムの決済ネットワークに接続する相互運用インフラです。新たな取引可能なデジタルトークンや仮想通貨を発行するのではなく、標準的な中央銀行ユーロで取引を決済します。
ポンテスは欧州でのUSDCの採用に影響を与えるでしょうか?
ポンテスは小売の暗号資産トレーダーではなく、卸売機関市場をターゲットとしているため、大規模なトークン化資産決済における機関のUSDCへの依存を減らす可能性があります。ただし、USDCは小売DeFi、国境を越えるフィンテックアプリケーション、およびパブリックなスマートコントラクトエコシステムにおいて引き続き広く利用されるでしょう。
PontesはBitcoinとEthereumとどのように異なりますか?
BitcoinとEthereumは、独自のネイティブで非常にボラティリティの高い暗号資産を有するパブリックで許可不要なブロックチェーンです。Pontesは、主権中央銀行が運営する中央集権的なインフラストラクチャーであり、厳格に規制された卸売環境において法定通貨(ユーロ)を使用して取引を決済することを目的としています。
中央銀行は、トークン化資産にどのような理由で関心を持っているのですか?
中央銀行は、債券、ファンド、証券などのリアルワールド資産のトークン化が、決済の迅速化とコスト削減をもたらす長期的なデジタル化のトレンドであることを認識しています。これらのオンチェーン取引に対して中央銀行通貨を提供することで、彼らは通貨主権と金融の安定性を維持しています。
トークン化された証券とは何ですか?
トークン化された証券は、ブロックチェーン上に記録された従来の金融資産(株式や政府債券など)のデジタル表現です。これにより、スマートコントラクトを使用して24時間365日取引でき、迅速に決済され、遅い従来の清算機関の必要がなくなります。
免責事項:このコンテンツは情報提供を目的としたものであり、投資アドバイスを構成するものではありません。仮想通貨への投資にはリスクが伴います。ご自身で調査してください(DYOR)。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。