

Microsoft Q3 2026 決算:Azure の成長が48%に達し、売上高は19%増加
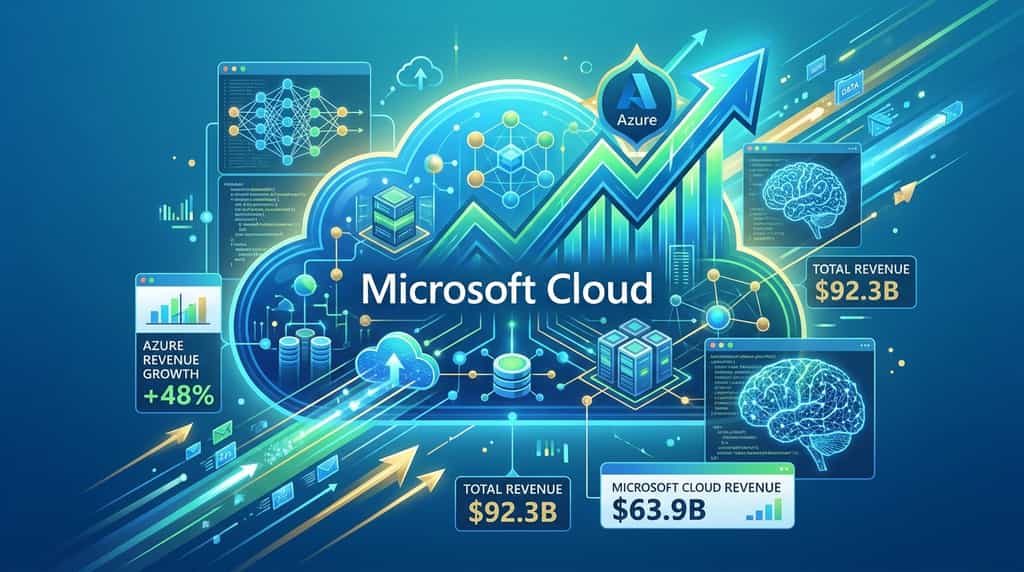
Microsoftの2026年9月四半期は、クラウドおよびAIにおいてさらに強力な業績を記録し、Azureの収益は前年同期比48%増となりました。同社は総収益を923億ドル(前年比19%増)、営業利益を459億ドル(前年比21%増)と報告しました。Microsoftは、収益、営業利益、1株当たり利益のすべてにおいて期待を上回る結果となったと述べています。これらの数値は、クラウドインフラとAIサービスに対する継続的な需要を示していますが、投資要件の増加は重要な考慮事項です。
注目すべき会計カレンダーの違いがあります:この結果は2026年9月30日で終了する3か月間をカバーしており、これはカレンダー上の2026年第3四半期に該当しますが、マイクロソフトの2027年度第1四半期(FY27 Q1)です。マイクロソフトの2026年10月28日に公開された公式決算発表によると、マイクロソフトクラウドの収益は30%増の639億ドルに達し、商業分野の残存パフォーマンス義務は73%増の6,770億ドルとなりました。
2026年9月30日終了四半期において、MicrosoftはクラウドおよびAI需要の後押しがあり、広範な売上高と営業利益の成長を報告しました。10月28日に発表された公式決算報告によると、売上高、営業利益、1株当たり利益はすべて前年同期比で増加しました。
| 財務指標 | 2027年度第1四半期の業績 | 前年比変動幅 |
| 総収益 | 923億ドル | 0.19 |
| 営業利益 | 459億ドル | 0.21 |
| GAAP純利益 | 366億ドル | 0.32 |
| 非GAAP純利益 | 364億ドル | 0.18 |
| GAAP按算定希薄化一株当たり利益 | 4.92ドル | 0.32 |
| 非GAAP按分薄利益率 | 4.89ドル | 0.18 |
| Microsoftクラウド収益 | 639億ドル | 0.3 |
| Azureの収益成長 | ヘッドラインリリースではドル額として別途開示されていません | 0.48 |
GAAP利益と非GAAP利益の違いは重要です。マイクロソフトのGAAP純利益は32%増加しましたが、調整済み非GAAP純利益は18%増加しました。この差異はOpenAIへの投資の影響を反映しています。これらの投資からの利益は当四半期のGAAP純利益を2億7千万ドル増加させた一方、損失は前年同期の結果を31億ドル減少させていました。調整済み数値は、これらの投資効果を除外し、営業業績の別の視点を提供します。どちらの指標も単独で考慮すべきではありません。
マイクロソフトの営業利益は21%増の459億ドルとなり、収益成長が報告された営業利益の増加につながったことを示している。同社の業績は、クラウド事業が総収益よりも速いペースで拡大し続けていることも示している。この違いは重要である。なぜなら、投資家たちは、マイクロソフトの大規模なAIおよびデータセンターへの投資が、時間の経過とともに持続的な成長と収益性を支えられるかどうかを評価しているからである。
Azureの前年同期比48%の成長は、Microsoftの2026年第3四半期の業績において、クラウドコンピューティングおよびAI関連サービスに対する強い需要を反映しているため、最も重要な指標の一つでした。Microsoftは10月28日の決算発表でこの成長率を公表しましたが、主要な業績結果ではAzureの単独収益額は提供しませんでした。
Azureおよびその他のクラウドサービスは、仮想マシン、データベース、データ分析、アプリケーション開発、AIコンピューティングを含む幅広いワークロードをサポートしています。企業がAIアプリケーションを開発・展開するにあたり、モデルの学習、推論の実行、データの保存、およびアプリケーションとエンタープライズシステムの接続に必要なインフラストラクチャが必要です。これにより、従来のIT移行を超えるクラウド容量への需要が生じています。
48%の成長率は、マイクロソフトの広範なクラウド事業の文脈で解釈する必要がある。マイクロソフトクラウドの収益は639億ドルに達し、前年同期比で30%(定額通貨ベースでは31%)増加した。したがって、Azureは広範なクラウドポートフォリオよりも速く成長しており、マイクロソフトの現在の拡大におけるその重要性を示している。同社は、更新された会計年度セグメントの表示に基づき、エージェントおよびインフラ事業が768億ドルの収益を生み出し、25%増加したと報告した。
マイクロソフトの業績は、すべての事業領域で均一に強固だったわけではありません。クラウドおよび商用ソフトウェアは成長の原動力であり続けましたが、消費者およびデバイス事業の一部では減収が見られ、同社の業績が複数の異なる市場に引き続き依存していることを示しています。
10月28日の決算発表によると、Microsoft 365の商業用クラウド収益は報告ベースで17%増、前年同期の収益認識による1ポイントの利益を調整したベースで18%増となりました。Microsoft 365の消費者用クラウド収益は17%上昇し、業界ソリューションクラウド収益は10%増加しました。これらの数値は、成長がAzureにとどまらず、Microsoftの生産性およびビジネスソフトウェアエコシステム全体に及んでいることを示しています。
トラフィック獲得コストを除く検索および広告収益は12%増加しました。一方、Xboxのコンテンツおよびサービス収益は2%減少し、Windows OEMおよびデバイス収益は22%低下しました。デバイスおよびコンシューマーセグメントの収益は155億ドルで、前年同期比3%減少しました。この対比は、マイクロソフトの拡大するクラウドおよびソフトウェア事業と、より循環的なコンシューマー向け製品カテゴリとの差異を浮き彫りにしています。
同社の更新されたセグメント報告も注目に値します。マイクロソフトは、収益を「エージェントとインフラ」(768億ドルを生み出し、25%成長)と「デバイスとコンシューマ」(155億ドルを生み出し、3%減少)の2つの大カテゴリに分けて提示しました。マイクロソフトは、FY2027年の事業管理およびモニタリング方法に合わせるために、過去の期間の一部の数量を再分類したと述べています。したがって、これらの数値を以前の報告書と比較する投資家は、すべてのカテゴリが以前の報告と直接比較可能であると仮定するのではなく、改定されたセグメント定義を確認する必要があります。
マイクロソフトの最新のキャッシュフロー情報によると、同社は運用から大幅なキャッシュを生み出しながら、インフラストラクチャに多額の資本を投入しています。これは、AI需要がクラウド収益の成長を後押しする一方で、その需要に対応するにはデータセンター、サーバー、ネットワーク機器その他のインフラへの投資が必要であるため、重要です。
Microsoftの2027年度第1四半期の公式財務諸表によると、2026年9月30日終了期の営業活動によるキャッシュフローは580億ドルで、前年同期の451億ドルと比較して増加しました。固定資産の増加額は394億ドルで、前年同期の194億ドルと比較して増加しました。これらの増加額を営業キャッシュフローから差し引くと、約186億ドルの四半期自由キャッシュフローが得られます。これは、決算発表で別途公表された指標ではなく、報告されたキャッシュフロー計算書に基づく単純な計算です。
不動産および設備の増加は、マイクロソフトのインフラ投資の規模を示しています。また、投資家がAI事業を収益成長のみで評価すべきでない理由も示しています。データセンターの容量には多額の初期投資が必要であり、財務的なリターンは、マイクロソフトがその容量を顧客利用と継続的収益にどれだけ効果的に交換できるかに依存します。
重要な質問は、クラウドとAIの需要が時間の経過とともに投資資本に対して十分なリターンを生み出せるかどうかです。強力な営業キャッシュフローは投資を資金調達する財務的余力を提供しますが、持続的な高額な資本支出はフリーキャッシュフローとリターンに影響を与える可能性があります。投資家は、今後の四半期においてインフラ支出、Azureの成長、クラウドマージン、およびキャッシュ生成を監視すべきです。
マイクロソフトの業績は、クラウドとAIの拡大が継続していることを示しているが、今後の業績は収益化、インフラの効率性、競合、および投資プログラムから生み出される財務的リターンに左右される。Azureの48%の成長率は注目すべきだが、投資家はこのペースが持続可能であり、持続的な利益とキャッシュフローに転換できるかどうかを検討する必要がある。
AIの収益化は主要な成長ドライバーです。企業はAIの実験から、AIツールを日常業務に統合する方向へ移行しています。マイクロソフトのクラウドプラットフォーム、生産性アプリケーション、エンタープライズソフトウェアは、顧客がAIサービスにアクセスできる複数のチャネルを提供しています。利用が拡大すれば、マイクロソフトはクラウド利用量、ソフトウェアサブスクリプション、追加のコンピューティング容量への需要の増加から恩恵を受ける可能性があります。
インフラの容量は機会であり、制約でもあります。強い需要がすぐにマイクロソフトがすべての顧客の要件を供給できることを意味するわけではありません。データセンターには土地、電力、冷却システム、ネットワーク機器、高度なプロセッサが必要です。容量の確保や施設の稼働に遅れが生じると収益成長が制限される可能性があり、建設および運用コストの上昇は証拠金に影響を与える可能性があります。
競争は依然として激しいです。マイクロソフトは、エンタープライズAIワークロードの面で他の大手クラウドプロバイダーおよびテクノロジー企業と競合しています。顧客は複数のクラウドプラットフォームを利用したり、価格を比較したり、パフォーマンスやコストに応じてワークロードを移動したりする可能性があります。Azureの成長を維持するには、インフラストラクチャ、ソフトウェア機能、セキュリティ、および顧客関係への継続的な投資が必要です。
評価と期待も重要です。投資家がすでに高い成長を織り込んでいる場合、強力な業績でも株価の上昇を支えられないことがあります。市場金利、テクノロジーセクターの感情、資本支出の期待、今後の利益見通しはすべて、投資家がマイクロソフトを評価する際に影響します。同社は決算開示において、競合、インフラ投資、顧客の採用、サイバーセキュリティ、規制環境をリスク要因として挙げています。
そのため、最新の結果は、今後の株式パフォーマンスの保証ではなく、現在の事業の勢いを示す証拠と捉えるべきです。今後の四半期ごとの結果により、Azureの成長、クラウドの収益性、キャッシュ生成が引き続き整合性を保てるかどうかが示されます。
Microsoftの2026年第3四半期(2027年度第1四半期)の業績は、売上高、営業利益、クラウドサービスにおいて強い成長を示しました。売上高は923億ドルに達し、前年同期比19%増加しました。また、Azureの売上高成長率は48%に加速しました。Microsoft Cloudの売上高は30%増の639億ドルとなり、商業部門の残存パフォーマンス義務は73%増の6,770億ドルに上昇しました。
これらの数値は、クラウドコンピューティングとAIインフラがマイクロソフトの事業にとって重要であることを示しています。Microsoft 365その他の商業サービスの成長は、拡大がAzureにとどまらないことを示しています。ただし、同社は不動産および設備に多額の資本を投入しているため、キャッシュフロー、インフラの効率性、投資収益率が重要な指標となります。
結果は現在の強い需要を示していますが、同じ成長率が継続することを保証するものではありません。競争、生産能力の制約、運営コスト、評価期待は依然として関連するリスクです。マイクロソフトの業績を評価する投資家は、収益成長とともに、収益性、キャッシュ生成、資本支出、および今後の企業の見通しを考慮すべきです。
1. マイクロソフトの2026年第3四半期の売上高は前年より高かったか?
はい。Microsoftは、2026年9月30日終了四半期の売上高を923億ドルと発表しました。これは、前年同期の777億ドルから19%の増加です。これは10月28日の業績発表によるものです。
2. マイクロソフトの2026年第3四半期報告書がFY2027 Q1とラベル付けされている理由は?
マイクロソフトの会計年度は暦年とは異なります。2027年度の第1四半期は2026年7月から9月を対象としており、結果は暦年の2026年第3四半期に相当しますが、公式にはFY2027 Q1として報告されます。
3. MicrosoftのAzureは2026年第3四半期の成長率はどれでしたか?
Microsoftの2026年10月28日付の決算発表によると、Azureの収益は前年同期比で48%増加しました。同社は、主要な結果においてAzureの単独収益額を公表していません。
4. マイクロソフトのGAAPおよび非GAAP利益成長の差はなぜ生じたのか?
マイクロソフトのGAAP純利益は32%増加し、調整済み非GAAP純利益は18%増加しました。この差異は、当四半期における投資関連の利益と前年同期における投資関連の損失を主に反映しています。マイクロソフトの非GAAP数値には、OpenAIへの投資の影響を含んでいません。
5. マイクロソフトは2027年第1四半期にどれほどの営業キャッシュフローを生み出しましたか?
Microsoftは、2026年9月30日で終了する四半期において、営業活動によるキャッシュフローを580億ドルと報告しました。同じ期間における財産および設備への追加投資は394億ドルでした。後者を前者から差し引くと、約186億ドルのフリーキャッシュフローが得られます。
免責事項
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。