

KuCoin Ventures週次レポート:インフレ率と原油価格の上昇により金利引き上げ期待が高まり、一方で暗号資産ETFの資金流入は分断し、TradFiと暗号資産のインフラ統合が加速
今週、伝統的金融と暗号資産の融合は、製品層からより広範な金融インフラへと拡大し続けました。米国の暗号資産市場構造法案であるCLARITY Actは新たな手続き段階に入り、ナスダックはKrakenの親会社であるPaywardへの1億ドルの投資を発表するとともに、トークン化株式インフラの推進を継続しました。また、Tetherは英国の資産運用会社Fasanara Capitalと提携し、プライベートクレジットファンド「StableFund」を立ち上げました。これらの展開は別々に見えるかもしれませんが、オンチェーン金融の3つの主要なレイヤー——ルール、資産、クレジット——に対応しており、業界の関心が「資産の発行と取引方法」から、より包括的な金融市場インフラへと徐々にシフトしていることを示唆しています。
9月10日、ナスダック・ベンチャーズは、クラーケンの親会社であるペイワードへの1億ドルの投資を発表し、今年3月に開始したトークン化株式パートナーシップをさらに深めました。このパートナーシップは、ナスダック株式トークン(NET)とペイワードのxStocksエコシステムの統合を継続して推進するとともに、ペイワードはナスダックの市場監視技術を採用します。ナスダックは、NETのローンチを2027年第2四半期に予定しており、次の段階の協力では、トークン化株式のグローバル配布、取引、および取引後処理・決済もカバーされます。
既存の多くのトークン化株式製品は、基礎資産の価格をオンチェーンで表現することに主眼を置いてきました。一方、ナスダックのNETsは、発行者と投資家の既存の権利と保護を維持しつつ、規制された従来の市場とオンチェーン取引環境を接続することに重点を置いています。ナスダックは、市場監視、ガバナンス、取引後処理および決済などの従来の資本市場の機能も提供します。
一方、ステーブルコインは伝統的なクレジット市場への進出をさらに進めています。9月9日、TetherとFasanara Capitalは、両者が合計4億ドルの基盤資本を提供するエバーグリーンなプライベートクレジットファンド「StableFund」の立ち上げを発表しました。このファンドは、さらに最大30億ドルの第三者機関資本の調達を計画しています。Fasanaraは、60カ国以上に及ぶフィンテック融資ネットワークを通じて、短期間で資産担保されたクレジットに資本を配分する投資管理を担当します。一方、Tetherは共同スポンサー、資金調達機会の発掘者、アドバイザーとして、USDT関連の資金調達機会を特定するとともに、資本の流入・流出、財務管理、決済のためのステーブルコインインフラを提供します。
これは、ステーブルコインの利用ケースが支払いや取引を超えて、資本配分および広範なクレジット価値連鎖へと拡大していることを示唆している。歴史的に、ステーブルコインは主に、プラットフォームや国境を越えて資金をより迅速かつ低摩擦で移動するという課題に対応してきた。StableFundは、これらの決済機能をプライベートクレジットの調達、融資、財務管理プロセスにさらに深く組み込む試みを表している。また、これはTetherが自社のステーブルコインネットワーク、資金調達チャネル、および国境を越えた決済機能をリアルワールドのクレジット資産と結びつけるための継続的な取り組みを反映している。
これらの一連の動向は、RWAおよびオンチェーンファイナンスにおける焦点が、トークン化プロジェクトにとどまらず、発行および登録、取引と流動性、決済、クレジット、そして従来の金融とオンチェーン市場を結ぶ中間インフラへと広がっていることを示唆している。既存の金融機関の運用ワークフローに本格的に統合でき、資本効率、分配効率、または決済効率の測定可能な改善を実証できるプロジェクトは、「資産のトークン化」というナラティブそのものよりも、最終的に注目する価値が高くなる可能性がある。
インフレと原油価格が9月の利上げ期待を再燃、10年物国債利回りが5%に近づき、米株式は高値から引き下げ、暗号資産ETFの資金流入は構造的に分岐継続
8月の米国インフレデータにより、9月の利上げへの市場予想が再燃しました。PPIは前月比0.4%、前年同月比5.4%上昇し、エネルギー価格が主な要因となりました。CPIは前月比0.4%、前年同月比3.4%上昇し、コアCPIは前月比0.3%、前年同月比2.4%上昇しました。中東情勢の再悪化により原油価格が1バレル100ドルを超えたことと併せ、エネルギーコストの上昇が商品・輸送・サービス価格に引き続き影響を及ぼす可能性があることに、市場はますます懸念を強めています。
その週末までに、CME FedWatchツールは、9月に米連邦準備制度が金利を25ベーシスポイント引き上げる確率を約86.5%と示し、1週間前のおよそ30%から大幅に上昇した。同時に、米国10年物国債利回りは一時5%に迫り、2023年以来の最高水準となった。9月にFRBが金利を引き上げるかどうかについての市場の意見の違いは大きく縮小し、注目は最初の利上げ後にさらに引き締め措置が続く可能性に向かっている。
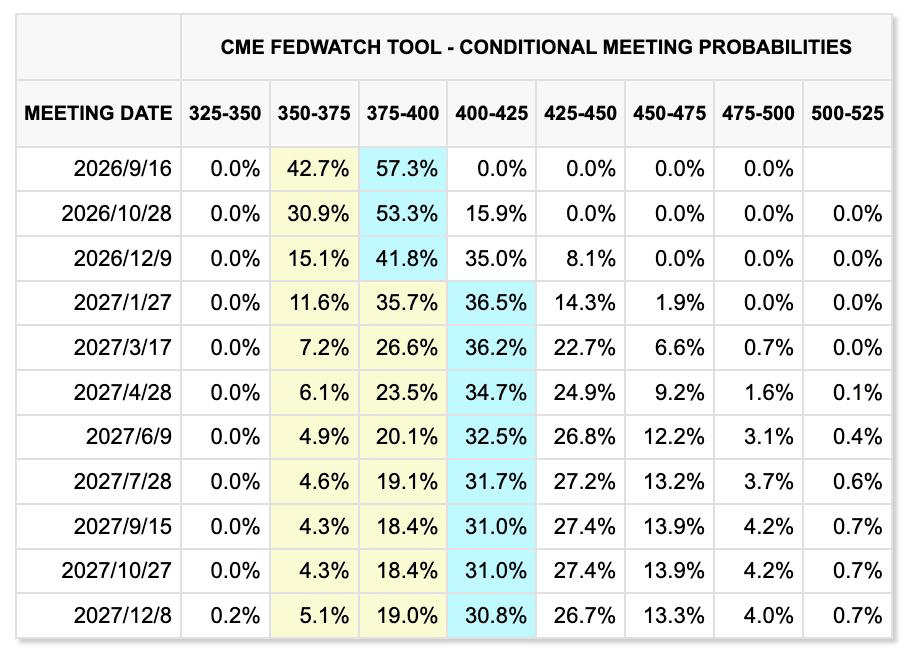
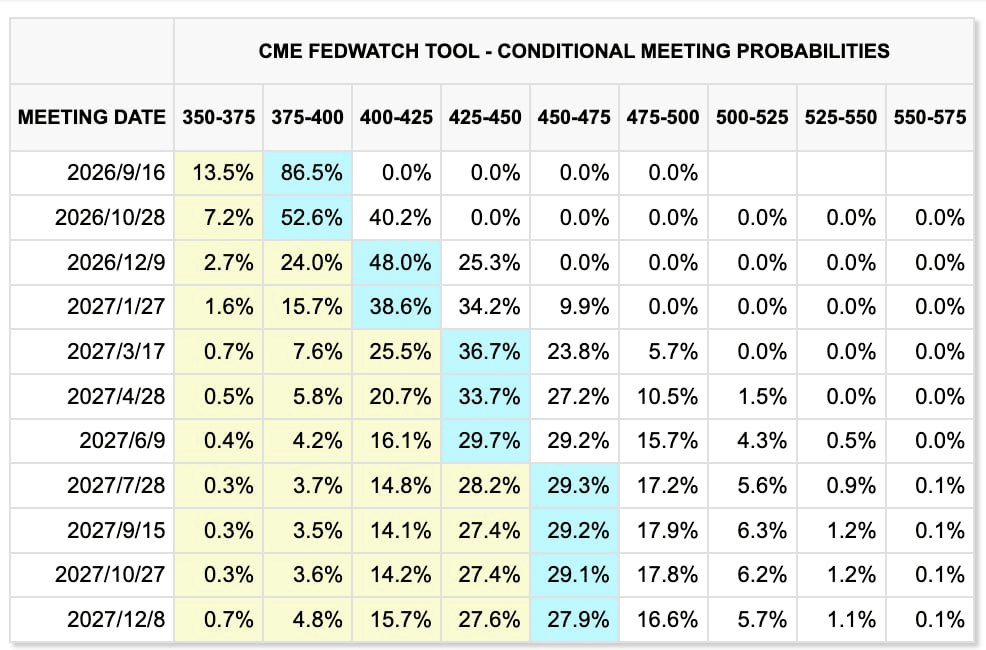
過去2週間の市場価格の変動幅(左:前週;右:今週)
CME FedWatchツール
ただし、連続した利上げの根拠は、9月の1回の利上げの根拠ほど明確ではない。一方で、米国の非農業部門雇用者は8月に約16万2,000人増加し、労働市場が大幅に弱体化していないことを示唆している。他方で、賃金成長率は過熱の典型的な兆候を示しておらず、米国連邦債務は既に40兆ドルを超え、長期金利の上昇自体が企業および家計の資金調達条件を引き締めている。
AIデータセンターの拡張に必要な巨額の債務資金調達は、高金利がテクノロジー企業のキャッシュフローおよび資本支出の収益に与える圧力をさらに強めている。したがって、9月の利上げは高確率で起こる可能性があるが、FRBが持続的な引き締めサイクルに入るかどうかは、石油価格、雇用、コアインフレが引き続き強勢を維持するかどうかに依然として左右される。
中東の緊張がさらにインフレ圧力を高めています。フーシ勢力がサウジアラビアのエネルギー施設を攻撃し、ホルムズ海峡を通る船舶の動きは制限されたままです。また、ホルムズ海峡を回避するために使用されるサウジアラビアの東西パイプラインもドローン攻撃により停止し、さらなる供給混乱への懸念が高まっています。
ブレント原油は先週約8%~9%上昇し、一時1バレル110ドルに迫りました。一方、WTIも100ドルを再び上回りました。ホルムズ海峡を巡るイランと湾岸諸国間の協議は、当初9月14日に予定されていましたが、延期されました。これは、地政学的リスクプレミアムが近い将来すぐに薄れる可能性が低いことを示唆しています。
一方、金は、高騰するインフレリスクと高い実質金利の間で取引を継続しました。金現物価格は金曜日に1オンス約4,363ドルまで回復しましたが、週間では依然として約1.5%下落しました。財政的、地政学的、およびインフレリスクは引き続き中長期的な支えを提供しています。しかし、10年物米国債利回りが5%に近づく中、収益を生まない資産を保有する機会コストが大幅に上昇しており、短期的な金利圧力が再び優位に立ちました。
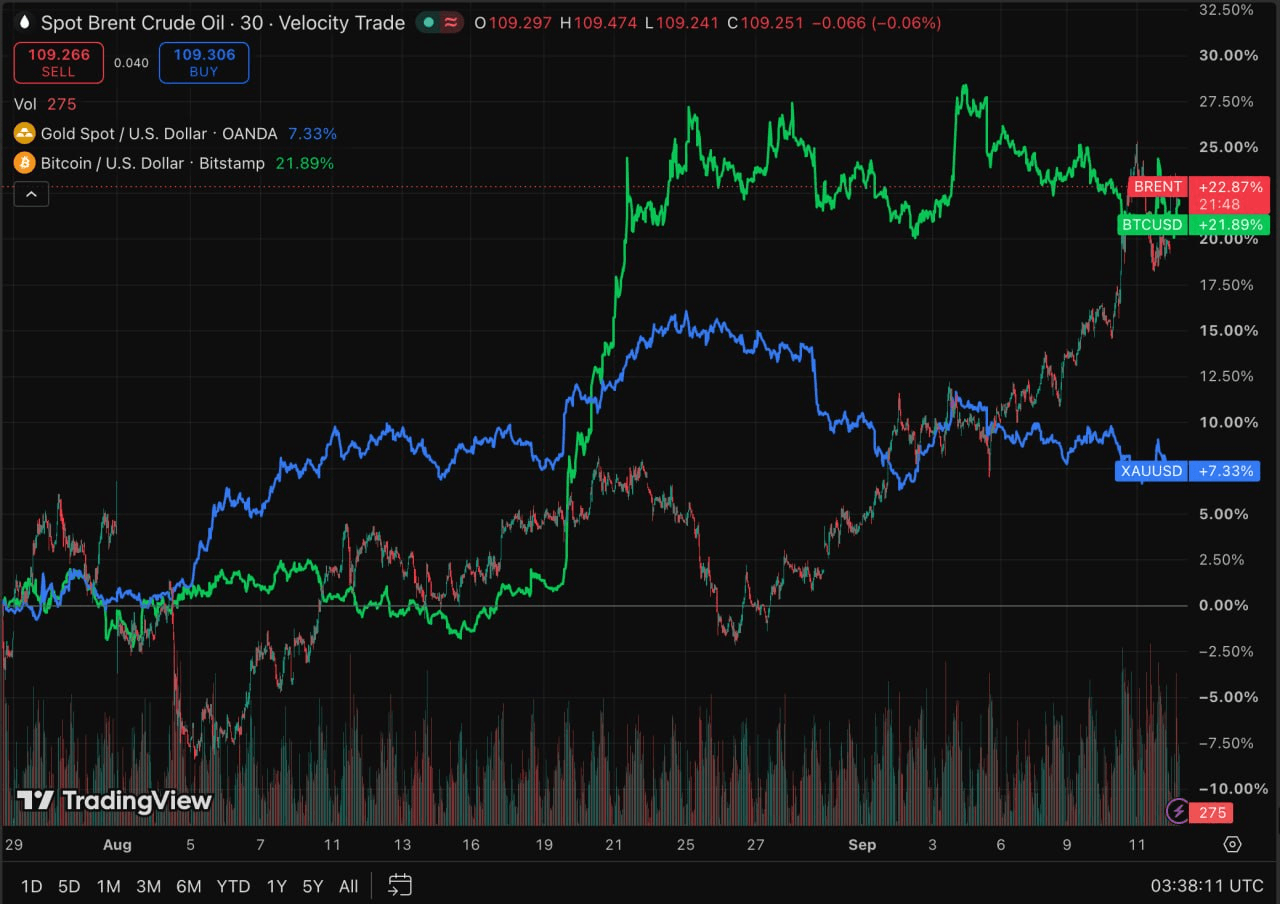
TradingView
先週、米国株式は全体的に下落し、S&P 500、ナスダック、ダウはそれぞれ約0.8%、0.7%、1.6%下落しました。原油価格の上昇と長期金利の上昇が評価に圧力をかけましたが、企業業績は引き続き支えとなり、リスク資産全体の広範な売却を防ぎました。
AIセクターは、新たな感情要因によるリスクにも直面しました。週末、Anthropic、OpenAI、xAIのリーダーたちが、フロンティアモデル開発のペースを遅らせるべきだと異例に支持を表明し、AIコンピューティング投資の今後の成長率に対する懸念を引き起こしました。現段階では、影響は主に期待値に基づいています。これらのシグナルがモデルの発表遅延や資本支出見通しの下方修正に結びつかない限り、GPU、HBM、サーバー、および関連インフラの需要に実質的な影響を与えることはありません。しかし、日本と韓国の市場はAIハードウェアサプライチェーンへの露出度が比較的高いため、政策や業界の期待値の変化は、サムスン電子、SKハイニックス、ソフトバンクなどの企業における短期的な変動率を拡大する可能性があります。
仮想通貨資産とETF:BTC ETFが持続的な資金流出に戻る一方、ETHは相対的な資金調達優位性を維持
先週、暗号資産市場は圧力を受けました。BTCは週初めの約80,000ドルから約77,000ドルまで下落し、週間で約3%~4%下落しました。ETHは主に2,450~2,550ドルの範囲で推移し、相対的にBTCを上回り続けました。
石油価格、インフレ、米国債利回りの同時上昇により、仮想通貨資産の実質的なドル資金調達コストが再び上昇しましたが、ETHの相対的な強さはETFの資金流入によって引き続き支えられました。
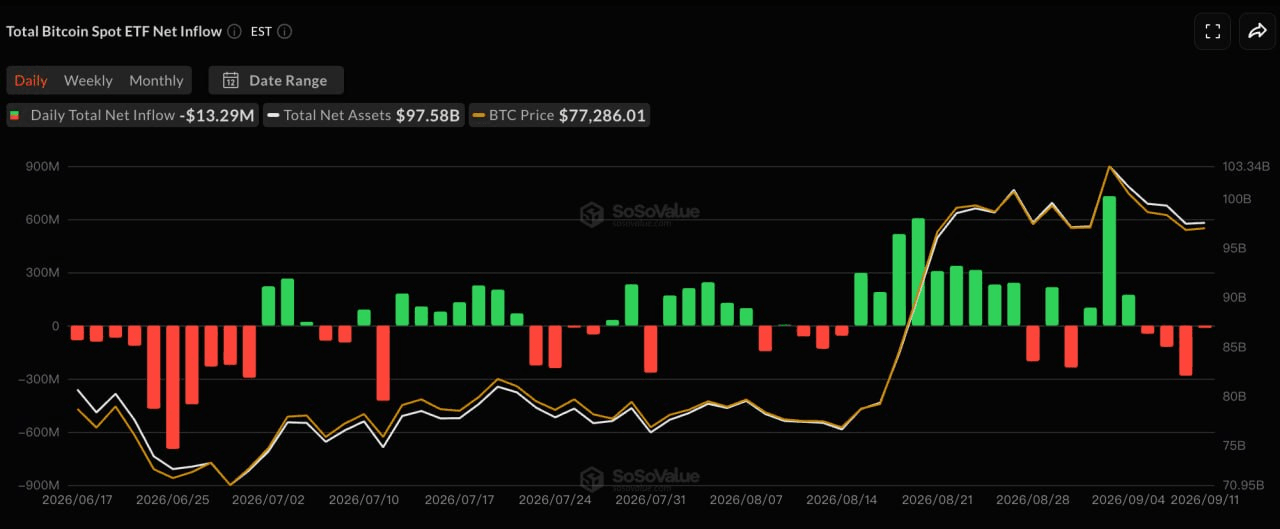
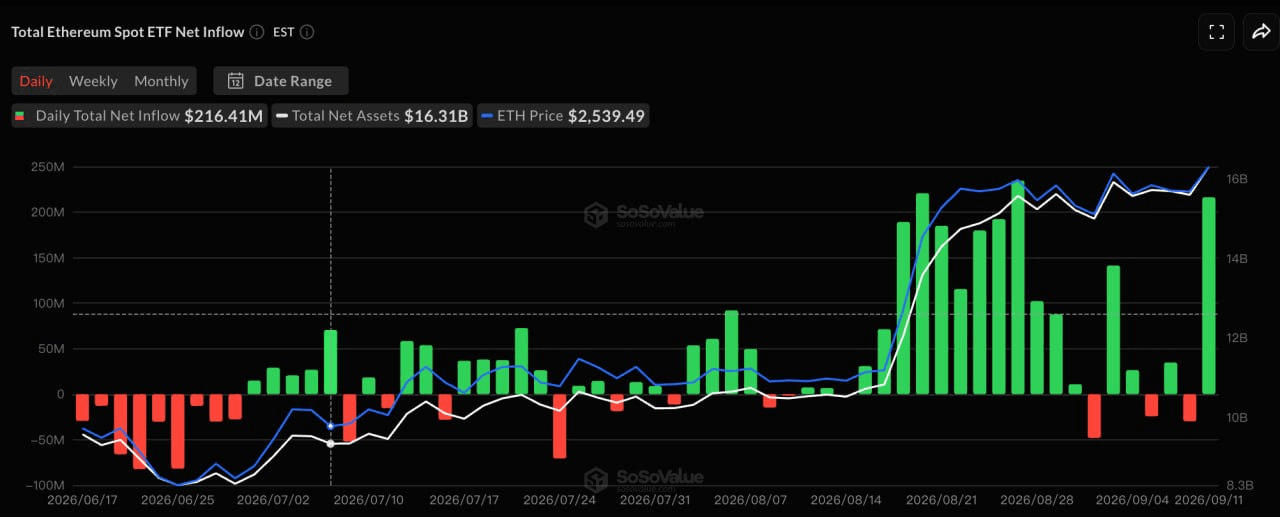
SoSoValue
SoSoValueによると、9月7日の労働者の日で米国市場が休場した後、9月8日から9月11日までの4つの取引セッションで、米国スポットBTC ETFは合計約4億6300万ドルの純流出を記録し、3週間続いた純流入の流れが終了しました。ARKBとGBTCはそれぞれ約2億3400万ドル、1億2900万ドルの純流出を記録し、IBITとFBTCも赤字に転じました。
一方、同じ期間中にETH ETFは約1億9700万ドルの純流入を記録し、4週連続でプラスとなりました。9月11日単日では、主にBlackRockのETHAが約2億1600万ドルの純流入を牽引し、以前のセッションでの償還を上回りました。
BTCとETHのETFフローの乖離は、機関資本が暗号資産市場全体から撤退しているのではなく、主要資産間で再配分を継続していることを示唆している。ETHに対する相対的需要は引き続き改善しているが、総ステーブルコイン供給量は同時に大幅に拡大していない。したがって、現在の環境は暗号資産市場全体にわたる新たな流動性サイクルの始まりというより、機関の構造的ローテーションに似ている。
ステーブルコイン:新規流動性の制限の中、USDeが拡大し、総時価総額は横ばい
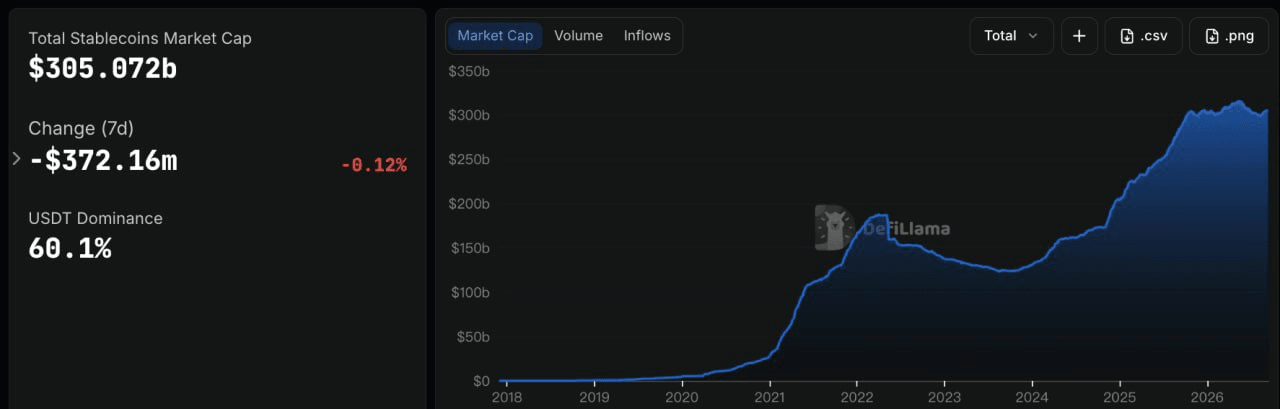
DeFiLlama
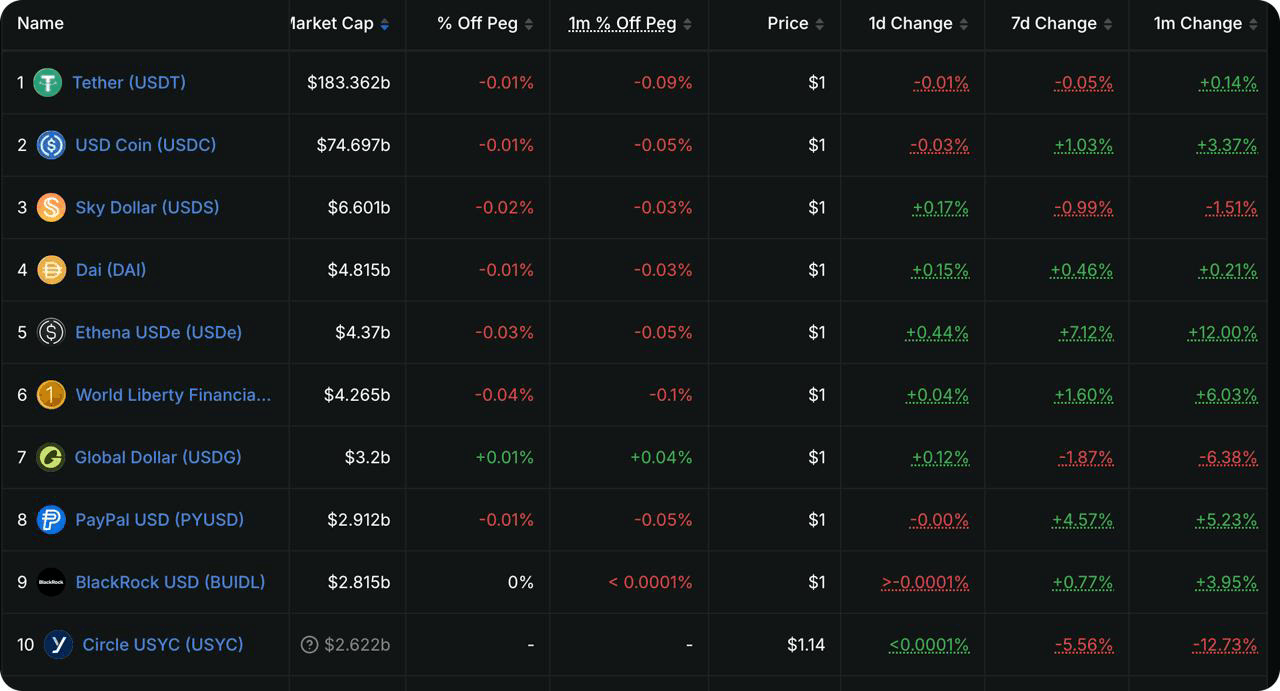
DeFiLlamaのデータによると、ステーブルコインの総時価総額は約3051億ドルで、過去7日間はほぼ変化がなく、わずか0.12%の減少でした。USDTの市場シェアは約60.1%でした。これは、最近のステーブルコイン供給の回復が一時的に停滞していることを示唆しており、ETFの資金流入の変化は、オンチェーンでのドル流動性の広範な拡大にはまだつながっていません。
上位10のステーブルコインのうち、USDTは大きく変動なしでしたが、USDCは週間で約0.39%下落しました。USDSとPYUSDはそれぞれ約2.8%、2.7%下落しました。最も注目された変動はUSDeで、週間で約6.5%上昇し、約46億ドルに達しました。USD1とUSDGも小幅な成長を記録しました。USDeの拡大は、収益を生む製品への需要回復と一致しており、sUSDe関連の利回りは依然として約4.5%で、一部の資本が収益を生む合成ドルへの露出を増やすきっかけとなっています。
全体として、ステーブルコイン市場は、意味のある総合的な拡大というより、個々の製品間でのローテーションに支配されています。USDeのような収益付与製品は追加的な資本を引き寄せている一方で、USDCのような主要なステーブルコインはやや縮小しており、オンチェーンのドル流動性基盤はまだ広範な拡大段階には入っていないことを示しています。
今週注目の主要イベント
市場は、米連邦準備制度理事会の9月の政策会合、日本銀行の政策決定、およびホルムズ海峡周辺の動向に注目します。9月の利上げ確率は既に80%以上で織り込まれているため、FOMCが今年残りの政策路線について示す方針が、利上げそのものよりもリスク資産に更大的な影響を与える可能性があります。
-
9月16日:米国が8月の小売売上高を発表。金利引き上げへの期待が急激に高まる中、このデータは、石油価格の上昇と金利の引き上げが消費者需要にどのような影響を与え始めているかを評価する手がかりとなる。
-
9月17日:連邦準備制度理事会(FOMC)が金利決定を発表し、ウォーシが記者会見を行います。現在の市場は、25ベーシスポイントの金利引き上げに約86%の確率を割り当てています。注目は、Fedが金利を引き上げるかどうかから、ドットプロット、今年後半におけるさらなる引き締めの可能性、およびウォーシの石油価格および長期国債利回りに関する評価へと移ります。
-
9月18日:日本銀行が政策決定を発表。市場は金利を0.25%引き上げて1.25%にすると広く予想している。日銀が政策の正常化を加速するシグナルを示した場合、円高や資本の日本への還流がグローバルなキャリートレードをさらに混乱させ、テクノロジー株および仮想通貨資産に流動性圧力をもたらす可能性がある。
-
地政学:ホルムズ海峡をめぐるイランと湾岸諸国との交渉は、元々9月14日に予定されていましたが、新たな日程は未発表のまま延期されました。原油価格が再び1バレル100ドルを超えて取引されている中、交渉の進展は世界的なインフレ期待およびその後のFRB政策の価格付けに直接影響を与える可能性があります。
プライマリーマーケットでの資金調達注目:従来の取引所がトークン化への関与を深める一方、ステーブルコイン決済インフラは引き続き資金を吸引
CryptoRank
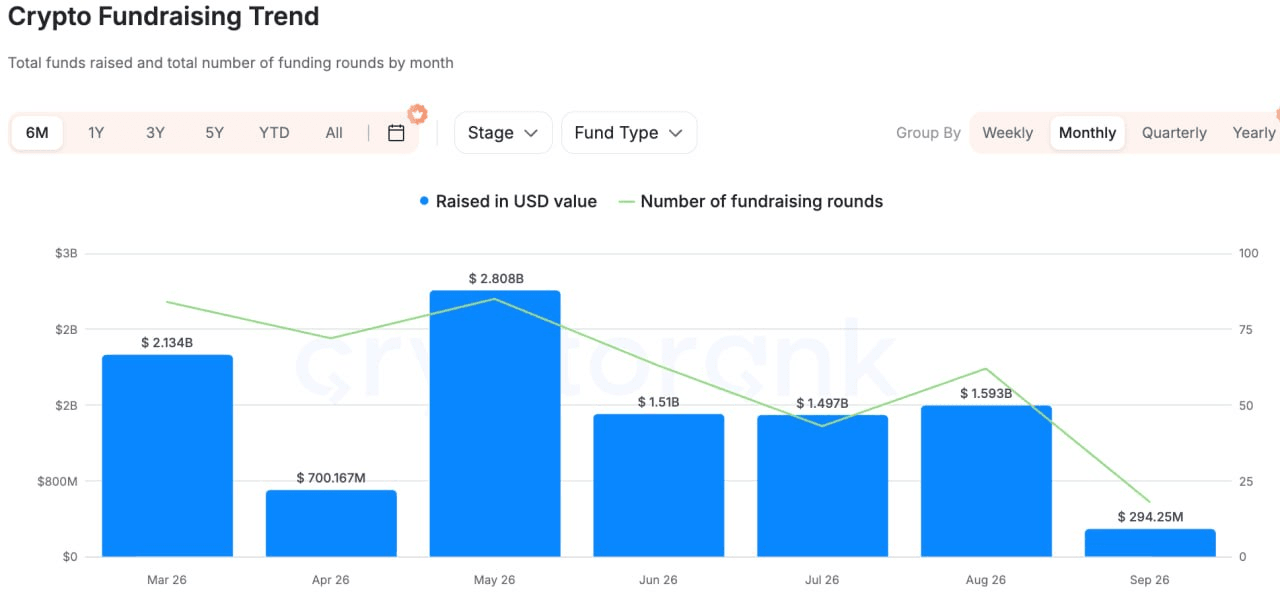
CryptoRank、DeFiLlamaその他の情報源に基づく広範なファイナンスデータによると、プライベートマーケットでの資金調達活動は前週から改善したが、資本は汎用的なオンチェーンアプリケーションではなく、トークン化、ステーブルコイン決済、機関インフラに集中した。
より代表的な取引の一つは、Nasdaq VenturesによるKrakenの親会社であるPaywardへの1億ドルの戦略的投資である。両者は、トークン化株式の取引、流通、および取引後インフラに関する協力を拡大する予定であり、KrakenはNasdaqの市場監視技術も導入する。この取引の意義は、単なる暗号資産取引所への株式投資を超えており、従来の証券取引所が直接トークン化インフラに進出していることを示しており、TradFiとCrypto間の競争が、資産がオンチェーンに移動するかどうかという議論から、取引、流動性、監視、決済システムの統合へと移行していることを示唆している。
ステーブルコイン決済において、LatitudeはOak HC/FTが主導し、NEA、Coinbase Ventures、その他の投資家が参加した3500万ドルのシリーズA調達を実施しました。同プラットフォームは、複数の管轄区域にわたってステーブルコインを銀行口座、モバイルウォレット、地域の決済ネットワークと接続します。その核心的な価値提案は、オンチェーンドルと現実世界の支払い、および地域通貨決済間の「ラストマイル」を解決することにあります。
AI+Crypto分野において、AgentumはAIエージェントによる商業活動のためのアイデンティティ、キャストディ、レピュテーション、オンチェーン決済インフラ構築に700万ドルを調達しました。以前のより一般的なAIエージェントのナラティブと比較して、資本は支払い、信頼できる実行、決済に対応するインフラにますます注目しています。
全体として、プライベートマーケットは引き続き同じ広範なトレンドを反映し続けています:従来の金融機関がトークン化取引インフラに直接進出していること、ステーブルコインへの投資が発行から国境を越えた支払いおよびローカルな決済ルートへとシフトしていること、そしてAI+Cryptoへの資本が、実際の取引と決済を支援する基盤ツールにますます集中していることです。意味のあるユーザー、収益、または配布チャネルを持たない汎用プロトコルは、引き続きより慎重な資金調達環境に直面し続けています。
免責事項:本市場情報は、第三者、商業的、またはスポンサー提供の可能性があり、法的・コンプライアンス・財務・投資アドバイス、勧誘、または保証ではありません。当社はその正確性、完全性、信頼性について明示的または黙示的な表示または保証を行わず、由此生じる損失について一切の責任を負いません。投資・取引にはリスクが伴います。過去の業績は将来の結果を保証しません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負うものとします。必要に応じて、専門の法務・税務・財務アドバイザーにご相談ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。