

米10年物国債利回りが5%を超える:買戻しではインフレとAI資本支出需要を相殺できない理由
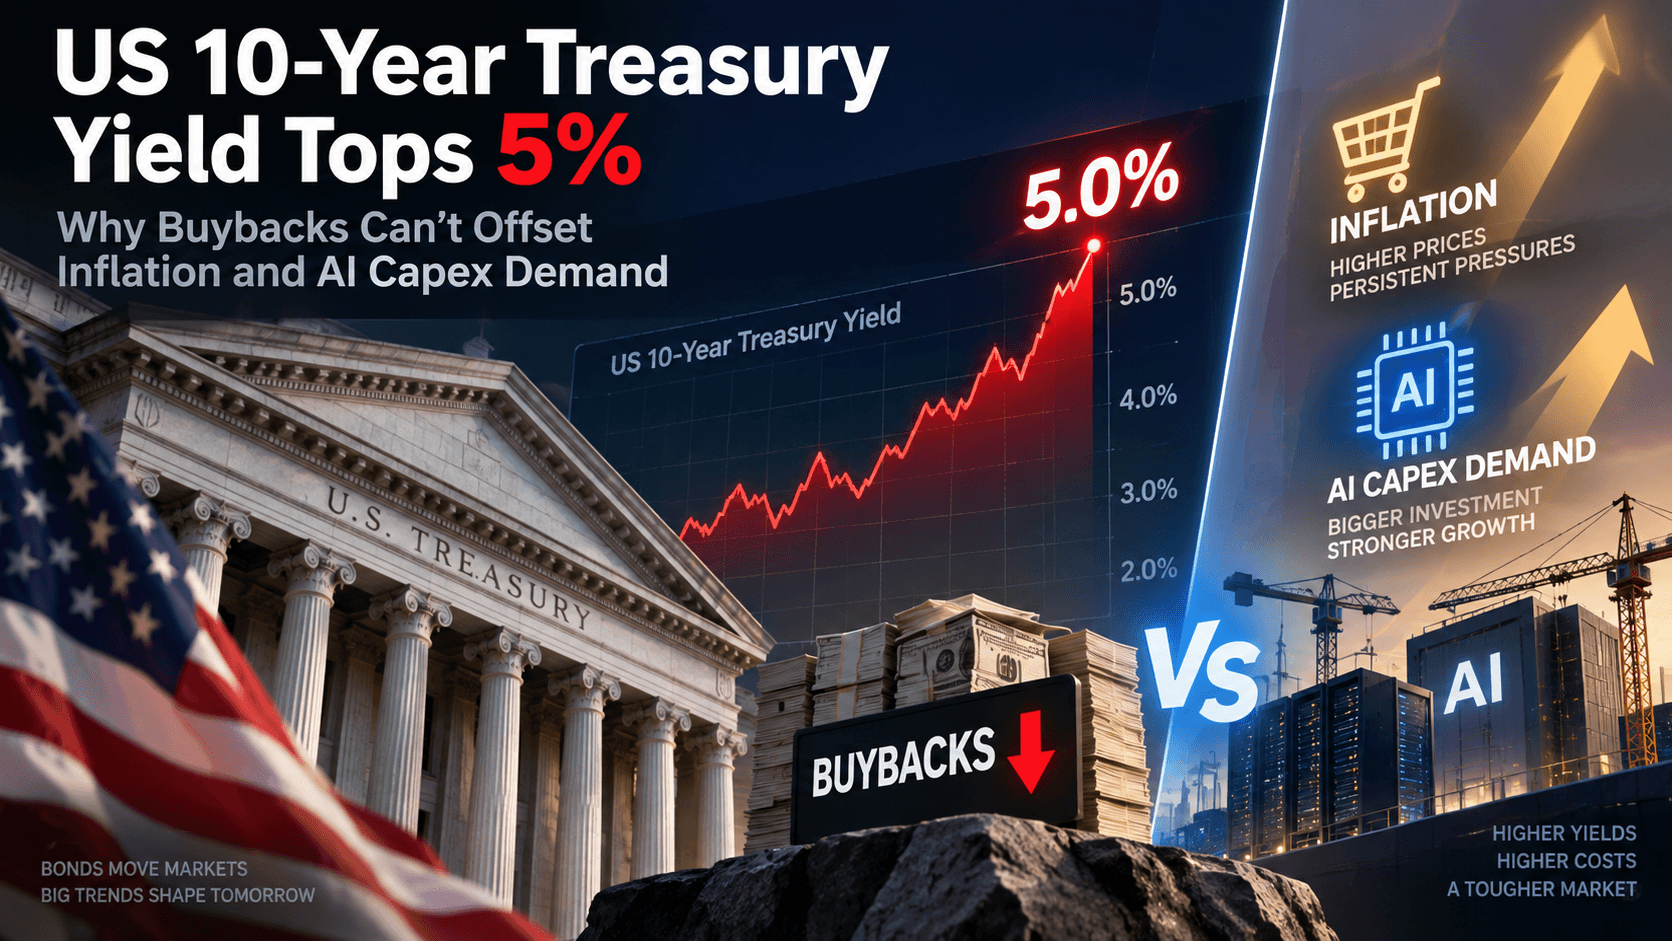
10年物米国債利回りは5%を超えて上昇し、投資家が持続的なインフレ、連邦準備制度理事会の金利見通しの変化、米国政府の巨額な財政支出、および長期資本への需要増加に反応する中、債券市場が再び世界経済の見通しの中心に位置付けられている。米国債の買い戻しは債券市場の一部における流動性を改善するために拡大されたが、利回りを押し上げる根本的な圧力を解消することはできない。米国政府は依然として巨額の財政赤字を賄う必要があり、インフレは連邦準備制度理事会の目標を上回ったままであり、主要なテクノロジー企業はAIデータセンター、チップ、クラウドインフラ、電力容量に数千億ドルを投資しながら、債務市場への依存を高めている。これらの要因が組み合わさることで、米国債利回りが上昇している理由、10年物米国債利回りが5%を超えた理由、そしてより高い資金調達コストが債券、株式、暗号資産市場および広範な経済にとって重要な課題であり続ける理由を説明できる。
2026年9月、10年物米国財務省債利回りは5%を超えて、2023年10月以来の最高水準に達し、グローバルな債券および株式市場に再び圧力を与えた。この動向は単一の経済指標以上のものを反映している。インフレが米連邦準備制度理事会の2%の目標を上回ったまま推移し、エネルギー価格が上昇し、政府の借入が高水準で推移し、金融引き締め政策への期待が高まっていることから、投資家は長期米国政府債務を保有するためにより高いリターンを要求している。同時に、人工知能ブームによる異常に大きな資本要件が、長期資金調達への需要をさらに増加させている。
10年物国債利回りは、住宅ローン、企業債務、その他の長期ローンを含む経済全体の借入コストに影響を与えるため、特に重要です。投資家がインフレや金利が長期間にわたり高止まりすると予想する場合、既存の債券の魅力が低下し、価格は下落して利回りは上昇します。この動態は、市場がインフレが目標水準に戻るまでのスピードや、投資家がどれだけの新規債務を吸収する必要があるかを再評価するにつれ、より顕著になっています。
粘着的なインフレとFRB金利予想が利回りを押し上げています
インフレは、財務省市場の見通しの中心に戻ってきました。2026年8月の米国消費者物価は前年同月比3.4%上昇し、生産者物価は5.4%上昇しました。これは、価格圧力がより抑制しにくいことを示しており、懸念を強めています。エネルギー費用の上昇がこれらの懸念をさらに助長しており、石油および燃料価格の持続的な上昇は、輸送、製造、家計支出に影響を及ぼし、連邦準備制度がインフレをコントロールすることをより困難にしています。
より強いインフレの背景により、米国金融政策に対する期待も変化しました。投資家たちは、連邦準備制度が迅速に緩和に移行するのではなく、制限的な政策を維持したり、再び金利を引き上げたりする可能性をますます織り込むようになっています。予想される短期金利の上昇は、トレジャー・カーブ全体の利回りに影響を与える可能性があり、長期投資家たちは、インフレが数ヶ月ではなく数年間にわたり高止まりするリスクに対して、追加のプレミアムを要求するかもしれません。これらの要因が重なり合って、10年物トレジャー利回りは5%を超えるようになりました。
米国の巨額の資金調達と増加する資本需要が債券市場を再構築しています
政府の資金調達ニーズがさらに圧力を加えています。米財務省は2026年後半に数千億ドル規模のネット市場調達を想定しており、投資家は安定した新たな政府債務の流入を吸収しなければなりません。供給が増加する一方で需要が同じペースで増加しない場合、債券価格は圧力を受け、購入者を引きつけるために利回りは上昇する可能性があります。したがって、持続的な財政赤字や米国連邦債務全体の規模に関する懸念は、長期的な米国債価格にますます関連性を帯びています。
資本の競争はワシントンを超えて拡大しています。大手テクノロジー企業は、AIデータセンター、チップ、電力インフラ、クラウド容量に前例のない規模の資金を投入しており、大規模なハイパースケーラーは内部キャッシュフローに加えて、債務市場を通じて数百億ドルを調達しています。これはAI投資が10年物国債利回りを5%を超える唯一の原因であるという意味ではありませんが、企業の借入増加により、機関資本を巡って高品質債券の供給が増加しています。投資家は現在、より幅広い魅力的な固定収益投資機会を有しており、インフレ、政府債務発行、AIによる資本支出は、すべて同じ広範な物語の一部となっています:長期資本のコストは上昇しています。
米財務省は、長期金利が上昇していることを受けて、債券買い戻しプログラムを拡大しました。特に流動性が低い市場セクターでの金利上昇が顕著です。これらの操作は、古い証券を購入してより流動性の高い債務と置き換えることで、取引条件を改善することができます。しかし、財務省の買い戻しは、政府の資金調達需要を恒久的に削減したり、債券利回りを強制的に引き下げたりすることを目的としていません。この違いは、買い戻し操作が拡大しているにもかかわらず、10年物米国債利回りが5%を超えた理由を投資家が評価する上で重要です。
より広範な資金調達課題の規模も重要である。財務省は2026年後半に数千億ドル規模のネット市場調達を行うと予想しており、これは個々の買い戻し操作の規模をはるかに上回る。その結果、財務省が数十億ドル分の古い債券を購入したとしても、市場は依然として大量の新規発行を吸収しなければならない。したがって、インフレ期待、財政赤字、金利政策、投資家の需要は、長期的な財務省債利回りを左右するより強力な要因である。
財務省の買い戻しは流動性を改善しますが、新たな債務を排除することはありません
財務省の買い戻しは、主に債務管理および市場流動性のツールである。より古い、または取り引きが活発でない証券を買い戻すことで、財務省は流動性を改善し、異なる債券発行間の断片化を軽減できる。9月には、最大60億ドルの証券を購入する長期操作が実施され、最終的に約51億9千万ドルを受諾した。この操作は市場機能にとって重要であったが、政府の全体的な資金調達要件と比較すると相対的に小さい規模であった。
より重要なのは、買戻しを通じて購入された証券は、一般的に新たな財務省発行債によって相殺されることです。これは、このプログラムが連邦債務の同等額を市場から恒久的に除去しないことを意味します。中央銀行が証券を購入するためにバランスシートを拡大する連邦準備制度の量的緩和とは異なり、財務省の買戻しは主に発行済み政府債務の構成を変更します。これが、米国財務省債利回りの広範な上昇を必ずしも逆転することなく流動性を改善できる理由です。
インフレーションと大量の債券供給が長期金利を依然として支配しています
債券市場は、財務省の買い戻しでは直接解決できないリスクを依然として織り込んでいます。持続的なインフレにより、投資家は将来の利払いの実質的価値を守るためにより高い利回りを要求しており、連邦準備制度がより引き締まった政策を継続すると見込まれることで、利回り曲線全体にわたり借入コストが高止まりしています。同時に、大きな財政赤字は政府が大量の新規債務を発行することを必要とし、投資家が吸収しなければならない供給量を増加させています。
他の高品質な借り手が債券市場にもアクセスしている際、この需給の不均衡はより重要になります。大手テクノロジー企業は、AIインフラ、データセンター、チップ、電力容量の資金調達のために資本を調達しており、機関投資家の間で追加的な競争を生んでいます。国庫債の買い戻しは市場の特定の部分での圧力を緩和する可能性がありますが、インフレ、政府の借入、企業の資本需要の増加という複合的な影響を完全に相殺することはできません。これらの要因が強力な限り、国庫が流動性支援操作を拡大しても長期債利回りは高止まりし続ける可能性があります。
米国債利回りの上昇は、一つの孤立した市場イベントではなく、持続的なインフレ、連邦準備制度(FRB)への期待の変化、および政府の大量の資金調達が組み合わさった結果です。10年物米国債利回りが5%を超えたことで、投資家たちは金利がどの程度の期間、高水準で推移するか、および長期政府債務を保有するためにどの程度のリターンを求めるべきかを再評価しています。エネルギー価格の上昇と頑強なインフレは、FRBの次なる動向に対する不確実性を高めており、大規模な連邦政府の資金調達要件は市場に新たな米国債供給を追加し続けています。これらの要因が総合的に、米国経済全体における借入コストの上昇圧力を維持しています。
インフレにより、投資家が国債に求めるリターンが上昇しています
インフレは長期債利回りに対する最も明確な圧力の一つであり続けている。2026年8月の米国消費者物価は前年同月比3.4%上昇し、連邦準備制度理事会の2%のインフレ目標を依然として上回っている。また、生産者物価の圧力も高止まりしている。投資家が物価がより速く上昇すると予想する場合、既存債券が提供する固定支払いの購買力は低下するため、買い手は一般的に補填としてより高い利回りを要求する。エネルギー費用の上昇は、輸送および生産コストを押し上げることで、インフレが目標へ速やかに戻るのではなく、持続的になるリスクを高め、この効果を強化する可能性がある。
連邦金利の期待値が財務市場の価格を見直しています
連邦準備制度理事会の政策は、投資家が金利の今後の動向に応じて債券を価格付けするため、国債利回りの見通しにも影響を与えます。インフレが高位で推移しているため、市場はFRBが迅速に緩和に移行するのではなく、金融政策を長く引き締めたままにするか、さらに金利を引き上げる可能性を高めているように思われます。このシフトは、国債カーブ全体の利回りを押し上げる可能性があり、インフレの今後の経路に対する不確実性は、長期国債を保有するために投資家が求める期間プレミアムをさらに高める可能性があります。
政府の大幅な借入により国債の供給が増加しています
財政政策は別の圧力源を加える。米財務省は、2026年7月から9月期における民間保有の純市場調達額を約7390億ドルと推定し、その後10月から12月期には約6280億ドルを見込んでいる。巨大で持続的な予算赤字により、政府は義務を賄うために引き続き大量のトレジャー・ビル、ノート、ボンドを発行し続ける必要がある。債券供給が急速に拡大すると、買い手がますます競争的な企業およびグローバルな固定収益商品から選択できる状況において、十分な投資家需要を引き寄せるために利回りが上昇する必要が生じる可能性がある。
なぜこれらの圧力が長期金利を高水準に保つのか
インフレ、金融政策、政府の借入は互いに補完し合い、高水準の国債利回りを迅速に引き下げるのを困難にしています。持続的なインフレはFRBが金融緩和を実施する能力を制限し、高い政策金利は政府の利払い負担を増加させ、大きな財政赤字は継続的な国債発行を必要とします。したがって、投資家は長期国債を保有するのに十分な利回りを判断する際、インフレリスクと政府債務の拡大した供給の両方を考慮しなければなりません。インフレが明確に収束しない、FRBの期待がより緩和的にならない、または借入需要が緩和しない限り、短期的な市場の変動率が一時的な下落をもたらしても、長期米国国債の利回りは高水準のまま推移する可能性があります。
人工知能への投資ブームは、米国金融市場全体で新たな資本需要を生み出している。主要なテクノロジー企業は、AIデータセンター、高度なチップ、クラウドインフラ、ネットワーク機器、電力容量に多額の資金を投じており、年間投資計画はすでに数千億ドルに達している。この拡大の多くは営業キャッシュフローで賄われているが、大手テクノロジー企業は、長期的なインフラの資金調達のために債務市場をますます活用している。このように増加する企業債の供給だけでは、米国債利回りの上昇を説明できないが、米国政府が大量の債務を発行している時期に、投資家の資本をめぐる追加的な競争を生み出している。
大手テクノロジー企業のAI支出が歴史的水準に達しています
最大のハイパースケーラーは、ジェネレーティブAIおよびクラウドサービスの計算能力を拡大するために、資本支出を大幅に増加させています。アルファベットは2026年の資本支出を約1950億~2050億ドルと予測しており、メタは約1300億~1450億ドルを見込んでいます。マイクロソフトもデータセンターとAIインフラに大規模な投資を進めています。これらすべての投資は、AIのブームがソフトウェアの物語から、サーバー、半導体装置、電力システム、不動産への膨大な支出を必要とする資本集約的なインフラサイクルへと進化したことを示しています。
AIインフラが企業債の発行を促進しています
AIへの投資規模は、企業債市場にも変化をもたらしている。ロイターの分析によると、アルファベット、アマゾン、メタ、マイクロソフト、オラクルは過去1年間に合計で約2,200億ドルの債務を発行した。優良な投資格付けのテクノロジー企業は、堅調な貸借対照表とキャッシュフローにより、魅力的な金利で借入が可能であり、機関投資家にとって政府証券の代替手段となっている。より多くの高品質な企業債が市場に参入するにつれ、投資家は国債利回りと企業債利回り(追加のクレジットスプレッドを提供)を比較できるようになり、固定収益資本への競争が激化している。
財務省とビッグテックが長期資本を競い合っています
この競争は、米国政府とテクノロジー業界の両方が長期資金の巨大な資金源を必要としているため重要です。財務省は持続的な財政赤字を賄い、既存の債務を再ファイナンスする必要があり、一方、テクノロジー企業は数年にわたるAIインフラプロジェクトを資金調達しています。したがって、年金基金、保険会社、資産運用会社その他の大口投資家は、ポートフォリオに組み込むためのより広範な債券の選択肢に直面しています。政府市場と企業市場の両方で債務供給が拡大する場合、投資家がその発行分を吸収するよう促すために、利回りは十分に魅力的な水準を維持する必要があるかもしれません。
AIの資本支出が財務収益の物語の一部に過ぎない理由
AI投資のみが10年物国債利回りを5%以上に押し上げたと主張するのは誤解を招く。インフレ、連邦準備制度理事会の政策、財政赤字、および国債発行規模は、政府の借入コストに対するより重要な直接的な要因である。しかし、AI投資のブームは、既に高い債券供給の時期に資本への広範な需要を増加させている。ハイパースケーラーの支出や企業債務発行が拡大し続ける場合、AIの資本支出は、米国債市場における流動性、クレジットスプレッド、および長期資金調達全体のコストを形作る重要な副次的要因であり続ける可能性がある。
市場のニュースは速いですが、どこでそれに対応するか同样重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が実際にあなたにどう変わるかです:
-
すべてを一つの口座で。従来のプラットフォームは、あなたの資金を「スポット」「証拠金」「先物」の別々の口座に分割し、その理由を理解することを求めていました。KuCoin 5.0の統合口座は、それを完全に廃止しました。一度入金すれば、すべてがそのまま利用可能です。
-
株式、インデックス、および商品。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。グローバル金融市場で最も急成長しているセグメントの一つが、もはや機関投資家だけのものではなく、あなたが取引に使っているのと同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができてませんか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、余っている入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的なセキュリティ認証(SOC 2 Type II、ISO 27001:2022)を取得しています。
数分で口座を作成し、暗号資産が過去にいた場所ではなく、これから向かう先に適したプラットフォームで始めましょう。
10年物米国債利回りが5%を超えることは、インフレ、金融政策、および米国金融システム全体で競争する資本の数量に対する再評価を反映しています。国債の買い戻しは市場の流動性を改善できますが、大きな連邦政府の資金調達要件を排除したり、長期金利を押し上げる要因を永続的に相殺したりすることはできません。持続的なインフレと連邦準備制度理事会の政策に対する不確実性は、引き続き投資家の期待に影響を与えています。一方、政府の巨額の債務発行は、国債の供給を高水準に保っています。
AI投資のブームが新たな次元を加えている。大手テクノロジー企業は、データセンター、チップ、電力インフラに異常な規模の資金を投じており、その拡大を支援するために企業債市場への依存も高まっている。AIへの資本支出が米国債利回りの上昇の主な原因ではないが、政府の借入がすでに多額である中で、長期資金を巡る競争に拍車をかけている。米国債利回りが5%前後またはそれ以上で推移するかどうかは、今後、インフレ、FRBの政策、経済成長、政府の資金調達ニーズ、投資家の需要がどのように変化するかに最終的に左右される。
5%の10年物米国財務省債利回りは、投資家にとって何を意味しますか?
10年物米国財務省債の利回りが5%であるということは、企業の信用リスクを取ることなく、米国政府債務から比較的高い名目利回りを得られることを意味します。これは、国債を株式、企業債その他のリスク資産と比較してより競争力のある選択肢にし、投資家の資本配分に影響を与える可能性があります。
国債利回りの上昇は住宅ローン金利にどのように影響しますか?
米国の住宅ローン金利は、連邦準備制度理事会の政策金利だけでなく、長期債の利回りの影響をより強く受けています。10年物国債利回りが上昇すると、貸出側は資金調達コスト、インフレリスク、住宅ローン特有のリスクに対する補填としてより高いリターンを求めるため、住宅ローン金利は上昇圧力にさらされます。
利回りが上昇すると、財務省債の価格が下落するのはなぜですか?
債券の価格と利回りは逆方向に動きます。新規発行の国債がより高い利回りを提供すると、低い利子率を支払う旧債は魅力が低下し、その市場価格は通常、有効利回りが新規証券と競争力を持つまで下落します。
国債利回りの上昇は株式市場に悪影響を与えるのでしょうか?
必ずしもそうではありませんが、急激に上昇する利回りは株式の評価に圧力をかける可能性があります。無リスク金利の上昇は、将来の企業利益に適用される割引率を引き上げ、投資家にとって株式の代わりに魅力的な選択肢を提供します。これは、将来の利益に大きく依存している高成長企業やその他のリスク資産にとって特に重要です。
どの株式が国債利回りの上昇に最も敏感ですか?
多くのテクノロジー企業を含む長期成長株は、その評価の多くが遠い将来の収益に基づいているため、特に敏感です。銀行、保険会社、公共事業、不動産企業など、金利に敏感なセクターも強く反応することがありますが、その影響はイールドカーブの形状や広範な経済状況によって異なります。
5%の国債利回りは米ドルを強化する可能性がありますか?
米国の金利が上昇すると、より低い利回りを提供する国々の資産と比較して、ドル建て資産が魅力的になるため、ドルを支援する可能性があります。しかし、為替市場は経済成長、インフレ、中央銀行の政策、およびグローバルなリスクセンチメントにも反応するため、国債利回りは為替レートの見通しの一部にすぎません。
免責事項:本記事は情報提供を目的としたものであり、投資アドバイスを構成するものではありません。仮想通貨資産は非常に変動が激しく、市場状況、トークンの流動性、プロジェクトの進展は急速に変化する可能性があります。読者は金融的意思決定を行う前に、独自に調査を行い、リスク許容度を評価してください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。