

KuCoin Ventures週次レポート:市場が金利とAIのリターンを見直す中、ステーブルコインの新たな段階へ
先週、米国のステーブルコイン規制は立法枠組みから実施段階へと進んだ。10月21日、通貨監督官庁(OCC)はGENIUS法の実施規則を最終決定し、主要な連邦級決済ステーブルコイン規制当局として最初に実施枠組みを完了した。この規則は2027年1月18日に効力を発生する。その1日後、米国の主要なデジタル金融プラットフォームであるSoFiは、既存のステーブルコインSoFiUSDに加えて、消費者向けのトークン化された入金製品SoFi Earn(SOFIE)をローンチし、入金による収益獲得とステーブルコインによるオンチェーン循環を支える2層構造を構築した。これらの動向は直接的な因果関係はないが、併せて見ると、ステーブルコインに関する明確な規制の枠組みが、銀行発行デジタルマネー製品間のより明確な機能的役割分担と一致し始めていることを示している。
OCCの最終規則は、GENIUS法に基づいて確立された比較的高レベルのステーブルコイン枠組みを、準備資産、償還、リスク管理、監査および監督、保管、登録、資本、および支払い用ステーブルコイン発行者に対する運用支援を含むより具体的な規制要件に変換する。GENIUS法は2025年7月に法律として成立し、これらの規則が効力を発揮すれば、米国における支払い用ステーブルコインの発行は、ライセンス制度と継続的な監督枠組みへとさらに進むことになる。BSA/AMLおよびOFAC制裁遵守に関する要件は、今後の規則制定を通じて引き続き対応される。
ステーブルコインの収益仕組みの取り扱いは、業界のビジネスモデルにとって特に重要である。GENIUS法は、発行者がユーザーに対して、支払い用ステーブルコインを保有、使用、または保持することのみを理由に利息または収益を支払うことを引き続き禁止している。しかし、OCCの最終規則では、特定の第三者報酬仕組みに対する「反証可能な推定」の規定が削除され、このような構造は個別に評価されることとなった。これは、取引所やその他の第三者が提供するステーブルコイン報酬に対する広範な免除を意味するものではなく、OCCは収益禁止を実質的に回避する仕組みに対して引き続き措置を講じる権限を有している。
同時に、GENIUS法は、支払い用ステーブルコインの定義から、銀行預金(トークン化された預金を含む)を明示的に除外しています。両者は米ドルのデジタル表現として似た外見を示すものの、その法的立場は異なります。トークン化された預金は、単にトークン化された形で記録された商業銀行預金であり続けますが、支払い用ステーブルコインは、準備資産で裏付けられ、償還を目的として別途発行されるデジタル資産です。その結果、対象となるトークン化された預金は利子を支払うことができ、従来の銀行預金と同様の枠組みで預金保険の対象となる可能性がありますが、支払い用ステーブルコイン自体は銀行預金ではなく、その発行体はGENIUS法による収益制限の対象となります。
今週SoFiがローンチしたSOFIEは、この違いを実際の例で明確に示しています。各SOFIEはSoFi銀行への$1の入金を表し、現在年利4.40%を提供し、適用される限度内においてFDICによる預金保険の対象です。ユーザーが暗号資産を購入したり、オンチェーンで資金を振替したい場合、SOFIEを1:1でSoFiUSDに交換し、ブロックチェーンネットワークを通じて24時間365日資金を移動できます。したがって、SoFiはこの2つの機能を異なる製品に分離しています。SOFIEは主に資金の保有と利子収益の獲得のための手段であり、SoFiUSDは支払いおよびオンチェーンでの流通を目的としています。
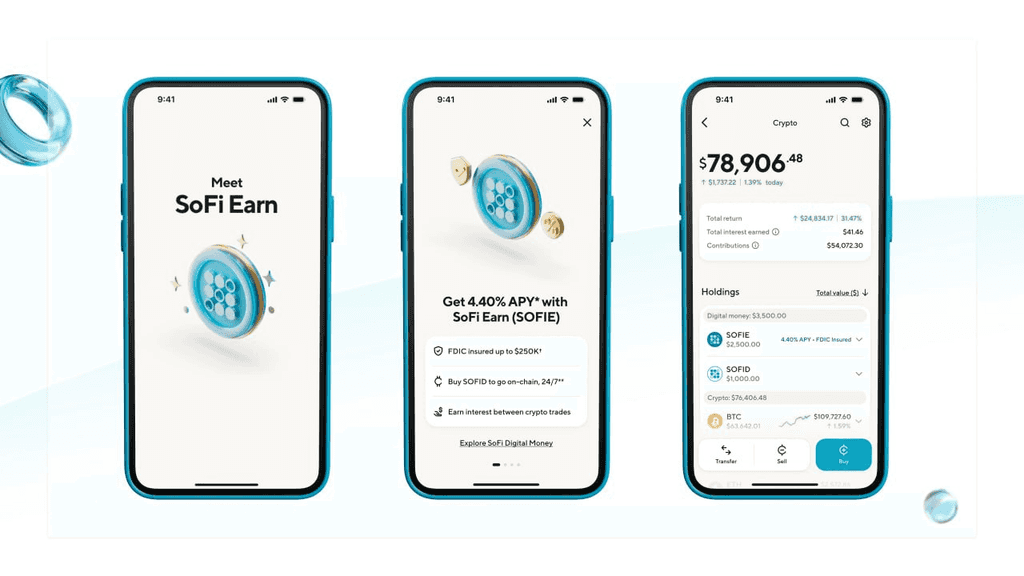
SoFi公式ウェブサイト
この製品構造は、ステーブルコインとトークン化された預金が単純な代替関係にはないことを示唆しています。銀行にとって、前者は支払い、決済、プラットフォーム間の資金振替に適している一方、後者は利子、預金保険、口座ベースの銀行関係といった預金の従来の特性を維持できます。デジタル資産インフラが銀行システムにさらに統合されるにつれ、競争は「誰がステーブルコインを発行できるか」というレベルを超え、金融機関が異なる形のデジタルマネーを用いて、保存、収益、支払い、循環における資金の移動をどのように設計するかへと徐々にシフトしていくでしょう。
したがって、GENIUS法が実施段階に移るにつれ、焦点は立法の進展から、実際に最初に承認されたペイメントステーブルコイン発行者が採用する製品構造、規制当局が第三者報酬契約を実際どう扱うか、そしてより多くの銀行がSoFiの「トークン化された入金+ステーブルコイン」構造に類似する二層モデルを採用するかどうかへと徐々に移行する可能性が高い。規制は、さまざまな形態のデジタルマネーがどのような機能を果たせるかをますます定義しており、製品間の競争は、単独のステーブルコイン発行を超えて、ユーザー資金が入金、収益生成、支払い、オンチェーン循環の間でどのように流れ込むかへと拡大している。
AI投資のリターンに対する期待と圧力の強化が暗号資産市場に影響
先週、市場は米金利に注目し、インフレと成長の両方からの圧力をますます反映させました。エネルギー価格の高騰は金融政策の柔軟性を引き続き制約し、AIへの資本支出や投資収益への懸念から、一部の投資家が株式から国債へ資金をシフトしました。ゴールドマン・サックスのレポートによると、米10年物国債利回りは10月22日に約17ベーシスポイント低下し、長期物国債への安全資産需要の再燃を受けて5%を再び下回りました。しかし、利回りの低下は主に成長期待とポートフォリオ配分の変化を反映したものであり、インフレ圧力が緩和した、または引き締めサイクルが終了したことを示すものではありません。
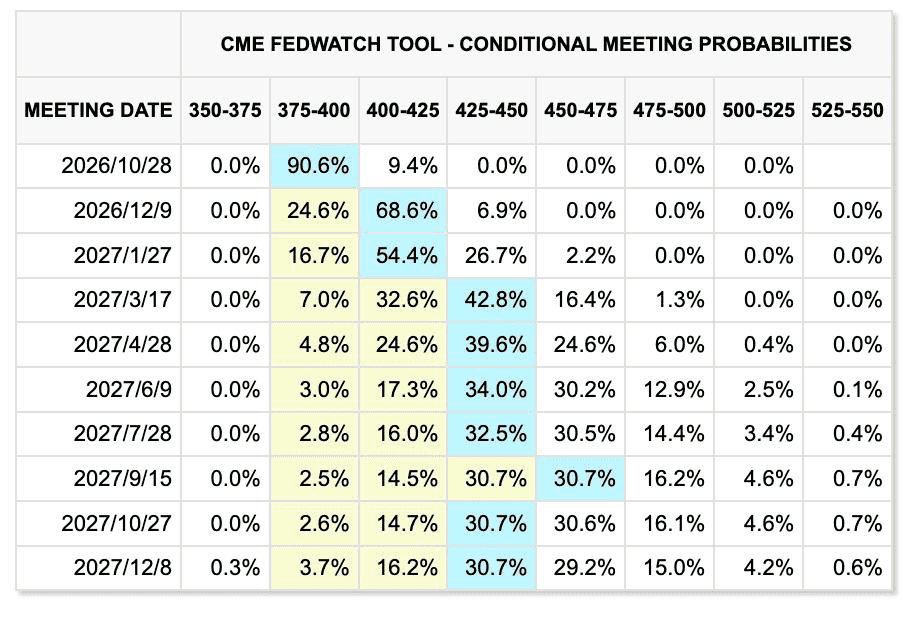
CME FedWatchTool
連邦準備制度理事会(FRB)は9月に連邦資金目標金利を3.75%~4.00%に引き上げました。市場の価格付けに基づくと、10月の金利は変更されない可能性が非常に高いです。しかし、12月のFOMC会合までに、市場は目標金利範囲が4.00%~4.25%となる確率を69.4%、4.25%~4.50%となる確率を6.9%と評価しています。合計すると、12月の会合までに少なくとも1回の利上げが実施される確率は76.3%に上ります。次回会合に対する期待は比較的安定していますが、市場は年末まで、そして来年にかけても大幅な金融引き締めが継続されると価格に織り込んでいます。
これは、市場が依然として徐々に引き締まる道筋を予想していることを示しています。エネルギー由来のインフレが継続し、AI投資のリターンに対する期待が弱まれば、投資家は成長懸念と資金調達コストの上昇という環境に直面し、リスク資産の評価額の回復が制約される可能性があります。
伝統的市場では、10月23日に米国の主要3大株価指数はすべて下落しました。ダウ・ジョーンズ工業株価平均、S&P 500、ナスダック総合指数は、それぞれ前日比1.24%、0.52%、0.21%下落しました。一部の半導体株は反発しましたが、金融株と工業株は引き続き圧力を受けており、売却はテクノロジー分野にとどまらなかったことを示しています。10月26日のアジア取引では、金価格が4,000ドルを下回り、ブレント原油は約115ドルまで低下しましたが、依然として高位で推移しました。資産価格は、資金調達コスト、エネルギーリスク、企業業績見通しという複数の要因によって同時に形成されており、安全資産への需要は防衛的資産全体に均一な上昇をもたらしていません。
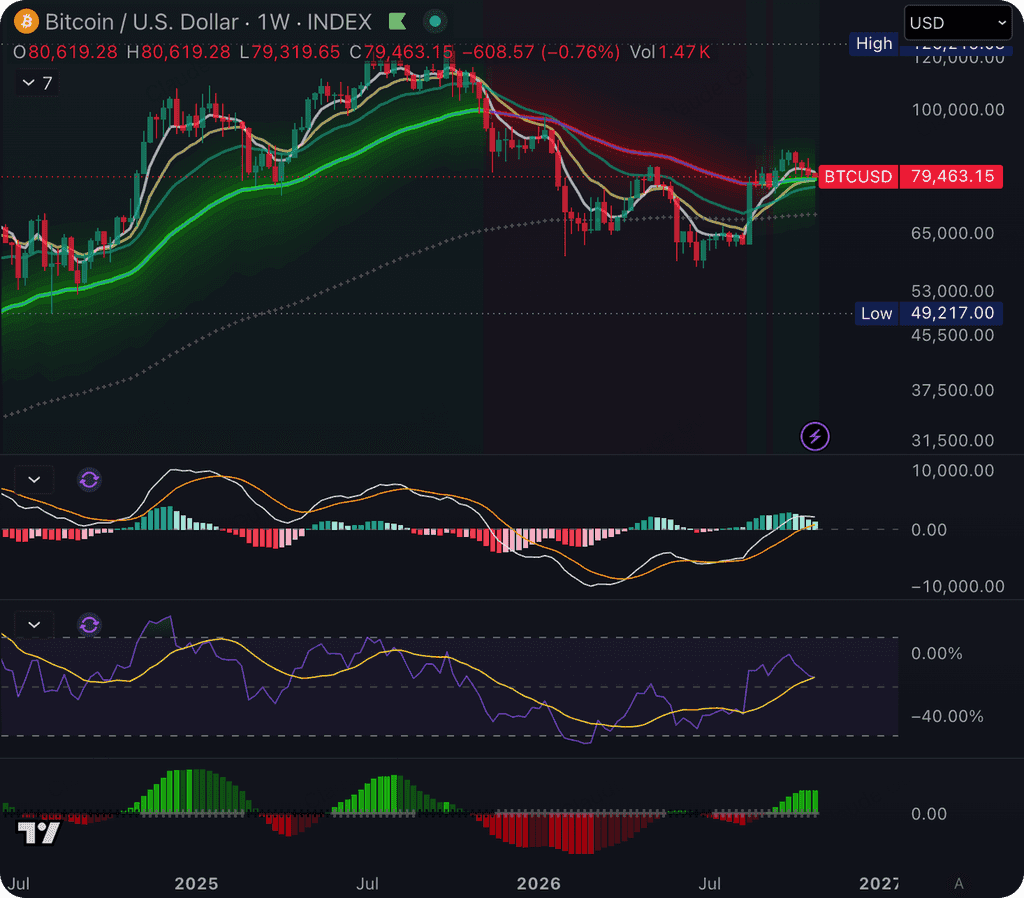
TradingView
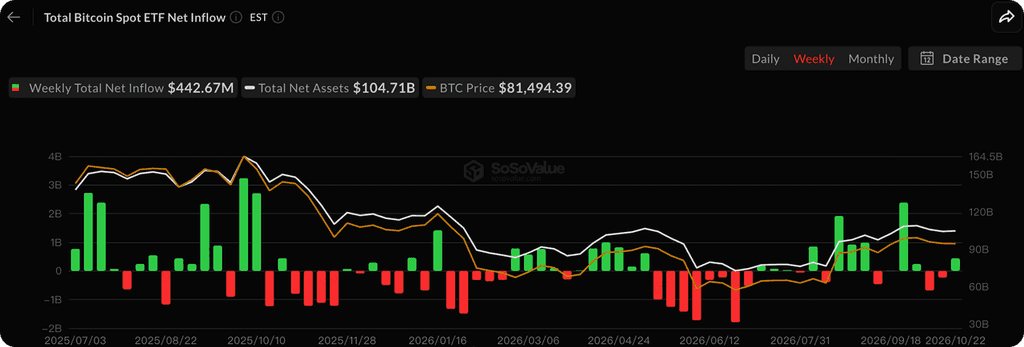
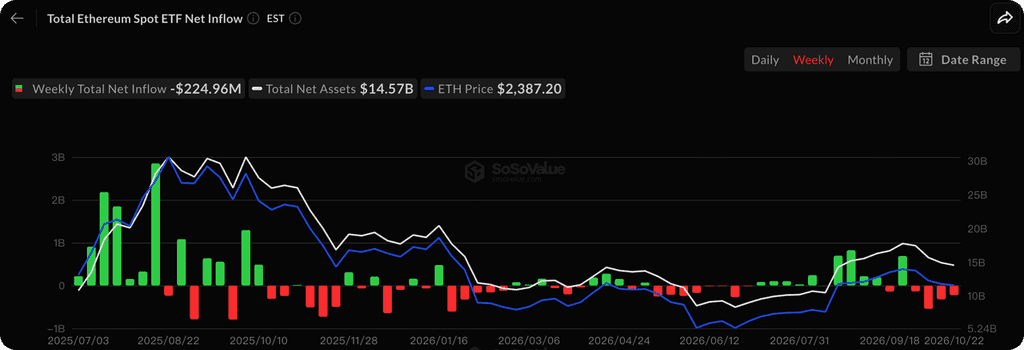
暗号資産市場は弱気のまま推移しました。10月26日朝時点では、BTCが8万ドル以下、ETHが2,400ドル以下に下落しました。週末の下落に伴い、レバレッジ保有資産の清算が発生し、関連する24時間以内に5億5,000万ドル以上の暗号資産保有資産が清算されたと報告されています。そのうち約4億6,600万ドルがロングポジションでした。これは売却局面における大幅なロング側のレバレッジ削減を示しており、短期的な変動率をさらに拡大する可能性があります。
SoSoValue
SoSoValueによると、スポットBTC ETFは週間純流入額が約4億4300万ドルとなり、総純資産は約1047億1000万ドルでした。ETH ETFは引き続き純流出が続いていますが、引き出しペースは鈍化しています。全体として、ETFを通じた買いは継続していますが、その規模と一貫性は市場の他の場所での売却圧力を相殺するには十分ではありません。注目すべき主要指標は、ETFへの流入が継続するかどうか、レバレッジ清算が収束するかどうか、そしてBTCが8万ドル付近でより持続的なスポット買いが出現するかどうかです。
ステーブルコイン:オンチェーンのドル供給が控えめに減少
DeFiLlama
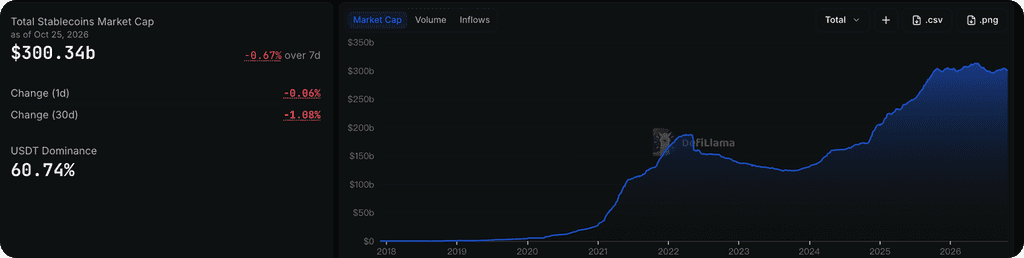
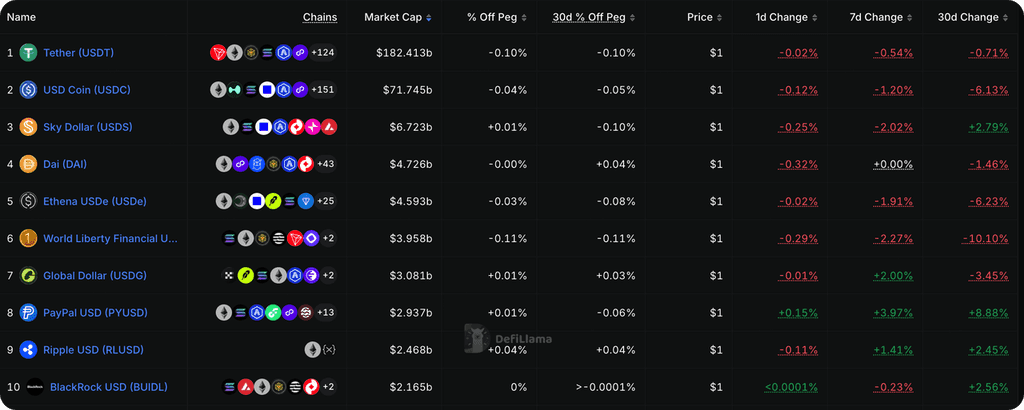
DeFiLlamaによると、10月25日時点のステーブルコインの時価総額は約3,003.4億ドルで、直近7日間で0.67%低下し、約20.3億ドルの減少となりました。過去30日間では供給量が1.08%減少しました。仮想通貨資産の最近の調整と併せて、オンチェーンでのドル供給の縮小は、新たな資本の広範な流入がまだ実現していないことを示唆しています。ステーブルコインの総供給量の持続的な拡大は、引き続き注目すべき重要なシグナルです。
今週注目の主要イベント
今週は金融政策への期待とAI関連の業績見通しが試されます。市場データによると、S&P 500の構成銘柄の36%にあたる約179社が業績を発表する予定です。
-
10月28日:連邦準備制度理事会が金利決定を発表し、午後2時30分に記者会見が開催されます。注目は年末までの政策方針の指針です。
-
10月28日、市場終了後:アルファベットとマイクロソフトが決算を発表。投資家たちは、AI支出の増加が明確な収益およびキャッシュフローの回復につながっているかどうかを評価する。
-
10月29日:米国は第3四半期のGDP前倒し推計と9月の個人所得および支出報告を発表します。コアPCEインフレ率と消費者支出の強さが鍵となります。
-
10月29日、市場終了後:アマゾンが決算を発表。AIへの資本支出が収益成長およびフリーキャッシュフローとどのように整合しているかを再び試す機会となる。
大手テクノロジー企業にとって、注目は次第に資本支出、収益の実現、フリーキャッシュフローに集中していくでしょう。利益の上方修正だけでは、評価圧力の緩和には十分でない可能性があります。
プライマリーマーケット資金調達更新
RootData
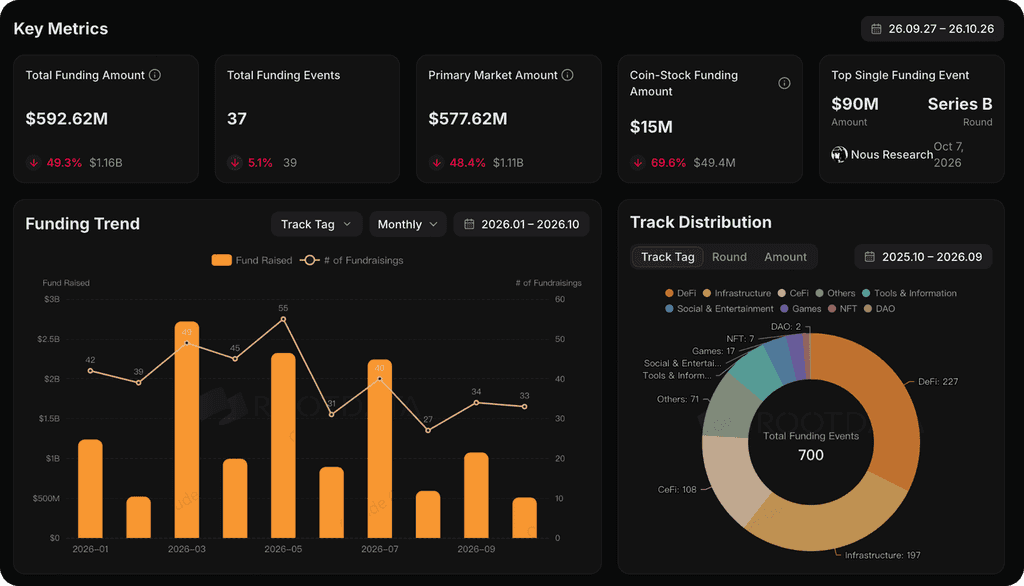
RootDataによると、9月27日から10月26日までの期間に、暗号資産業界では37件の資金調達イベントが発生し、合計約5億9300万ドルが調達されました。そのうち約5億7800万ドルがプライマリーマーケットでの資金調達です。前回の比較期間と比較すると、総資金調達額は49.3%減少しましたが、資金調達イベントの件数はわずか5.1%の減少にとどまりました。資金調達活動は継続していますが、平均取引規模は大幅に縮小しており、全体の総額を押し上げる大規模な取引が減少しています。特に、Tether、Robinhood、ether.fiに関する最近の取引は注目に値します。
ペソとムラル:テザーが小売およびビジネス決済に拡大。テザーは、現地の銀行QR決済システム、マーチャント受入、アプリ内決済を通じて日常的なUSDT利用を可能にするボリビアのフィンテック企業ペソのプレシードラウンドを主導した。一方、テザーは、フィンテックプラットフォーム向けに口座、国境を越える決済、通貨変換サービスを提供するムラルの1,500万ドルのシリーズAラウンドを主導した。2025年にAPIを開始して以来、ムラルは累計21億ドルの決済ボリュームを処理している。これらの投資は、消費者およびマーチャントサービス、およびビジネス決済インフラに及んでおり、テザーが地域の配信チャネルとビジネス統合を通じてUSDTの実用的な利用ケースを拡大していることを示している。その結果、ステーブルコインの競争優位性は、マーチャント受入、法定通貨の入出金ネットワーク、およびエンタープライズ統合へと拡大している。一度確立されたこれらの関係は、発行規模だけでは再現しづらい。
Erebor:オンチェーン資本とビジネスバンキングを接続。RobinhoodのRVIファンドは、Ereborの優先株を3,000万ドル購入したことを公表しました。Ereborは2月に米国国家銀行の特許を取得し、預金基盤を70億ドル以上に拡大し、Suiを含む複数のネットワーク上でステーブルコインの入金および出金をサポートしています。その魅力は、ビジネス口座、財務管理、オンチェーン決済を統合することにあります。AI、ハードテック、暗号資産企業は、金融運用を支えるために依然として銀行口座とクレジットサービスを必要としています。企業の預金需要と24時間対応のオンチェーン支払いの両方に対応できる銀行は、ステーブルコインの採用が拡大する中で、長期的な顧客関係を構築する機会を有しています。
Zeal:ether.fiがユーザーの日常的な金融口座になるために競争。ether.fiはZealから選択された資産を取得し、ユーザー向けにアプリ内移行パスを導入しました。ether.fiの既存の収益生成、担保付き借入、支払いカードサービスと組み合わせることで、この取引は顧客獲得チャネルを拡大し、資産保有、収益生成、日常的な支出を連携させます。これらの機能を単一の口座内で実行可能にすることで、プラットフォームは資金の維持と支払い・融資への収益源拡大の機会を高めます。この取引は、暗号資産金融アプリ間の競争が個々の収益提供から、全体的な口座体験へと広がっていることを示しています。
これらの投資の共通の論理は、既存の金融ニーズに基づいてサービスを構築し、ユーザーと取引量を継続的な収益に変換することです。これは、暗号資産金融の次の段階の競争が、資本の利用ケースと顧客との関係を誰が制御するかにますます依存する可能性を示唆しています。入金、収益、借入、支払いを結びつけることで、プラットフォームは資金をより長く保有し、同じ顧客の複数のニーズを満たすことで収益を生み出す機会を得ます。これが、銀行サービス、ウォレットの統合、支払い配信チャネルに引き続き注目すべき理由です。
KuCoin Venturesについて
KuCoin Venturesは、信頼を基盤とし、200以上の国と地域で4,000万人以上のユーザーを抱える世界をリードする暗号資産プラットフォームであるKuCoin取引所の主要な投資部門です。KuCoin Venturesは、Web 3.0時代における最も革新的な暗号資産およびブロックチェーンプロジェクトに投資することを目的としており、深い洞察とグローバルなリソースを通じて、暗号資産およびWeb 3.0の構築者を財政的・戦略的に支援します。コミュニティに優しく、研究に基づく投資家として、KuCoin Venturesはポートフォリオプロジェクトのライフサイクル全体にわたり密接に協力し、Web3.0インフラ、AI、コンシューマーアプリ、DeFi、PayFiに焦点を当てています。
免責事項:本市場情報は、第三者、商業的、またはスポンサー提供の可能性があり、法的・コンプライアンス・財務・投資アドバイス、または勧誘、要請、保証ではありません。当社はその正確性、完全性、信頼性について明示的または黙示的な表明または保証を行わず、由此生じる損失について一切の責任を負いません。投資・取引にはリスクが伴います。過去の業績は将来の結果を保証するものではありません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負うものとします。必要に応じて、専門の法務・税務・財務アドバイザーにご相談ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。