

ブラックロックが短期国債にシフトし、米国株を下方修正:投資家にとっての意味
ブラックロックは、債券利回りの上昇と人工知能関連支出に対する不確実性が金融市場を再構築する中、短期米国財務省証券への投資見通しをシフトさせ、米国株式への好ましさを減らした。2026年10月12日のコメントにおいて、ブラックロック投資研究所は短期政府債務を「過剰割当」に引き上げ、米国株式を「過剰割当」から「中立」に引き下げた。2026年10月12日の評価で、ブラックロックは10年物米国財務省証券の利回りが5.25%近辺に達していることを挙げ、政府債が提供する収益の競争力が高まっていると強調した。しかし、ブラックロックは引き続き特定のAI関連企業を好んでおり、この見直された戦略は株式市場の成長を放棄するのではなく、短期的なリスクを管理することに焦点を当てていることを示唆している。これらの変更は、財務省証券のリターン、株式の評価、ポートフォリオの分散化に関する重要な問いを提起している。
2026年10月12日、ブラックロック投資研究所は、短期米国財務省証券へのシフトを図り、米国株式への好ましさを減らすよう戦術的投資戦略を見直した。この調整は、政府債利回りの大幅な上昇と、人工知能インフラへの支出に伴う市場変動率への懸念の高まりを受けて行われた。ブラックロックの公式市場コメントによると、より高い財務省証券利回りは現在、より魅力的な収益機会を提供しており、同社は政府債および株式への露出を見直すことにした。この発表は、今後の金利期待に影響を与える可能性のある重要な米国インフレデータの前に発表された。
ブラックロックの株式および債券における見直された資産配分
更新された見通しは、複数の主要資産クラスをカバーしており、ブラックロックが収益機会と市場リスクのバランスを取ろうとしていることを反映しています。また、より高い借り入れコストや連邦準備制度理事会の期待の変化が金融市場に影響を与える中、ポートフォリオのポジショニングに対するアプローチがより選択的になっていることを示しています。短期政府証券は収益獲得のためにより魅力的になっており、企業の資金調達やAI関連投資に関する不確実性を受けて、株式への露出は再評価されています。各レーティングは、資産の絶対的リターンの予測ではなく、ベンチマーク配分に対するブラックロックの好ましいポジショニングを反映しています。
以下の表は、2026年10月12日時点でのブラックロックの6つの資産クラスに対する戦術的ポジショニングを比較したもので、同社が見通しを調整した領域と投資好ましさが変更されなかった領域を示しています。
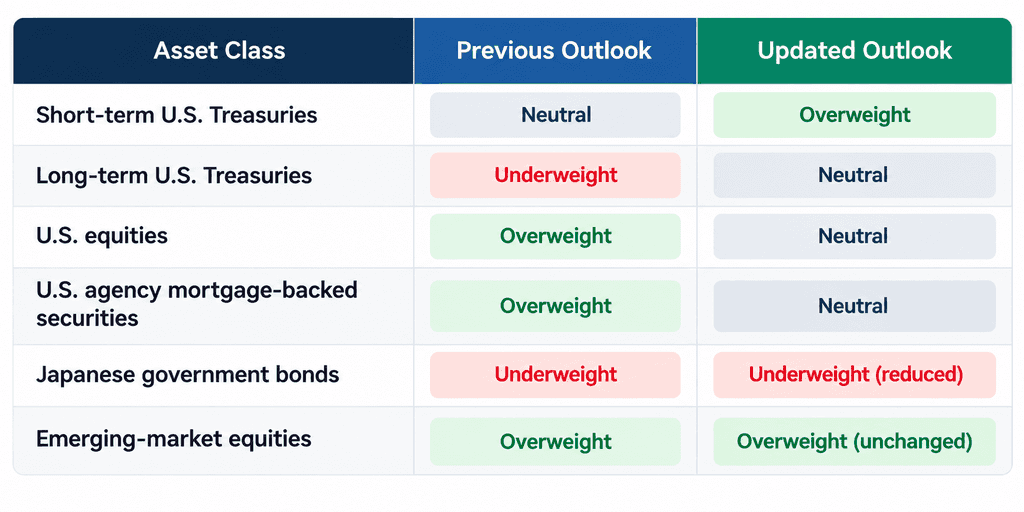
ブラックロックの2026年見通しと以前の戦略との違い
ブラックロックの最新の国債ポジションは、2020年10月にベンチマーク10年物米国財務省債の利回りが0.9%未満だった際に採用した戦略から逸脱している。同社はその後6年間、政府債に対して主にアンダーウェイトの立場を維持し、一時的にニュートラルなポジションを取ることもあった。2026年10月までに、10年物利回りは約5.25%まで上昇し、以前の低金利環境と比較してはるかに高い収益機会を提供した。ブラックロックは、この上昇を、さらなる金利変動へのリスクを管理しながら魅力的な利回りを確保する機会と見なしている。高い初期利回りは、市場金利がさらに上昇した場合の債券価格の損失を一部相殺する助けにもなるが、その保護の程度は証券のデュレーションに依存する。
より慎重な立場を取っている一方で、ブラックロックは米国株式に対して明確なbearishな見通しを採用していない。同社の見直された戦略は、企業成長への期待の根本的な変更ではなく、短期的なリスク管理を反映している。同社は、強力な利益潛在力とコンピューティングインフラへの需要が投資リターンを支える可能性がある、特定のAI関連企業および上場インフラ企業に対して前向きな姿勢を維持している。ニュートラルな株式評価でも、ポートフォリオの基準指数と投資目的に応じて、米国株式を大幅に保有することがあり得る。重要なのは、これらの調整は、ブラックロック・インベストメント・インスティテュートの6〜12か月の視野における戦術的な研究見解であり、ブラックロックが管理するすべてのポートフォリオにわたって確定した取引決定ではないということである。
ブラックロックは、長期金利の変動に対する過度なリスクを取ることなく、より高い国債収益を得る機会を捉えています。2026年10月の分析によると、今年初め以来、10年物米国財務省債の利回りは約110ベーシスポイント上昇し、主に実質金利の上昇予想によって推進されました。インフレ期待の上昇ではなく、資本投資への強い競争、エネルギー価格の高騰、および連邦準備制度理事会の期待の変化がこの上昇に寄与しています。ブラックロックは、これらの状況により、特に金利上昇への感受性が低い短期満期の財務省証券からの収益可能性が向上したと判断しています。
連邦準備制度理事会の金利予想と短期国債のリターン
ブラックロックの好ましい理由の鍵は、金融市場が追加の金融引き締めを過剰に期待していると判断していることです。同社の分析によると、投資家たちは2026年1月の予想と比較して、今後12ヶ月間に合計160ベーシスポイントの連邦準備制度理事会(FRB)の引き締めを織り込んでいました。ブラックロックはこの再評価が過剰であると考えており、今後の金利見通しが緩和されれば、短期債が恩恵を受ける可能性があると示唆しています。長期債とは異なり、短期国債は金利が上昇しても価格下落が比較的小さいため、金利の変動率へのさらなる曝露が少ないです。
より高い初期利回りは、債券価格の下落に対する収入のバッファーを提供します。ブラックロックは、その前提条件下で、12ヶ月間で米国国債の利回りが約75ベーシスポイント上昇するまで、収入が価格下落によって完全に相殺されないと推定しています。これはモデルに基づく推定値であり、保証された保護ではありません。実際のリターンは債券の満期日や市場状況に依存します。より高い収入と低い期間感応性の組み合わせは、ブラックロックが短期の政府債務を好む理由を支えていますが、持続的なインフレや予想外に強力な連邦準備制度理事会の引き締めは、見通しを弱める可能性があります。
ブラックロックが米国株式の割合を縮小した決定は、人工知能投資ブームからの財務的リターンに対する不確実性の高まりを反映している。AIは企業の成長を引き続き支えているが、データセンター、コンピューティングインフラ、エネルギー集約型技術の急速な拡大は、新たな財務的および運用上の課題をもたらしている。同社は、AI開発に関連する資金調達コストの上昇と潜在的な変動率が、テクノロジー株のパフォーマンスに不均一な影響を及ぼす可能性があると考えている。同社の見直されたアプローチは、短期的なリスクを管理しつつ、収益性の高い企業への露出を維持することに焦点を当てている。投資家たちは、AI関連の巨額な支出が持続可能な収益成長と利益率の改善につながるかどうかを次第に評価している。インフラ投資と実現した収益との間の差は、テクノロジー企業のパフォーマンスを決定する上で重要な要因となる可能性がある。
AIインフラへの支出増加と資金調達リスク
AIインフラの拡張には、高度な半導体、データセンター、電力供給、および関連ネットワークに多額の資本が必要です。これらのプロジェクトを資金提供する企業は、将来の収益が建設および運営費用を正当化できることを示す圧力が高まっています。ブラックロックは、米国各管轄区域におけるAI開発に対する政策的関心の高まりも注目しており、これはインフラ計画やプロジェクトの実行に影響を及ぼす可能性があります。これらの要因は、外部資金に大きく依存する企業にとって、大規模な投資のタイミングや収益性について不確実性をもたらしています。電力接続の確保、許可取得、または新しいコンピューティング能力の導入が遅れると、インフラプロジェクトが収益を生み出すまでにさらに時間がかかる可能性があります。
金利の引き上げが米国株式の評価に圧力を与える
利上げは、企業の評価を決定する上で収益性と資本効率の重要性を高めています。企業は継続的な拡大を正当化するため、資本コストを上回るリターンを生み出す必要があります。一方、調達コストが高騰しているか、キャッシュフローが弱い企業は、より大きな財務的圧力に直面する可能性があります。ブラックロックは、高金利が財務的に耐久性のある企業と十分なリターンを生み出せない企業との間の明確な差を生み出すと予想しています。これは、人工知能への需要が拡大し続ける中で、テクノロジー業界全体での株式パフォーマンスの差を拡大させる可能性があります。高い割引率は、将来の収益の現在価値を低下させ、利益がより先の時期に見込まれる成長志向の企業に追加的な評価圧力をかけます。
強力な企業業績がブラックロックの長期的なAI見通しを後押し
市場の変動率に関する懸念にもかかわらず、ブラックロックは企業の業績に強みがあると見ています。ファクトセットの推計を引用し、同社は2026年第3四半期にS&P 500企業が前年同期比で約30%の利益成長を報告すると予測しました。この見通しは、AI関連企業および上場インフラ企業、特に強い需要と限られたインフラ能力の恩恵を受ける企業に対する同社の前向きな見方を後押ししています。しかし、これらの利益予想は確定した結果ではなく、業界の好況な見通しが株価の上昇を保証するものではありません。ブラックロックが利益確定を選択したのは、今後の業績が現在の評価を裏付けるかどうかを評価する際に、より高い柔軟性を重視していることを示しています。予想される利益成長が大手テクノロジー企業に集中しているため、利益見通し、資本支出計画、キャッシュフローの実績は、市場評価の高騰が依然として正当化されるかどうかを判断する上で重要な指標となります。
ブラックロックの改訂された投資見通しは、政府債、株式、およびポートフォリオ収益の間の関係の変化を強調しています。固定収益証券がより競争力のある利回りを提供するようになり、投資家は収益の獲得と株式市場の成長への露出をバランスよく調整できる柔軟性が高まっています。この変化は、経済データ、企業業績、金融政策決定に対する金融市場の反応にも影響を与える可能性があります。しかし、米国財務省債の利回りが高くなるからといって、債券のパフォーマンスが強化されたり、株式のリターンが弱まったりすることを保証するものではなく、ポートフォリオのアロケーションと市場状況が重要な考慮事項となります。株式と債券の相対的な魅力の変化は、特に年金基金や資産運用会社がリターン目標とリスク暴露を見直す中で、機関投資家の資金流れにも影響を与える可能性があります。個人投資家にとって、固定収益と株式の適切なバランスは、財務目標、流動性の必要性、および市場の変動に耐える能力に依存します。
投資家のためのポートフォリオの分散と収益機会
政府債務の再評価は、株式に過度に集中したポートフォリオを見直すよう投資家を促す可能性があります。高い初期利回りにより、固定収益投資がより多くの収益をもたらし、株式の価値上昇に完全に依存する必要が減る可能性があります。株式に60%、債券に40%を配分する従来の60/40ポートフォリオにも、再び注目が集まるかもしれません。しかし、分散効果は市場状況に依存しており、特にインフレや金利懸念が強まると、株式と債券が同時に下落する可能性があります。異なる満期日に投資を分散させるトレジャー・ラダーは、単一の満期日に集中するのではなく、リインベストメントの意思決定を時間的に分散させる別の方法です。
米国財務省債への露出を評価する際、投資期間は依然として重要です。個々の財務省債を満期まで保有する投資家は、米国政府が義務を果たす限り、予定された支払いと元本を受け取りますが、早期に売却した場合は価格損失を被る可能性があります。債券型ETFは、ポートフォリオが継続的に運用され、株式価格が変動するため、異なる考慮事項を伴います。投資家は、特に米国外で米ドル建て資産を保有する場合、再投資リスク、インフレーション、為替変動も考慮する必要があります。ETFの平均期間、費用比率、および底層の保有資産を比較することで、類似の固定収益商品間のリスクと潜在的リターンの違いを理解できます。
投資家が注目すべき市場動向と経済指標
今後のインフレ報告や連邦準備制度理事会の決定は、金融条件がブラックロックの修正された見通しを支えるかどうかを示す重要な指標となる。消費者物価指数(CPI)、雇用統計、国債利回り曲線の変動は、今後の借入コストに対する期待に影響を与える可能性がある。インフレが緩和されれば債券市場への圧力は軽減される一方で、予想外に持続的な価格上昇は利回りを押し上げる可能性がある。投資家は短期および長期金利の両方を注視すべきである。異なる満期間における動向は、金融政策への期待や広範な経済的不確実性の変化を示唆するからである。2年物と10年物国債利回りの差も有用な指標であり、市場が今後の金利および経済成長をどのように評価しているかを示す手がかりとなる。
企業の業績と市場の広がりは、米国株式の耐久性についてさらに深い洞察を提供する。投資家は、利益成長が少数の大手テクノロジー企業に限定されているのか、それとも広範にわたっているのか、そして資本コストの上昇にもかかわらず企業が健全な証拠金を維持できているかを評価できる。一方、債券ファンドの資金流入・流出、クレジットスプレッド、株式と債券の相関関係の変化は、投資家がリスク暴露をどのように調整しているかを示唆する可能性がある。国債利回りの動向と企業業績の持続可能性は、金融市場が収益指向資産を好むのか、それとも株式投資への再投資を促すのかを決定する上で特に重要である。企業が示す営業キャッシュフローと計画された資本支出に関する見通しは、期待される利益成長がより強固な財務パフォーマンスに結びついているかどうかを判断する手助けとなるだろう。
市場のニュースは速い——しかし、それをどこで実行するかが同じくらい重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が、あなたに実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、資金を「スポット」、「証拠金」、および「先物」の別々の口座に分割し、その理由を理解することを期待していました。KuCoin 5.0の統合口座はこれを完全に廃止し、一度入金すればすべてがそのまま利用可能になります(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、および商品。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急成長しているセグメントの一つが、もはや機関投資家だけのものではなく、あなたが取引に使っているのと同じ残高からアクセスできます。
-
学びながら収益を獲得。取引の準備ができていないですか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的なセキュリティ認証(SOC 2 Type II、ISO 27001:2022)を取得しています。
数分で口座を作成し、暗号資産が過去にいた場所ではなく、これから向かう先に合わせて構築されたプラットフォームで始めましょう。
ブラックロックが短期米国財務省証券を優先し、米国株式の保有比率を減らした決定は、政府債がより競争力のある収益機会を提供するという変化する投資環境を反映している。同社の見通しの見直しは、金利、企業資金調達、AIインフラ投資に関する不確実性に対し、高い利回りの魅力をバランスさせている。これは株式市場の下落を予期するシグナルではなく、リターンと潜在的リスクを評価することの重要性を強調している。重要な考慮点は、これらの動向がポートフォリオの分散化、収益要件、および市場変動率への露頭にどのように影響するかである。今後のインフレ報告、連邦準備制度理事会の決定、および企業業績が、現在の状況がブラックロックの見直されたポジショニングを今後も支え続けるかどうかを決定する手助けとなるだろう。
ブラックロックの国庫債券アップグレードはiShares ETF投資家に影響を与えるか?
自動的には行われません。ブラックロック投資研究所の戦術的見通しは、すべてのiShares ETFが保有資産を変更することを必要としません。インデックス追跡型ファンドは一般的に基準指数に従って運用され、アクティブ運用型ファンドは明示された投資戦略に従って運用されます。投資家は、実際のポートフォリオの変更を確認するため、個々のファンドの開示情報を確認してください。
個人投資家はどのように短期米国債を購入できますか?
対象となる投資家は、TreasuryDirectまたは参加銀行および証券プラットフォームを通じてトレジャー・ビルを購入できます。トレジャー・ビルは一般的に1年以内に満期を迎え、TreasuryDirectを通じた最低購入額は100ドルです。口座の対象条件は異なり、米国外の投資家は、米国政府証券へのアクセスを提供する国際的な証券会社を利用する必要がある場合があります。
5%の国債利回りは、投資家が3か月で5%の利潤を得ることを意味するのでしょうか?
No. 国庫債券の利回りは一般的に年率で示され、保有期間全体のリターンではありません。年率5%の利回りを持つ3か月物国庫債券は、その3か月の期間中に5%よりはるかに少ない収益を生み出します。実際の収益は購入価格、満期日、および適用される利回り計算方法によって異なります。
国庫短期証券と短期国庫ETFの違いは何ですか?
国債は満期日が定まっており、政府が義務を果たす限り、満期日に額面価格を支払います。短期国債ETFは、時間とともに変化する証券ポートフォリオを保有しており、一般に株主に対して固定された満期日はありません。ETF投資家は、継続的なファンド費用と市場価格の変動にも直面します。
財政インフレ保護証券は、物価上昇に対して保護を提供できるか?
財政インフレ保護証券(TIPS)は、消費者物価指数の変動に応じて元本を調整します。これにより、個々のTIPSを満期まで保有する投資家はインフレから保護されます。しかし、実質金利が上昇すると市場価格は依然として下落する可能性があり、長期満期であるため、BlackRockの見通しで好まれる短期証券とは異なります。
免責事項:本記事は情報提供を目的としたものであり、投資アドバイスを構成するものではありません。金融市場にはリスクが伴い、過去のパフォーマンスは将来の結果を保証しません。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。