

KuCoin Ventures 週次レポート:弱い雇用データにより金利引き上げ期待が緩和、一方で長期金利の高止まりが暗号資産市場に分岐をもたらす [画像]
先週、ステーブルコイン決済、デリバティブの決済、および長期継続取引を含む金融インフラに関する進展が、暗号資産と従来の金融との統合が市場の基盤メカニズムへとさらに進む中で、ますます注目を集めた。シティとCoinbaseは、ステーブルコインを企業の収集および銀行決済ワークフローに統合するための提携を拡大し、ロイズとVisaはステーブルコインを用いた国境を越える決済の実証実験を完了した。取引面では、Coinbaseは米国商品先物取引委員会(CFTC)からデリバティブ決済機関(DCO)としての登録を取得し、Robinhoodは米国における対象ユーザー向けにパーペチュアル先物を導入し、株式取引時間のさらなる延長を発表した。
ステーブルコインは、従来の金融フローに直接組み込まれつつあります。9月28日、シティとCoinbaseは提携を拡大すると発表しました。Coinbaseはシティのバーチャルアカウントウォレットを活用して、法人クライアントに法定通貨口座機能を提供し、着金した法定通貨をステーブルコインに自動的に変換できるようにします。一方、シティの機関クライアントは、Spring by Citiを通じてステーブルコインでの支払いを受け入れられるようになり、Coinbaseが支払いインフラを提供し、シティが法定通貨の決済を完了します。単にステーブルコインの取引を提供するだけでなく、この提携は銀行口座、法定通貨からステーブルコインへの変換、および法人支払いをより直接的に結びつけます。
2日後、ロイズ・バンキング・グループとVisaは、7日間の実証実験を完了し、USDCを用いて合計75万ドルの国境を越える支払義務を決済した。資金は週末を含め、1時間以内にVisaに到着した。この実証実験は、消費者向け支払いそのものではなく、銀行と決済ネットワーク間のバックエンド決済に焦点を当て、パブリックおよびプライベートのブロックチェーン環境における資金の流れもテストした。規模はまだ限定的であるが、この実証実験は、ステーブルコインの利用が仮想通貨プラットフォーム内での振替を超え、従来の金融機関における本格的な国境を越える決済プロセスへと進みつつあることを示唆している。
これは、ステーブルコイン開発の最近の焦点を「誰が発行するか」から「誰がそれらを使用し、どの金融フローに組み込まれるか」へとシフトさせます。しかし、市場はまだ主にパートナーシップおよび実証実験段階にとどまっています。シティとCoinbaseは、実際の支払いボリュームをまだ公表しておらず、ロイズとVisaの実証実験の規模も依然として比較的限定的です。今後のより重要な課題は、技術的検証を単に完了することではなく、ステーブルコインが企業支払い、財務管理、および国境を越える決済において持続的な利用を生み出せるかどうかです。
取引インフラは逆方向への統合を反映しています。9月28日、CFTCはCoinbase Clearing LLCをデリバティブ決済機関(DCO)として登録を承認し、完全担保付き先物、先物オプション、スワップの決済を可能にしました。既存の先物委託仲介業者(FCM)および指定契約市場(DCM)の登録と組み合わせることで、Coinbaseはブローカー、取引、決済をカバーする米国規制下のデリバティブ枠組みを構築しました。Coinbaseはまた、この決済システムをUSDC中心の決済所として位置づけており、USDC担保と24時間365日決済のサポートを計画しています。これにより、暗号資産市場で一般的に見られるステーブルコインベースの資金調達と常時運用メカニズムが、規制下のデリバティブインフラにさらに取り込まれることになります。
Robinhoodは、製品と取引時間の面で同様の方向性を追求しています。9月29日、同社は、対象となる米国ユーザー向けにパーペチュアル先物を導入し、来年初めに週末の株式取引をさらに拡大することで、24/7の取引モデルに近づける計画を発表しました。これらの製品はまだ計画段階ですが、パーペチュアル先物や終日取引といったメカニズムは、かつてCrypto市場でより一般的だったものであり、伝統的な証券会社プラットフォームの製品アーキテクチャに徐々に取り込まれつつあります。
Robinhood公式ウェブサイト
産業構造の観点から見ると、次の段階の競争は、機関が「暗号資産製品を提供するかどうか」ではなく、ステーブルコイン決済、24時間取引、および新しいデリバティブメカニズムを既存の金融システムに信頼性を持って組み込むことができるかどうかになる可能性があります。従来の金融機関は、決済ネットワーク、清算、コンプライアンス、リスク管理の間の相互作用に対応する必要があり、規制市場に進出する暗号資産プラットフォームも、対応する資本、清算、投資家保護の要件に適応する必要があります。
したがって、今後のより意味のある指標は、新たなパートナーシップや製品発表の数ではなく、継続的な利用データが現れ始めるかどうかです。具体的には、Citi/CoinbaseおよびLloyds/Visa間の企業支払いおよび決済ボリューム、Coinbase Clearingが処理するクリアリング製品およびボリューム、そしてRobinhoodのパーペチュアル先物および週末株式取引の実際の立ち上げとユーザー採用状況です。これらの指標は、暗号資産と従来の金融との統合が製品および技術的なパイロット段階にとどまっているのか、それともインフラレベルでの本格的な採用へと進展しているのかをより明確に示す可能性があります。
弱い雇用データにより短期金利引き上げ期待は低下したが、長期金利は依然として高止まりし、暗号資産市場は構造的に分岐を維持している
先週のマクロ市場における最も顕著な変化は、米国の雇用データが弱かったことで、近期内の利上げ期待が再び低下したことです。ただし、この再評価は長期国債利回りには完全には伝播しませんでした。現在の環境における主要な複雑さは、政策金利の期待がやや控えめな方向にシフトしている一方で、長期資金調達コストは依然として高水準にとどまっていることです。これによりリスク資産には若干の余裕が生まれましたが、市場はまだ広範な流動性駆動の反発には至っていません。
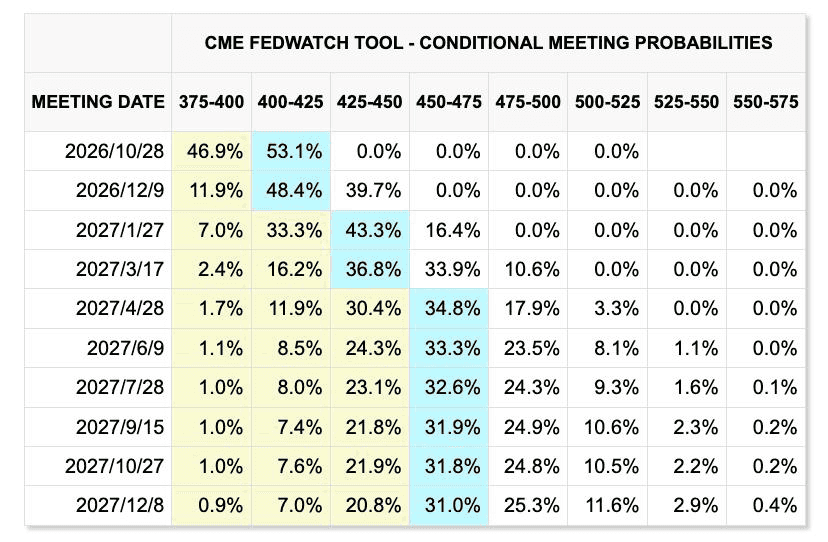
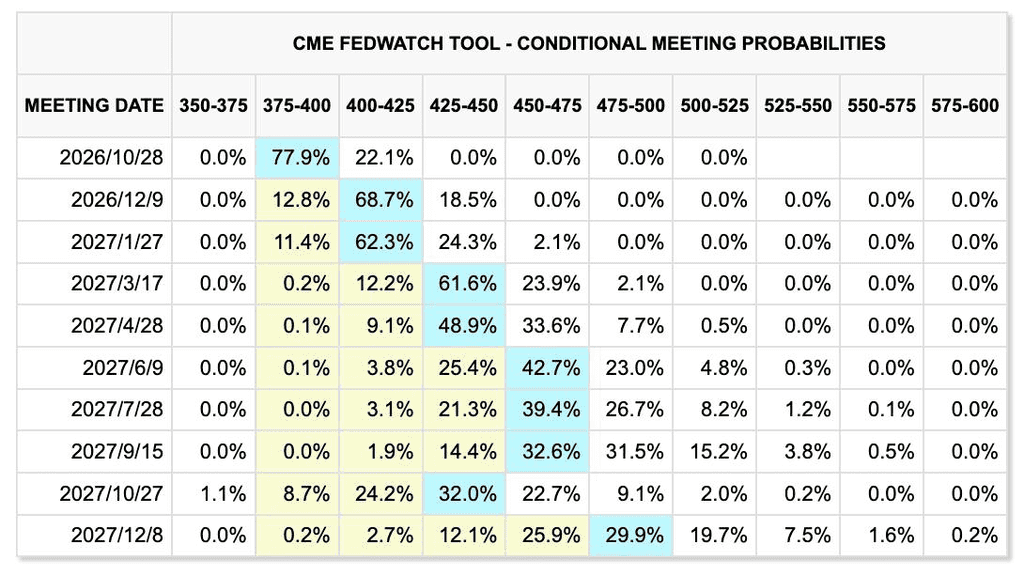
過去2週間の市場価格の変動幅(前週が最初、今週が2番目)
CME FedWatchTool
9月の米国非農業部門雇用者数は29,000人増にとどまり、失業率は4.2%へやや上昇しました。7月および8月の雇用統計は合計で60,000人分下方修正され、平均時給は前月比0.1%、前年同月比3.0%の上昇にとどまり、労働市場の継続的な冷え込みを示しています。インフレ率は依然として米連邦準備制度理事会の2%の目標を明確に上回っていますが、月次コアPCEの成長率は0.2%にとどまりました。
弱い非農業部門雇用統計は、さらなる引き締めへの市場期待を低下させました。最新のCME FedWatchデータによると、市場は2026年10月28日のFOMC会合で追加の利上げがないと価格に反映しています。しかし、より先の期間では、市場の価格付けは依然として年末までにさらに1回の利上げの可能性を示しています。これは、今後の政策路線に対する期待が依然として流動的であることを示唆しており、経済成長の下方リスクを管理することが、連邦準備制度理事会の主要な政策考慮事項の1つとなっていく可能性があります。
米国株式は金曜日、雇用報告を受けて大幅に反発したが、週間ベースではS&P 500は0.27%下落、ダウ・ジョーンズ工業平均は1.26%下落、ナスダック総合は0.45%上昇した。より注目されたのは債券市場の反応である:10年物米国財務省債利回りは、その週中に数年ぶりの高水準である約5.34%まで上昇したが、雇用報告後には急落し、その後約5.28%まで回復した。
これは市場の取引ロジックにおける一定程度の乖離を示しています:弱い雇用データにより、連邦準備制度が近期内に利上げを継続する緊急性は低下しましたが、長期金利はエネルギー価格、インフレリスク、財政資金調達需要、期間プレミアムなどの要因によって依然として抑制されています。したがって、金曜日のリスク資産の反発は、主に10月の利上げ確率の再評価を反映したものであり、より広範な金融条件はまだ大幅に緩和されていません。
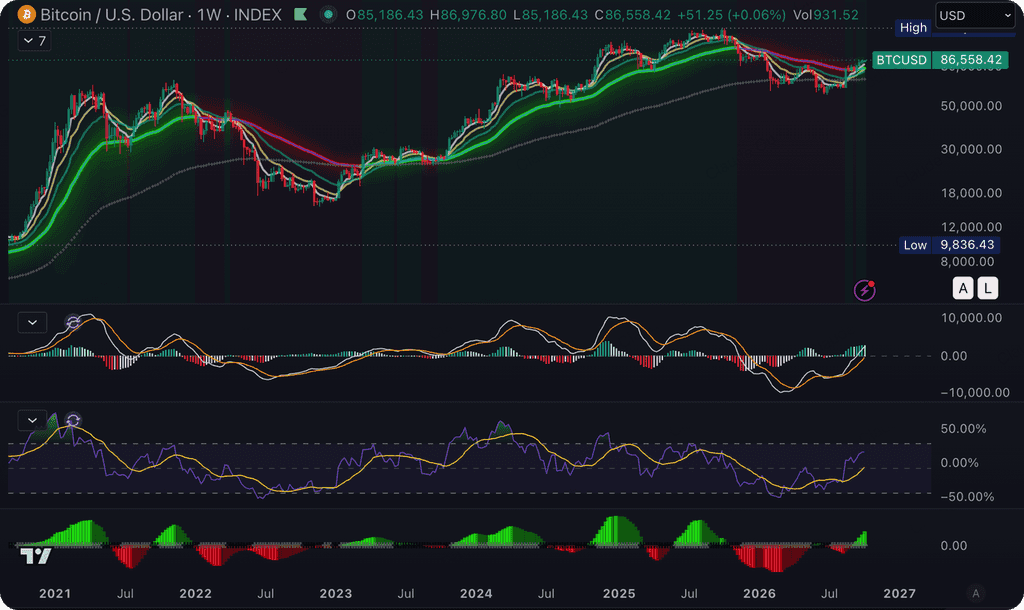
TradingView
仮想通貨の二次市場では、全体の変動率は比較的限定的なままでした。週末までにBitcoinは約85,000ドルで取引され、ETHは約2,700ドルで推移し、総仮想通貨資産時価総額はおおむね変化がありませんでした。同時に、Bitcoinの支配率は58.9%へとわずかに上昇し、上位50の仮想通貨資産のうちわずか約15種類のみが週間で上昇を記録し、市場の広がりはやや弱い状況を示しました。
米国財務省債利回りの上昇や比較的強勢な米ドルにもかかわらず、Bitcoinは8万ドルレンジを上回り続けており、資金調達環境は比較的安定していることを示唆している。しかし、この強さは依然としてBitcoinに大きく集中している。雇用データを受け、市場が短期的な金利引き上げ期待を引き下げた後、Ethereumおよびほとんどのアルトコインはベータ値の対応する拡大を経験しなかった。これは、マクロ環境の微細な改善が、暗号資産へのリスク許容度の広範な回復にまだ結びついていないことを示している。
仮想通貨資産とETF:BTCは依然として強さを保っているが、リスク許容度はまだ広がっていない
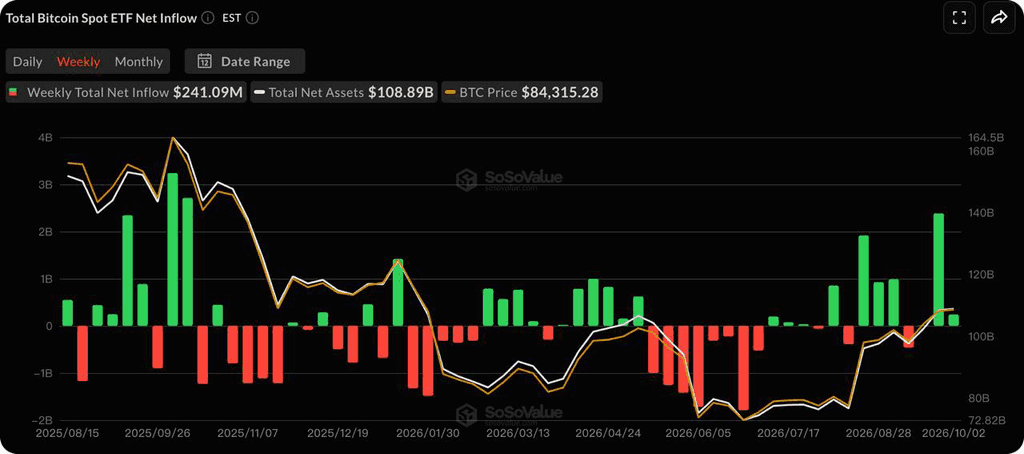
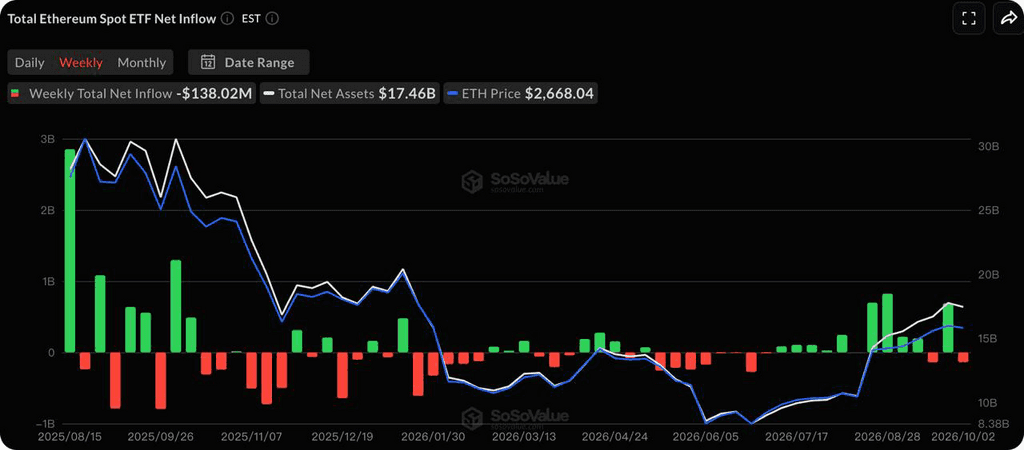
SoSoValue
SoSoValueのデータによると、米国のスポットBitcoin ETFは週間ネット流入額が約2億4100万ドルとなり、総純資産は約1088.9億ドルに達しました。同じ期間中に、スポットEthereum ETFは約1億3800万ドルのネット流出を記録しました。
両資産間のフローの方向に若干の乖離が見られています。長期金利の圧力が依然として高い中、ETFフローは引き続きBTCを好んでおり、ETHは持続的な追加流入をまだ得ていません。これは、二次市場でのBitcoinの支配率の再上昇と全体的に一致しており、機関資本がより大きな資産に集中したまま、ベータ値の高い資産へ本格的にシフトしていないことを示唆しています。
ステーブルコイン供給は拡大を続けており、オンチェーンのドル流動性は大幅に縮小していない
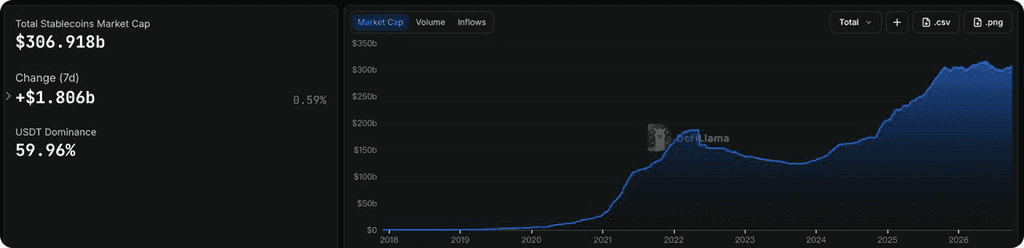
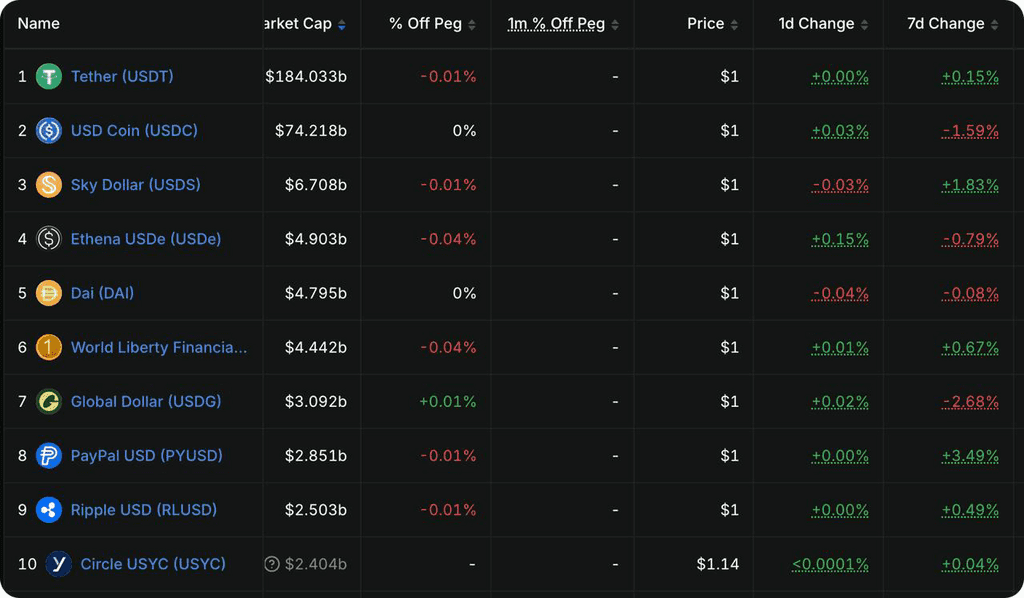
DeFiLlama
DeFiLlamaのデータによると、総ステーブルコイン時価総額は約3069億ドルで、過去7日間で約18億ドル(0.59%)増加しました。
したがって、オンチェーンでのドル供給全体は引き続き徐々に拡大しているが、追加的な流動性の分配は不均一である。リスク資産の変動に伴い、ステーブルコインの供給は大幅に縮小しておらず、暗号資産市場に対して依然として一定程度の基盤的な流動性支援を提供している。しかし、現在の成長ペースだけでは、広範な市場全体を支える流動性主導の反発を十分に実現するには不十分である。
今週注目の主要イベント
今週の米国経済カレンダーは比較的控えめで、市場の注目は9月FOMC議事録、サービス業活動、およびインフレ期待に向けられる可能性が高いです。
-
10月5日:米国9月ISMサービスPMI;
-
10月6日:8月の国際貿易データ;
-
10月7日:9月15~16日のFOMC会合の議事録公開。市場は、インフレ、労働市場、さらなる利上げに必要な条件に関する政策立案者の議論に注目する見込み。
-
10月9日:ミシガン大学消費者 sentiment の10月予備値およびインフレ期待値。
長期国債金利とエネルギー価格は、単一の経済データ発表よりも注目し続けることが重要である可能性があります。米国9月CPIは、翌週の10月14日に発表されます。その前に予定されている主要なインフレ関連データは少なく、10年物国債金利が約5.3%から持続的に低下できるかどうかは、テクノロジー株および仮想通貨資産の評価環境に直接影響を与える可能性があります。
プライマリーマーケット資金調達の更新
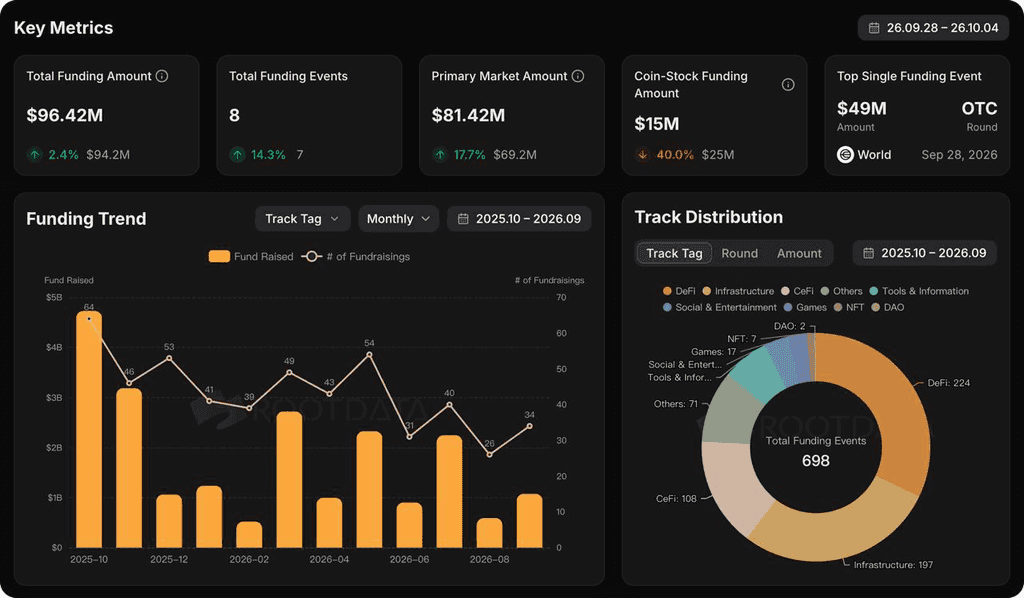
RootData
プライマリーマーケットでは、投資活動は引き続き取引所および取引インフラ、ならびにステーブルコインの支払いおよび口座インフラに集中しており、伝統的な金融機関と戦略的企業投資家は依然として参加シェアの比較的高い割合を占めています。
先週の代表的な取引の一つは、CoinFundが主導し、AllianceBernstein、a16z、Coinbase Ventures、GIC、ParaFiなどが出資したJeevesの1億1000万ドルのSeries C1株式調達である。Jeevesはステーブルコインの金融インフラとフィンテックの交差点に位置し、ステーブルコインを活用して企業口座を接続すると同時に、複数の市場でローカル発行の企業カード、キャッシュマネジメント、インボイスOCR、経費承認ワークフローを提供している。同社は年間約15億ドルのステーブルコイン決済ボリュームを公表している。同じ期間、クロスボーダー決済インフラプロバイダーのWalapayは460万ドルのシードラウンドを調達し、ステーブルコインは異なる地域間の銀行口座とローカル決済ネットワーク間の決済レイヤーとして同様に機能している。
全体として、主要市場は低水準の回復段階にあります。資本は依然として、より強力なリソース支援や高い実行確実性、明確な出口戦略を持つ比較的少数のプロジェクトに集中しており、小規模および中規模プロジェクトの調達環境は依然として慎重です。
免責事項:本市場情報は、第三者、商業的、またはスポンサー提供の可能性があり、法的・コンプライアンス・財務・投資アドバイス、勧誘、または保証ではありません。当社はその正確性、完全性、信頼性について明示的または黙示的な表明または保証を行わず、由此生じる損失について一切責任を負いません。投資・取引にはリスクが伴います。過去のパフォーマンスは将来の結果を保証しません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負うものとします。必要に応じて、専門の法務・税務・財務アドバイザーにご相談ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。