

KuCoin Ventures 週次レポート:ウォール街の引き締めシグナル、ETFへの再流入、RWAナラティブが暗号市場を再構築
先週の暗号資産市場における注目すべき微細な変動は、一斉に注目を集める資産の復活であった。Robinhood Chainは、このトレンドにおける最も集中した市場の一つとして浮上した。いくつかの主要トークンの顕著な変動率と比較して、より重要な現象は、市場が一括のまったく新しい資産に対して注目し、取引し、急速に拡散する意欲を再び示し始めたことである。この状況は最近の期間において比較的稀であり、オンチェーン取引の感情が構造的な回復を遂げている可能性を示唆している。
DeFiLlamaのデータによると、Robinhood Chainの単日DEX取引高は8月30日に約12億7千万ドルに達し、アクティブなウォレット数は11万5,000を超えて再上昇、オンチェーンTVLは急速に増加しました。より代表的に言えば、当時Robinhood Chain上で時価総額上位10位のエコシステムトークンはすべて2か月以内にローンチされたものであり、同時に新たな一連のMeme、Launchpad、DeFiプロジェクトが市場の注目を集めました。
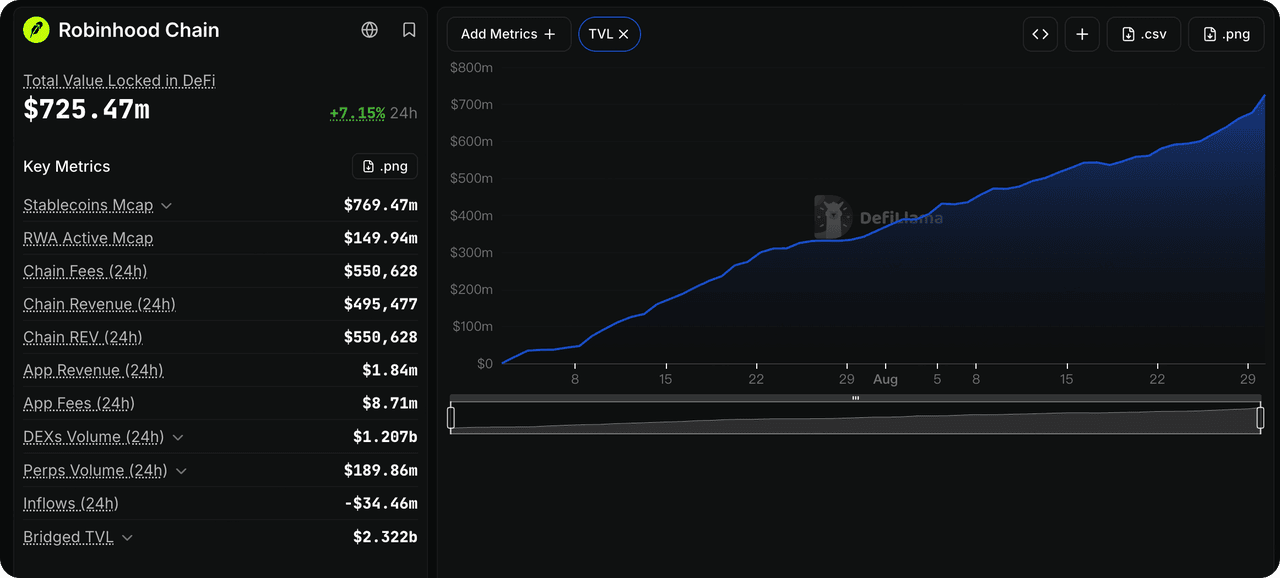
データソース:DeFillama
このサイクルは、Pump.funスタイルのメモ発行の経路を単純に繰り返すものではありません。Robinhood Chainの内在的特性と組み合わせることで、この新しいナラティブの核心は、リアルワールドアセットと暗号通貨ネイティブなメカニズムの再構成に由来しています。
過去、「オンチェーン株式」は主に発行後の資産の保有と取引に焦点を当てていました。しかし、Robinhood Chainでの新しい実験では、次の一歩を模索し始めています。つまり、これらの資産がオンチェーンになった後、暗号通貨ユーザーがそれらを取引したり保有したりする理由は何か、そして株式トークン資産をDeFiに統合してDeFiのマネーレゴの一部とするにはどうすればよいかです。
Ponsは比較的典型的な事例である。Pump.funのようなローンチパッドインフラとして、初期のPonsは馴染み深いボンディングカーブ+AMM発行メカニズムを採用しており、新しいトークンは閾値に達すると永続的にロックされたUniswap v4の流動性プールに導入された。しかし、最近導入されたメカニズムでは、新しいトークンをNVDA、GME、AAPLなどのRobinhood株式トークンと直接ペアリングすることが可能になっている。特定のメカニズムでは、取引手数料をサポートされるRWAs、ステーブルコイン、またはETHの形で保有者に分配することも可能である。同時に、Ponsの財務省はオンチェーンRWAsへの流動性提供を開始し、自らのポジショニングを「memestocksの本拠地」と要約している。現在、NVDA株式トークンを価格として使用するMemeマーケットは、Ponsプラットフォーム上で直接確認できる。
この基盤の上に、市場ではより複雑なRWAfiの実験も見られています。たとえば、最近市場の注目を集めたNETは、OlympusDAOスタイルのTreasury LPトークン構造を再利用しています:USDGの一部をMorphoに投入して収益を獲得し、トークン取引手数料は財務省に流れます。同時に、SpaceXやMicrosoftなどのStock Tokensをチップや報酬として使用したゲーム化製品も取り入れています。8月28日時点での財務省資産は約335万ドルで、1NETあたりの純資産価値(NAV)は約60ドルでした。しかし、市場価格は一時約1,030ドルに達し、17倍以上のプレミアムを示しました。この価格設定には、高い注目度と将来の成長期待が組み込まれていると考えられ、これは逆転が発生した場合、大幅な下落弾力性が生じる可能性を示唆しています。同様の概念に基づくDown to Financeのようなプロジェクトは、Stock Tokens、ステーブルコイン、Uniswap v4 LP、Morpho貸出ポジションをさらに束ねて、新しいオンチェーン戦略的資産を構築しようとしています。
しかし、この注目を集める市場は、高い変動率と急速なローテーションという顕著な特徴も示しています。8月31日朝の広範な暗号資産市場の急落後、最近人気を博したRobinhood Chainエコシステム資産は急速に分岐しました。PONSは初期の段階で時価総額が4億ドルを超えたものの、その後約3億2千万ドルまで下落しました。一方、AIとNETはそれぞれ24時間以内に約21%、37%下落しました。新規資産は非常に短時間で巨額の取引高と市場の注目を集めることが可能ですが、価格変動も極めて激しくなることがあります。このような高い変動率は、現在の資本が注目を追いかけるという特徴をさらに反映しています。
全体として、現在の現象を直接的な新たな本格的なミームシーズンと定義するのは難しい可能性がある。新たに注目が集まっているのは、Robinhood ChainやBSCなどの特定のエコシステムに限定されており、人気資産はマーケット全体が弱体化した際に比較的下落感応性が高い傾向にある。しかし、長期間にわたるナラティブの空白を経た後、マーケットが定期的に注目トークンのバッチを育成し、RWA、Launchpads、DeFi、ミームを基にした複合メカニズムを成功裏に構築できる能力は、最近のマーケットリスク志向の微細な変化について継続的に注目すべき観察信号である。
ウォッシュが9月の利上げ期待を強化、円が160を再び突破、再燃する米・イラン緊張が金利およびエネルギーリスクを拡大、一方で暗号資産ETFの資金流入が急回復
ウォーシュはジャクソンホール演説で、連邦準備制度が掲げる2%のインフレ目標を引き続き強調し、インフレが十分な速さで低下しない場合、さらなる引き締めが依然として必要となる可能性があると指摘した。彼は9月の利上げを明確に約束しなかったが、その発言は追加の引き締めに対する市場の期待を明確に強めた。
CME FedWatchによると、9月に25ベーシスポイントの利上げが実施される市場インプリード確率は、演説前は約36%だったが、演説後は一時60%近くまで上昇し、週末には50%を超えて維持された。米国2年物国債利回りとドルは連動して強化され、市場は以前の「9月は利上げを見送る可能性が高い」という見方から、より慎重な金利見通しへとシフトしたことを示している。
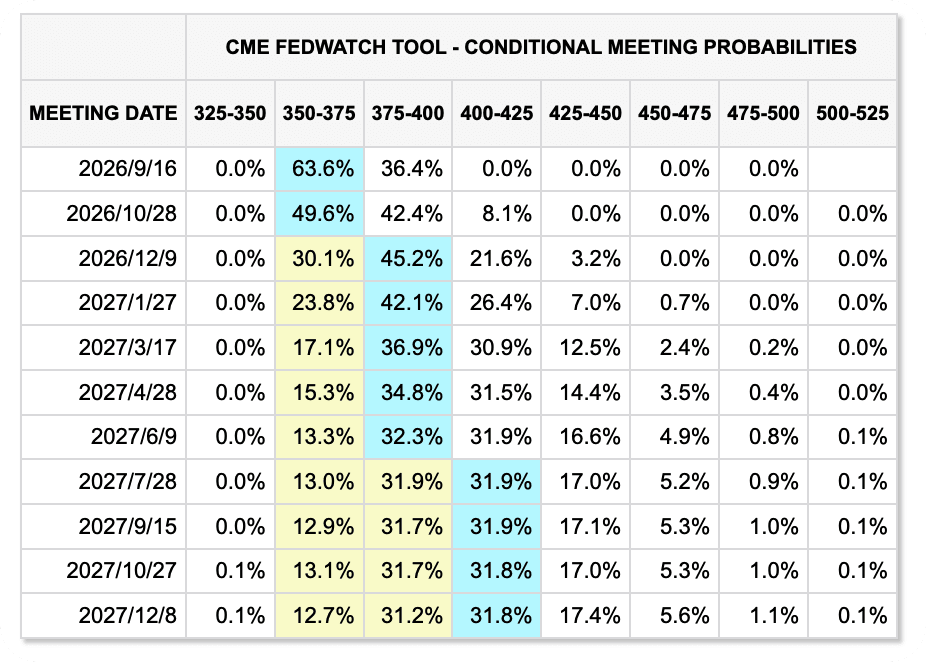
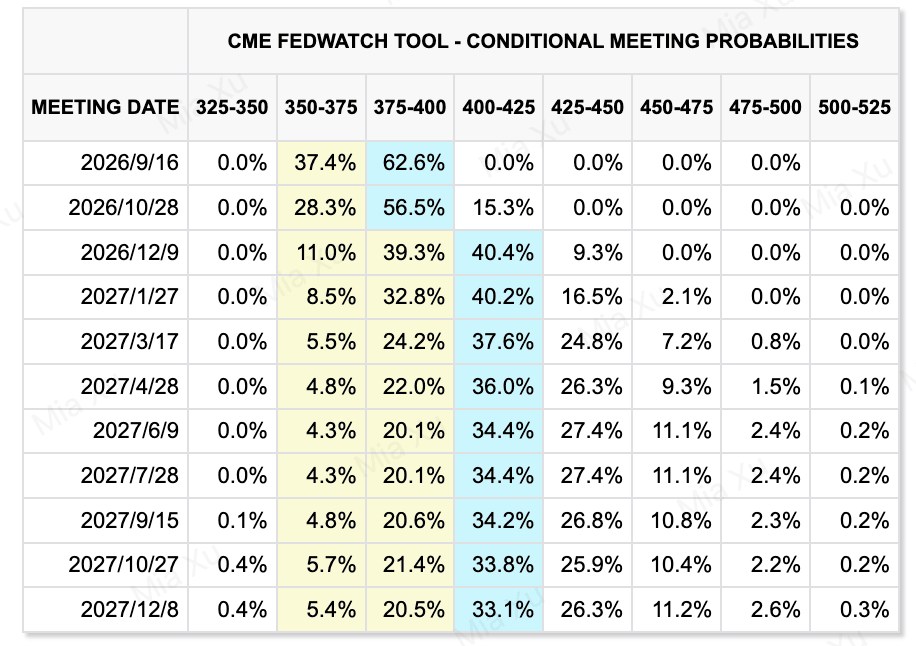
過去2週間の市場価格の変動幅
(前の週を最初に表示;現在の週を二番目に表示)
データソース:CME FedWatchTool
しかし、雇用データは逆方向の制約を生み出しています。最新の年次ベンチマーク修正により、2026年3月までの米国非農業部門の雇用者数は約79,000人引き下げられました。この1回の調整の規模は特に異常ではありませんが、より重要なシグナルは、最近数か月にわたり雇用データが繰り返し下方修正され、7月の雇用者数も負の値となったことです。これは、米国労働市場が冷え込んでいることを示唆しており、インフレが懸念される中でも、連邦準備制度理事会は追加の金利引き上げが成長と雇用に与える影響を慎重に検討せざるを得なくなっています。
その結果、9月の利上げは依然として確実とは言えません。インフレーションと金融状況は、さらなる引き締めを検討し続けるFedの決定を後押ししていますが、労働市場の弱さが継続すれば、即時の対応が必要なくなる可能性があります。9月会合前に発表される8月の非農業部門雇用統計とCPI発表が、次なる市場の再評価の鍵となります。
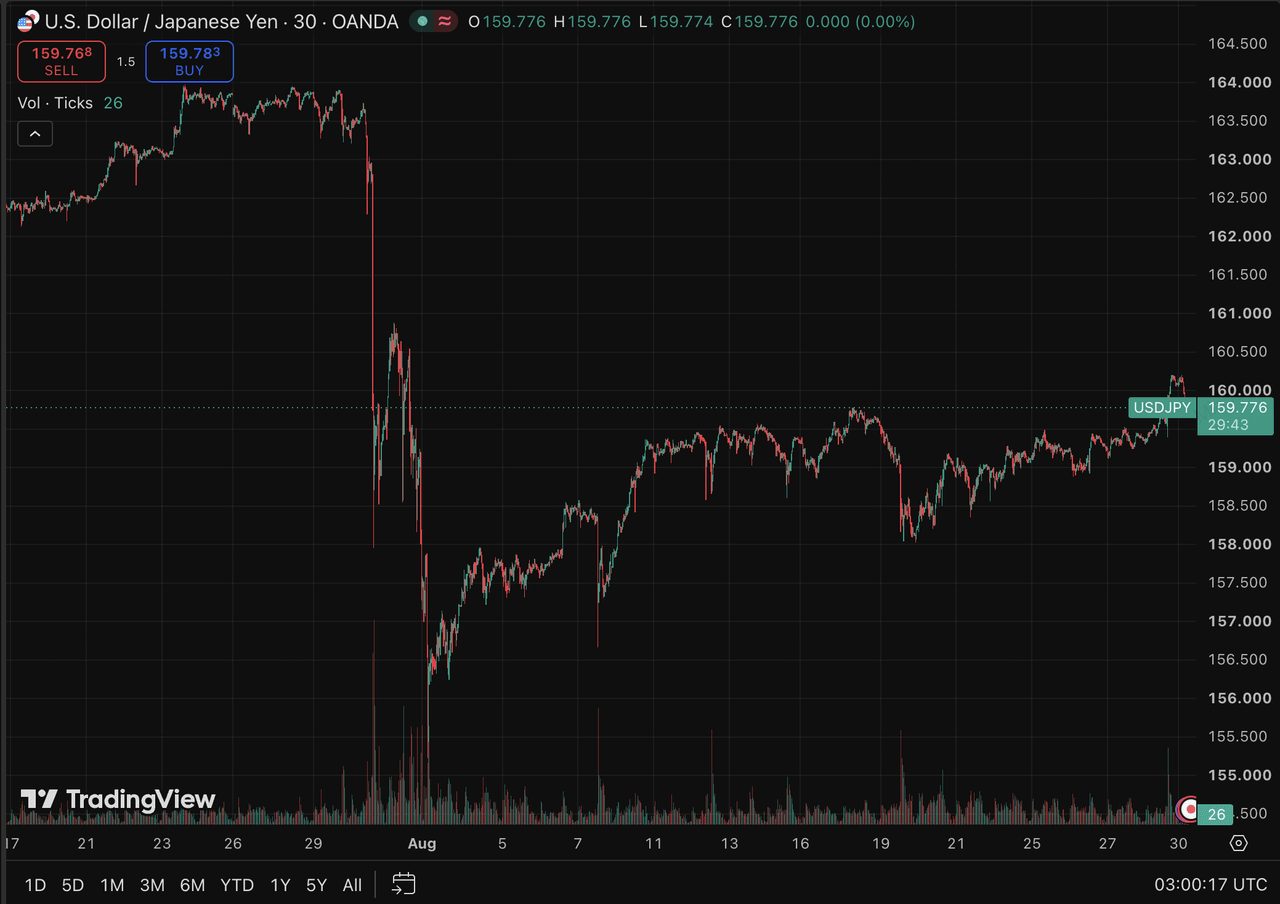
外国為替市場において、日本は7月下旬から8月下旬にかけて約15.4兆円を投じて円を支援しました。しかし、ウォッシュの演説によりドルと米国債利回りが再び上昇した後、USD/JPYは160に戻り、それを上回りました。
これは、通貨介入にのみ頼ることの限界を示しています。米国と日本の金利差が広いままであれば、介入は円安を一時的に遅らせるのみです。日本が金利引き上げにより収益差を縮小することにますます依存する場合、低コストの円資金を用いたレバレッジカートレードはさらにレバレッジ縮小に直面し、テクノロジー株や仮想通貨資産、その他の高変動率市場に流動性圧力を生む可能性があります。
データソース:TradingView
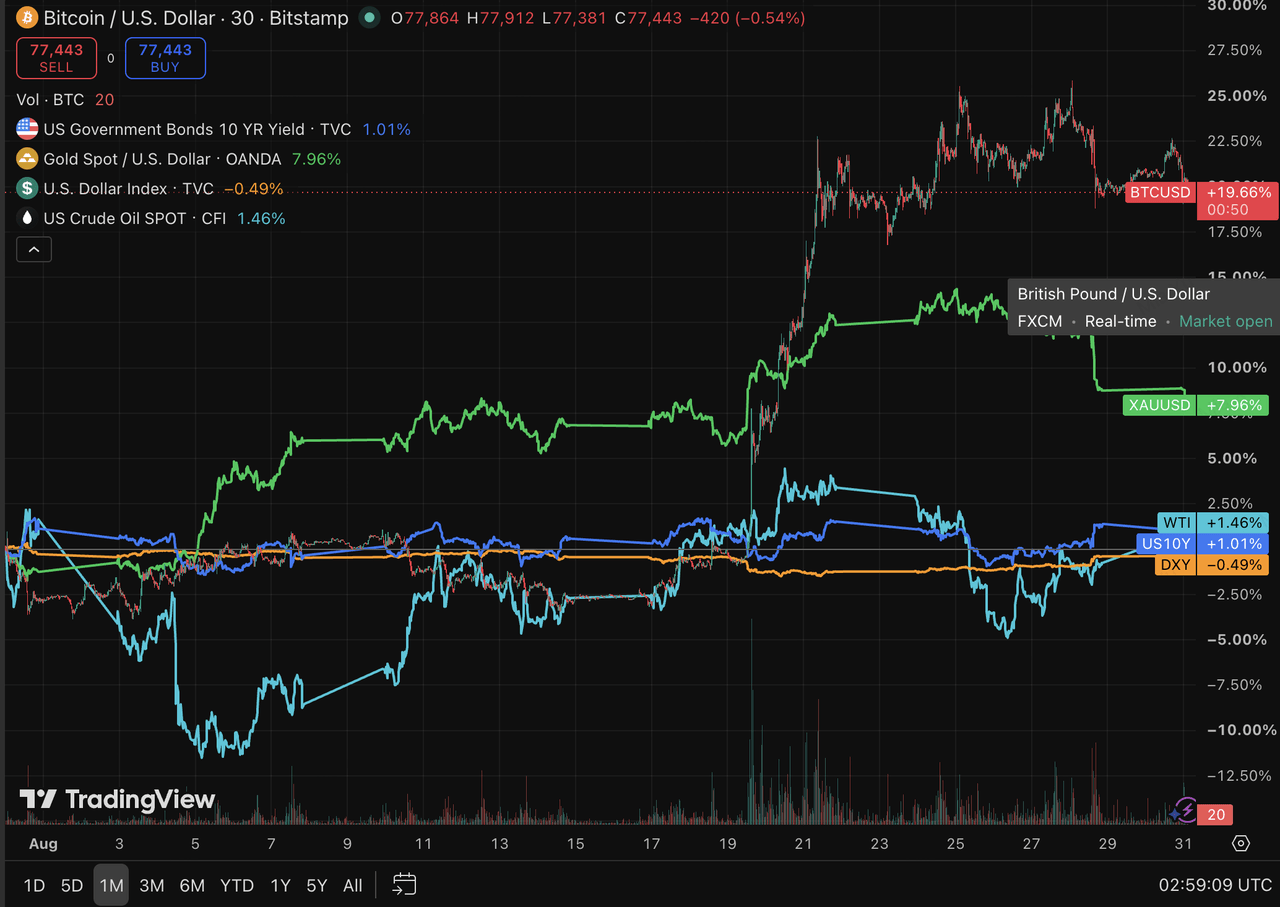
先週、金は財政リスクへの懸念と米ドルの下落期待から上昇しましたが、ウォッシュ氏の発言により金利引き上げへの期待が再燃し、急落しました。結果として、週間価格は低下しました。中長期的な金の財政ヘッジ需要は依然として堅調ですが、短期的な価格は引き続きドルと実質金利に非常に敏感です。市場が「長期的に高金利」という見方に戻るたびに、金は大幅な修正に脆弱です。
一方、ホルムズ海峡を通る shipping conditions がわずかに改善したため、石油価格は下落しました。WTI とブレントはそれぞれ週間で約4.2%、5.4%下落しました。しかし、8月30日に米軍は1か月以上ぶりにイランに対する新たな攻撃を実施し、緊張が再燃してブレント価格が1バレル90ドルを超える水準まで戻りました。したがって、石油価格は依然としてホルムズ海峡を通る shipping conditions と米・イランの軍事的動向に主に影響されています。以前の価格下落は、供給リスクの完全な解決ではなく、地政学的リスクプレミアムの一時的な縮小を反映したものでした。
データソース:TradingView
先週、米国株式市場は全体的に堅調に推移し、S&P 500、ナスダック、ダウ・ジョーンズすべてが小幅な上昇を記録しました。Nvidiaの業績は、AIインフラへの需要が継続していることを裏付け、資本支出サイクルが頂点に達したという懸念を和らげました。しかし、Warshの演説を受けて、テクノロジー株は再び圧力を受けることになりました。この演説では、AIの基本的強さは維持されているものの、利子率や資本コストの影響により評価が依然として制約されていることが指摘されました。したがって、AI関連の取引は、単に資本支出の規模を追跡する段階を超え、収益成長、マージン、キャッシュフローが持続的な投資を正当化できるかどうかを評価する方向に移行しています。
仮想通貨資産とETF:ETFへの資金流入が回復し、BTCが8万ドルを超えたが、マクロ要因への敏感性は依然として高い
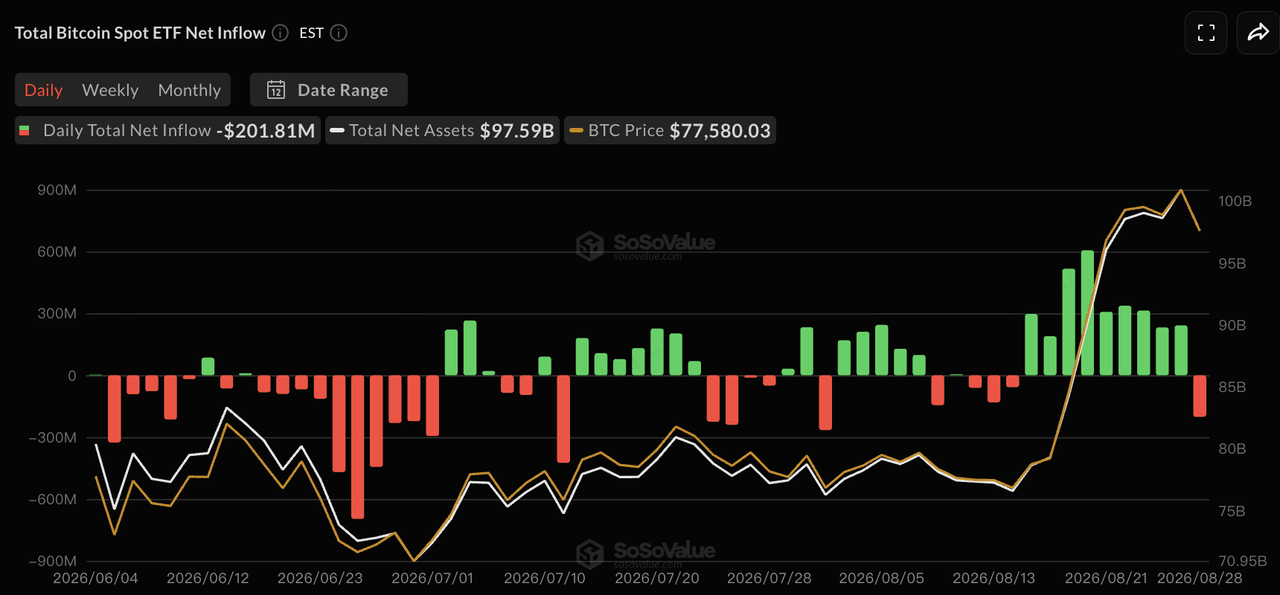
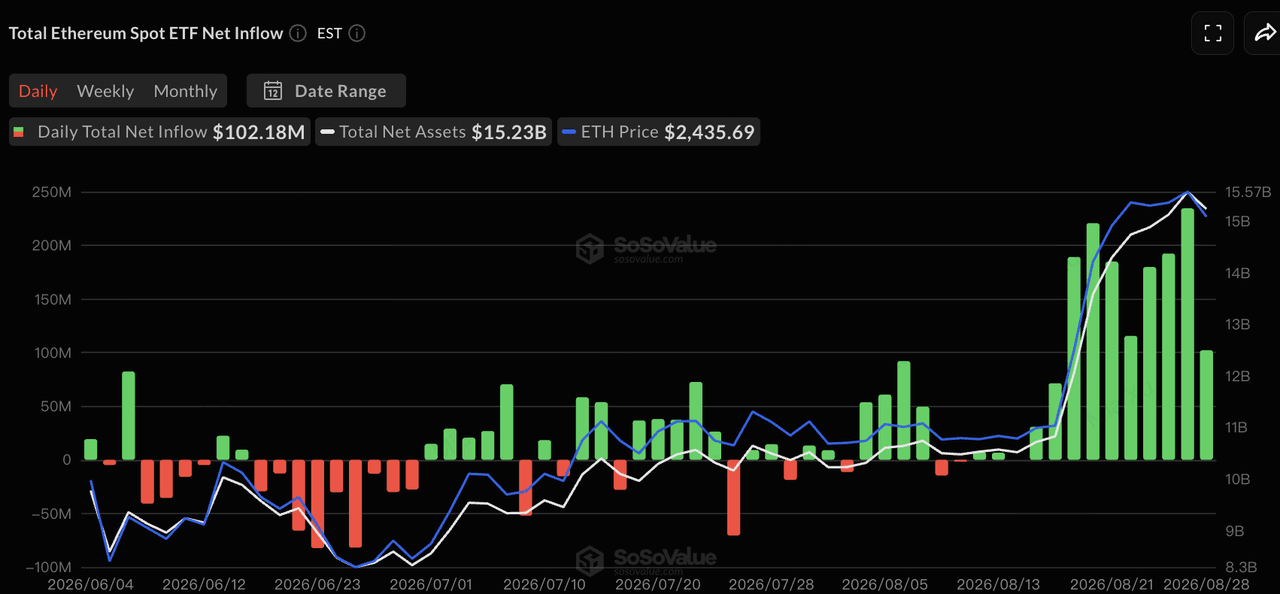
先週、暗号資産市場は急激に回復しました。BTCは週間中に一時8万ドルを超え、5月中旬以来初めてその水準に戻りました。一方、ETHは2,500ドルに向かって上昇し、BTCを上回るパフォーマンスを示しました。ドルの弱体化、再び活発化した財政・金融の貨幣的価値低下への取引、そして機関投資家の資金流入の復活が、この回復を支えました。しかし、Warsh氏の演説により金利予想が再び上昇した後、BTCはすぐに7万8,000ドル付近まで下落しました。これは、暗号資産固有の資金調達環境が明確に改善されたにもかかわらず、市場がドルと実質金利によって課される広範なマクロ制約に依然として非常に敏感であることを示しています。
データソース:SoSoValue
SoSoValueによると、8月24日から8月28日の間に米国スポットBTC ETFは約9億2450万ドルの純流入を記録しました。最初の4つの取引日はすべてプラスの流入でしたが、Warsh氏の演説があった日には約2億180万ドルの純流出に転じました。BlackRockのIBITは約9億3800万ドルの週間純流入を記録し、増加する需要の主な源となりました。
同じ期間中にスポットETH ETFは約8億2440万ドルの純流入を記録し、2026年で最も強力な週間パフォーマンスを達成しました。ブラックロックのETHAは約5億6700万ドルを貢献しました。市場がさらに利上げを期待するようになった金曜日でも、ETH ETFは引き続き純流入を記録しました。
前週と比較すると、ETFの活動は散発的な安値買いから、より明確な機関の買い積みへと移行しており、特にETHの流入はその市場規模に対して非常に強いです。しかし、金曜日にBTCのETFがマイナスに転じ、BTCがすぐに8万ドル以下に下落したことは、機関の流入が下落サポートを主に強化しているものの、金利上昇による再び強まる圧力を完全に相殺しているわけではないことを示しています。
ステーブルコイン供給:オンチェーンのドル流動性が改善し、時価総額が再び拡大
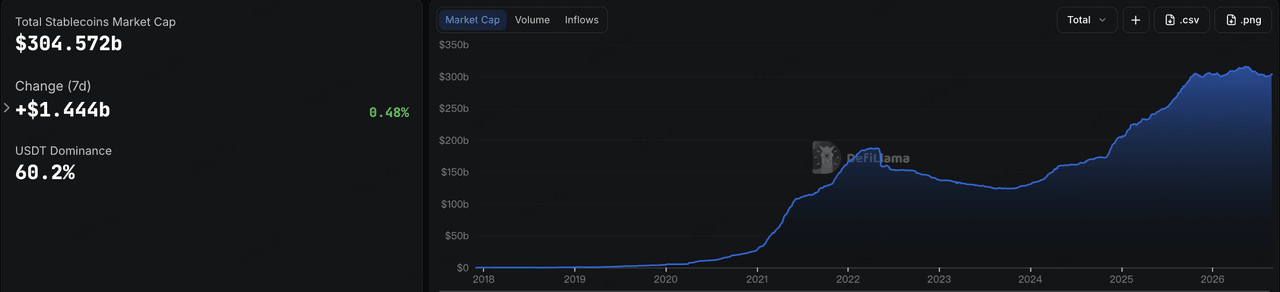
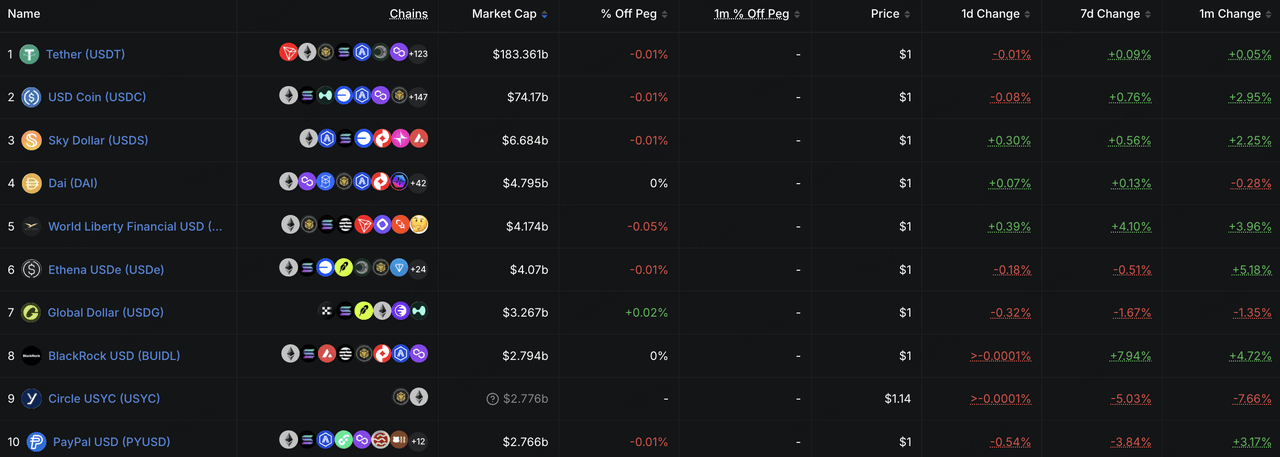
データソース:DeFiLlama
DeFiLlamaのデータによると、ステーブルコインの総時価総額は約3,046億ドルに達し、過去7日間で約0.48%、過去30日間で約1.51%増加しました。USDTの市場シェアは約60.2%でした。数週間の縮小または停滞を経て、ステーブルコインの総供給量が再び小幅に拡大し始めています。これに加えてETFへの資金流入が強まっていることから、暗号資産市場内の米ドル流動性が改善し始めていることを示唆しています。
上位10大ステーブルコインのうち、USDTは大きく変化なしでしたが、USDCは1週間で約0.76%上昇しました。USD1は約4.1%、BUIDLは約7.9%上昇し、追加的な流動性が配布チャネルまたはリアルワールド収益を支援する製品に集中していることを示しています。一方、USYCとPYUSDはそれぞれ約5.0%、3.8%下落し、ステーブルコイン市場内での重要な資金の移動が依然として進行していることを示しています。
全体として、先週はステーブルコインのシグナルが改善しました。合計供給量とUSDCの両方がプラス成長に戻り、オンチェーンでのドル需要の着実な回復が見られ始めていることを示唆しています。これが持続的なトレンドとなるかどうかは、さらなる確認が必要です。
今週注目の主要イベント
市場は主に米国の雇用データと9月の利上げ期待、AI半導体の業績、OPEC+の供給政策に注目します。8月の非農業部門雇用統計は、9月FOMC会合前に発表される最も重要な労働市場データの一つであり、Warsh氏の演説後に強まった利上げ期待に直接影響を与えます。
-
9月1日:米国がJOLTS求人件数データを発表し、労働需要が引き続き冷え込んでいるかを示します。
-
9月2日:米国はADP民間部門雇用データを発表し、非農業部門雇用統計の前に早期のシグナルを提供します。
-
9月3日:連邦準備制度理事会がビージュブックを公開。ボコムが業績を発表し、投資家はAI資本支出の勢いのもう一つのテストとして、カスタムAIチップおよびネットワーキング事業に注目する。
-
9月4日:米国は8月の非農業部門雇用者数、失業率、平均時給を発表します。雇用が再び大幅に予想を下回れば、9月の利上げ確率は急速に低下する可能性があります。雇用と賃金成長が堅調に推移すれば、引き締め期待はさらに強まる可能性があります。
-
9月6日:OPEC+が月例会合を開催。米国とイランの緊張が再び高まる中、生産増加のペースは石油のプレミアムおよびその後のインフレ期待に影響を与える。
全体として、今週の主要なマクロ的な疑問は、労働市場がさらに利上げを支えるほど強力であるかどうかです。雇用状況が弱まれば、ドルおよび金利への圧力が軽減され、テクノロジー株および仮想通貨資産を後押しする可能性があります。一方、雇用状況が堅調であり、石油価格が再び上昇すれば、高金利環境が強化される可能性があります。
プライベートマーケット資金調達: 大規模な戦略的取引が headline volumes を押し上げ、資本がクロスアセットおよび機関インフラにさらに集中
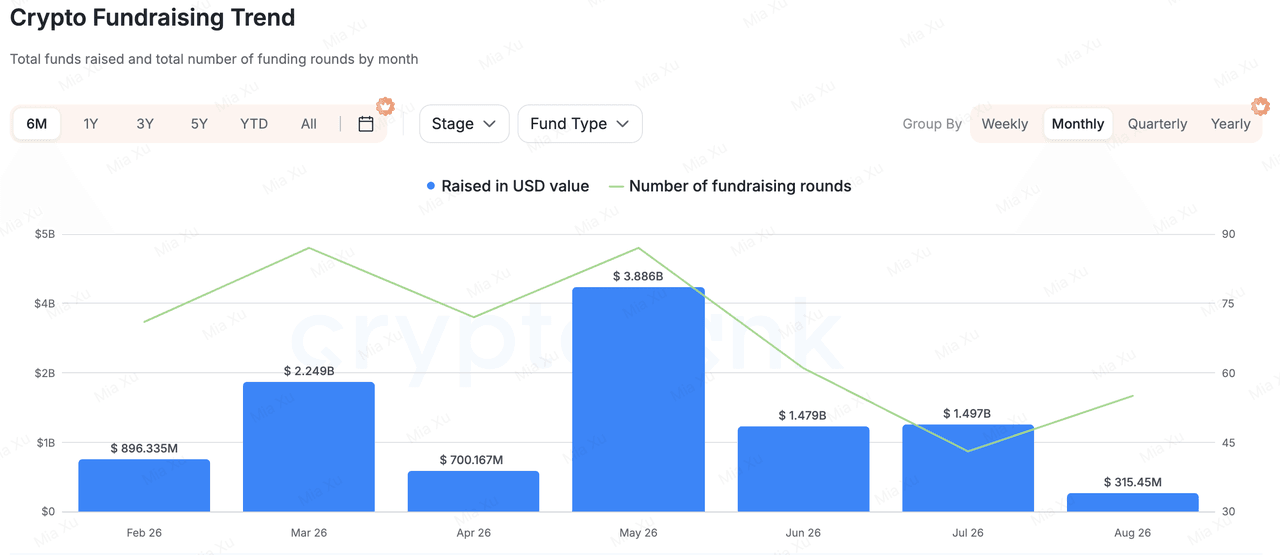
データソース:CryptoRank
広範な資金調達データに基づくと、先週はプライベートマーケットの資金調達が明確に増加しましたが、この増加は主に少数の戦略的および成長株式取引によって引き起こされました。これは、初期段階のCrypto VCにおけるリスク許容度の広範な回復の証拠とは解釈すべきではありません。
大規模な取引の中では、SBIホールディングスがインドネシアの投資プラットフォームAjaib Groupに2億7千万ドルの戦略的投資を行い、約20%のステークを取得しました。Ajaibは株式、債券、ファンド、暗号資産、ステーブルコイン、決済、機関向けステーブルコイン決済を手がけており、純粋な暗号資産ビジネスよりも、TradFiとデジタル資産を統合したマルチアセット金融プラットフォームに近い存在です。この取引は、成熟したプラットフォームで、既存のユーザー、ライセンス、販売チャネルを有する企業に対する投資家の継続的な好意を反映しています。
清算および保管インフラプロバイダーのRQD Clearingは、Bain Capital Tech Opportunitiesが主導して7400万ドルを調達しました。この資金は、清算、保管、デジタル資産、トークン化製品の拡大に使用されます。トークン化証券と24/7市場の発展が進む中で、清算、保管、機関アクセスは資本配分における重要なインフラセグメントとなっています。
暗号資産ネイティブなプロジェクトの中でも、Entropy.ioはRibbit Capitalが主導するラウンドで1,400万ドルを調達しました。同プロジェクトは、Hyperliquid HIP-3を活用して、IPO前株式や株価指数などの非標準資産向けのパーペチュアル市場を構築しており、従来の市場では直接取引が難しい資産に対して、オンチェーンでの継続的な価格発見を実現することを目指しています。
全体として、先週の資金調達活動は、投資家の主な関心分野である成熟したマルチアセット金融配布プラットフォーム、機関向け決済およびトークン化インフラ、そしてPre-IPO株式やRWAエクスポージャーなどの非標準資産を取引可能な市場に交換するオンチェーンツールに引き続き反映されました。一方で、意味のあるユーザー、収益、または配布機能を持たない汎用プロトコルは、引き続き慎重な資金調達環境に直面し続けています。
KuCoin Venturesについて
KuCoin Venturesは、信頼を基盤に構築された世界をリードする暗号資産プラットフォームであるKuCoin取引所の主力投資部門であり、200以上の国と地域で4,000万人以上のユーザーをサービスしています。KuCoin Venturesは、Web 3.0時代における最も革新的な暗号資産およびブロックチェーンプロジェクトに投資することを目的としており、深い洞察とグローバルなリソースを通じて、暗号資産およびWeb 3.0の構築者を資金的・戦略的に支援します。コミュニティフレンドリーで研究主導の投資家として、KuCoin Venturesはポートフォリオプロジェクトのライフサイクル全体にわたり密接に協力し、Web3.0インフラ、AI、コンシューマーアプリ、DeFi、PayFiに焦点を当てています。
免責事項:本市場情報は、第三者、商業的、またはスポンサー提供の可能性があり、法的・コンプライアンス・財務・投資アドバイス、勧誘、または保証ではありません。当社はその正確性、完全性、信頼性について明示的または黙示的な表示または保証を行わず、由此生じる損失について一切の責任を負いません。投資・取引にはリスクが伴います。過去の業績は将来の結果を保証しません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負ってください。必要に応じて、専門の法務・税務・財務アドバイザーにご相談ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。