

Citrini Researchの『壁を破る』:UNI、AAVE、HYPEはオンチェーンファイナンスの台頭から恩恵を受けることができるか?
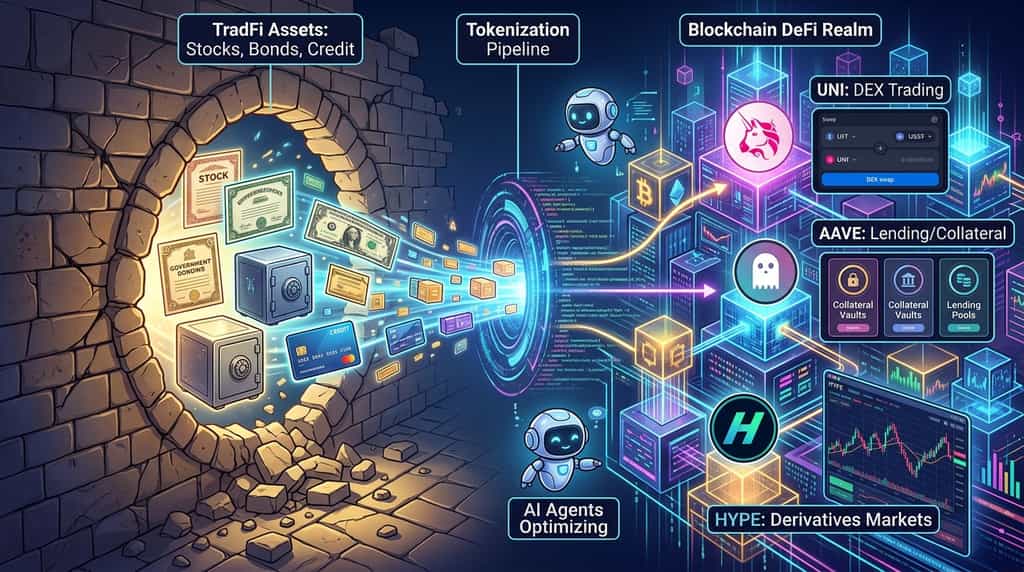
次の大規模な暗号資産投資機会が、別のデジタル通貨ではなく、株式、債券、クレジットその他の従来の金融資産をブロックチェーン上に持ち込むことから生まれる場合はどうでしょうか?Citrini Researchは2026年10月8日のレポートBreaking the Wallで、従来の金融(TradFi)、分散型金融(DeFi)、およびAIエージェントの収束が、ついにブロックチェーンインフラに説得力のある現実世界の目的をもたらす可能性があると主張しています。投資の問いは、資産のトークン化が成長するかどうかという単純な問題ではなく、どのプロトコルがその結果生じる経済的価値を捉えることができるかという問題になりました。
この理論の下で特に注目すべき3つの暗号トークンは、UniswapのUNI、AaveのAAVE、HyperliquidのHYPEです。UNIは、オンチェーン取引活動の増加とプロトコル手数料メカニズムの恩恵を受ける可能性があります。AAVEは、貸出および担保インフラへの需要から利益を得る可能性があります。HYPEは、トークン化資産がHyperliquidの市場を通じて取引活動を促進する場合、恩恵を受ける可能性があります。これらは確実な勝者ではなく、潜在的な受益者です。トークン化の採用が必ずしもトークン価値の上昇につながるわけではなく、各投資案件の強さは、そのプロトコルが手数料、ユーザー、持続可能な需要をどれほど効果的に捉えるかに依存します。
Citrini Researchの中心的な主張は、トークン化によってブロックチェーンが比較的孤立した暗号資産取引インフラから、より広範な金融活動の基盤へと変貌する可能性があるということである。同社の10月8日付レポート「Breaking the Wall」では、伝統的金融資産がオンチェーンで移動すること、分散型アプリケーションの機能が向上すること、そしてAIエージェントがプログラマブルな金融システムと相互作用できるようになってきているという3つの動向を結びつけている。
資産のトークン化は、ブロックチェーンの役割をどのように変える可能性があるのか?
資産のトークン化は、ブロックチェーンベースのトークンを通じて資産に対する所有権または経済的露出を表します。法的構造に応じて、基盤資産は株式、政府債、マネーマーケットファンド、不動産、またはクレジットインストルメントとなる可能性があります。
潜在的な利点は、既存の資産のデジタル表現を作成することを超えて、トークン化された資産がプログラム可能になり、互換性のあるアプリケーション間で転送可能になり、オンチェーン金融市場での担保として使用できる可能性があることです。これにより、取引、貸付、支払い、資産管理を共有インフラ内で統合する機会が生まれます。
たとえば、トークン化された株式は、適格なオンチェーン取引所を通じて取引され、製品とプロトコルが許可する場合、ステーブルコインを借入するための担保として預け入れることができます。そのステーブルコインは、投資家が元の保有資産を売却せずに、別の取引に使用できます。実際の機能は、トークンの法的権利、振替制限、プロトコルのサポート、および適用される規制に依存します。
機関の方向性がより明確になってきています。2026年9月17日、米国証券取引委員会は、資格を満たす取引所を通じて特定のトークン化された国家市場システム株を取引するための、一時的で条件付きのイノベーション免除を発表しました。この免除は限定的であり、条件に従います。すべてのトークン化された証券や分散型取引プラットフォームに対する包括的な承認を意味するものではありません。
この開発は、より広範なトークン化の理論を後押しします。ブロックチェーンインフラは、ネイティブな仮想通貨の振替にとどまらず、規制された金融市場の機能にも徐々に採用されるようになっています。
AIエージェントの台頭はなぜ重要なのか?
AIエージェントは、権限、利用可能な統合、セキュリティ制御に従ってソフトウェア駆動のタスクを継続的に実行できるため、オンチェーン金融インフラの潜在的なユーザー基盤を拡大できます。
個人の投資家は金利を比較したり、ステーブルコインを移動させたり、資産を取引したり、ポートフォリオを手動でリバランスしたりするかもしれません。認可された金融エージェントは、同様のタスクをプログラム的に実行し、ユーザーが各インターフェースを個別に操作する必要なく、複数のプロトコルとやり取りできる可能性があります。
これはフィードバックループの可能性を生み出します。トークン化された資産が増えることで、自動取引とポートフォリオ管理の機会が増加します。より多くの自動化された活動は、流動性、市場データ、貸付、決済に対する需要を高める可能性があります。これらの要件は、さらにブロックチェーンベースの金融アプリケーションに対する需要を生み出す可能性があります。
ただし、AIの採用が、パブリックブロックチェーンや暗号資産トークンがその価値を獲得することを保証するわけではありません。従来の金融機関は独自のプログラム可能なインフラを構築でき、保管、本人確認、資産発行、コンプライアンスにおいて、規制された仲介者が引き続き必要となる可能性があります。
したがって、投資の課題は、どの暗号プロトコルが競争力のあるインフラを提供し、追加の活動から測定可能な経済的価値を獲得できるかです。
UNI、AAVE、およびHYPEは、オンチェーン金融の異なるレイヤーに曝露できるため、注目すべき上位3つの候補です。それぞれ、分散型取引所の流動性、貸出およびコラテラルインフラ、および取引市場を対象としています。それらの潜在的な上昇余地は、トークン化が追加のアクティビティを生み出し、プロトコル経済やトークン需要の強化につながるかどうかにかかっています。
| トークン | プロトコルの露出 | 潜在的なトークン化の触媒 | 主要な価値獲得の質問 |
| UNI | Uniswap デセントラライズド取引 | より多くのトークン化資産とオンチェーンスワップ | 追加の取引は、意味のあるUNIの焼却やその他のトークン需要を生み出しますか? |
| AAVE | 貸付および担保市場 | 対象となる貸出市場で使用されるトークン化された証券 | 追加の貸出活動はAAVEの経済的価値の獲得を強化しますか? |
| HYPE | Hyperliquid 取引インフラストラクチャー | より多くのトークン化資産市場とデリバティブの取引 | 活動の増加は、手数料駆動のHYPE需要と供給減少を後押ししていますか? |
これらのトークンは交換可能な賭けではありません。UNIは分散型取引所の活動とガバナンスに関連し、AAVEは貸付インフラストラクチャーに関連し、HYPEは取引に焦点を当てたエコシステムに関連しています。それぞれには、トークン化がその経済に影響を与える可能性のある独自のメカニズムがあります。
UNIはトークン化資産取引の成長から恩恵を受けることができるでしょうか?
トークン化資産がUniswapでの取引活動を増加させ、プロトコルの手数料メカニズムがその成長の一部を捉える場合、UNIは恩恵を受ける可能性があります。Uniswapは分散型取引所プロトコルとして、オンチェーン資産の交換に必要な流動性インフラを提供します。より広範なトークン化資産が、トークン化証券とステーブルコイン間の取引ペア、流動性提供、および取引の機会をさらに増やす可能性があります。
重要な違いは、オンチェーン取引の成長とUniswap自身の活動の成長との間にある。トークン化された株式は、専門的な取引所、許可制システム、または競合する分散型取引所で取引される可能性があり、その場合、Uniswapに意味のあるボリュームをもたらさない。資産発行者は、取引や振替を認可された参加者に制限することもあり、トークンが許可なしの流動性プールで使用される範囲を制限する可能性がある。
UNIの価値捕捉メカニズムも関連しています。公式Uniswap開発者ドキュメントによると、UNIはプロトコルのガバナンストークンであり、アクティブな手数料メカニズムによって収集されたプロトコル手数料は、UNIをバーンするプロセスに使用されます。ドキュメントでは、プロトコル手数料がUniswap v2プールおよび選択されたv3プールでアクティブであり、より広範な手数料アーキテクチャはガバナンスを通じて拡張可能であると説明されています。
これはプロトコル活動の増加とUNI供給の減少との間の可能性のある関連を示しています。トークン化資産が手数料有効プールでのボリュームを大幅に増加させた場合、結果として発生するプロトコル手数料は、他の条件が同じであれば、燃焼されるUNIの数量を増加させる可能性があります。
しかし、取引高が増加しても、それに比例して燃焼量が増加するとは限りません。手数料有効プールのカバー範囲、手数料パラメータ、取引ペアの構成、流動性インセンティブ、ガバナンス決定のすべてが結果に影響します。UNI保有者もプロトコル収益を割合に応じて自動的に受け取るわけではありません。
投資への影響:UNIは、分散型現物取引を通じてトークン化への露出を獲得する潜在的な手段を提供します。このテーマに対する最も強い証拠は、Uniswap上のトークン化資産取引の持続的な成長、対象プールでの手数料収益の増加、および供給に対するUNIのバーン量の明確な増加です。
AAVEは、トークン化された証券が担保となることで恩恵を受けるでしょうか?
AAVEは、トークン化された証券やその他のリアルワールド資産が規制済みまたは許可制の貸出市場で担保として使用可能になる場合、恩恵を受ける可能性があります。トークン化により、金融資産をオンチェーンで表現可能になりますが、貸出プロトコルは、対象資産を借り入れ能力に変えるために必要な追加のインフラを提供します。
Aaveの機関向けホライゾンマーケットは、資格のある参加者が許可されたトークン化されたリアルワールド資産を担保として提供し、別途の流動性レイヤーを通じてステーブルコインを借入できるように設計されているため、特に関連性が高いです。このマーケットのアーキテクチャは、規制された資産へのアクセスと分散型流動性を結びつけながら、資産レベルの制限を維持することを目的としています。
2026年9月25日に具体的な例が示されました。Aaveの公式発表によると、米国テクノロジー企業を表す7つのCoinbaseトークン化株式が、Base上のAave v4でUSDCの借入担保として利用可能になりました。この発表では、Chainlinkがこれらのトークン化資産の公式オラクルプロバイダーであることが明示され、これらの製品は米国以外の対象地域で利用可能であると述べられています。
この統合は、トークン化された株式とDeFi貸付の間の実際の接続を示しています。株式を追跡または表すトークンを単に取引するのではなく、対象ユーザーは、保有ポジションを売却せずにトークンを利用して流動性にアクセスできる可能性があります。
Aaveにとっての潜在的な利点は、貸出市場、コラテラル管理、流動性、リスクインフラへの需要の増加です。トークン化資産がコラテラルとしてより広く受け入れられるようになれば、資産固有の制限やリスクパラメーターを処理できるプロトコルの重要性が高まる可能性があります。
しかし、Aaveの貸出事業の成長は、AAVEトークンの価格の成長と一致するわけではありません。トークンの価値吸収は、ガバナンスの決定、プロトコルの経済構造、市場需要、および収益とトークン保有者への利益との関係に依存します。資産の対象範囲は、管轄区域、発行者要件、コラテラルパラメーター、流動性、およびオラクルの信頼性によって依然として制約されています。
投資への影響:AAVEは、トークン化の金融インフラ層への露出を提供します。関連する指標には、AAveに供給されるトークン化されたコラテラルの成長、そのコラテラルに対する借り入れ活動、リスク調整済みプロトコル収益、およびAAVEの経済的価値獲得に影響を与えるガバナンス決定が含まれます。
HYPEはトークン化資産市場の拡大から恩恵を受けることができるでしょうか?
HYPEは、トークン化によりHyperliquidにさらに多くの取引活動がもたらされ、特にこのプラットフォームが従来の仮想通貨市場を超えて拡大する場合、恩恵を受ける可能性があります。核心的なテーマは、トークン化された金融資産とオンチェーンデリバティブが、暗号資産ネイティブな取引インフラを通じてより広範な市場へのアクセスを求めるトレーダーを引きつけるということです。
Citrini Researchは、Hyperliquidがネイティブな暗号資産を超える資産の価格発見をどのように実現できるかを示す役割を強調しています。同レポートは、2026年3月の週末にイラン情勢が悪化し、多くの従来の市場が閉鎖された際、Hyperliquidが原油価格発見の重要な取引先となった様子を説明しています。より広い視点では、市場参加者が従来の取引所の営業時間外のイベントに対応する必要がある場合、24時間取引が価値を持つ可能性があるということです。
Hyperliquidのインフラは、新しい市場が生まれる可能性のある道筋も提供します。HIP-3のビルダー配備型パーペチュアルフレームワークのもと、対象となるビルダーは、独自の市場定義、オラクル設定、運用パラメータでパーペチュアル先物市場を配備できます。これにより、対応する資産に信頼できる参照価格があり、市場が関連要件を満たす限り、より広範なデリバティブ市場を支援できます。
トークン化により、トレーダーがオンチェーンプラットフォームを通じてアクセスできる資産が拡大し、この機会が強化される可能性があります。ただし、トークン化されたスポット資産と無期限契約は異なる製品です。無期限契約は、対応する株式その他の資産の所有権を付与することなく価格への露出を提供する可能性があります。また、市場での可用性は、その製品がすべてのユーザーまたは管轄区域で法的に利用可能であることを意味しません。
HYPEの経済的連携は、もう一つ重要な考慮事項です。Hyperliquidの公式手数料ドキュメントによると、取引手数料はエコシステムの指定先に配分され、支援基金には手数料がHYPEに交換され、取得されたトークンがバーンされます。正確な配分は製品や手数料メカニズムによって異なります。
トークン化資産市場が追加の取引活動を生み出し、その活動がHYPEの購入とバーンを支援するネット増分手数料を生む場合、トークンはエコシステム需要の強化と供給の減少の両方から恩恵を受ける可能性があります。しかし、競争、手数料割引、市場の質、ビルダーの経済性、およびプロトコルレベルの価値を生む取引量の割合もすべて重要です。
投資への影響:HYPEは、トークン化の思想における取引およびデリバティブ層への露出を提供します。注目すべき指標には、暗号通貨以外の市場での継続的なボリューム、展開された市場の成長、手数料の発生、およびプロトコルメカニズムを通じて購入およびバーンされたHYPEの数量が含まれます。
市場のニュースは速いですが、どこでそれに対応するか同样重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変革します。以下がお客様に実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、資金を「スポット」「証拠金」「先物」の別々の口座に分けて管理し、その理由をユーザーに理解させました。KuCoin 5.0の統合口座は、これを完全に廃止し、一度入金すればすべてが簡単に利用可能になります(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、および商品。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急成長しているセグメントの一つが、もはや機関投資家だけのものではなく、あなたが取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができていない場合でも、KCUSDでステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、余っている入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう場所に合わせて構築されたプラットフォームで始めましょう。
Citrini Researchの「Breaking the Wall」レポートは、伝統的金融、ブロックチェーンインフラ、AIエージェントの収束により、暗号資産の役割がネイティブなデジタル資産を超えて拡大する可能性があるという説得力のある仮説を提示しています。株式、債券、その他の金融商品がオンチェーンで移動するにつれ、取引、貸付、コラテラル管理、決済に対する需要が高まり、既存のDeFiプロトコルに機会を生み出す可能性があります。
UNI、AAVE、HYPEは、この新興の金融インフラの異なるレイヤーへの露出を提供する点で目立ちます。UNIは、分散型取引の増加と手数料に基づくトークンバーンの恩恵を受ける可能性があります。AAVEは、適格な貸出市場でのトークン化資産を担保として使用することで利益を得る可能性があります。HYPEは、トークン化金融市場が取引活動を促進し、手数料に基づくトークン経済を支援する場合に恩恵を受ける可能性があります。
ただし、これらの結果のいずれも保証されるものではありません。トークン化は、特定のトークンに意味のある価値を生み出さないまま拡大する可能性があり、規制制約、競争、流動性、評価はすべて投資パフォーマンスに影響を与える可能性があります。
この機会を評価する最も有用な方法は、経済的証拠を追跡することです。広範な業界の物語に頼るのではなく、プロトコルの利用状況、手数料の発生、トークン固有の価値の捕捉、および採用の持続性を監視してください。トークン化は金融インフラを再構築する可能性がありますが、どの仮想通貨資産がその価値を捉えるかを特定するには、プロトコルレベルの分析と厳格なリスク管理が必要です。
1. トークン化株式と株式パーペチュアル先物の違いは何ですか?
トークン化された株式は、その法的構造に応じて、対応する株式の所有権または経済的リスクを表す可能性があります。株式パーペチュアル先物は、対応する株式の所有権を必ずしも付与せずに価格リスクを提供するデリバティブです。投資家は、特定の製品の法的権利、決済方法、および証拠金要件を確認する必要があります。
2. タイプ化された資産は24時間365日取引できますか?
一部のトークン化された資産およびデリバティブは、対象プラットフォームで24時間取引可能ですが、利用可能性は商品、取引先、流動性、および適用される制限によって異なります。ブロックチェーンの継続的な運用は、取引の途絶れなき保証や、すべての基礎金融市場への継続的なアクセスを保証しません。
3. トークン化された株式はDeFiで担保として使用できますか?
はい、一部のトークン化された株式は、対応する貸出市場での担保として使用できます。たとえば、Aaveは2026年9月に、Base上のAave v4でUSDCを借り入れる際の担保として、Coinbaseトークン化株式7種が利用可能であることを発表しました。対象資格は、資産、プロトコル、管轄区域、およびユーザー要件によって異なります。
4. UNI、AAVE、またはHYPEを購入することは、投資家にプロトコルの基盤資産の所有権をもたらしますか?
保有しているトークンは、トークン化された株式やプロトコル資産、またはプロトコル収益の割合に対する権利を自動的に付与するものではありません。トークンの権利と経済的メリットはプロジェクトごとに異なり、公式ドキュメントやガバナンス決定を通じて確認してください。
5. 投資家は、トークン化の採用が持続可能かどうかをどのように判断できますか?
投資家は、オンチェーンでの繰り返し活動、金融アプリケーションによって実際に使用されている資産の成長、プロトコル収益、流動性、そしてインセンティブが減少した後の継続的な参加の証拠を監視できます。実際の利用と経済的需要が同時に向上する場合、 Speculation による一時的な活動の増加よりも、持続的な採用はより信頼できます。
免責事項:本記事は情報提供を目的としたものであり、財務的、法的、または投資アドバイスを構成するものではありません。仮想通貨市場は変動が激しく、トークン化はどのデジタル資産の価格上昇を保証するものではありません。デジタル資産と取引する前に、必ずご自身で調査を行ってください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。