

KuCoin Ventures週次レポート:暗号セキュリティが新たな試練に直面、高金利と資本流出が市場に重圧
先週、Ledgerユーザーの損失、AIによる長期間存在していたXRP Ledgerの脆弱性の発見、そしてStarknetが量子耐性へ移行することを巡る議論により、暗号通貨のセキュリティがSpotlightに戻りました。これらの展開はハードウェア、コード、暗号技術にまたがっていますが、共通する課題を示しています:セキュリティは進化する攻撃ツールに追いつき続けなければならず、過去に効果を発揮してきた防御策であっても継続的にテストされる必要があります。
Ledgerの事件は、ハードウェアウォレットのサプライチェーンにおけるリスクを露呈した。10月9日、複数のLedgerユーザーが、自身のウォレットから認可なしに資産が転送されたと報告し、損失額は約9320万ドルに上った。これらの報告は、東南アジアの小売業者CryptoBilisを通じてデバイスを購入したユーザー間に集中しており、流通中の改ざんが懸念されている。Ledgerはその後調査を開始し、影響を受けたデバイスの1台に不正なハードウェアインプラントが存在することを確認した。CryptoBilisはすべてのハードウェアウォレットの販売を停止しており、今回の事件の全容は引き続き調査中である。この発見により、サプライチェーンへの注目が集まった:デバイスがユーザーに届く前に改ざんされていた可能性はあるのか?
この出来事は、デバイス自体の信頼性をより明確に浮き彫りにしています。ハードウェアウォレットは、プライベートキーを日常的なインターネット接続環境から隔離できますが、ユーザーは製造から出荷、配布、初期化に至るまでの全体のチェーンの整合性に依然として依存しています。デバイスが配送前に侵害されている場合、その後オフラインで使用してもその侵害を解消することはできません。ウォレットメーカーおよび機関向け購入者にとって、改ざん耐性、配布管理、配送の追跡可能性はすべて資産セキュリティの一部です。
一方、AIは脆弱性を発見する効率を変えてきています。10月9日、リップルに関連するブロックチェーンであるXRP Ledgerは、約10年間見過ごされてきたペイメントエンジンの脆弱性を公表しました。この脆弱性はVeria LabsのAIツールの支援によって特定されました。特別に作成されたトランザクションが整数オーバーフローを引き起こし、理論的には単一のインスタンスで約18.45兆XRPを生成する可能性がありました。この脆弱性には9月25日に緊急対応が施され、チームはパブリックネットワークでの悪用の証拠は見られなかったと報告しています。
量子コンピューティングは、セキュリティ議論を基盤となる暗号技術へと拡大しています。10月7日、ユーロポールは、ウォレットキーを主要な脆弱性のポイントとして特定し、ポスト量子暗号への移行に早期に備えることを推奨する報告書を公開しました。十分な能力を持つ攻撃が実現する時期は不確実ですが、システムのアップグレードやネットワークの調整には数年の準備が必要です。その同じ週、ジャスティン・ドレイクの「バンカー・モード」に関する議論では、公開鍵の露出を減らし、事前に防御を整えることの重要性が強調され、急いでの移行は避けるべきだと注意が促されました。AIによる脆弱性発見にはすでに具体的な事例が存在しており、AIが数学的ブレークスルーを加速する可能性は、研究者たちの注目を集める新たな変数となっています。
Starknetは、ブロックチェーンネットワーク間の競争に量子耐性を導入しました。10月8日、同プロジェクトは2027年までに完全な量子耐性を実現することを目的として、独立したLayer 1となることを検討していると発表しました。しかし、ZKスケーリングに対して高い期待を寄せられ、多額の資金を調達したこのフラッグシッププロジェクトの採用状況は、主要なLayer 2ネットワークに大きく後れを取っています。10月12日現在、Starknetの24時間あたりのアクティブアドレス数は約4,100件であるのに対し、Baseでは約30万件、Arbitrumでは約11万件と、数倍の差があります。その資金的支援と技術的評価は、同等の利用拡大にはまだ結びついていません。このような状況の中で、量子耐性は再成長への可能性のある道筋を提供します。スケーリングにおける差別化が難しくなる中、セキュリティが新たな競争基盤となる可能性があります。Starknetがその暗号学的優位性をユーザーが継続的に戻ってくる理由に変えることができるかどうかは、まだ未知数です。
先週の動向は、ハードウェアウォレットのサプライチェーンからソフトウェアの脆弱性、そして基礎的な暗号技術にまで及び、業界全体のセキュリティに対する注目と scrutiny を高めました。攻撃ツールが進化する中、プロジェクトが脆弱性を発見し、対策を展開し、プロトコルをアップグレードする速度が、その競争力の一部となります。量子耐性は市場のナラティブとして注目を集めています。次なる試練は、誰がそれを実用的なセキュリティ機能に変えて、実際の商業的採用を実現できるかです。
FRBが利上げの停止を示唆し、短期的な利上げ期待を緩和。一方で、長期金利の高止まりと中東リスクはリスク志向を引き続き抑制しており、暗号資産ETFの資金流出が加速している。
先週、Fedの政策期待は「近期内の停止を前提としつつ、今年後半にさらに引き締めの余地を残す」方向にさらにシフトしました。9月FOMC会合の議事録では、Fedが金利を3.75%~4.00%に引き上げた後のさらなる引き締めの速度について、内部で明確な意見の相違が示されました。その後、ウォラー氏は、インフレーションはまださらなる政策引き締めを必要とする可能性があるが、金利引き上げは連続して行う必要はなく、10月にFedが停止する余地がより明確になったと述べました。
CME FedWatchツールによると、市場は10月にさらに25ベーシスポイントの利上げが行われる確率を約17%と見込んでおり、年末までに少なくとも1回以上の利上げが行われる確率は約86%のままでした。つまり、市場の関心は「連続して利上げを行うか」から「次回の利上げがどれだけ遅れるか」に移っています。現在の見通しは、Fedが10月に新たなデータを評価し、12月に再び行動する余地を確保することを示唆しています。
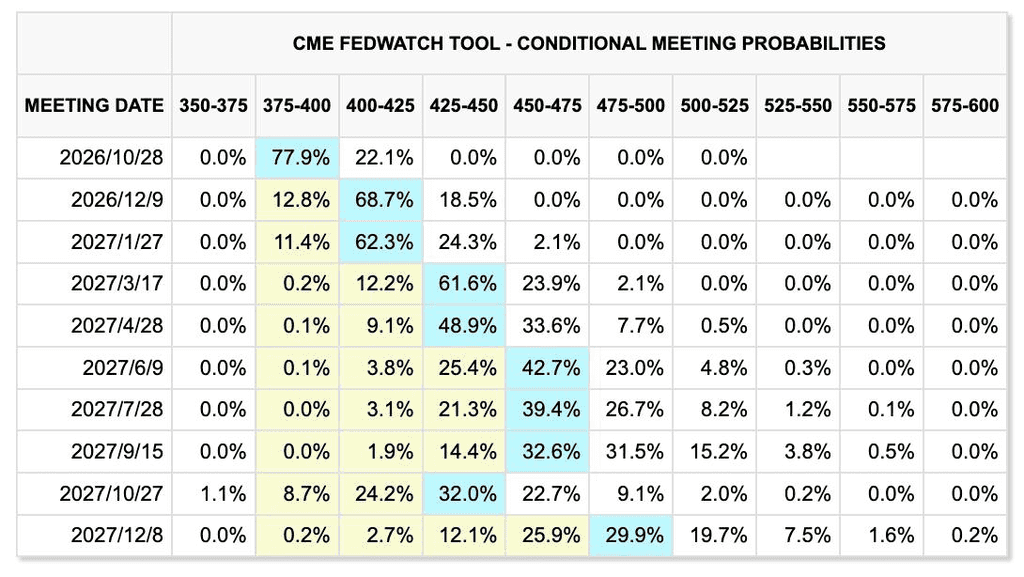
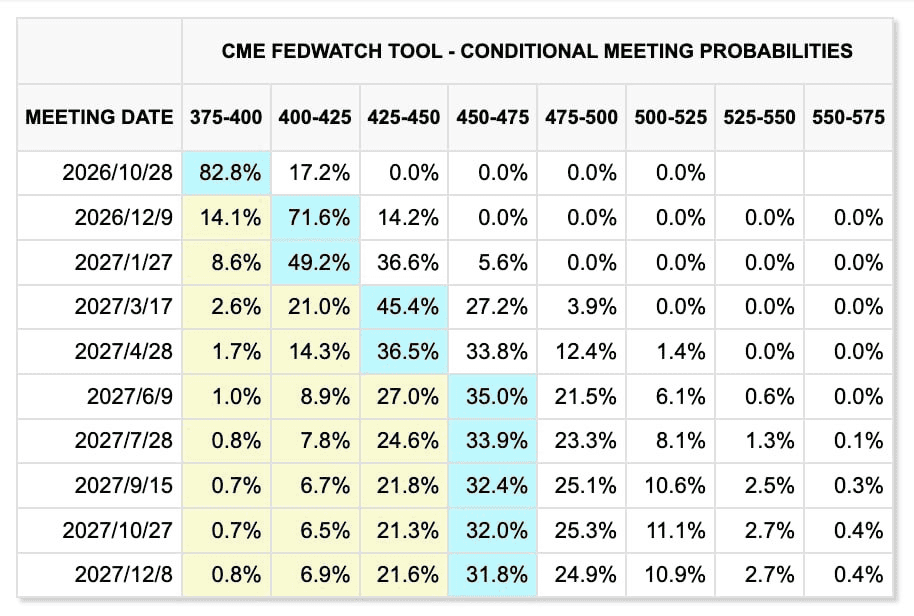
過去2週間の市場価格の変動幅(前週が最初、今週が2番目)
CME FedWatchTool
短期的な政策引き締めへの期待の緩和は、長期的な資金調達圧力を本質的に低下させていません。米国10年物国債利回りは、一週間前に24年ぶりの高水準まで上昇し、その後約5.26%まで下落しましたが、依然として歴史的に高い水準です。政府債務の高さ、企業の資金調達需要、およびAIデータセンター拡張に伴う持続的な資本支出が、長期的な資金調達コストを押し上げています。たとえFedが金利引き上げを一時停止したとしても、これは金融環境が本質的に緩和されたことを意味するとは限りません。
高金利環境にもかかわらず、米国株式は比較的堅調に推移しました。S&P 500とナスダックはともに週間で約0.6%上昇し、期間初期に新高を更新しましたが、テクノロジー株式セクター内の変動率は大幅に上昇しました。木曜日には、AIの収益性に対する懸念が強まり、半導体株は1日で約4%下落し、Nvidia、Intel、Oracleなどが圧力を受けています。この要因の一つは、OpenAIの収益見通し、債務調達、およびAIインフラ投資に対するリターンに対する再評価です。これは、AI関連取引が需要の有無を問う段階から、収益とキャッシュフローが巨額の資本投資を正当化できるかどうかを評価する段階へと広くシフトしていることを示しています。
週末、中東のリスクは急激に高まった。リヤド国際空港は1週間のうちに繰り返し攻撃を受けた。10月10日の攻撃では少なくとも12人が死亡し、300人以上が負傷し、サウジアラビアで10年以上で最も深刻な此类の攻撃の一つとなった。トランプ氏は、米国がフーシ派に対するサウジの軍事行動に参加する可能性があると発言し、イエメン紛争がさらにサウジ領土および地域の航空セキュリティに波及するリスクを高めた。
昨週、ブレント原油は1バレルあたり104.7ドルへ約2.4%上昇し、WTIは91.9ドルへ約0.8%上昇しました。米国とイランの交渉の進展とロシアからのディーゼル供給の増加により、週間中に地政学的リスクプレミアムは一時的に緩和されましたが、リヤド空港への攻撃により、供給および輸送の混乱への懸念が再燃しました。したがって、今後短期間は石油価格が依然として変動が大きくなる可能性があり、インフレ期待やFRBの政策価格付けに引き続き影響を与えるでしょう。
一方、金は2週間連続の下落局面を終え、1オンスあたり4,194ドルまで週間で約1.3%上昇しました。金価格は週の真ん中頃、ドルと国債利回りの上昇により2か月安値まで下落しましたが、長期金利の緩和と買い戻しの戻りにより回復しました。財政的および地政学的リスクは引き続き金を支えていますが、5%前後の国債利回りはさらなる上昇を制約する重要な要因となっています。
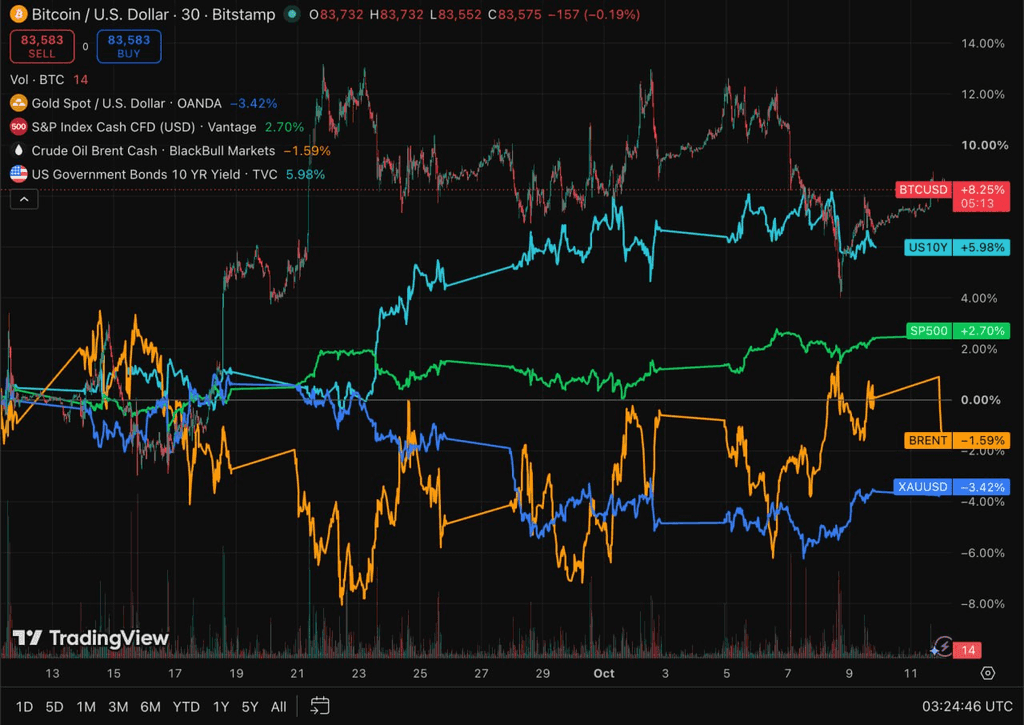
TradingView
仮想通貨資産とETF:機関投資家の資金流れがローテーションから広範なリスク軽減へ移行し、BTCおよびETHのETFで同時に大きな資金流出が発生
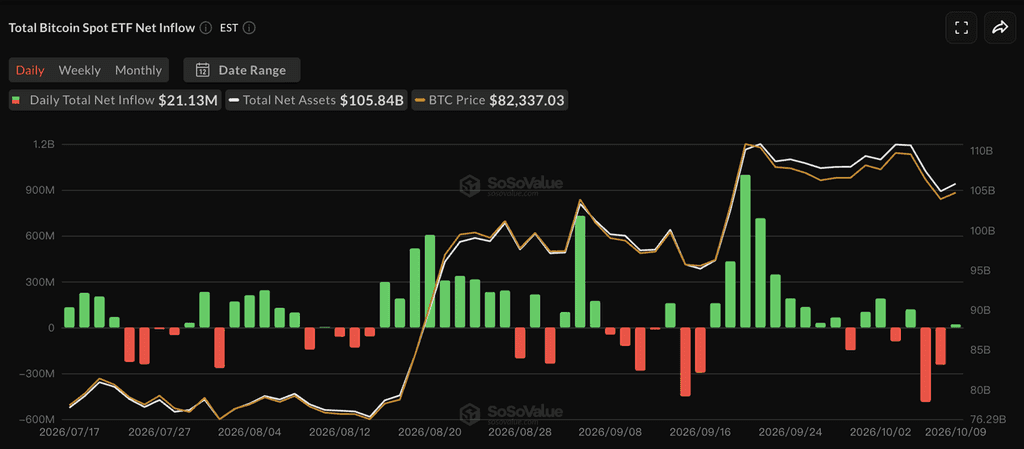
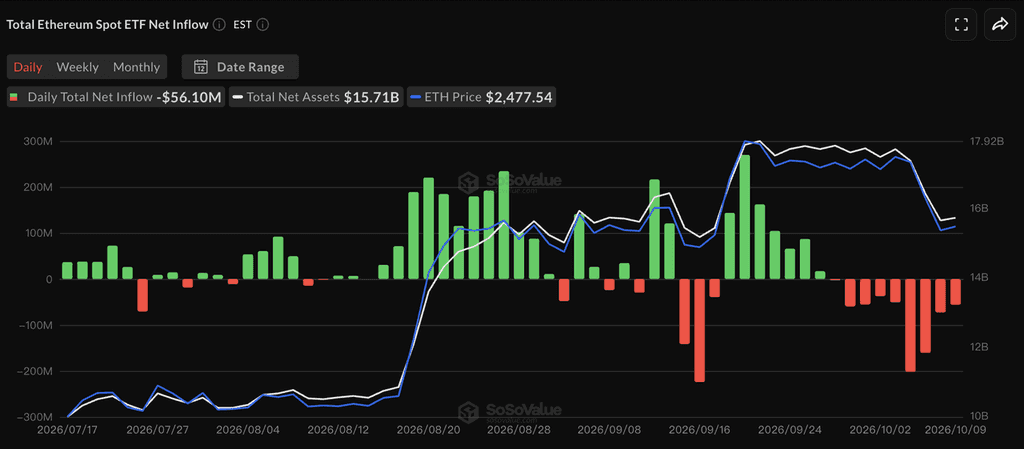
先週、暗号資産市場は米国株式を大幅に下回りました。BTCは週初めの約86,000ドルから約82,000~83,000ドルへ下落し、ETHは約2,700ドルから約2,500ドルへ下落し、BTCよりも明確に大きな下落を記録しました。長期国債利回りの上昇、比較的強固な米ドル、そして繰り返される中東の地政学的リスクが、高変動率資産全体の評価額に圧力をかけました。
SoSoValue
SoSoValueによると、10月5日から10月9日までの米国スポットBTC ETFは、3週間続いた純流入の流れを終え、約6億8110万ドルの純流出を記録しました。10月7日単日では、流出額が約4億8700万ドルに達しました。FidelityのFBTCとARKBが主な償還源でした。
同じ期間中にETH ETFは約5億4210万ドルの純流出を記録し、1月以来の最悪の週間パフォーマンスとなり、流出は9連続取引日となりました。BlackRockのETHAは週間償還額の約4億7700万ドルを占めました。BTCとETHのETF合計流出額は12億ドルを超えました。
以前の週とは異なり、資本が主にBTCとETHの間で移動していたのに対し、今回は主要なETFカテゴリ全体で同時に大きな償還が発生しました。これは、機関投資家のポジションが資産レベルでの再配分から、より広範なリスク軽減へとシフトしていることを示唆しています。BTCは回復初期と比較すると依然として相対的に高い水準にありますが、ETF需要が再びプラスに転じない限り、短期的な上昇余地は制限され続ける可能性があります。
ステーブルコインs: ETFの資金流出がオンチェーンでのドルの再蓄積に繋がらず、総時価総額が再び微減
DeFiLlama
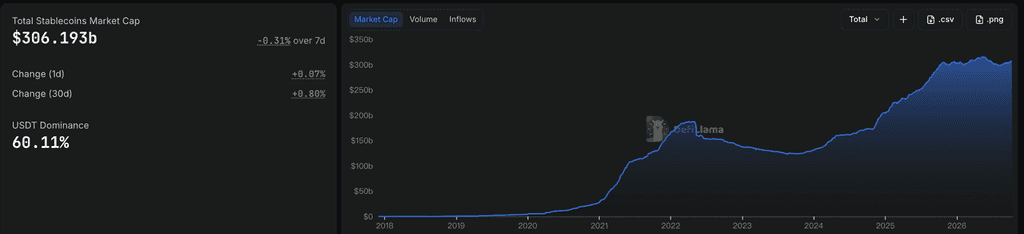
DeFiLlamaのデータによると、総ステーブルコイン時価総額は約3,062億ドルで、過去7日間で約0.31%低下しましたが、過去30日間では約0.8%上昇しています。USDTの市場シェアは約60.11%でした。したがって、最近のやや緩やかなステーブルコイン供給の拡大は再び鈍化しており、この週に見られた大規模なETFの資金流出と全体的に一致しています。
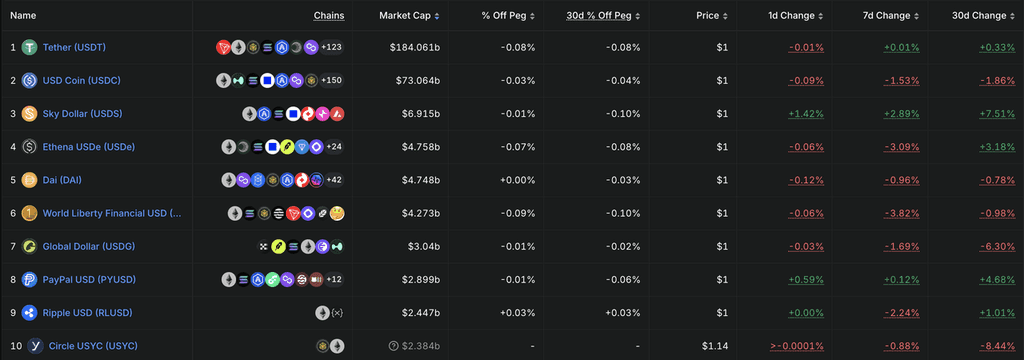
上位10のステーブルコインの中で、USDTの供給量はほぼ変化がなく、USDCは1週間で約1.5%減少しました。USDeとUSD1はそれぞれ約2.9%、3.8%下落しました。USDSは約1.6%増加し、PYUSDはやや上昇して約1.1%増加しました。全体的な変動は個々の製品間でのシフトを継続して示していますが、USDCの供給量と複数のエコシステム関連ステーブルコインが同時に縮小していることから、段階的なオンチェーンでのドル需要は依然として比較的弱いことを示唆しています。
BTCおよびETHのETFからの同時流出と組み合わさり、全体の資金調達環境は前週と比較して顕著に弱まりました。ステーブルコインの供給は大規模な引き出しを経験していませんが、機関の償還を相殺するだけの新規流動性も生成されていません。
今週注目の主要イベント
市場は、米国9月CPI、その後のFRB政策通信、中東情勢の動向、およびASML/TSMCの業績に注目し、AI資本支出の勢いを試す。市場は10月に連続して利上げが行われることをほぼ織り込んでおり、インフレデータは12月の利上げ期待が依然として高い水準にあるかどうかを決定する上で重要となる。
-
10月13日:IMFが世界経済見通しとグローバル金融安定報告書を発表し、エネルギーショック、高金利、およびグローバル債務リスクに特に注目する。
-
10月14日:米国が9月CPIを発表。これは10月の利下げ見送り期待や12月の利上げ価格付けの重要な指標となる。また、ASMLが第3四半期の業績を発表し、AI半導体装置需要および先進プロセスの設備投資を示す別の指標となる。中国も同日、CPI、PPI、貿易データを発表する。
-
10月15日:TSMCが第3四半期の業績を発表。AIチップ需要、高度なパッケージング、および今後の資本支出見通しは、AIインフラサイクルが継続できるかどうかの指標として市場の注目を集めます。
-
10月16日:ウォーシュはIMF/世界銀行年次総会でジョルジエバと討論に参加します。市場は、彼のインフレ、長期国債利回り、および次回の金利引き上げのタイミングに関する見解に注目します。
地政学的な面では、リヤド空港への繰り返し攻撃を受けて、米国がフーシ派に対して軍事行動に直接関与するかどうか、および米国とイランの交渉が継続できるかどうかは、オイルリスクプレミアムに直接影響します。エネルギー価格が再び急騰した場合、10月の利上げ確率が低くても、12月に再び引き締めが行われるという期待が強まる可能性があります。
プライマリーマーケット資金調達レビュー:大規模なAIおよびトークン化ラウンドが、商業的検証を備えたインフラへの資本の継続的な好意を示す
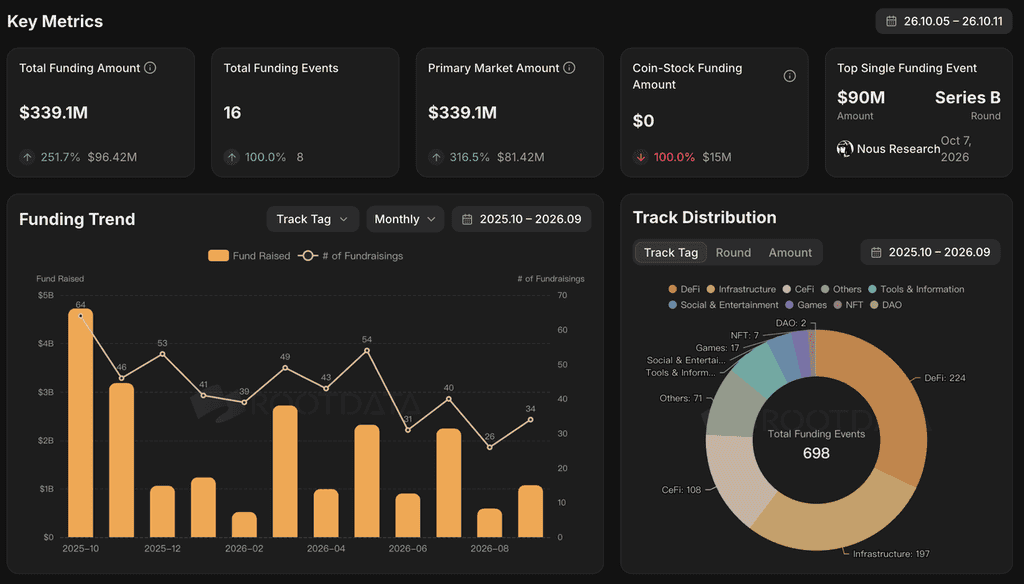
RootData
RootDataおよびその他の広範な資金調達データセットによると、先週、Nous ResearchとSpikoがそれぞれ9,000万ドルを調達するなど、複数の大規模なプライベートマーケット取引が発表されました。資金は引き続きAIインフラ、トークン化、規制された金融製品に集中しており、既にユーザー、収益、または意味のある資産規模を示しているプロジェクトに対して、投資家の支払い意欲が比較的高まっています。
AI分野において、Nous ResearchはRobot Venturesが主導し、NVIDIA、Microsoft M12、Samsung、USV他が参加する形で、約15億ドルの評価額で9,000万ドルのシリーズB調達を実施しました。同社の主力製品であるHermesは、個人および企業向けに設計されたオープンソースのAIエージェントで、モデルのカスタマイズ、データ主権、オープンエコシステムを重視しています。一般化されたAI+Cryptoのナラティブと比較して、このラウンドのより注目すべき点は、Nous Researchがすでに意味のある製品採用と商業的実績を示しており、従来のAI業界の投資家とCryptoベンチャーキャピタルの両方から参加を獲得していることです。これは、実際のユーザーと収益成長を有するオープンなAIインフラストラクチャに対して、資本が依然としてプレミアムを支払う意欲を持っていることを示唆しています。
トークン化において、SpikoはNEAが主導する9,000万ドルのシリーズB調達を実施しました。同プラットフォームは現在、約270億ドルの資産を管理しています。主要製品は、マネーマーケットファンドや短期国債などのキャッシュマネジメント商品をトークン化します。したがって、投資の論理は単なるRWA発行機能から、実際のAUM、機関向け配分、および運用手数料収益へと移行しており、トークン化がよりスケールした資産運用段階に入っていることを示唆しています。
また、Meanwhileは3,750万ドルを調達し、BTC建ての保険および長期資産運用製品の拡大を継続しています。全体として、今週の大きな資金調達は新しいオンチェーンナラティブに集中しておらず、商業的に実証されたAIインフラ、トークン化された現金/RWA資産運用プラットフォーム、規制されたCrypto金融製品への投資家志向をさらに反映しています。意味のあるユーザー、収益、明確な配布チャネルを持たない汎用プロトコルは、引き続き選択的な資金調達環境に直面しています。
KuCoin Venturesについて
KuCoin Venturesは、信頼を基盤に構築された世界をリードする暗号資産プラットフォームであるKuCoin取引所の主力投資部門であり、200以上の国と地域で4,000万人以上のユーザーをサービスしています。KuCoin Venturesは、Web 3.0時代における最も革新的な暗号資産およびブロックチェーンプロジェクトに投資することを目的としており、深い洞察とグローバルなリソースを活用して、暗号資産およびWeb 3.0の構築者に対して資金的・戦略的に支援します。コミュニティに優しく、研究に基づく投資家として、KuCoin Venturesはポートフォリオプロジェクトのライフサイクル全体にわたり密接に協力し、Web3.0インフラ、AI、コンシューマーアプリ、DeFi、PayFiに焦点を当てています。
免責事項:本市場情報は、第三者、商業的、またはスポンサー提供の可能性があり、法的・コンプライアンス・財務・投資アドバイス、または勧誘、要請、保証ではありません。当社はその正確性、完全性、信頼性について明示的または黙示的な表示または保証を行わず、由此生じる損失について一切の責任を負いません。投資・取引にはリスクが伴います。過去の業績は将来の結果を保証するものではありません。ユーザーは自ら調査し、慎重に判断し、すべての責任を負ってください。必要に応じて、専門の法務・税務・財務アドバイザーにご相談ください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。