

Bitcoinを売却せずに戦略が収益を上げる方法:トレジャリーモデルを解説
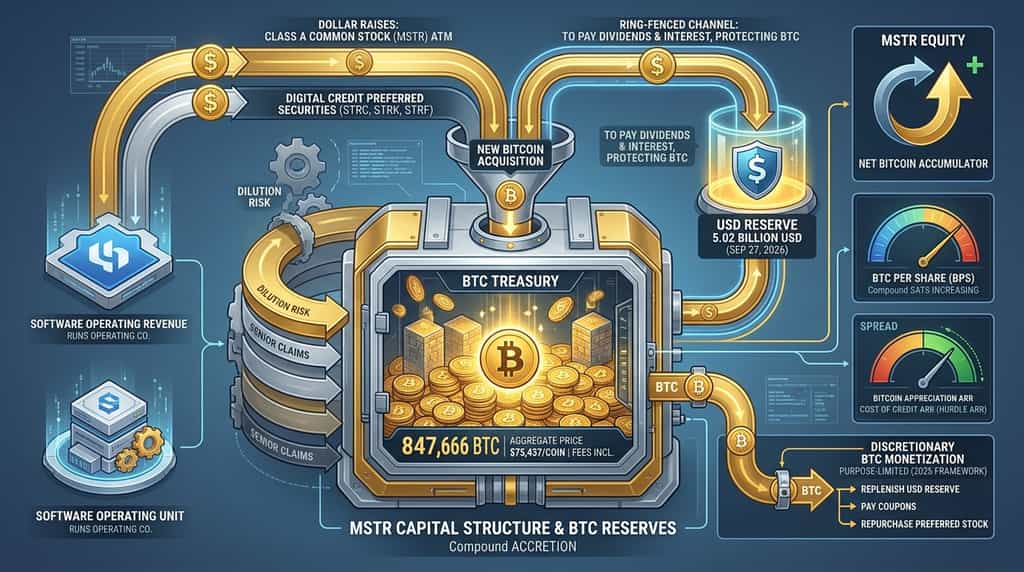
戦略(MSTR)は、財務運営の大部分を資金調達するためにBitcoinを売却する必要はありません。同社は公的市場でドルを調達し、配当と利子のために現金準備を確保し、Bitcoinを売却用の在庫ではなく長期資本として扱っています。戦略の2026年9月28日付Form 8-KおよびBitcoin台帳によると、同社は合計購入価格約639.5億ドル(手数料を含め1Bitcoinあたり75,437ドル)で847,666 Bitcoinを保有していました。
そのスタックがモデルの核です。ソフトウェアは依然として営業収益を生み出しますが、Bitcoin準備金に比べてはるかに小さいです。経済のエンジンは資本市場での発行——普通株および永久優先証券——と、優先配当と債務利子を支払うための専用米ドル準備金です。これにより、同社はネットでBitcoinの累積者であり続けられます。
この記事では、そのフライホイールがどのように機能するか、「BTC Yield」が実際に何を測定しているか、Bitcoinの売却がいつから許可されているか、そしてリスクがどこにあるかを説明します。
戦略のモデルは、Bitcoinを主要な財務準備資産として構築された上場資本構造である。同社はかつてMicroStrategyであったが、現在もエンタープライズアナリティクスソフトウェアを販売している。しかし、米国証券取引委員会に提出された2026年6月30日終了四半期のForm 10-Qによると、同社は現在、ソフトウェアとBitcoinの2つの事業セグメントを報告している。
Bitcoinセグメントは製品収益を生み出しません。価値は、戦略が想定される希薄化株式当たりのBitcoin保有量を増加させ、かつBitcoinの長期的なリターンが購入に使用された資本のコストを上回るときに創出されます。
ソフトウェアセグメントは依然として実質的な事業です。同じ10-Qによると、2026年第2四半期の総収益は1億2240万ドル、2026年前半は2億4670万ドルでした。このキャッシュフローは運営会社の運営を支えていますが、Digital Creditによって生じるはるかに大きな優先配当および利息負担をカバーすることはできません。
戦略の独自の説明は、最近の提出書類およびstrategy.comのノート全体で一貫しています:経営陣が一般株主にとって利益増加であると判断する方法でBitcoinを取得し、その後、そのBitcoinへの露出を異なる投資家に異なる形で提供する証券を提供します——増幅された上昇益向けに普通株、収益向けに優先株。
この戦略は、保有するビットコインを売却するのではなく、投資家から調達したドルを使って新しいビットコインを購入します。主な調達手段は、クラスA普通株(MSTR)のアット・ザ・マーケット(ATM)売却、およびデジタルクレジットというブランド名の永続優先株のATMまたは引受売却です。
Strategyの2026年9月28日付Form 8-Kによると、2026年9月21日から9月27日までの期間、同社は純収益2億4620万ドルで1,469,165株のMSTR株式を発行しました。その収益のうち1億4270万ドルを、手数料を含めて平均単価8万5681ドルで1665 Bitcoinを購入するために使用し、1億350万ドルをSTRC優先株の自己株式買い戻しに充てました。
その週は、現在の戦略の明確なスナップショットでした。経営陣が希薄化を受け入れた場合、一般株式を発行します。現金の一部をBitcoinに投資します。もう一部を高コストの優先株を償還するために使用します。クーポン用に別途USDの資金を確保します。
大規模でも優先発行は同じ仕組みです。STRC(Stretch)は変動金利永続優先株です。STRK(Strike)は8%転換優先株です。STRF(Strife)は10%優先株です。STRDおよびユーロ建てSTREは、strategy.comの製品ページによると、このシリーズを補完しています。
歴史的に、変換型証券も購入資金を調達していました。これらの証券はまだ貸借対照表に残っていますが、最近の活動では一般ATM発行、優先株発行、優先株の買い戻し、および既に保有している現金が重視されています。
USDキャッシュは柔軟な資金枠です。USDレザーブは制限付き資金枠です。2026年9月28日の戦略更新によると、2026年9月27日時点でのUSDレザーブは50.2億ドル、USDキャッシュは10億ドルで、合計約60.2億ドルのUSD資産となっています。キャッシュはBitcoinを購入できます。レザーブは優先配当および利子の支払いを目的として設計されており、これらの義務が自動的にBitcoinの売却を強いることはありません。
この戦略は、1株あたりのBitcoinを増加させ、Bitcoinの長期的な価値上昇とデジタルクレジットのコストとの間のスプレッドを収益源として、株主価値を生み出します。財務資産の評価益を実現することに依存せず、これが基本的な収益原動力です。
三つの層を考えてください。
まず、ソフトウェアの粗利益についてです。2026年6月30日付のForm 10-Qによると、第2四半期のソフトウェア収益1億2240万ドルから8160万ドルの粗利益が生じました。これは運営会社を支えていますが、財務省の理論ではありません。
次に、貸借対照表の増加です。戦略が100ドルの資本を発行し、保有資産の増加速度よりも拡大株式数を増やさずにBitcoinを購入すると、1株あたりのBitcoin量は上昇します。戦略はこの比率を「Bitcoin Per Share(BPS)」としてサット単位で報告します。1サットはBitcoinの1億分の1です。
第三に、クレジットスプレッドです。優先株主は契約上の配当を受け取ります。一般株主は、それらの上位権利後にBitcoinの残余請求権を保有します。Bitcoinの年率リターンがそのクレジットの実効コストを上回る場合、残余請求権はBitcoin自体よりも速く複利成長することができます。ストラテジーは、2026年中頃の指標フレームワークで、クレジットの実効コストをBTC Hurdle ARRと呼びます。
これが、企業がコインを売却せずに経済的に「利益を上げる」ことができる理由です。準備金における評価益は残余所有者に帰属します。新規発行が適切に価格設定されれば、1株あたりのコイン数が増加します。優先資本は長期です。短期ローンのように、満期日が設定されておらず、売却を強制されることはありません。
このモデルは無料ではありません。配当は米ドルで支払う必要があります。株価がネットBitcoin価値に対して安価な場合、新株発行はBPSを希薄化します。過剰に高価なクレジットはハードルレートを引き上げます。これらがトレードオフであり、隠された後付けの考えではありません。
BTC収益は、一定期間における仮定された希薄化株当たりのBitcoinの変動幅をパーセンテージで表したものです。これはMSTR保有者に支払われる利子ではなく、Bitcoinを貸し出すことで得られる収益でもありません。
Strategy.comの戦略KPIノートによると、BPSはBitcoin保有高を想定希釈発行済株式数で割ったものです。想定希釈発行済株式数には、基本的普通株と、変換可能債務および変換可能優先株が変換された場合に発行される株式、ならびにオプションおよびRSUが行使された場合に発行される株式が含まれます。BTC利回りは、その比率の期間変動幅です。BTC利益は、初期保有高にその利回りを乗じて算出されます。BTCドル利益は、BTC利益をBitcoinの市場価格でドルに換算します。
この指標は、資本市場の活動が完全に希釈された株式を追加するよりも速くBitcoinを追加したかという質問に答えます。
発行に伴い回答は変化します。2026年9月28日時点のStrategyのBitcoin台帳によると、今年度のBTC利回りは-3.7%、今年度のBTC取得高は-25,085 Bitcoinでした。このマイナスの数値は、同社が購入を停止したことを意味するものではありません。これは、その期間中に想定される希薄化株式が保有量よりも速く増加したため、1株あたりのBitcoin保有量が年初よりも減少したことを意味します。
これはKPIの正直な利用です。ATM発行が活発で、株式がBitcoinに対して高価でない場合、BTC収益率はコイン数が増加しても圧縮されることがあります。優先資本や割引債務の返済によってコインが追加され、対応する一般株式が増加しない場合、BTC収益率は拡大します。
BTCイールドを貯蓄口座の金利のように扱う投資家は、この製品を誤解しています。ストラテジーは自らの注記で、BTCイールドは営業パフォーマンス指標でも、流動性指標でもなく、従来の金融におけるイールドと同等ではないと明記しています。
Digital Creditは、Bitcoinの変動率を高収益の収益請求権に変換するためのStrategyの名称です。フラッグシップはSTRCです。
2026年9月に更新されたStrategyの製品およびメディア資料によると、STRCは変動金利、累積型、無期限で、最近の月々の配当率は12.00%です。STRKは固定8%の配当を支払い、MSTRに転換可能です。STRFは10%の配当を支払います。これらの金融商品はいずれも分離されたBitcoin保管庫で担保されていません。StrategyはSTRKの情報ページで、優先証券はコインに対する直接的な抵当権ではなく、残余資産に対する優先的請求権を有すると述べています。
ファンドリングループは3つのステップからなり、Strategyは2026年8月30日の投資家向けブリーフィングで説明しました。
需要と価格が魅力的な場合、デジタルクレジットを発行してください。これにより、即時の普通株の希薄化なしに長期資本を調達できますが、優先権と継続的な配当が発生します。
収益を活用してください。利用先には、Bitcoinの購入、USD準備金の補充、借り換え、またはより高コストの債務の返済が含まれます。
スプレッドを収益化してください。Bitcoinの長期リターンがそのクレジットの実質的コストを上回る場合、残余の普通株がその差額を捉えます。
同じブリーフィングでは、市場が協力的な場合、Bitcoin準備高の10%~20%に相当する年間デジタルクレジット販売を裁量目標として設定しました。これは保証された発行カレンダーではなく、能力目標です。
優先株は、後により柔軟なBitcoin政策を迫る義務を生み出した。ソフトウェア収益では、数十億ドル規模の名目優先株を賄えない。資金は株式発行、既存の現金、または2026年枠組みの下でのたびたびのBitcoinの貨幣化から得られる必要がある。
買戻しはクレジット管理のもう一つの柱です。2026年9月27日終了週において、戦略はATM資金と現金を用いてSTRCを買戻しました。割引で優先株を消却することで、将来の配当金額が削減されます。将来支払うべき金額が減れば、USD準備金への圧力が軽減され、後日のBitcoin売却の必要性も低下します。
USD準備金は、優先配当および債務利子の支払いに専用された現金プールです。これがStrategyがBitcoinの定期的な売却を避ける主な理由です。
2026年9月28日付StrategyのForm 8-Kによると、2026年9月27日時点の準備金は50.2億ドルであり、制限のない米ドル現金がさらに10億ドルある。2026年後半の同社の通信では、米ドル期間が約3.8年とされており、これは現在の米ドル資産が現在の優先配当および利払い義務をどの程度の期間支払えるかを示すカバレッジ指標である。
レザーブは、一般的なATM収益、優先発行、および管理が選択した場合のクーポン支払い後の現金補填のためのBitcoin売却によって資金を調達します。設計目標はシンプルです。クーポンをドルで支払い、Bitcoinのストックをそのまま維持します。
その設計が、予備金に比べて規模は小さいものの、ソフトウェア事業が依然として重要である理由です。予備金からの運営キャッシュと発生する利子はドルの流入です。これらは、クレジット構造全体を運営するには十分ではなく、そのためStrategyの2026年6月30日付Form 10-Qには、ソフトウェアキャッシュフローだけでは短期的・長期的な流動性需要を満たすことは見込まれていないと記載されています。
このモデルにおける流動性は、メニューです:USD準備金、USD現金、新規MSTR株式、新規優先株式、および認可されたBitcoin売却。準備金が最初の項目であるため、「財務を売却しない」がデフォルトとなり、偶然ではなくなります。
戦略としては、経営陣が普通株の発行やその他の資本市場取引よりも収益化がより有利と判断した場合、Bitcoinを売却できます。この選択肢は、デジタルクレジットキャピタルフレームワーク内のBTC収益化プログラムに基づき、取締役会が承認しました。
このプログラムは準備金を売却することを義務付けるものではありません。同社の開示情報では、主に3つの用途が挙げられています:米ドル準備金の構築または補填、優先株配当および利子の支払い、優先株または普通株の収益性のある買い戻しの資金調達です。Bitcoinを売却する義務は一切ありません。
strategy.comのBitcoin台帳によると、2026年がオプションが行使された年でした。同社は6月上旬、6月下旬、7月上旬、8月上旬、8月中旬に売却を記録した後、ネット購入に戻りました。2026年9月27日時点での保有高は847,666 Bitcoinであり、それらの売却後の夏期の安値を上回っています。
今日の実践的なルールは「絶対に取引しない」ではなく、「ネットセラーにならない」ことです。小さな売却はクーポンの資金調達やパラより安値で取引される優先株の買い戻しに活用できます。ATMまたは現金の余力が確保できた際には、より大きな購入を進めることができます。勘定帳に記録される週ごとの買付と売却の構成比が、両方向に機能するモデルです。
その進化は、古いスローガンを依然として政策として引用するすべての人に重要です。「Bitcoinを決して売らない」ことは、蓄積期のメッセージでした。2026年の提出書類では、財務理論を放棄することなく、規模と目的に制限された方法でBitcoinを資本として貨幣化することを扱っています。
Bitcoinの長期リターンがクレジットコストを下回り、株式市場が許容可能な希薄化でATMへの資金提供を停止した場合、モデルは失敗する。
希薄化が最初のリスクです。ATMによる普通株発行は今日コインを購入し、想定希薄化株式数を増加させます。MSTRがネットBitcoin価値付近またはそれを下回って取引される場合、新株はBPSを低下させる可能性があります。2026年9月28日の帳簿における今年度累計でマイナスのBTC収益率がその実例です。
シニア請求権は二番目のリスクです。優先株とアウトオブザマネーの転換社債は普通株式よりも上位に位置します。そのため、この戦略では2026年半ばの指標として「1株当たりネットBitcoin」を導入しました。総保有高は大きく見えるかもしれませんが、優先株の名义額と債務を差し引いた後、米ドル資産を加算することで、残余請求権は小さくなります。
クーポンリスクは三番目です。STRCの最近の12%の利回りは現金義務です。USD準備金が減少し、株式発行が魅力的でなくなった場合、Bitcoinの売却が残りの資金調達手段となります。この貨幣化プログラムは、そのシナリオがもはや理論的なものではないため存在しています。
資産価格リスクが第四位です。準備金はほぼすべてBitcoinです。Strategyの帳簿によると、2026年9月28日現在、639.5億ドルの原価は712.1億ドルのBTC準備金価値と対応していました。この差は逆転する可能性があります。公正価値会計は利益に反映されるため、ソフトウェアセグメントはわずかに利益を出しながら、連結純利益は数十億ドル単位で変動します。
保管および鍵管理のリスクは現実的であり、運用上のものです。2026年6月30日付のForm 10-Qには、同ファイル内の2026年7月時点の保有高更新に基づき、Coinbase Custody、Anchorage Digital Bank、Fidelity Digital AssetsがBitcoinの保管者として記載されています。規制された保管者への集中は、ある種の運用リスクを軽減しますが、カウンターパーティーおよび取引先のリスクをもたらします。
ソフトウェア移行のリスクは小さいがゼロではない。同じ10-Qは、永続ライセンスからクラウドサブスクリプションへの移行を説明しており、ライセンスおよびサポート収益はサブスクリプションサービスの拡大に伴い減少している。この収益構成の変動は、報告された収益の時期に影響を与える。しかし、財務省が資本市場を必要とする点を置き換えるものではない。
これらのリスクは、モデルが破綻していることを意味するのではありません。これは、コインを保有しているだけのソフトウェアコンパウンダーではなく、クレジットウォラップを備えたレバレッジされたBitcoinの貸借対照表であることを意味します。
市場のニュースは速い——しかし、どこでそれに対応するかが同じくらい重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が、あなたに実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、資金を「スポット」、「証拠金」、および「先物」の別々の口座に分けて管理し、その理由をユーザーに理解することを求めていました。KuCoin 5.0の統合口座は、この仕組みを完全に廃止し、一度入金すればすべてが簡単に利用可能になります(現在はVIPユーザーのみ利用可能)。
-
株式、インデックス、コモディティ。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急速に成長しているセグメントの一つが、もはや機関投資家だけのものではなく、あなたが取引に使っている同じ残高からアクセスできます。
-
学びながら収益を獲得。取引の準備ができていないですか?KCUSDで、ステーブルコインを毎日自動再投資して利子を獲得できます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルなしで最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう場所に合わせて構築されたプラットフォームで始めましょう。
戦略の財務モデルは、Bitcoinを資本として扱い、公共市場をその資本をさらに増やすためのドル印刷機として活用することで収益を上げます。一般的なATM発行とデジタルクレジット優先株が現金をもたらします。USD準備金はクーポンを支払います。Bitcoinは貸借対照表に残り、残余所有者がその資本のコストを超える価値上昇を享受できるようにします。
運用ソフトウェア事業は依然として存在し、2026年6月30日付のForm 10-Qによると、第2四半期の収益は1億2240万ドルを生み出した。これは優先株式の支払いには使用されていない。BTC Yieldは、発行によってコインが希薄化株式よりも速く増加したかを追跡する。これはクーポンではなく、1株当たりの利益拡大を示す指標である。
2026年デジタルクレジットキャピタルフレームワークには、準備金の構築、配当、自社株買いのために明示的なBitcoin販売オプションが追加されました。同戦略はこのオプションを小幅で使用してきたほか、買い入れを継続しています。2026年9月27日現在、同社のForm 8-Kによると、保有高は847,666 Bitcoin、約60億2千万ドルのUSD資産です。
このモデルは、Bitcoinがクレジットコストよりも速く複利成長し、株式を発行しても1株あたりのBitcoin価値が損なわれない場合に機能する。mNAVが逼迫し、優先配当利回りが高く、準備金が唯一のバッファーである場合、このモデルは限界に達する。これが全体のメカニズムである——まず蓄積し、貨幣化を手段とし、純粋な所有権を目標とする。
ストラテジーはまだソフトウェア会社を運営していますか?
はい。2026年6月30日期末四半期におけるStrategyのForm 10-Qによると、ソフトウェアは別個の報告セグメントであり、当四半期で1億2240万ドルの収益を生み出しました。
Is BTC Yield MSTR株主に支払われる配当ですか?
いいえ。戦略のKPIノートによると、BTC収益は想定希薄化株式当たりのBitcoinの変動幅をパーセンテージで示したものであり、従来の収益、営業利益、またはキャッシュ分配ではありません。
STRC保有者は、StrategyのBitcoinに対して直接的な請求権を持っていますか?
No. ストラテジーは、その好ましい証券がBitcoin保有によって担保されておらず、残余企業資産に対して優先的な請求権を有すると述べています。
現在、ストラテジーはどれだけのBitcoinを保有していますか?
Strategyの2026年9月28日付Form 8-Kによると、同社は2026年9月27日時点で847,666 Bitcoinを保有しており、手数料を含めて平均単価75,437ドルで約639.5億ドルで購入しました。
モデルが「売らない」なのに、なぜストラテジーはBitcoinの売却を許可したのですか?
BTCモネタイゼーションプログラムは、通常の株式発行よりも有利な場合に、USD準備金、優先配当および利子、または利益増加型の自社株買いを資金調達するために管理側がBitcoinを売却することを可能にします。売却は必須ではありません。
免責事項:本記事は情報提供を目的としたものであり、財務的、法的、または投資アドバイスを構成するものではありません。デジタル資産と取引する前に、必ずご自身で調査を行ってください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。