

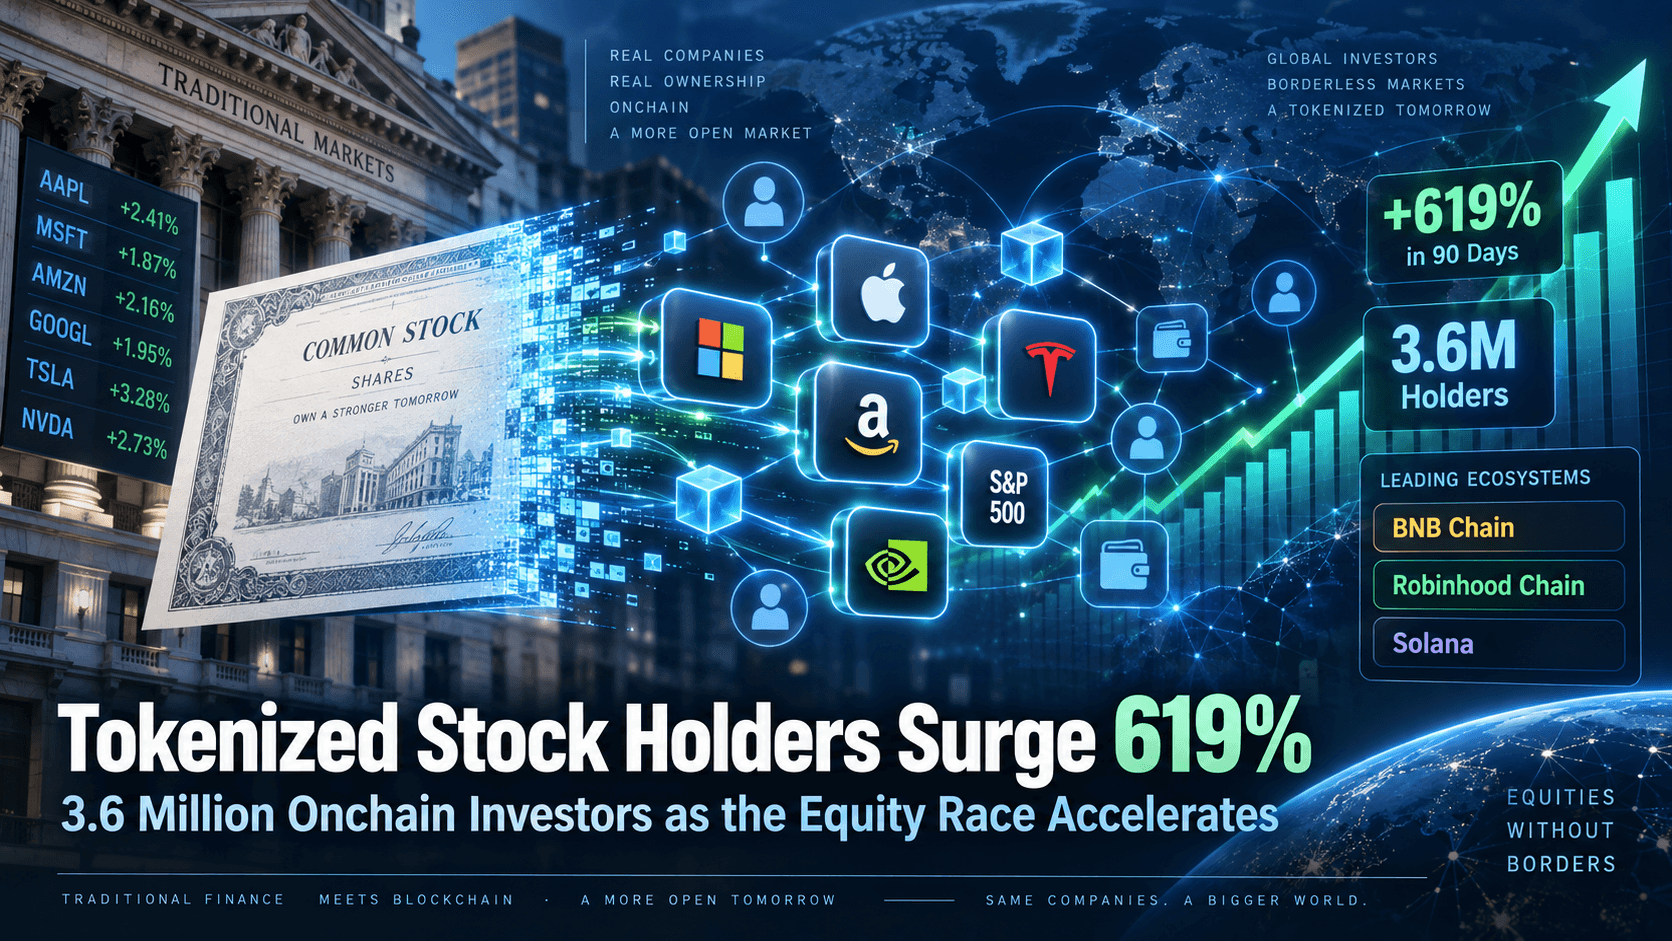
オンチェーン株式競争が加速する中、トークン化株式保有者が619%増加し360万人に
-
トークン化された株式資産の保有者は、たった90日で約360万人にまで急増し、BNB Chain、Robinhood Chain、Solanaが最大の配布ネットワークとして浮上しました。
-
採用は単なる株価への露出を超えています。トークン化された株式は、分散型取引所で取引され、担保として使用され、融資市場に統合され、株式をプログラム可能なオンチェーン資産に変えています。
-
ウォールストリートも同じレースに参入しています。ナスダックは最近、クラーケンの親会社であるペイワードに1億ドルを投資することに合意し、従来の取引所がトークン化証券を中心に規制されたインフラを構築し始めていることを示しています。
トークン化された株式は、暗号資産の実験的な分野から、オンチェーン金融で最も急速に成長しているセグメントの一つへと移行しています。Token Terminalのデータによると、過去90日間でトークン化された株式資産の保有者数は619.1%増加し、約360万人に達しました。これはBNBチェーンが150万人、Robinhoodチェーンが120万人、Solanaが64万7500人と続きます。また、トークン化された株式の30日間の分散型取引所の取引高は約148億ドルに達し、前回の30日間と比較して242.3%増加しています。
タイミングは重要です。暗号資産ネイティブなネットワークは、従来の取引所が自らブロックチェーンインフラを採用するのと同時に、数百のトークン化された株式を配布するために駆け引きしています。ナスダックは9月10日にクラケンの親会社であるペイワードに1億ドルの投資を発表しました。一方、ロビンフッドは自社の新ブロックチェーンを、トークン化された米国株式の主要な配布ネットワークに変えてきました。
質問はもはや株式がオンチェーンで動くかどうかではなく、動いたときにその配分、流動性、投資家関係を誰が制御するかという点にある。
最初の推進力はアクセスです。従来の株式は依然として証券会社口座、地理的対象範囲のルール、固定された取引時間、そしてレガシーな決済システムを通じて運用されています。トークン化により、株式へのエクスポージャーが、暗号資産ユーザーがすでに理解しているウォレット、ステーブルコイン、分散型取引所、およびブロックチェーンネットワークのインフラに移行できます。対象ユーザーにとっては、USDCを保有したり、暗号資産を取引したり、DeFiとやり取りするために使用している同じウォレットを通じて、米国株式へのエクスポージャーを得られる可能性があります。たとえば、BNBチェーンは6月に、エコシステム全体で709種類以上のトークン化された株式およびETFが利用可能であり、累計取引高は50億ドルを超え、時価総額は10億ドルを超えたと発表しました。
二番目の要因は、製品の選択肢が急速に拡大したことです。トークン化された株式は、AppleやTeslaの株式の数種類の実験的バージョンに限定されなくなりました。投資家は、Nvidia、Alphabet、Apple、Invesco QQQを含む主要なテクノロジー株、広範な市場ETF、その他の従来の金融資産に関連する製品を現在見つけることができます。Robinhoodは現在、Nvidia、Alphabet、Apple、Invesco QQQを含む190種類以上のStock Tokenを広告しています。これらの製品は対応するセルフカスタディウォレットに保有でき、サポートされている場合はオンチェーン貸付や収益戦略にも使用できます。
しかし、619%の成長率には文脈が必要です。トークン化された株式は比較的小さな基盤から拡大しており、「360万人の保有者」という数字を、360万人のユニークな個人投資家と自動的に解釈すべきではありません。1人の人物が複数のブロックチェーンアドレスを制御することも可能であり、異なるプラットフォームでは保有者の測定方法が異なります。より意味のあるシグナルは、保有者数の増加とともに取引活動が増加しているという点です。Token Terminalによると、30日間のDEX取引高は148億ドルに達し、前期間と比較して242.3%増加しました。これは、トレンドが単にウォレットの増加ではなく、実際の市場活動の拡大に移行していることを示唆しています。
BNB Chainは現在、約150万人のトークン化株式保有者を抱えており、これはToken Terminalが追跡する総数の40%以上を占めています。その利点は主に分布にあります。BNB Chainは、ウォレット、ステーブルコイン、PancakeSwapなどの分散型プラットフォームを中心に構築された大規模なcryptoエコシステム内に存在しています。従来の投資家に全く新しい金融システムを学ばせるのではなく、すでにオンチェーンで取引しているユーザーに株式製品を提供できます。4月にxStocksが追加されたことで、この戦略は加速し、当初50種類以上のトークン化された米国株式およびETFがBNB Chainに導入され、今後さらに拡大する予定です。
Robinhoodは、逆の方向から同じ市場にアプローチしています。株式を暗号資産ネイティブなユーザーに持ち込むのではなく、ブローカー型の投資をオンチェーン化しようとしています。Robinhood Chainは7月1日にローンチされ、ネットワーク上でトークン化された資産の価値は、ローンチ時の約1,190万ドルから9月4日までに1億4,940万ドルまで増加しました。トークン化された株式はその価値の約77%、つまり約1億1,500万ドルを占めています。現在、ネットワークは190種類以上のStock Tokensをサポートしており、Token Terminalによると、Robinhood Chain上には約120万のトークン化株式保有者がいます。
Solanaは保有者数で約647,500人となり3位ですが、ウォレット数だけではその役割を捉えきれません。Solanaは、トークン化された株式のDeFiコンポーザビリティにおいて重要な役割を果たしています。たとえば、Kamino上のxStocksマーケットでは、投資家がSPYxやQQQxなどのトークン化製品を担保として入金し、それに対してステーブルコインを借入できます。今年初めにこのマーケットの利用率は92%に達し、トークン化された株式が株価のブロックチェーン上の表現にとどまらず、貸出やレバレッジ戦略を支えることができることを示しています。簡単に言えば、BNB Chainは配布で、Robinhoodはブローカー統合で、Solanaはより深いDeFiのユーティリティで競争しています。
その用途の変化は、オンチェーンで利用可能な株式の数よりも最終的により重要になる可能性があります。従来のブローカー口座では、投資家は一般的に株式を購入し、保有し、売却するか、ブローカーの証拠金システムを利用します。トークン化により、株式へのエクスポージャーがはるかに広範な金融アプリケーションと互換性を持つようになる可能性があります。トークンはウォレット間で移動し、分散型取引所に参加し、貸付の担保として使用されたり、他のスマートコントラクトとやり取りしたりできますが、新しい用途ごとに別々の金融仲介者を必要とすることはありません。
Robinhoodはそのアイデアを中心に明確に構築しています。同社のStock TokensはERC-20標準を採用しており、Robinhood Chainのドキュメントでは、取引インターフェース、貸出市場、構造化製品への潜在的利用が強調されています。同社はまた、対象となるStock Tokensを、オンチェーンで収益を生むために活用したり、借入の担保として使用できる資産として販売しています。SolanaベースのxStocksも、より深い流動性により、トークン化されたSPY、QQQ、Tesla、Nvidiaの露出が貸出やレバレッジ戦略へ移行するという同じ道をたどっています。
これは、24時間365日取引よりもトークン化の理論がより重要になる場所です。株式、ETF、ステーブルコイン、国債、そして最終的にはその他のリアルワールド資産が相互運用可能なブロックチェーン市場内で動作できるようになれば、投資家は資産クラス間でコラテラルをはるかに少ない摩擦で移動できるようになります。トークン化された株式は、現在でもグローバル資本市場の一部に過ぎません—The Blockは最近、このセグメントを約29億ドルと推定していますが、トークン化された国債は約159億ドルです—しかし、株式は最も急速に成長しているRWAカテゴリの一つにもなっています。したがって、長期的な機会は単に株式のティッカーをオンチェーンに置くことではなく、従来の資産をプログラマブルな金融市場内で利用可能にすることにあります。
トークン化が暗号資産ネイティブなトレンドを超えて広がっていることを示す最も強力な証拠は、伝統的市場の運営者自身から来ている。9月10日、ナスダックは、Krakenの親会社であるPaywardに1億ドルを投資すると発表した。両社は、トークン化された株式のインフラに関する協力を深化させ、米国最大級の規制済み株式取引所の一つと、最大級の暗号資産取引プラットフォームの一つをより近づける計画である。この発表は、Token Terminalが360万人の保有者という数字を発表する数日前に行われ、暗号資産の配分と伝統的市場インフラの収束が特に顕著になった。
これはNasdaqがトークン化に向けて取った最初の動きではありません。より広範な米国の規制枠組みは、ブロックチェーンネットワーク上に表示される証券に対してすでに適応を始めています。また、SECは1月に、発行者主導のトークン化証券と第三者が作成した製品との違いについて詳細なガイドラインを公表しました。従来の取引所は、規制された証券市場に関連する監視、コンプライアンス、投資家保護システムを維持しながら、所有権記録、取引インフラ、決済、および国境を越えた配布などの分野でブロックチェーンを利用することにますます関心を示しています。
その違いは重要です。ウォールストリートは、規制された取引所を単に放棄して、すべてを許可不要な分散型取引所に移行しているわけではありません。より現実的なシナリオは、ブロックチェーンのインフラが規制された資本市場に統合されることです。暗号資産ネイティブなネットワークは、24時間365日の取引、自己保管、およびコンポーザビリティでリードする可能性があり、一方でナスダックや他の既存企業は、コンプライアンスに準拠した発行、機関投資家の流動性、法的に認められた所有権に注力します。これらのモデルは、一方が他方を完全に置き換えるのではなく、ますます重なり合うようになるでしょう。
トークン化された株式の急速な成長により、製品構造の重要性も高まっています。SECは2026年1月のトークン化証券に関する声明で、この点を強調しました。一部の証券は、企業自体またはその代行によりオンチェーンで直接発行されることがあります。他の証券は、基礎となる株式を保有する第三者によって作成され、さらに他のものは株式の経済的パフォーマンスへの合成的な露出のみを提供します。これらの構造に付随する権利は本質的に異なる可能性があります。
Robinhoodは有用な例を提供している。同社のStock Tokensは、Robinhood Assets(Jersey)Limitedが発行したトークン化された債務証券である。Robinhoodは、各トークンが保管機関が保有する基礎資産と1対1で裏付けられていると述べているが、トークンを保有しても、投資家は基礎となる企業の株式に対して法的または実質的な所有権を有しない。同社のSEC提出文書には、Stock Tokenの投資家は、対象株式の発行者に対して法的または実質的な権利を取得しないことが明確に記載されている。これらの違いは最近、AMCのCEOアダム・アロンが、同社の承認なしにAMC関連トークンを生成することを批判した一方で、RobinhoodのCEOフラド・テネフが、第三者が公開株式を参照する金融商品を生成できると主張したことで、大きく注目された。
その議論は、トークン化の次の段階の核心に触れている。投資家は、「Appleトークン」や「AMCトークン」と呼ばれるものを購入したからといって、従来のAppleまたはAMCの株主になるとは限らない。投票権、配当、破産保護、保管体制、法的請求権は、製品の構造によって決まる。したがって、最も成功するプラットフォームは、トークン発行数が最も多いうちのものではなく、オンチェーンの利便性と明確な法的権利、透明な担保体制を組み合わせたものである可能性が高い。
保有者数の619%の増加は、オンチェーン株式がより速い採用段階に入っていることを示しているが、市場規模は世界的な公開株式システムに比べて依然として微小である。トークン化された株式の時価総額は最近、約28億ドルから29億ドルと推定されているが、そのシェアは広範なトークン化されたRWA市場において急速に拡大している。これと比較すると、これらのトークンが参照する企業は個々で数百億ドル、さらには兆ドル規模の価値を持つこともある。したがって、トークン化は急速に成長しているが、従来の株式取引所を意味のある代替手段としてまだ示していない。
他にも解決すべき構造的な問題があります。同じ企業が複数のブロックチェーンと発行者を通じて複数のトークン化バージョンを保有すると、流動性が分散する可能性があります。地理的な制限は依然として重要です。たとえば、Robinhoodの現在のStock Tokensは、米国、カナダ、英国、スイスの居住者には利用できません。24時間取引は別の課題を生み出します。Nvidiaに連動するトークンがNasdaqが閉鎖している週末中に取引される場合、オンチェーン市場は、基礎となる株式が再び取引を再開する前に、公正な参照価格を決定しなければなりません。これらのギャップは、新たな価格発見メカニズムと新たな形の変動率を生み出す可能性があります。
その理由から、近期内の最も可能性の高い結果は、ブロックチェーンが「ウォールストリートを置き換える」ことではなく、トークン化が既存の証券システムに加えて、新たな配分・決済・担保レイヤーとして台頭していることです。真の競争は、 genuine users、深い流動性、そして実効性のある投資家権利の3つを組み合わせられるかどうかにあります。保有者数は現在誰が配分を支配しているかを示していますが、より深い指標が、市場が成熟するにつれてどのプラットフォームが関連性を保つかを決定します。
次の段階では、今日の爆発的な保有者増加が持続的な財務活動に転化できるかどうかが試される。BNB Chainは、その配分優位性が持続的な流動性を支えられることを証明する必要がある。Robinhoodは、大規模なブローカー・エコシステムと急速に成長するブロックチェーンを、トークン化証券の長期的な市場に変える必要がある。Solanaは、トークン化株式を従来の資産の受動的な表現以上にしているDeFiの利用ケースを深化させる機会を持っている。一方で、Nasdaqを含む従来の市場運営者は、自らのトークン化インフラを開発しており、規制的な信頼性と機関との関係を、暗号資産ネイティブなネットワークと競合させている。
進化は三段階で見ることができます。最初の疑問は、株式をトークン化できるかどうかでした。これはすでに明確に答えられています。現在の疑問は、配分と流動性を誰が制御するかです。長期的な疑問は、トークン化された証券が専門的な暗号資産製品にとどまるのではなく、マス市場の資本市場インフラの重要なレイヤーとなるかどうかです。
投資家にとって、619%の急騰は重要だが不完全である。保有者数の増加は、ユーザーがどこから訪れているかを示している。取引高、流動性、法的権利、そして資産をより広範な金融市場に統合する能力が、彼らが残るかどうかを示すだろう。
市場のニュースは速いですが、どこでそれに対応するか同样重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変貌させます。以下が、あなたに実際に変わる点です:
-
すべてを一つの口座で。従来のプラットフォームは、あなたの資金を「スポット」「証拠金」「先物」の別々の口座に分割し、その理由を理解することを求めていました。KuCoin 5.0の統合口座は、それを完全に廃止しました。一度入金すれば、すべてがそのまま利用できます。
-
株式、インデックス、コモディティ。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急成長している分野の一つが、もはや機関投資家だけのものではなく、あなたが取引に使っている同じ残高からアクセスできます。
-
学びながら収益を獲得。取引の準備ができていない場合でも、KCUSDでステーブルコインを日次で自動再投資し、利子を獲得できます。4%の利回りで、余っている入金を最もストレスの少ない方法で活用できます。
-
シンプルな言葉で動くAIアシスタント。質問して、市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルを待たず最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう場所に適したプラットフォームで始めましょう。
トークン化された株式保有者が約360万人に達したことは、ウォールストリートがすでにブロックチェーンに移行したことを意味しない。しかし、これはオンチェーン株式が概念実証段階を超え、より競争の激しい配布段階に入っていることを示している。BNB Chain、Robinhood Chain、Solanaはすでに異なる戦略を追求しており、ナスダックがKrakenの親会社であるPaywardに1億ドルを投資したことは、従来の市場参加者がトークン化を暗号通貨の実験ではなく、構築する価値のあるインフラと見なすようになっていることを示している。
次なる市場の段階では、最も多くの株式トークンをリストアップしたブロックチェーンが勝つわけではありません。配布、深い流動性、実用的なオンチェーン機能、信頼できる投資家保護を組み合わせられるプラットフォームが勝者となります。619%の急騰は、競争が加速していることを示していますが、まだ誰が勝つかは決まっていません。
トークン化された株式は配当を支払うことができますか?
可能ですただし、その仕組みは商品によって異なります。一部の発行体は配当の経済的価値をそのまま反映する一方、他の発行体はトークン残高または参照値を調整します。投資家は、直接保有する株式と同じ配当権利を有すると想定するのではなく、各商品のドキュメントを確認してください。
米国市場が閉鎖中の場合、トークン化された株式は取引できますか?
一部の取引は、米国の伝統的な取引所の取引時間外、24時間体制で行えます。ただし、基礎資産の市場が閉鎖されている場合、価格発見は利用可能な流動性、参照フィード、およびトレーダーの期待により大きく依存する可能性があり、最終的な伝統的市場価格との乖離が大きくなる可能性があります。
米国の投資家はすべてのトークン化された株式を購入できますか?
No. 資格は発行者および管轄区域によって大きく異なります。米国上場企業を参照しているにもかかわらず、一部の主要なトークン化株式提供は米国居住者には利用できません。
トークン化された株式の発行者が破綻した場合、どうなりますか?
結果は、法的構造、預かり体制、および基礎株式に対する投資家の請求権に依存します。第三者によるトークン化は、投資家が元の株式を直接保有する場合には必ずしも発生しない発行者リスクや破産リスクをもたらす可能性があります。
トークン化された株式は株式CFDと同じですか?
必ずしもそうではありません。両者は直接的な所有権なしに経済的露出を提供できますが、トークン化製品は異なる担保構造を利用でき、ブロックチェーンウォレット間で転送可能であったり、DeFiに統合されたりする可能性があります。また、その法的・規制的な取り扱いは管轄区域や製品設計によって異なります。
免責事項:本記事は情報提供を目的としたものであり、投資アドバイスではありません。仮想通貨資産は非常に変動が激しく、市場状況、トークンの流動性、プロジェクトの進展は急速に変化する可能性があります。読者は金融的意思決定を行う前に、独自に調査を行い、リスク許容度を評価してください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。