

2026年9月FOMC:FRBが25ベーシスポイント利上げ、ハーキッシュなドットプロット、これは新たな利上げサイクルの始まりか?
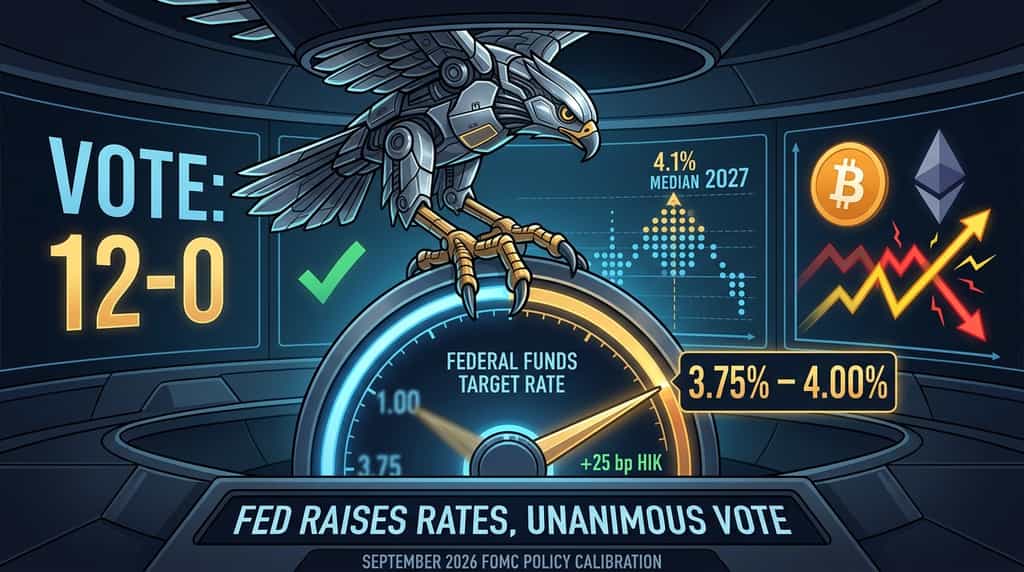
連邦準備制度は、ついに利上げサイクルを再開したのか、それとも長期間の停止後に政策を再調整しただけなのか?2026年9月16日、連邦公開市場委員会(FOMC)は、連邦準備理事会が発表した公式声明によると、12対0で連邦資金目標金利幅を25ベーシスポイント引き上げ、3.75%~4.00%に設定することを決定した。同声明では、インフレ率が依然として高水準にあり、この利上げは2%の目標への早期回帰を支援することを目的としていると述べられている。
付随する経済予測の概要は6月よりもハーキッシュです。2026年末における連邦金利の中央値は4.1%で、今回の会合後にさらに25ベーシスポイントの引き上げを示唆しています。2027年の中央値は4.1%で維持され、2028年にはわずかに3.9%、2029年には3.6%へと緩和します。公式の2026年9月16日付予測表に基づき、長期金利は3.1%から3.2%へ小幅に上昇しました。
この記事では、この決定が実際に何を変更したか、ドットプロットの分布はどのようにあるか、これが新たな複数年にわたる利上げサイクルかどうか、そして金利に敏感な暗号資産市場が通常どのように反応するかを説明しています。
委員会は、連邦資金金利の目標範囲を0.25%引き上げ、3.75%~4.00%とし、全会一致で決定しました。
これは2023年7月以来最初の引き上げです。同日に発表された実施通知では、準備金残高に対する金利を3.90%、主要クレジット金利を4.00%とし、いずれも2026年9月17日から適用されました。オーバーナイトレポおよびリバースレポ金利は、資金金利が新しいレンジ内に収まるよう調整されました。委員会は、大規模なバランスシート縮小を再開するのではなく、十分な準備金を維持するという方針を再確認しました。
その声明自体は短い。経済活動は堅調なペースで拡大しており、国内需要は頑強で、生産性の成長は強く、資本投資も堅調であると述べられている。雇用の増加は労働力の拡大に追いついており、失業率はほとんど変化していない。インフレ率は「依然として高い水準にある」。当局は、今回の政策行動が2%の目標への早期達成を支援し、「委員会は物価の安定を実現する」と記した。
これらの言葉は、その簡潔さが示す以上に重要である。2026年以前の保有状況と比較すると、委員会は、高インフレを部分的にサプライショックに結びつける表現を削除した。新たなフレーミングでは、値段の粘着性を、ショックが薄れるのを待つだけでなく、現在より引き締まった政策設定を必要とする政策課題と見なしている。
中央路線は2026年にさらに1回の利上げがあり、2027年は据え置きです。
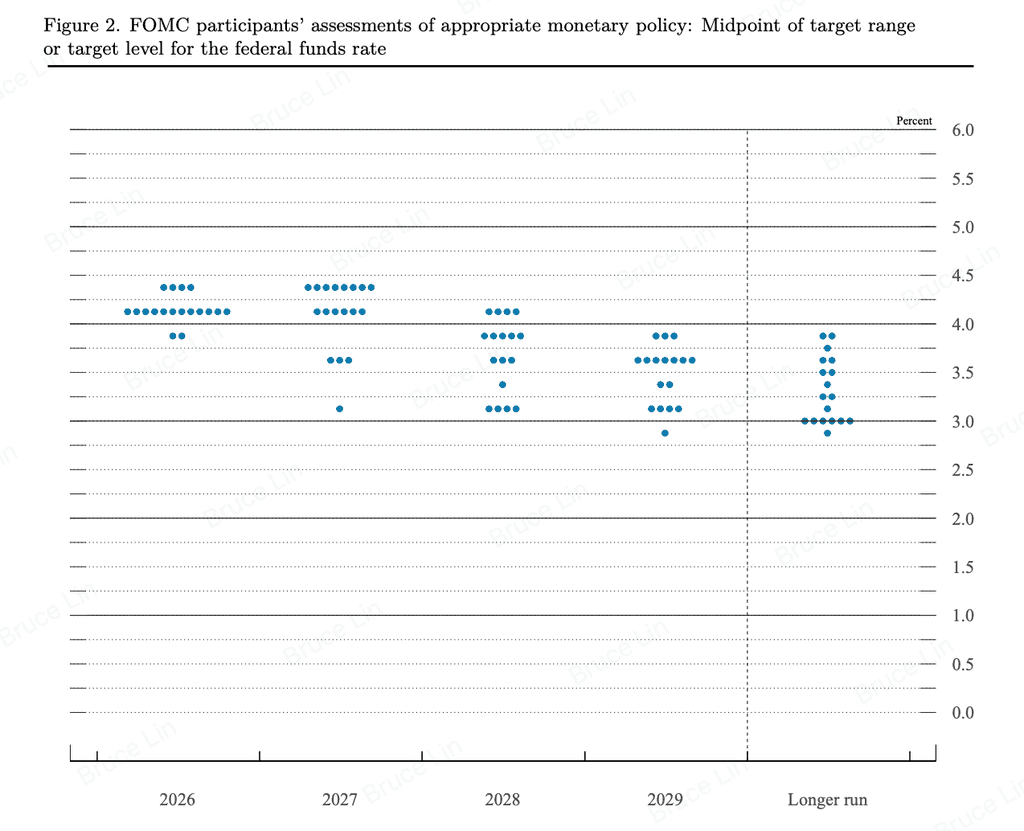
公式の2026年9月16日経済予測の概要によると、18人の参加者が金利のドットを提出しました。12人が2026年末の中央値を4.125%とし、4人が4.375%、2人が3.875%と位置付けました。この分布が、中央値が4.1%となる理由です——これは新しい3.75%~4.00%の範囲からさらに0.25%の引き上げです。
2027年の中央値はまた4.1%です。8人の参加者が2027年について依然として4.375%を維持しており、中央値がさらに上昇しないにもかかわらず、プロットにハーキッシュな尾を残しています。2028年には中央値は3.9%に低下し、2029年には3.6%になります。長期金利は3.2%です。
成長と労働力の見通しは、より引き締まった政策を支持する方向に動いた。2026年の実質GDP成長率の中央値は2.3%で、6月の2.2%から上昇した。2026~2028年の失業率は4.1%であり、6月の2026年見通しの4.3%より低い。コアPCEインフレ率は、2026年が3.4%、2027年が2.5%、2028年が2.2%、2029年が2.0%である。2026年の全体PCEも6月より高く、エネルギーおよび関税の転嫁が依然として見通しに反映されていることを示している。
したがって、このプロットは三重にハーキッシュである:短期の中央値が上昇し、2026年までの合計2回の利上げに集中する当局者の数が市場の想定を上回り、長期金利も上昇した。しかし、2022–2023年のようなハーキッシュではない。委員会は50bpまたは75bpの連続的な利上げを予想しておらず、2027年の中央値は維持であり、さらに1年間の全面的引き締めではない。
これは新しい複数年の利上げサイクルというより、限定的な再調整と表現するのが適切です。
クラシックなハイキングサイクル——2022–2023年が最近のテンプレート——は、需要と労働市場が過熱し、インフレが加速しているため、急激で繰り返される上昇を特徴とする。2026年9月のSEPは、そのような経済を描写していない。成長は安定しており、暴走ではない。失業率は約4.1%でほとんど変化していない。コアインフレは依然として2%を大幅に上回っているが、委員会自身の経路では、2029年まで低下し続けるとされており、再加速することはない。
「サイクル再開」よりも、3つの政策動機の方がデータに良く適合する。
まず、この利上げは予防的なものです。インフレ率は5年以上にわたり目標を上回ってきました。当局は中期的なインフレ期待を安定させたいと考えています。長期間の停止後に25ベーシスポイントの引き上げを行うことは、委員会が上方向の完全なブレイクアウトを待たずに行動する意図を示すものです。
第二に、この引き上げは、中立金利のより高い見通しへの調整である。3.2%という長期金利は、新たな目標範囲よりも依然として低いので、委員会の独自のマップでは政策はやや制限的である。複数の参加者は、金融条件がインフレを「十分な速さ」で低下させるには十分に制限的ではないと明確に考えている。小幅な引き上げは、150~200ベーシスポイントの追加引き締めを約束することなく、その見解を試すものである。
第三に、この引き上げは昨年の保険料引き下げの一部を逆転させます。その引き下げは、労働市場のリスクがインフレリスクよりも大きいと見なされた際に実施されました。2026年の公式予測では、労働市場がより安定し、短期的なインフレが高まると示されています。リスクのバランスは再び価格側に戻っています。
これを真のサイクルに変えるには何が必要か?SEPは高い基準を示している。当局は、労働市場が安定から過熱へと移行しているという証拠と、賃金とともにサービスインフレが上昇している(単にゆっくりと低下しているわけではない)という証拠を必要とする。現在の予測にはその組み合わせは含まれていない。2〜3回の25bp引き上げの道筋——今回の引き上げに加え、2026年にさらに1回、そしてインフレデータが悪化した場合に最大1回——が中央値のドットが示す構成である。
委員会は、インフレーションが依然として高すぎると判断し、経済はやや高い金利にも耐えられると考えたため、引き締めを強化しました。
公式声明では、「堅調」な活動と「高騰」したインフレを組み合わせています。この組み合わせは、1つの段落にダブル・マンデートの論理が凝縮されています。雇用が悪化していない場合、価格の安定がより重視されます。生産性と資本投資が堅調であると評価されていることから、25ベーシスポイントの利上げが拡大を停滞させるという懸念は軽減されます。
声明には地政学的不確実性が依然として含まれており、エネルギー市場のリスクも含まれます。委員会はもはやこれらのショックを政策を維持する理由とは見なさず、価格圧力が継続する場合に政策が後れを取らないようにするための理由としています。
これが投票が12対0となった理由でもあります。2026年の早期の会合では、タイミングについてより顕著な意見の相違がありました。9月の全会一致は、以前は待機を好んでいた当局者たちを含め、現在インフレリスクの議論が委員会を支配していることを市場に示しています。
より厳格な政策は通常、ドルを上昇させ、短期金利を引き上げ、多くの仮想通貨資産を含む長期リスクへの需要を減らします。
伝達は機械的である。連邦金利の範囲が上昇すると、現金および短期国債のリターンが上昇する。これは収益を生まない資産を保有する機会コストを高める。実質金利の上昇は、キャッシュフローまたは採用ストーリーが遠い将来に位置する資産の評価を圧縮する傾向がある。
9月のパッケージには、第二のチャネルであるドットのハーキッシュな歪みが追加されました。18件の提出予測のうち16件が2026年にさらに少なくとも1回の利上げを示しており、市場は2026–2027年のフロントエンド金利のより高い経路を価格に反映しています。この再評価は、利上げそのものが完全に織り込まれていたとしても、Bitcoin、Ethereum、およびハイベータトークンに影響を与える可能性があります。
その影響は均一ではない。Bitcoinは、単純な逆金利ツールとしてではなく、流動性とリスクのバロメーターとして取引されることがある。オンチェーン活動、ステーブルコインの利回り、または資金調達率に連動するトークンは、金利だけではなくデリバティブのポジショニングと連動して動くことがある。しかし、一次的なマッピングは明確である。利上げを継続し、高水準を長く維持するFedは、投機的なレバレッジにとって逆風であり、現金および短期ドル商品にとっては順風である。
トレーダーは、会合のサプライズと経路を分けて考えるべきです。25ベーシスポイントの完全に織り込み済みの引き上げでも、記者会見やSEPが今後の利上げ回数や初回利下げ時期を変更すれば、暗号資産の価格が再調整される可能性があります。その経路の変更が、2026年9月の資料で示されたものです。
市場のニュースは速いですが、どこでそれに対応するか同样重要です。今月10月、KuCoinはKuCoin 5.0をリリースし、KuCoinを再構築されたプラットフォームに変革します。以下が実際にあなたにどう変わるかです:
-
すべてを一つの口座で。従来のプラットフォームは、資金を「スポット」「証拠金」「先物」の別々の口座に分割し、その理由を理解することを求めていました。KuCoin 5.0の統合口座は、それを完全に廃止し、一度入金すれば、すべてが簡単に利用できます。
-
株式、インデックス、および商品。KuCoin 5.0は、暗号資産からグローバル市場へ拡張します。暗号資産が横ばいになり、株式が上昇する(またはその逆)場合、法定通貨の送金を待つ必要なく、数分でポジションを切り替えられます。
-
リアルワールドアセット(RWA)。商品などの従来の資産へのトークン化されたエクスポージャーが、あなたの暗号資産口座内で利用可能に。世界金融で最も急成長しているセグメントの一つが、もはや機関投資家だけのものではなく、取引に使っている同じ残高からアクセスできます。
-
学びながら収益を得ましょう。取引の準備ができてませんか?KCUSDを使えば、ステーブルコインが毎日自動再投資で利子を稼ぎます。4%の利回りで、闲置中の入金をストレスなく活用できる最適な方法です。
-
シンプルな言葉で動くAIアシスタント。質問して市場の状況を把握し、見ているものを理解しましょう。プラットフォームに組み込まれており、専門用語は一切不要です。
-
圧倒されないアプリ。より速く、クリーンで一貫性があり、チュートリアルを必要とせず、最初のタップから直感的です。
-
信頼するだけでなく、確認できるセキュリティ。MiCAR認可を受けたEUの企業であり、Proof of Reservesを自分で確認でき、国際的に認証されたセキュリティ(SOC 2 Type II、ISO 27001:2022)を備えています。
数分で口座を作成し、暗号資産が過去にあった場所ではなく、これから向かう場所に合わせて構築されたプラットフォームで始めましょう。
2026年9月16日のFOMCは、金利を0.25%引き上げ、3.75%~4.00%に統一し、経済予測の要約をハッカー的な見解で更新しました。公式な中央値は、2026年末および2027年にも4.1%に達すると示しており、その後は徐々に緩和され、長期金利は3.2%とされています。インフレは依然として高い水準にあると評価されています。成長と雇用は堅調であるとされています。
この組み合わせは、市場のスローガンよりもサイクルの質問に明確に答えている。委員会は、インフレ目標を守り、やや制約的な設定を試すために引き締めを進めている。2022年のような大規模な利上げの連鎖を予想しているわけではない。9月の行動を含め、2〜3回のクォーター・ポイントの引き上げが、労働市場の過熱やインフレの再上昇がデータに現れない限り、ドットが示す構成である。
暗号資産市場において、関連するインプットは25bpの見出しではなく、経路である。長期にわたって高金利が維持される金利は、レバレッジをかけたリスク資産のハードルを引き上げる。保有資産を公式な中央値、プロットのハーキッシュな尾部、および近々発表されるインフレーションと雇用データにマッピングするトレーダーは、毎回の利上げを新たなサイクルの始まりとみなすトレーダーよりも、より準備が整う。
9月2026年の利上げに、FOMCの全投票者が賛成しましたか?
はい。公式声明は12対0で承認されました。
会議後、どの連邦資金金利範囲が適用されますか?
対象範囲は3.75%から4.00%であり、連邦準備制度理事会の実施通知によると、2026年9月17日から適用されます。
中央のドットプロットは、2026年に何回の追加利上げを示していますか?
2026年末の金利の中位値は4.1%であり、9月以降にさらに25bpの引き上げが行われることを意味します。
FRBは長期金利の見通しを引き上げましたか?
はい。公式の9月予測において、長期的な中央値は3.1%から3.2%に移動しました。
FRBは再びバランスシートを縮小しているのでしょうか?
いいえ、委員会は十分な準備金政策を継続しており、その立場に沿った再投資操作を指示した。
免責事項:本記事は情報提供を目的としたものであり、財務的、法的、または投資アドバイスを構成するものではありません。デジタル資産と取引する前に、必ずご自身で調査を行ってください。
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。