

CoreWeave(CRWV)の株式は過小評価されている可能性:2026年11月の売却はその評価について何を示しているか?
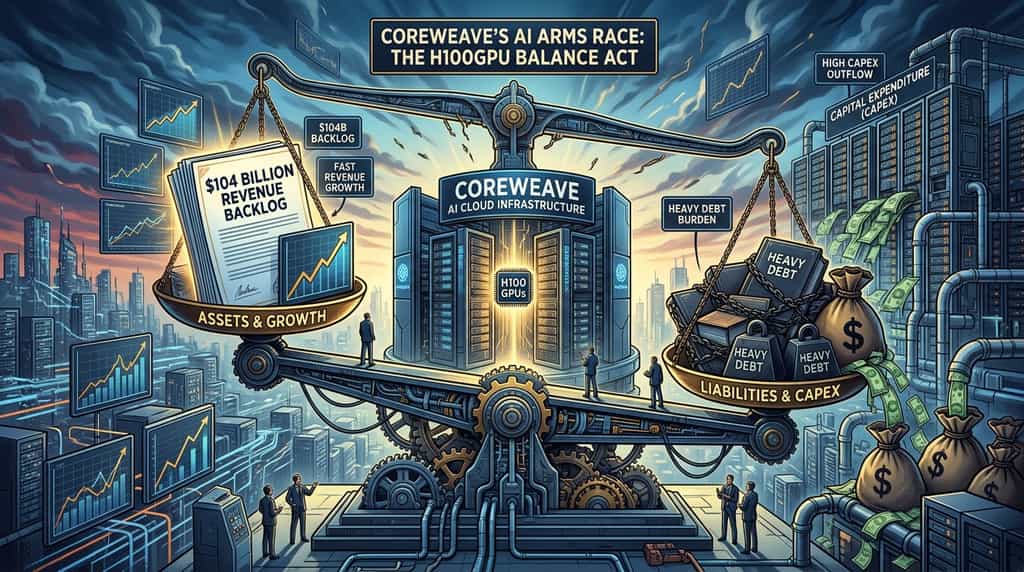
コアウェイブの最近の株価下落は、投資家にとって重要な疑問を提起しています:CRWVの株式は市場の調整により過小評価されたのか、それとも株価の低下は同社の負債、資本支出、長期的な収益性に対する懸念の高まりを反映しているのか?コアウェイブは、コンピューティング能力の需要が急速な収益成長と多大な顧客バックログを支える、急成長中のAIクラウドインフラ市場で事業を展開しています。しかし、大規模なデータセンターの建設と運用には多額の初期投資が必要であり、収益の急成長が必ずしもプラスのフリーキャッシュフローにつながるわけではありません。
したがって、CoreWeaveの評価には、最近の株式パフォーマンスを超えて、収益成長、未実現受注、貸借対照表、資金調達コスト、および拡大するインフラから持続可能なリターンを生み出す能力を検討する必要があります。
単に株価が低いだけでは、CoreWeaveの株式が割安であるとは言えません。同社はAIクラウドサービスに対する強い需要を示していますが、資本集約的な拡大と資金調達要件により、大きなリスクを抱えています。
考慮すべきポイント:
-
収益成長:CoreWeaveは2026年第二四半期の収益を25億7500万ドルと発表し、前年同期比112%増となりました。
-
顧客バックログ:2026年6月30日現在、第3四半期初頭に追加された250億ドル以上の新規顧客約束を除き、報告された収益バックログは約1,040億ドルでした。
-
収益性:同社は2026年第2四半期にGAAPベースで6億2600万ドルの純損失を計上しました。
-
資本支出:CoreWeaveがデータセンターの容量を拡大したため、資本支出は引き続き大きな規模を維持しました。
-
評価に関する質問:核心的な問題は、将来の収益およびキャッシュフローが、契約されたコンピューティング能力を提供するために必要な債務と投資を正当化できるかどうかである。
コアウェイブの株式は11月上旬に大幅な調整を経験しました。11月5日の終値は約43.66ドルで、10月29日の60.74ドルと比較して、その期間で約28%の下落となりました。また、11月4日と11月5日に連続して約10%の日次下落を記録しました。これらの数値は最近の調整の規模を示していますが、その原因を個別に説明するものではありません。
市場の懸念は、3つの分野に分類できます。
まず、投資家たちはAIインフラ拡張の経済性を見直しています。GPUやクラウドコンピューティング容量への需要は引き続き重要な成長ドライバーですが、データセンターには機器、電力、冷却システム、建物、ネットワークインフラへの多額の投資が必要です。投資家たちは、こうした支出がどのくらい速やかに十分なリターンを生み出すことができるかを疑問視するかもしれません。
第二に、CoreWeaveは拡大を支えるために外部資金に大きく依存しています。企業がその全容量が収益を生み出す前にインフラを資金調達する必要がある場合、借入コストや債務義務はより重要になります。
第三に、より広範なAIインフラストラクチャ分野は実行上の制約に直面しています。データセンターの建設、電力の可用性、機器の納品、および顧客の導入スケジュールは、発表された容量がどれだけ速やかに運用可能になるかに影響します。
これらの要因は、CoreWeaveの顧客需要が弱まったことを必ずしも示すものではありません。むしろ、AIコンピューティングに対する需要と、プロバイダーがその供給から最終的に得られる財務的収益との差異を浮き彫りにしています。
CoreWeaveの財務結果は、同社のサービスに対する需要が大幅な収益成長につながったことを示しています。2026年第二四半期には、同社は2025年同四半期の12億1200万ドルから25億7500万ドルの収益を計上しました。2026年前半6か月の収益は46億5300万ドルに達し、2025年同期と比較して約112%増加しました。
この成長は、既存および新規顧客からの需要増加と、CoreWeaveのデータセンター網の拡大を反映しています。同社は、2026年前半の収益増加の約93%が既存顧客基盤の拡大によるものであると報告しています。
AIクラウドインフラプロバイダーにとって、これは重要な指標です。既存の顧客がコンピューティング容量の利用を拡大することは、継続的な需要を示す証拠となり、長期的な商業関係の構築を後押しする可能性があります。
ただし、収益の成長は運営コストと資金調達費用と併せて評価する必要があります。CoreWeaveは第2四半期の運営損失を4900万ドル、純損失を6億2600万ドルと報告しました。純利息費用は6億4000万ドルであり、これは資本集約的なビジネスモデルに伴う財務的負担を示しています。
同社は、調整済みEBITDAを15億1千万ドル、調整済みEBITDA利益率を59%と発表しました。この非GAAP指標は、営業パフォーマンスの別の視点を提供しますが、GAAP純利益やフリーキャッシュフローと同等と扱うべきではありません。これは特定の費用を除外しており、インフラ投資や債務義務の資金調達の必要性を排除するものではありません。
この違いは重要です:CoreWeaveは急速に成長していますが、投資家はその成長が最終的に持続可能な収益とキャッシュ生成を生み出せるかどうかを判断する必要があります。
このビジネスモデルを支える業界状況をより広く見ると、KuCoinブログのAIインフラの需要と供給の制約 に関する分析は、AIコンピューティング能力を拡大するために必要な物理的リソースについて追加の背景を提供します。
債務と資本支出は、CoreWeaveの投資案件の中心です。同社の事業は初期段階で多額の投資を必要とし、収益はインフラの導入とサービスの提供に伴って発生します。これにより、資金調達の課題が生じます。つまり、新規容量がすべて収益に貢献する前に、資金を確保する必要がある可能性があります。
CoreWeaveの2026年第二四半期Form 10-Qには、複数の重要な貸借対照表およびキャッシュフローの数値が記載されています。
| 財務指標 | 報告された数値 | 期間 |
| 総債務 | 約356億ドル | 2026年6月30日 |
| 現金および現金同等物 | 約55億ドル | 2026年6月30日 |
| 報告された流動性合計 | 約156億ドル | 2026年6月30日 |
| 資本支出 | 約94億ドル | 2026年第二四半期 |
| 投資活動による純現金の使用 | 約149億ドル | 2026年前半 |
| 財務活動による純現金の供給 | 約140億ドル | 2026年前半 |
特に注目すべき点は、報告された総流動性156億ドルには、既存のクレジットファシリティに基づく約100億ドルの利用可能額が含まれていることです。これは、同社の銀行口座に保有されている現金と解釈すべきではありません。実際の現金および現金同等物は約55億ドルでした。
同社の負債ポジションは、利子費用を重要な評価要素としています。2026年第2四半期には、純利子費用が6億4千万ドルに達し、報告された営業損失を上回りました。借り入れコストが高止まりするか、追加の資金調達が必要な場合、利子支払いは引き続き収益に重荷となる可能性があります。
資本支出は別の課題を生み出します。データセンターおよびコンピューティング機器への支出は将来的な収益を支える可能性がありますが、同時に営業キャッシュフローで回収しなければならない資本の数量を増加させます。インフラの導入が遅れたり、利用率が予想より低かったり、顧客需要が変化したりすると、その投資の回収に要する時間が長くなる可能性があります。
したがって、CoreWeaveの拡大は成長の原動力であると同時に財務的リスクの源でもある。投資家は、同社がどれだけのインフラを構築できるかだけでなく、そのインフラがどれだけ効率的に収益とキャッシュフローを生み出せるかも評価する必要がある。
これらの数値の基礎となる財務開示は、同社の2026年第二四半期決算発表および2026年第二四半期Form 10-Q提出書に記載されています。
意味のある評価には、CoreWeaveの市場価値をその成長見込み、資本要件、およびキャッシュ生成能力と比較することが必要です。より包括的な視点を得るために、いくつかの指標が役立ちます。
-
企業価値対売上高
企業価値対売上高比率は、企業の企業価値と売上高を比較します。継続的な利益を上げていない急成長中の企業を評価する際に役立つ場合があります。
CoreWeaveの場合、投資家は成長率、マージン、レバレッジ、およびビジネスモデルの違いを考慮しながら、その評価を他のクラウドインフラおよびテクノロジー企業と比較する必要があります。
類似企業と比較して比率が低いからといって、必ずしも安値であることを意味しません。これは、より高い資金調達リスクや低い期待収益率を反映している可能性もあります。
-
企業価値に対する収益の未実現額
CoreWeaveの大量の未完了注文は、将来の契約済み需要の指標となります。企業価値と未完了注文を比較することで、投資家は市場が公表された将来の約束に対してどの程度の金額を支払っているかを理解しやすくなります。
ただし、この比較には限界があります。バックログは認識済み収益と同じではなく、サービス提供にかかる全コストを考慮していません。したがって、バックログに基づく評価は、期待されるマージン、納品スケジュール、および資本要件と併せて検討すべきです。
-
フリーキャッシュフローと資本効率
フリーキャッシュフローは、大規模なインフラ投資を必要とする企業にとって特に重要です。投資家は、営業キャッシュフローが資本支出を支え、外部資金調達への依存を減らすのに十分な速さで成長しているかを監視できます。
インフラへの追加の1ドル投資が十分な増分収益および営業キャッシュフローを生み出しているかどうかは、有用な問いです。資本効率の向上は、企業の長期的な財務状況を強化する可能性がありますが、継続的に高い投資要件が残る場合、収益成長の価値を制限する可能性があります。
-
債務と利子カバレッジ
投資家は、総債務、利子費用、債務の満期日、および企業が資金調達義務を果たす能力を監視すべきです。運営利益の増加分のより大きな割合が資金調達コストに吸収される場合、収益成長は株主にとってそれほど価値が低くなります。
CoreWeaveはまだGAAPベースの純損失を報告しているため、安定した利益を継続的に上げている成熟した企業と比較して、伝統的な株価収益率分析はそれほど有効ではありません。
CoreWeaveの2026年11月の株価下落は、その評価額を投資家にとって重要な課題としています。しかし、市場価格が低下したからといって、必ずしもその株式が割安であることを意味しません。同社は大幅な収益成長と大量の受注バックログを示しており、これは特殊なAIクラウドインフラへの需要を反映しています。これらは、コンピューティング能力が戦略的に重要な市場において、意味のある強みです。
同時に、CoreWeaveの財務状況には多額の負債、高い資本支出、大きな利子費用、そして継続的なGAAP純損失が含まれています。これらの要因により、収益成長と同じくらいキャッシュフローの生成と資本効率が重要です。
重要な評価の問いは、CoreWeaveが契約済みの需要を、そのインフラ投資および資金調達コストを正当化するレベルで持続可能な営業利益およびフリーキャッシュフローに変換できるかどうかです。今後の四半期業績、バックログの変換、債務管理、資本支出の傾向は、最近の株価下落単体よりもはるかに有用な証拠を提供します。
その理由から、11月の売却は、CRWV株が内在価値よりも安値で取引されているという単独の証拠と見なすのではなく、同社のリスク・成長プロファイルを見直す理由と捉えるべきです。
-
CoreWeaveは何をしていますか?
CoreWeaveは、AIワークロード向けのコンピューティングリソースに特化したクラウドインフラプロバイダーです。同社のサービスには、AIモデルのトレーニング、推論、その他の高性能コンピューティングタスクに使用されるGPUベースのコンピューティング容量と支援インフラへのアクセスが含まれます。
-
2026年11月にCoreWeaveの株価が下落した理由は?
この下落は、AIインフラの評価、資本支出、債務、資金調達コスト、およびデータセンター容量拡大に伴う実行リスクに対する注目高まりと一致しています。これらの要因は、AIコンピューティング需要が強力なままでも、投資家の期待に影響を与える可能性があります。
-
CoreWeaveは利益を上げていますか?
CoreWeaveは2026年第二四半期にGAAPベースの純損失として6億2600万ドルを報告しました。また、調整済みEBITDAは15億1000万ドルと報告しましたが、この非GAAP指標は純利益やフリーキャッシュフローと同等ではありません。
-
CoreWeaveの収益バックログはどのくらい大きいですか?
CoreWeaveは2026年6月30日時点で約1,040億ドルの受注残高を報告しました。この数値には、Q3初期に追加された250億ドル以上の新規顧客契約額は含まれていません。受注残高は、契約条件、サービス提供、および容量の可用性に左右されます。
-
コアウェイブの次期決算報告で投資家が注目すべき点は?
投資家は、収益成長、未実行契約の実現、営業マージン、資本支出、営業キャッシュフロー、負債水準、利子費用に注目する可能性があります。これらの指標は、企業の事業拡大がより強固な財務パフォーマンスに結びついているかどうかを示すのに役立ちます。
免責事項
免責事項: このページは、お客様の便宜のためにAI技術を使用して翻訳されています。最も正確な情報については、元の英語版を参照してください。