






Thị trường tiền điện tử đã phục hồi rõ rệt trong vài tuần gần đây. Tuy nhiên, tính đến thời điểm hiện tại trong năm, bức tranh vẫn còn khá chọn lọc. Bitcoin vẫn đang giao dịch thấp hơn khoảng 9%, trong khi Ethereum vẫn chịu áp lực lớn hơn với mức giảm khoảng 24%. Sự phục hồi cho thấy sự ổn định trong sở thích rủi ro, nhưng chưa phải là một xu hướng tăng giá rộng khắp.
Đây là sự khác biệt quan trọng so với giai đoạn thị trường trước đó. Vốn không còn chảy đều trở lại toàn bộ ngành công nghiệp tiền mã hóa. Thay vào đó, nó đang tập trung vào các phân khúc có thanh khoản cao nhất, dễ tiếp cận nhất với các tổ chức và được xác lập rõ ràng nhất về mặt quy định. Bitcoin phù hợp với các tiêu chí này rõ ràng hơn bất kỳ tài sản nào khác. Trong khi đó, thị trường rộng hơn vẫn còn phân mảnh và phải đồng thời hấp thụ tâm lý ưa rủi ro yếu hơn, một số lượng ngày càng tăng các token có thể giao dịch, và thanh khoản phân bố không đồng đều.
Do đó, một cấu trúc thị trường hai cấp đang hình thành: Bitcoin ngày càng được tích lũy thông qua các quỹ ETF và quỹ doanh nghiệp, trong khi các altcoin vẫn chưa trải qua chu kỳ luân chuyển truyền thống. Sự phục hồi gần đây do đó che giấu sự phân kỳ về cấu trúc giữa Bitcoin – tài sản cốt lõi của tổ chức – và thị trường altcoin ngày càng bị chi phối bởi việc lựa chọn từng token cá nhân.
Bitcoin: Tích lũy gặp nguồn cung mới hạn chế
Điều này trở nên đặc biệt rõ ràng khi xem xét cung và cầu. Kể từ khi các quỹ ETF spot tại Mỹ được phê duyệt, bitcoin đã có thêm một nguồn cầu cấu trúc mới. Bên cạnh dòng tiền vào ETF, các công ty niêm yết công khai cũng đã trở thành những người mua bổ sung, nổi bật nhất là Strategy/MicroStrategy. Nhu cầu này đang gặp một cơ sở cung đang tiếp tục tăng trưởng với tốc độ hạn chế.
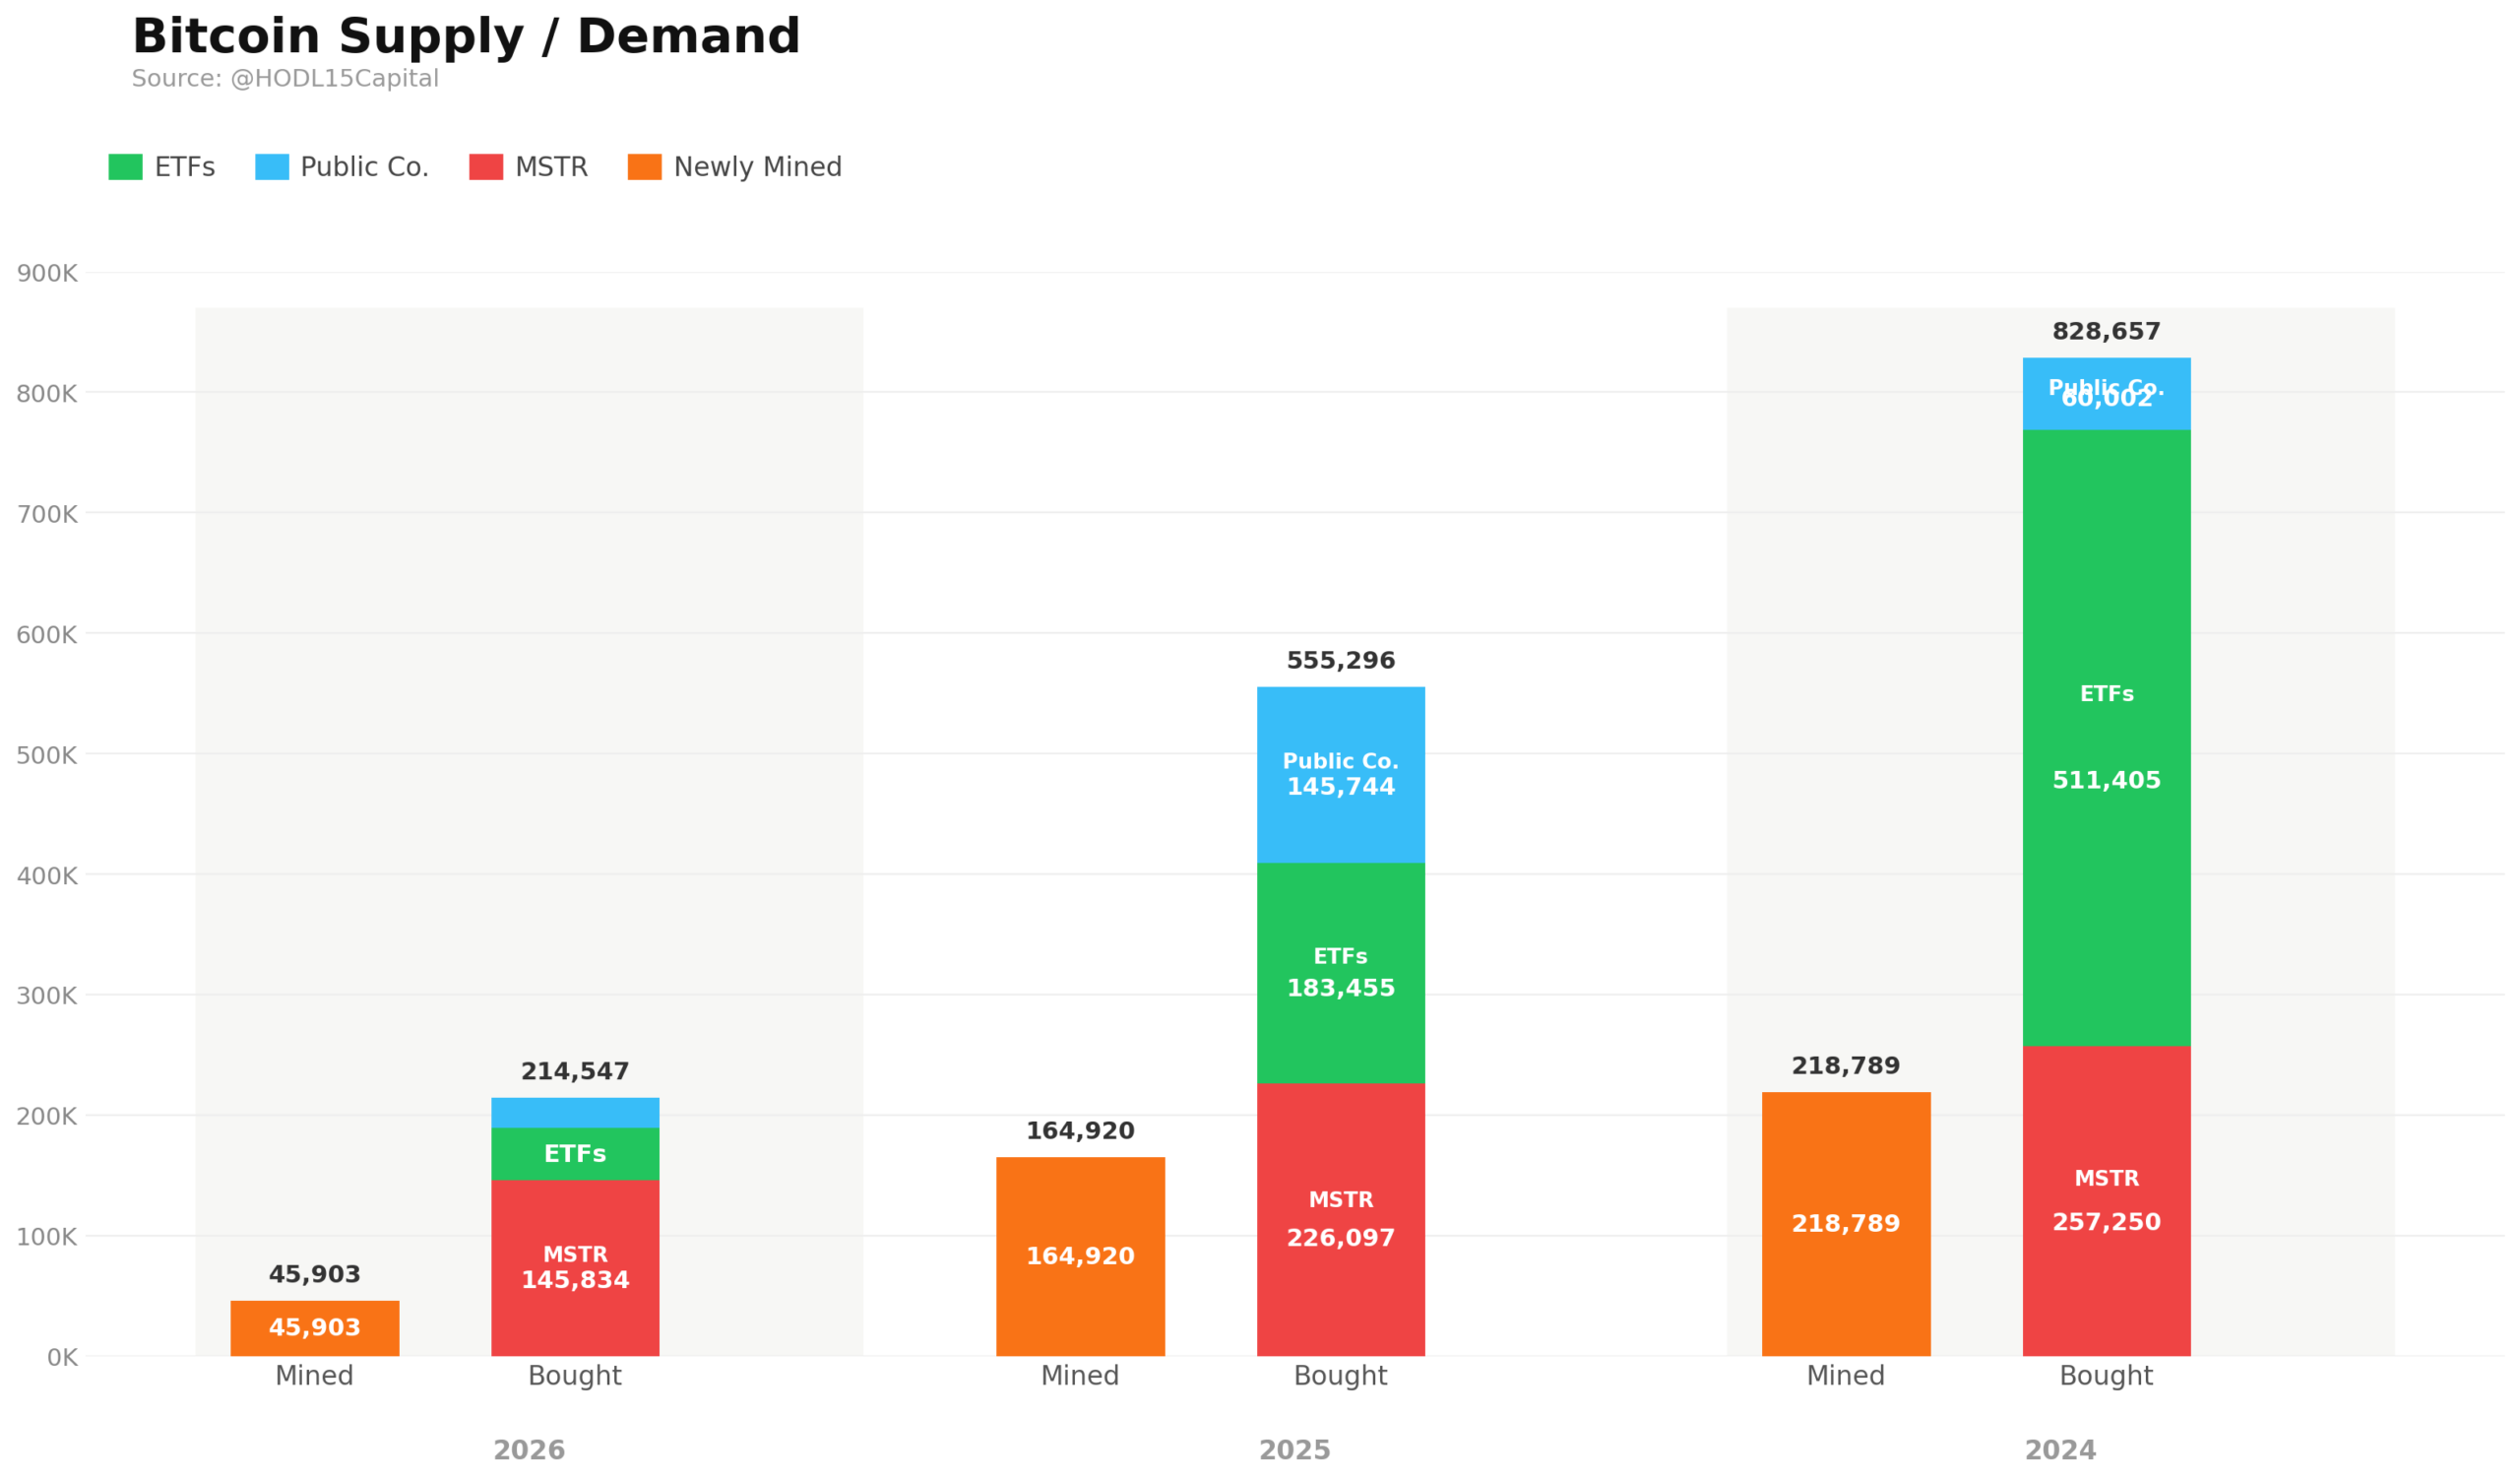
Biểu đồ minh họa rõ ràng động lực này: trong ba năm qua, nhu cầu từ các quỹ ETF, Strategy/MicroStrategy và các công ty niêm yết khác đã vượt xa nguồn cung bitcoin mới được khai thác. Đặc biệt kể từ năm 2024, ngày càng rõ ràng rằng bitcoin không chỉ đang được giao dịch mang tính đầu cơ, mà còn đang được hấp thụ một cách có cấu trúc. Việc phát hành bitcoin từ khai thác liên tục không còn đủ để đáp ứng đầy đủ nhu cầu này.
Các con số này không nên được hiểu là tín hiệu giá ngắn hạn. Tuy nhiên, chúng giúp giải thích lý do tại sao bitcoin lại có hành vi khác biệt so với phần còn lại của ngành trong môi trường thị trường hiện tại. Điều quan trọng không chỉ là tổng nguồn cung đang lưu hành, mà còn là số tiền bitcoin thanh khoản thực sự có sẵn trên thị trường. Khi các quỹ ETF và quỹ doanh nghiệp tiếp tục tích lũy bitcoin, nhu cầu tăng thêm ngày càng phải được đáp ứng bởi những người nắm giữ hiện tại. Nếu ý định bán hàng vẫn hạn chế, thanh khoản thị trường có thể thu hẹp nhanh chóng.
Do đó, nhu cầu về quỹ ETF bitcoin đang trở thành động lực ngày càng quan trọng trong việc hình thành giá. Phân tích kỹ thuật truyền thống vẫn còn phù hợp với các biến động ngắn hạn, nhưng các động lực trung hạn ngày càng bị định hình bởi dòng vốn. Bitcoin không chỉ đang được giao dịch, mà còn đang được tích lũy về mặt cấu trúc. Đây là điều phân biệt giai đoạn hiện tại với một cú hích thị trường thuần túy mang tính đầu cơ.
Altcoin: Không có sự luân chuyển cổ điển, nhưng sự phân mảnh ngày càng gia tăng
Sự tương phản với thị trường altcoin vẫn rõ rệt. Trong các chu kỳ trước, những đợt di chuyển mạnh của bitcoin thường đi kèm với sự chuyển dịch sang ethereum, các altcoin lớn hơn, và cuối cùng là các token nhỏ hơn dọc theo đường cong vốn hóa thị trường. Cho đến nay, động lực này mới chỉ xuất hiện ở mức độ hạn chế. Bitcoin vẫn là động lực chính của thị trường, nhưng sức mạnh tương đối của nó không còn tự động chuyển hóa thành lợi nhuận rộng khắp trong toàn ngành.
Hiệu suất từ đầu năm cho thấy rõ sự phân mảnh này. Ethereum (-24%) tiếp tục tụt hậu đáng kể so với bitcoin, trong khi Solana (-27%), XRP (-22%) và Cardano (-20%) cũng đều kém hiệu quả. Đồng thời, một số ngoại lệ đã đạt được lợi nhuận dương: TRON (+25%) và Hyperliquid (+54%) đều vượt trội, trong khi Canton Network (+7%) chỉ ghi nhận mức tăng vừa phải tính từ đầu năm, dù từng trải qua đà tăng mạnh hơn vào một số thời điểm trong năm. Những sự khác biệt này cho thấy vốn vẫn đang tìm kiếm cơ hội trong phân khúc altcoin, nhưng với sự lựa chọn kỹ lưỡng xa hơn so với các giai đoạn thị trường trước đây.

Những ngoại lệ này đặc biệt quan trọng để hiểu cấu trúc thị trường hiện tại. Chúng không chỉ ra một mùa altcoin cổ điển, mà thay vào đó là một thị trường trong đó các token riêng lẻ nổi bật nhờ các câu chuyện cụ thể, xu hướng sử dụng hoặc điều kiện thanh khoản. Ví dụ, Hyperliquid tiếp tục hưởng lợi từ vị thế mạnh mẽ của mình trong giao dịch phái sinh trên chuỗi, trong khi TRON được hỗ trợ bởi hoạt động stablecoin ổn định. Canton Network, đồng thời, có mối liên hệ chặt chẽ hơn với cơ sở hạ tầng tổ chức và các câu chuyện về token hóa. Mặc dù có những người chiến thắng cô lập này, độ rộng thị trường tổng thể vẫn yếu.
Ethereum đặc biệt làm nổi bật mức độ thách thức mà môi trường trở nên đối với thị trường altcoin nói chung. Dù đóng vai trò là nền tảng hợp đồng thông minh hàng đầu, ETH vẫn tiếp tục tụt hậu đáng kể so với Bitcoin tính từ đầu năm đến nay. Điều này ít là kết quả của một yếu tố tiêu cực duy nhất mà phản ánh sự thay đổi trong phân bổ vốn trong ngành: thanh khoản không còn tự động di chuyển dọc theo đường cong vốn hóa thị trường, mà thay vào đó tiếp tục tập trung vào các tài sản lớn nhất và dễ tiếp cận nhất trong thời gian dài hơn.
Đối với các altcoin, điều này tạo ra ngưỡng lựa chọn cao hơn nhiều. Các token riêng lẻ vẫn có thể vượt trội mạnh mẽ, nhưng ngày càng đòi hỏi các yếu tố thúc đẩy riêng, dù là thông qua tăng trưởng sử dụng, tạo phí, thanh khoản ổn định hoặc một câu chuyện hấp dẫn. Đồng thời, số lượng token có thể giao dịch ngày càng tăng đang làm gia tăng cạnh tranh cho vốn. Kết quả là, thị trường vẫn đáng để đầu tư, nhưng ít được hỗ trợ rộng rãi hơn so với các chu kỳ trước.
Nhu cầu BTC từ tổ chức so với lượng token tràn ngập
Giai đoạn thị trường hiện tại do đó không thể được giải thích chỉ bởi đà phục hồi gần đây. Điều quan trọng là cấu trúc phía dưới nó. Bitcoin tiếp tục hưởng lợi từ dòng tiền vào ETF, các khoản mua kho bạc doanh nghiệp và tốc độ phát hành nguồn cung mới hạn chế. Trong khi đó, thị trường tiền điện tử rộng hơn vẫn phụ thuộc rất nhiều vào tâm lý chấp nhận rủi ro, việc phát hành token liên tục và các yếu tố kích hoạt cụ thể của từng dự án.
Nhu cầu về quỹ ETF bitcoin do đó đã trở thành một lực lượng ổn định quan trọng trong thị trường. Nó tạo ra dòng vốn đầu tư lặp lại vào một tài sản có cấu trúc nguồn cung được giới hạn rõ ràng. Đồng thời, thị trường altcoin phải hấp thụ một vũ trụ các token có thể giao dịch không ngừng mở rộng. Sự kết hợp này giúp giải thích tại sao bitcoin vẫn được hỗ trợ về mặt cấu trúc, trong khi nhiều altcoin vẫn tiếp tục tụt hậu dù thị trường chung đã phục hồi.
Do đó, thị trường tiền điện tử năm 2026 tiếp tục ngày càng chia rẽ. Bitcoin hưởng lợi từ nhu cầu cấu trúc và nguồn cung hạn chế, trong khi các altcoin vẫn còn phân tán mặc dù có một số đồng nổi bật vượt trội. Nếu vốn không bắt đầu chuyển dịch một cách bền vững hơn từ Bitcoin sang thị trường rộng hơn, sự khác biệt giữa hiệu suất của Bitcoin tích lũy và hiệu suất phân tán của các altcoin có khả năng sẽ tiếp tục.
Sự phục hồi gần đây do đó là tích cực, nhưng chưa phải là bằng chứng của một thị trường tăng giá rộng khắp mới. Câu hỏi then chốt hiện nay không còn đơn giản là liệu thị trường có đang tăng cao hơn hay không, mà là vốn đang chảy vào đâu. Hiện tại, câu trả lời vẫn tiếp tục chỉ rõ về bitcoin.