

Lợi suất trái phiếu kho bạc 30 năm đạt 5,33%, mức cao nhất kể từ năm 2007: Ý nghĩa của điều này đối với cổ phiếu, bitcoin và vàng
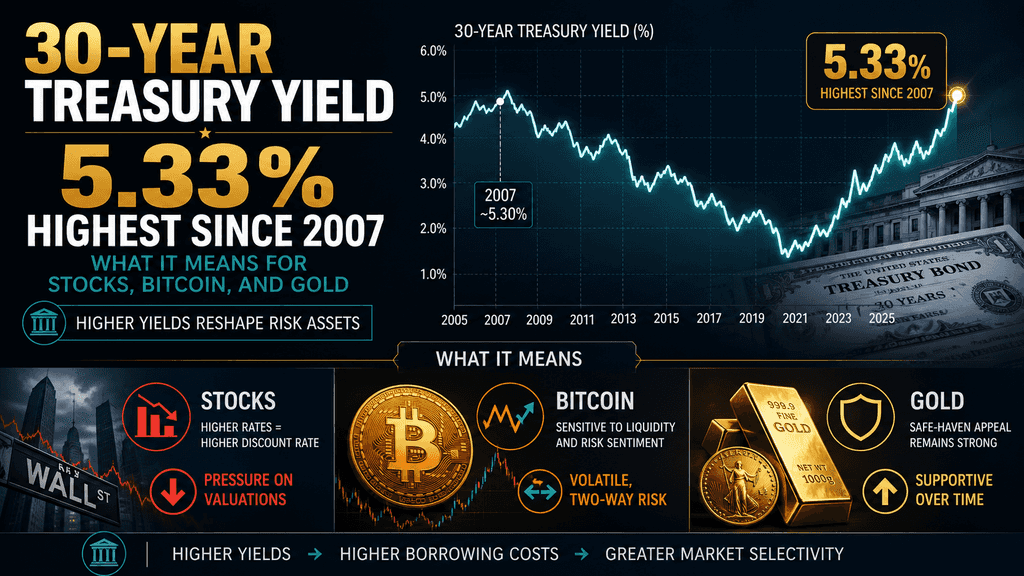
Lợi suất kho bạc đạt mức cao nhất trong 19 năm do chi phí nợ tăng khiến cổ phiếu và bitcoin chịu áp lực
Lãi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đã tăng mạnh, đạt mức ấn tượng 5,33% vào ngày 18 tháng 8 năm 2026. Sự gia tăng đáng chú ý này đánh dấu mức cao nhất kể từ tháng 6 năm 2007, theo dữ liệu mới nhất. Sự tăng vọt này cho thấy nhu cầu ngày càng tăng từ các nhà đầu tư về mức bồi thường cao hơn, do lạm phát dai dẳng vẫn ở mức cao, phát hành nợ chính phủ lớn và sự cạnh tranh gia tăng từ vay nợ doanh nghiệp, đặc biệt liên quan đến nhu cầu cơ sở hạ tầng đang bùng nổ của trí tuệ nhân tạo. Các rủi ro địa chính trị xuất phát từ xung đột đang diễn ra giữa Mỹ và Iran cũng góp phần vào tình hình này, khi những căng thẳng này duy trì giá dầu ở mức cao, liên tục trên 90 USD một thùng. Diễn biến lãi suất này đã kéo theo làn sóng bán trái phiếu toàn cầu, với lãi suất tại các nền kinh tế lớn khác, bao gồm Nhật Bản, Đức và Pháp, cũng đạt mức cao nhất trong nhiều năm, cho thấy xu hướng rộng khắp trên thị trường trái phiếu.
Dữ liệu kinh tế gần đây từ Hoa Kỳ đã yếu hơn dự kiến, điều này đã làm giảm kỳ vọng ngắn hạn về khả năng tăng lãi suất của Cục Dự trữ Liên bang. Tuy nhiên, bất chấp dữ liệu yếu này, lợi suất dài hạn vẫn tiếp tục tăng. Xu hướng này cho thấy các nhà đầu tư ngày càng tập trung vào các mối quan tâm tài khóa cấu trúc và phí kỳ hạn, những yếu tố đang ảnh hưởng đến kỳ vọng của họ về lãi suất tương lai. Lợi suất dài hạn ở mức cao có những hệ quả đáng kể đối với nền kinh tế. Chúng làm tăng chi phí cơ hội liên quan đến việc nắm giữ các tài sản không sinh lời, như tiền mặt hoặc một số hàng hóa, đồng thời làm tăng chi phí vay mượn trên nhiều lĩnh vực của nền kinh tế. Động lực này tạo ra áp lực ngắn hạn lên định giá cổ phiếu và bitcoin, khi các nhà đầu tư đánh giá lại sự sẵn sàng chấp nhận rủi ro của mình trong bối cảnh lợi suất tăng. Đồng thời, tác động đến vàng là hỗn hợp, khi các nhà đầu tư cân nhắc lợi ích của vàng như một công cụ phòng ngừa lạm phát trước bối cảnh lãi suất thực cao hơn, có thể làm giảm sức hấp dẫn của vàng như một tài sản an toàn.
Sự căng thẳng địa chính trị và giá dầu thúc đẩy đợt tăng lợi suất mới nhất
Các cuộc đàm phán nhằm chấm dứt xung đột Mỹ-Iran bị đình trệ và việc kết thúc thỏa thuận ngừng bắn tạm thời đã đẩy giá dầu tăng cao, với dầu Brent giao dịch trên mức 91 USD/thùng. Thị trường đánh giá sự thiếu tiến triển và các tuyên bố từ các quan chức Iran về việc chuyển sang tư thế phản công mạnh mẽ hơn như một yếu tố làm gia tăng nguy cơ gián đoạn nguồn cung thêm nữa qua eo biển Hormuz. Chi phí năng lượng cao hơn trực tiếp góp phần làm tăng lạm phát tổng thể và làm gia tăng khả năng xuất hiện áp lực giá thứ cấp rộng hơn nếu các doanh nghiệp chuyển chi phí đầu vào cao hơn sang giá bán. Các nhà đầu tư trái phiếu phản ứng bằng cách yêu cầu lợi suất cao hơn trên các trái phiếu kho bạc kỳ hạn dài để bảo vệ lợi tức thực tế trong tầm nhìn nhiều thập kỷ. Reuters báo cáo rằng lợi suất trái phiếu 30 năm chạm mức 5,327% và sau đó tăng lên gần mức 5,33%, trong khi lợi suất trái phiếu 10 năm vượt trên 4,73%. Diễn biến này xảy ra ngay cả khi các nhà giao dịch giảm bớt khả năng Fed tăng lãi suất ngay lập tức sau các số liệu việc làm, lạm phát và doanh số bán lẻ yếu hơn.
Sự kết hợp giữa rủi ro địa chính trị và kỳ vọng lạm phát do năng lượng đã trở thành động lực chính trong ngắn hạn đối với phần dài hạn của đường cong. Các động lực tài khóa đã khuếch đại xu hướng này. Các thâm hụt liên bang lớn và liên tục gần 2 nghìn tỷ USD mỗi năm, cùng với nhu cầu tài trợ cho các chi phí quân sự liên tục, đã làm tăng nguồn cung trái phiếu dài hạn trong khi các nhà đầu tư nước ngoài truyền thống đã giảm nắm giữ. Dữ liệu cho thấy các chủ sở hữu lớn, bao gồm Vương quốc Anh, Trung Quốc và Nhật Bản, đã cắt giảm vị thế trái phiếu kho bạc trong những tháng gần đây. Kết quả là phí kỳ hạn tăng cao hơn, do nhà đầu tư yêu cầu bồi thường bổ sung cho rủi ro kỳ hạn, sự không chắc chắn về lạm phát và các yếu tố chính trị. Dữ liệu kinh tế yếu mềm, vốn thường đẩy lợi suất xuống thấp, đã bị che lấp bởi các áp lực cấu trúc này, dẫn đến việc đường cong lợi suất dốc lên hơn, với các kỳ hạn dài tăng nhiều hơn so với các kỳ hạn ngắn.
Phát hành nợ chính phủ lớn và phí kỳ hạn tăng
Nợ công của Hoa Kỳ đang tiến gần tới 40 nghìn tỷ USD và chi phí lãi suất vượt quá 1 nghìn tỷ USD mỗi năm đã buộc Bộ Tài chính phải phát hành khối lượng lớn trái phiếu dài hạn. Một đợt đấu thầu 30 năm gần đây đã được thực hiện với lợi suất trên 5,2%, mức cao nhất trong nhiều năm qua, theo các báo cáo thị trường. Các nhà đầu tư đã hấp thụ nguồn cung nhưng chỉ ở mức lợi suất cao hơn, phản ánh nhu cầu giảm so với khối lượng trái phiếu được chào bán. Các chuyên gia chiến lược của Barclays đã chỉ ra triển vọng thâm hụt ngân sách là một trong ba yếu tố chính hỗ trợ lợi suất dài hạn cao hơn, bên cạnh việc phát hành của doanh nghiệp và sự thay đổi trong cơ sở nhà đầu tư. Cục Dự trữ Liên bang Mỹ không còn là người mua ròng lớn dưới chính sách thắt chặt định lượng, làm tăng thêm gánh nặng cho các nhà đầu tư tư nhân. Kết quả là, phí kỳ hạn — lợi suất bổ sung mà các nhà đầu tư yêu cầu để nắm giữ trái phiếu có kỳ hạn dài hơn thay vì lăn vòng trái phiếu ngắn hạn — đã tăng lên.
Môi trường này khác với các giai đoạn trước khi lãi suất ngắn hạn tăng chủ yếu do chính sách của Cục Dự trữ Liên bang. Dữ liệu hoạt động yếu đã hạn chế áp lực tăng lên phần đầu của đường cong, trong khi phần dài vẫn tiếp tục được định giá lại ở mức cao hơn. Sự phân kỳ này tạo ra một đường cong dốc hơn, cho thấy mối quan tâm của thị trường về tính bền vững của các lộ trình tài khóa hơn là sức mạnh tăng trưởng ngay lập tức. Các chuyên gia phân tích lưu ý rằng, nếu không có sự giảm đáng kể thâm hụt, giảm phát hành doanh nghiệp, hoặc thay đổi chiến lược phát hành trái phiếu kho bạc hướng tới các kỳ hạn ngắn hơn, áp lực lên lãi suất dài hạn có khả năng sẽ tiếp tục. Chi phí vay vốn chính phủ cao hơn cũng làm tăng gánh nặng chi phí lãi vay dài hạn, tạo ra vòng lặp phản hồi có thể làm tăng thêm phí kỳ hạn cần thiết.
Phát hành trái phiếu doanh nghiệp do AI dẫn dắt cạnh tranh vốn
Các công ty công nghệ xây dựng hạ tầng trí tuệ nhân tạo đã phát hành lượng lớn trái phiếu doanh nghiệp kỳ hạn dài, cạnh tranh trực tiếp với trái phiếu kho bạc để thu hút vốn đầu tư. Goldman Sachs dự báo lượng phát hành của các hyperscaler sẽ đạt hàng trăm tỷ đô la trong những năm tới nhằm tài trợ cho chi tiêu vốn về trung tâm dữ liệu và các chi phí liên quan. Những trái phiếu này thường mang lại lợi suất cao hơn trái phiếu kho bạc, thu hút nguồn vốn có thể đã được dùng để mua giấy tờ nợ chính phủ. Sự gia tăng đồng thời về nguồn cung cả trái phiếu chủ quyền và trái phiếu doanh nghiệp chất lượng cao đã buộc lợi suất ở phần dài của đường cong tăng cao. Các báo cáo cho thấy tổng lượng phát hành trái phiếu cấp độ đầu tư đang trên đà đạt mức kỷ lục, làm gia tăng sự cạnh tranh.
Hiệu ứng này đặc biệt rõ ràng ở các phân khúc 20 và 30 năm, nơi cả chính phủ và doanh nghiệp đều ưu tiên khóa nguồn vốn dài hạn. Các nhà đầu tư hiện có thể nhận được lợi suất tiền mặt hấp dẫn từ các nhà phát hành công nghệ có xếp hạng cao, làm giảm mức độ hấp dẫn tương đối của các trái phiếu kho bạc có lợi suất thấp hơn. Động lực này đã góp phần vào đà tăng bền vững của lợi suất 30 năm vượt quá 5% trong những khoảng thời gian dài hơn so với bất kỳ giai đoạn nào kể từ trước cuộc khủng hoảng tài chính toàn cầu. Các bên tham gia thị trường mô tả sự kết hợp giữa nguồn cung tài khóa và nguồn cung doanh nghiệp liên quan đến AI là một đặc điểm cấu trúc, chứ không phải tạm thời, cho thấy mức lãi suất dài hạn cao có thể tiếp tục là đặc điểm của bối cảnh đầu tư, ngay cả khi tăng trưởng ngắn hạn có dấu hiệu chậm lại.
Cổ phiếu đối mặt với áp lực định giá do tỷ lệ chiết khấu cao hơn
Lợi suất dài hạn tăng làm tăng tỷ lệ chiết khấu áp dụng cho dòng tiền doanh nghiệp trong tương lai, gây áp lực giảm lên định giá cổ phiếu, đặc biệt đối với các cổ phiếu tăng trưởng và công nghệ có lợi nhuận xa vời. Vào những ngày xung quanh đỉnh 5,33%, các chỉ số lớn của Mỹ giảm, với S&P 500 giảm khoảng 0,5% trong một phiên giao dịch và các cổ phiếu công nghệ thể hiện mức độ nhạy cảm cao hơn. Lãi suất không rủi ro cao hơn làm cho lợi suất đảm bảo từ trái phiếu chính phủ trở nên cạnh tranh hơn với phần bù rủi ro cổ phiếu, thúc đẩy một số điều chỉnh lại danh mục đầu tư. Các chuyên gia phân tích lưu ý rằng, mặc dù cổ phiếu trước đây đã chịu được lợi suất 5% khi tăng trưởng lợi nhuận mạnh mẽ, nhưng một đợt tăng nhanh thêm nữa có thể thử thách định giá một cách nghiêm trọng hơn.
Tác động không đồng đều giữa các ngành. Các công ty có mức nợ cao đối mặt với chi phí tái cấp vốn tăng cao, trong khi những công ty có bảng cân đối kế toán vững mạnh và khả năng định giá có thể chịu đựng tốt hơn trong môi trường này. Dữ liệu kinh tế yếu đã hạn chế những lo ngại về suy thoái, giúp thị trường cổ phiếu tránh được những đợt giảm sâu hơn. Tuy nhiên, các chuyên gia chiến lược cảnh báo rằng thị trường cổ phiếu có thể chưa chuẩn bị đầy đủ cho một đợt tăng nhanh hơn nữa của lợi suất trái phiếu 30 năm hướng tới 6%. Các phiên gần đây đã ghi nhận áp lực lên các hợp đồng giao sau và chỉ số tiền mặt khi lợi suất trái phiếu vẫn ở mức cao và giá dầu làm gia tăng lo ngại về lạm phát. Tổng thể độ rộng thị trường và các chỉ số biến động đã phản ánh sự không chắc chắn ngày càng tăng xung quanh chi phí vốn.
Cổ phiếu công nghệ và tăng trưởng cho thấy mức độ nhạy cảm cao hơn
Các cổ phiếu công nghệ, thường được định giá dựa trên kỳ vọng dòng tiền dài hạn, đã thể hiện mức độ nhạy cảm đặc biệt trước sự gia tăng lợi suất dài hạn. Nasdaq Composite đã ghi nhận mức giảm phần trăm mạnh hơn so với các chỉ số rộng hơn trong các phiên trùng với đợt tăng lợi suất. Các mức chiết khấu cao hơn làm giảm giá trị hiện tại của lợi nhuận tương lai được dự kiến tập trung ở xa hơn trong tương lai, một đặc điểm chung của nhiều công ty liên quan đến AI và phần mềm. Đồng thời, chính những công ty này đang phát hành nợ để tài trợ cho sự mở rộng, tạo ra tác động kép là chi phí huy động vốn cao hơn và nguồn cung cạnh tranh trên thị trường trái phiếu.
Mặc dù chịu áp lực, đà tăng lợi nhuận ở một số phân khúc của ngành công nghệ đã phần nào bù đắp lại. Một số chuyên gia chiến lược cho rằng tăng trưởng lợi nhuận mạnh có thể hỗ trợ định giá, ngay cả khi lợi suất cao, miễn là tốc độ tăng trưởng vượt quá mức gia tăng tỷ lệ chiết khấu. Các nhà quản lý danh mục đầu tư đã chỉ ra lượng tiền mặt lớn trong các quỹ thị trường tiền tệ như một nguồn hỗ trợ tiềm năng nếu sự ưa thích rủi ro quay trở lại. Tuy nhiên, phản ứng ngay lập tức của thị trường là thận trọng, với các cổ phiếu công nghệ dẫn đầu đà giảm khi lợi suất dài hạn tăng cao. Mối quan hệ tương tác giữa nhu cầu đầu tư vào AI, phát hành nợ doanh nghiệp và định giá cổ phiếu vẫn là chủ đề trung tâm đối với các nhà đầu tư khi đánh giá triển vọng của ngành trong bối cảnh lợi suất mới.
Bitcoin đối mặt với một chi phí cơ hội mà nó hiếm khi từng gặp
Bitcoin, không sinh lợi nhuận, đối mặt với chi phí cơ hội cao hơn khi lợi suất trái phiếu kho bạc dài hạn vượt quá 5%. Trong 12 tháng qua, Bitcoin đã giảm mạnh trong khi vàng tăng giá, làm nổi bật sự khác biệt trong hiệu suất giữa hai tài sản không sinh lợi. Với lợi suất 30 năm ở mức cao nhất trong nhiều thập kỷ, nhà đầu tư có thể đạt được lợi tức thực tế từ trái phiếu chính phủ sau khi điều chỉnh lạm phát, làm giảm tính hấp dẫn tương đối của các tài sản chỉ dựa vào tăng giá. CoinDesk và các báo cáo thị trường khác đã lưu ý rằng lợi suất chủ quyền cao hơn đe dọa kéo vốn ra khỏi các tài sản rủi ro, bao gồm cả tiền điện tử.
Diễn biến giá bitcoin đã cho thấy những giai đoạn chịu lực, duy trì gần mức 64.000 USD ngay cả khi cổ phiếu giảm và lợi suất đạt đỉnh. Dòng tiền ETF spot đã cung cấp sự hỗ trợ gián đoạn. Tuy nhiên, bối cảnh rộng hơn với lãi suất không rủi ro cao và các cơ hội đầu tư thu nhập cố định cạnh tranh tiếp tục gây áp lực lên tâm lý. Các chuyên gia phân tích nhận thấy lịch sử của bitcoin chủ yếu trùng với môi trường lãi suất thấp; mức lãi suất dài hạn hiện tại nằm ngoài phạm vi từng trải qua trong phần lớn thời gian tồn tại của nó. Sự thay đổi về cấu trúc này đang thử thách khả năng thu hút vốn của tài sản khi các lựa chọn an toàn hơn mang lại lợi tức thực dương đáng kể. Kết quả là, bitcoin đã hoạt động kém hơn so với vàng và có mức tăng trưởng tích cực hạn chế hơn trong các giai đoạn ưa chuộng rủi ro.
Vàng thể hiện hành vi hỗn hợp nhưng vẫn tích cực
Vàng đã đối mặt với áp lực truyền thống từ chi phí cơ hội cao hơn do lợi suất thực tăng, nhưng vẫn duy trì sức mạnh tương đối trong các khung thời gian dài hơn. Giá spot đã điều chỉnh giảm vào ngày lợi suất tăng mạnh, giao dịch gần mức $4.390–$4.400 khi lãi suất cao hơn và đồng đô la mạnh hơn gây áp lực lên vàng – tài sản không sinh lãi. Đồng thời, vàng đã ghi nhận mức tăng vững chắc trong tháng và vẫn ở mức cao hơn đáng kể so với mức cách đây một năm. Các nhà đầu tư cho rằng sự kiên cường này là bằng chứng cho thấy các nhà đầu tư cũng đang phòng ngừa rủi ro liên quan đến niềm tin vào khả năng tài chính chủ quyền và rủi ro lạm phát dai dẳng.
Sự phân kỳ giữa hiệu suất dài hạn của vàng và sự suy yếu rõ rệt hơn của bitcoin phản ánh những nhận thức khác nhau của nhà đầu tư. Vàng tiếp tục hưởng lợi từ việc các ngân hàng trung ương mua vào và vai trò truyền thống của nó như một tài sản lưu trữ giá trị trong các giai đoạn bất ổn gia tăng. Giá dầu cao hơn và căng thẳng địa chính trị cung cấp thêm sự hỗ trợ, ngay cả khi lợi suất tăng. Các chuyên gia phân tích lưu ý rằng mối quan hệ này không mang tính một chiều; các giai đoạn lợi suất tăng đột biến có thể gây ra đợt điều chỉnh ngắn hạn, nhưng nhu cầu cơ cấu và các công cụ phòng vệ khi mất niềm tin đã hạn chế mức giảm sâu. Môi trường hiện tại do đó đang đặt vàng trước những lực đối lập giữa chi phí cơ hội và nhu cầu trú ẩn an toàn, phòng ngừa lạm phát, dẫn đến hành vi giá thận trọng hơn so với các tài sản rủi ro thuần túy.
Thị trường trái phiếu toàn cầu khuếch đại động thái của Mỹ
Sự gia tăng lợi suất dài hạn của Mỹ đã xảy ra song song với những diễn biến tương tự tại các thị trường lớn khác. Lợi suất trái phiếu 10 năm của Nhật Bản đạt mức cao nhất trong 30 năm, lợi suất trái phiếu Đức (bund) tiến gần mức từng thấy vào năm 2011, và lợi suất của Pháp đạt đỉnh nhiều năm. Sự bán tháo đồng bộ này cho thấy những lo ngại về lộ trình tài khóa, lạm phát và nguồn cung nợ không chỉ giới hạn ở Hoa Kỳ. Khi lợi suất tăng toàn cầu, mức độ hấp dẫn tương đối của trái phiếu ở bất kỳ thị trường nào cũng có thể giảm, góp phần làm tăng lợi suất yêu cầu trên toàn bộ thị trường. Các báo cáo từ Bloomberg và Financial Times đã mô tả sự kiện này là một đợt bán tháo rộng rãi trên thị trường thu nhập cố định.
Chiều toàn cầu làm tăng độ phức tạp trong việc xây dựng danh mục đầu tư. Các nhà đầu tư tìm kiếm tiếp xúc với kỳ hạn hiện phải đối mặt với lợi suất cao hơn ở nhiều loại tiền tệ và jurisdictions. Các tác động tiền tệ và các xem xét về giá trị tương đối trở nên quan trọng hơn. Đồng thời, tính đồng bộ của đợt di chuyển này làm giảm lợi ích đa dạng hóa mà các trái phiếu nước ngoài từng mang lại trong thời kỳ cú sốc lãi suất thuần túy của Mỹ. Kết quả là môi trường khó khăn hơn cho các phân bổ thu nhập cố định dựa vào tiếp xúc kỳ hạn dài để tạo thu nhập hoặc phòng ngừa rủi ro.
Lãi suất thế chấp và chi phí vay tiêu dùng tăng song song
Lãi suất trái phiếu kho bạc kỳ hạn dài đóng vai trò là tiêu chuẩn chính để xác định lãi suất thế chấp và các chi phí vay tiêu dùng cũng như doanh nghiệp khác. Sự tăng lên của lãi suất trái phiếu 30 năm do đó đã dẫn đến mức lãi suất vay mua nhà cao hơn, làm tăng khoản thanh toán hàng tháng cho những người vay mới và những người tái cấp vốn. Lãi suất vay mua xe, lãi suất thẻ tín dụng và chi phí vay của doanh nghiệp cũng có xu hướng tăng khi lãi suất dài hạn tăng, mặc dù mức độ tác động không luôn tỷ lệ 1:1. Chi phí tài chính cao hơn có thể làm giảm hoạt động bất động sản, chi tiêu lớn của người tiêu dùng và đầu tư vốn, tạo ra sự thắt chặt dần dần các điều kiện tài chính ngay cả khi không có sự tăng lãi suất của Cục Dự trữ Liên bang.
Hiệu ứng này đặc biệt liên quan đến khối lượng nợ cần tái cấp vốn trong những năm tới. Các công ty và hộ gia đình đã cố định lãi suất thấp hơn trước đây sẽ đối mặt với chi phí vốn cao hơn khi gia hạn nghĩa vụ. Động lực này có thể làm chậm hoạt động kinh tế ở mức ký quỹ và góp phần vào các dữ liệu mềm đã xuất hiện trong một số chỉ số. Các nhà hoạch định chính sách và người tham gia thị trường theo dõi chặt chẽ vòng phản hồi: lợi suất cao hơn làm tăng chi phí vay, có thể làm chậm tăng trưởng, điều này sau đó có thể cuối cùng làm giảm lạm phát và hỗ trợ lợi suất thấp hơn, tuy nhiên thời điểm và mức độ điều chỉnh đó vẫn chưa chắc chắn.
Bối cảnh cho thấy việc chỉ hiển thị lợi suất cao hiếm khi gây ra sụp đổ cổ phiếu
Trong quá khứ, các giai đoạn lợi suất trái phiếu kho bạc 30 năm vượt quá 5% không tự động dẫn đến sự sụt giảm thị trường chứng khoán ở quy mô khủng hoảng. Trong một số chu kỳ trước đó, cổ phiếu vẫn mang lại lợi nhuận tích cực trong tương lai ngay cả khi lãi suất dài hạn ở mức cao, miễn là nền kinh tế rộng hơn tránh được suy thoái hoặc áp lực tín dụng nghiêm trọng. Giai đoạn hiện tại có một số điểm tương đồng với những giai đoạn đó, vì dữ liệu mềm cho đến nay đã hạn chế xác suất suy thoái. Tuy nhiên, sự kết hợp giữa thâm hụt ngân sách cao, phát hành doanh nghiệp liên quan đến AI và cú sốc năng lượng địa chính trị là khác biệt so với các đợt tăng lãi suất thuần túy theo chu kỳ trong quá khứ.
Các chuyên gia thị trường nhấn mạnh rằng sự nén định giá do tỷ lệ chiết khấu cao hơn là thực tế và có thể quan sát được trong các phiên gần đây. Tuy nhiên, tăng trưởng lợi nhuận, mức tiền mặt trong hệ thống và sự vắng mặt của sự suy giảm tín dụng rộng rãi đã ngăn chặn các đợt giảm sâu hơn trong thị trường chứng khoán cho đến nay. Do đó, lịch sử cho thấy mức lợi suất quan trọng ít hơn so với các điều kiện vĩ mô và tín dụng đi kèm. Các nhà đầu tư tiếp tục theo dõi xem sự gia tăng lợi suất hiện tại có duy trì tính trật tự hay gia tốc thành một đợt bán tháo hỗn loạn hơn, có thể thách thức mô hình lịch sử đó.
Hệ quả đối với danh mục đầu tư đa tài sản
Lãi suất dài hạn tăng cao làm thay đổi mức độ hấp dẫn tương đối của các nhóm tài sản chính. Các nhà đầu tư trái phiếu có thể khóa lợi nhuận cao hơn nhưng đối mặt với rủi ro giá nếu lãi suất tiếp tục tăng. Các nhà đầu tư cổ phiếu phải đối mặt với tỷ lệ chiết khấu cao hơn, có thể làm giảm các hệ số định giá. Các tài sản không sinh lãi như bitcoin và, ở mức độ nhỏ hơn, vàng phải chứng minh vị thế của mình thông qua tăng trưởng giá hoặc đặc tính phòng hộ vượt trội so với chi phí cơ hội. Tiền mặt và các công cụ kỳ hạn ngắn hiện cung cấp lợi suất cạnh tranh với biến động thấp hơn, giải thích lý do các quỹ thị trường tiền tệ đang giữ số dư lớn.
Các phản ứng danh mục đầu tư thực tế bao gồm rút ngắn kỳ hạn trong thu nhập cố định, nhấn mạnh vào chất lượng và khả năng tạo dòng tiền trong cổ phiếu, và cân nhắc cẩn thận mức độ tiếp xúc với các tài sản rủi ro thuần túy. Đa dạng hóa giữa các tài sản phản ứng khác nhau trước các cú sốc tài khóa và lạm phát vẫn còn phù hợp. Sự bền bỉ tương đối của vàng so với bitcoin cho thấy không phải tất cả các tài sản không sinh lời đều hành xử giống nhau trong cùng một môi trường lãi suất. Do đó, các nhà đầu tư đang điều chỉnh lại phân bổ để phản ánh chi phí vốn cấu trúc cao hơn, thay vì giả định sự quay trở lại nhanh chóng của môi trường lãi suất thấp trong thập kỷ trước.
Điều gì có thể đảo ngược hoặc kéo dài xu hướng lợi suất
Nhiều yếu tố có thể ảnh hưởng đến diễn biến của lợi suất 30 năm từ mức hiện tại. Một sự giảm liên tục giá dầu sau tiến triển ngoại giao, bằng chứng rõ ràng hơn về lạm phát hạ nhiệt, hoặc một sự thay đổi đáng kể hướng tới thắt chặt tài khóa sẽ hỗ trợ lợi suất thấp hơn. Ngược lại, sự leo thang thêm của căng thẳng địa chính trị, thâm hụt lớn tiếp tục, hoặc làn sóng phát hành doanh nghiệp bổ sung có thể đẩy lợi suất dài hạn cao hơn nữa. Dữ liệu kinh tế yếu khiến kỳ vọng về việc nới lỏng mạnh mẽ hơn của Fed có thể làm giảm lợi suất ngắn hạn, trong khi lợi suất dài hạn vẫn ở mức cao nếu các lo ngại về phí kỳ hạn vẫn tồn tại.
Các bên tham gia thị trường cũng theo dõi sát kết quả phiên đấu thầu và hoạt động mua vào của các tổ chức nước ngoài. Nhu cầu yếu tại các phiên đấu thầu trái phiếu kho bạc hoặc sự giảm thêm trong holdings của nước ngoài sẽ củng cố áp lực tăng giá. Ngược lại, nhu cầu mạnh hơn dự kiến hoặc giảm khối lượng phát hành có thể ổn định lợi suất. Sự tương tác của các lực lượng này sẽ xác định liệu mức 5,33% có phải là đỉnh điểm tạm thời hay là khởi đầu của một giai đoạn dài hơn với lãi suất dài hạn cao hơn.
Câu hỏi thường gặp
Lãi suất 5,33% của trái phiếu kho bạc 30 năm so với mức trung bình lịch sử như thế nào?
Mức hiện tại cao hơn đáng kể so với mức trung bình dài hạn gần 3,4% và là mức cao nhất kể từ năm 2007. Nó vẫn xa dưới các đỉnh điểm của những năm đầu thập niên 1980 khi lợi suất vượt quá 15%, nhưng đánh dấu một sự đột phá rõ rệt so với chế độ lãi suất thấp sau năm 2008 kéo dài hơn một thập kỷ. Các nhà đầu tư hiện đang đối mặt với chi phí vốn dài hạn mà hầu hết trong chu kỳ kinh tế hiện tại chưa từng trải qua.
Tại sao lợi suất dài hạn lại tăng mặc dù kỳ vọng tăng lãi suất ngắn hạn đang giảm?
Dữ liệu kinh tế yếu đã làm giảm xác suất Fed tăng lãi suất ngay lập tức, giúp các mức lợi suất kỳ hạn ngắn ổn định hoặc giảm nhẹ. Tuy nhiên, các mức lợi suất dài hạn nhạy cảm hơn với kỳ vọng lạm phát, cung tài chính, phí kỳ hạn và các yếu tố cấu trúc như phát hành doanh nghiệp. Kết quả là đường cong trở nên dốc hơn, chủ yếu do phần dài hạn chứ không phải là sự dịch chuyển song song đồng đều lên cao.
Kênh truyền dẫn chính từ lợi suất trái phiếu chính phủ cao hơn đến giá cổ phiếu là gì?
Lợi suất dài hạn cao hơn làm tăng tỷ lệ chiết khấu áp dụng cho lợi nhuận doanh nghiệp trong tương lai, làm giảm giá trị hiện tại của các dòng tiền đó. Các cổ phiếu tăng trưởng có lợi nhuận dự kiến xa hơn trong tương lai thường có độ nhạy lớn hơn. Ngoài ra, lãi suất phi rủi ro cao hơn làm tăng chi phí cơ hội của việc nắm giữ cổ phiếu so với trái phiếu, thúc đẩy một số tái phân bổ vốn.
Tại sao bitcoin lại hoạt động kém hơn vàng trong giai đoạn lãi suất tăng gần đây?
Cả hai tài sản đều không sinh lợi và do đó đối mặt với áp lực chi phí cơ hội khi lãi suất thực tăng. Vàng đã hưởng lợi từ nhu cầu của các ngân hàng trung ương, vai trò đã được xác lập như một công cụ phòng ngừa rủi ro tiền tệ và nhận thức về rủi ro tài chính. Đặc tính đầu cơ cao hơn và lịch sử ngắn hơn của bitcoin khiến nó dễ bị ảnh hưởng hơn bởi sự chuyển dịch vốn sang các tài sản an toàn truyền thống hơn hoặc các tài sản sinh lợi.
Liệu lợi suất cao hơn có thể hỗ trợ vàng thông qua kênh mất niềm tin không?
Vâng. Khi lợi suất tăng phản ánh những lo ngại về tính bền vững tài khóa hoặc lạm phát kéo dài thay vì sức tăng trưởng thuần túy, các nhà đầu tư có thể tăng tỷ trọng đầu tư vào vàng như một công cụ phòng ngừa rủi ro chủ quyền. Những đợt tăng giá hàng tháng gần đây của vàng bất chấp sự gia tăng lợi suất minh họa cho ảnh hưởng kép giữa chi phí cơ hội và nhu cầu trú ẩn an toàn.
Lãi suất vay thế chấp bị ảnh hưởng như thế nào bởi mức lãi suất 30 năm cao hơn?
Lãi suất thế chấp có mối liên hệ chặt chẽ với lợi suất trái phiếu kho bạc kỳ hạn dài. Sự tăng trưởng bền vững của lợi suất 30 năm thường dẫn đến lãi suất vay mua nhà cao hơn, làm tăng khoản thanh toán hàng tháng cho những người vay mới và giảm khả năng chi trả. Tác động này có thể làm chậm hoạt động bất động sản và chi tiêu tiêu dùng liên quan theo thời gian.
🔥 KuCoin Mang Đến Một Tùy Chọn Ổn Định Hơn Trong Thị Trường Biến Động
Nếu bạn lo lắng về những biến động thường xuyên trên thị trường và tìm kiếm một lựa chọn ổn định hơn để kiếm tiền bị động, KuCoin là nơi phù hợp để bạn đến:

Simple Earn: Nạp và rút token mọi lúc, nhận lợi nhuận ổn định.
KuCoin Earn: Kiếm lợi nhuận ổn định với quản lý tài sản chuyên nghiệp.
Nắm giữ để kiếm tiền: Nhận phần thưởng bằng cách nắm giữ tài sản trong các tài khoản Tài trợ, Giao dịch, Ký quỹ, Giao sau, Khai thác và Tài khoản hợp nhất.
Staking: Khai thác tiềm năng sinh lời từ các tài sản trên chuỗi.
Đầu tư Nâng cao: Đầu tư Nâng cao cung cấp nhiều sản phẩm có cấu trúc giúp tiền của bạn tăng trưởng trong mọi thị trường.
Shark Fin: Bảo vệ tiền vốn và lợi nhuận đảm bảo
Dual Investment: Mua thấp và bán cao với các tính toán lợi nhuận minh bạch.
Lăn cầu tuyết: Lợi nhuận cao, có bảo vệ giá.
Giảm giá khi mua: Mua tiền điện tử với giá ưu đãi.
KCS Loyalty: Nâng cấp cấp độ để tận hưởng các quyền lợi độc quyền bằng cách stakes ≥ 1 KCS.
KuCoin Wealth: Khám phá giá trị tương lai và bắt đầu hành trình đầu tư thông minh của bạn.
Lợi ích của KCS: Giữ và stake KCS để truy cập các lợi ích trên toàn nền tảng.
KCS Staking 2.0: Tham gia vào quản trị trên chuỗi của KCS để kiếm lợi nhuận.
Thông báo miễn trừ trách nhiệm: Nội dung này chỉ mang tính chất thông tin và không cấu thành lời khuyên đầu tư. Đầu tư vào tiền điện tử tiềm ẩn rủi ro. Vui lòng tự nghiên cứu (DYOR).
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.