






पिछले कुछ सप्ताहों में क्रिप्टो बाजार ने नोटिस करने योग्य रूप से वापसी की है। हालाँकि, वर्ष के प्रारंभ से लेकर अब तक के आधार पर, चित्र अभी भी अधिक चयनात्मक बना हुआ है। बिटकॉइन अभी भी 9% कम के आसपास व्यापार कर रहा है, जबकि ईथेरियम लगभग 24% के नुकसान के साथ और अधिक दबाव में है। इस रिबाउंड से जोखिम की इच्छा में स्थिरता का संकेत मिलता है, लेकिन अभी तक एक व्यापक नया बुल मार्केट का नहीं।
यह पिछले बाजार चरण से एक महत्वपूर्ण अंतर को दर्शाता है। पूंजी अब समग्र क्रिप्टो क्षेत्र में समान रूप से वापस नहीं बह रही है। इसके बजाय, यह उन खंडों में केंद्रित हो रही है जो लिक्विडिटी के मामले में सबसे गहरे हैं, संस्थागत निवेशकों के लिए सबसे अधिक पहुंचयोग्य हैं, और नियामक दृष्टिकोण से सबसे स्थापित हैं। बिटकॉइन इन मानदंडों को किसी भी अन्य संपत्ति की तुलना में अधिक स्पष्टता से पूरा करता है। इसके विपरीत, समग्र बाजार अभी भी टुकड़े-टुकड़े है और एक साथ कमजोर जोखिम रुचि, व्यापारयोग्य टोकन की बढ़ती संख्या, और असमान रूप से वितरित लिक्विडिटी को समेटना है।
परिणामस्वरूप, एक द्वि-स्तरीय बाजार संरचना उभर रही है: बिटकॉइन को बढ़ते हुए ETFs और कॉर्पोरेट खजाने के माध्यम से जमा किया जा रहा है, जबकि अल्टकॉइन्स अभी तक एक क्लासिक रोटेशन साइकिल का अनुभव नहीं कर चुके हैं। इसलिए, हाल की वापसी बिटकॉइन को संस्थागत कोर संपत्ति के रूप में और अल्टकॉइन बाजार को व्यक्तिगत टोकन चयन द्वारा बढ़ते हुए प्रेरित करने के बीच एक संरचनात्मक अंतर को छिपा रही है।
बिटकॉइन: संचय और सीमित नई आपूर्ति
यह गतिशीलता विशेष रूप से आपूर्ति और मांग को देखने पर स्पष्ट होती है। यूएस स्पॉट ईटीएफ के अनुमोदन के बाद, बिटकॉइन को मांग का एक नया संरचनात्मक स्रोत प्राप्त हुआ है। ईटीएफ प्रवाह के साथ-साथ, सार्वजनिक रूप से सूचीबद्ध कंपनियाँ अतिरिक्त खरीददार के रूप में उभरी हैं, जिनमें सबसे उल्लेखनीय Strategy/MicroStrategy है। यह मांग एक ऐसी आपूर्ति के सामने है जो अभी भी सीमित गति से ही बढ़ रही है।
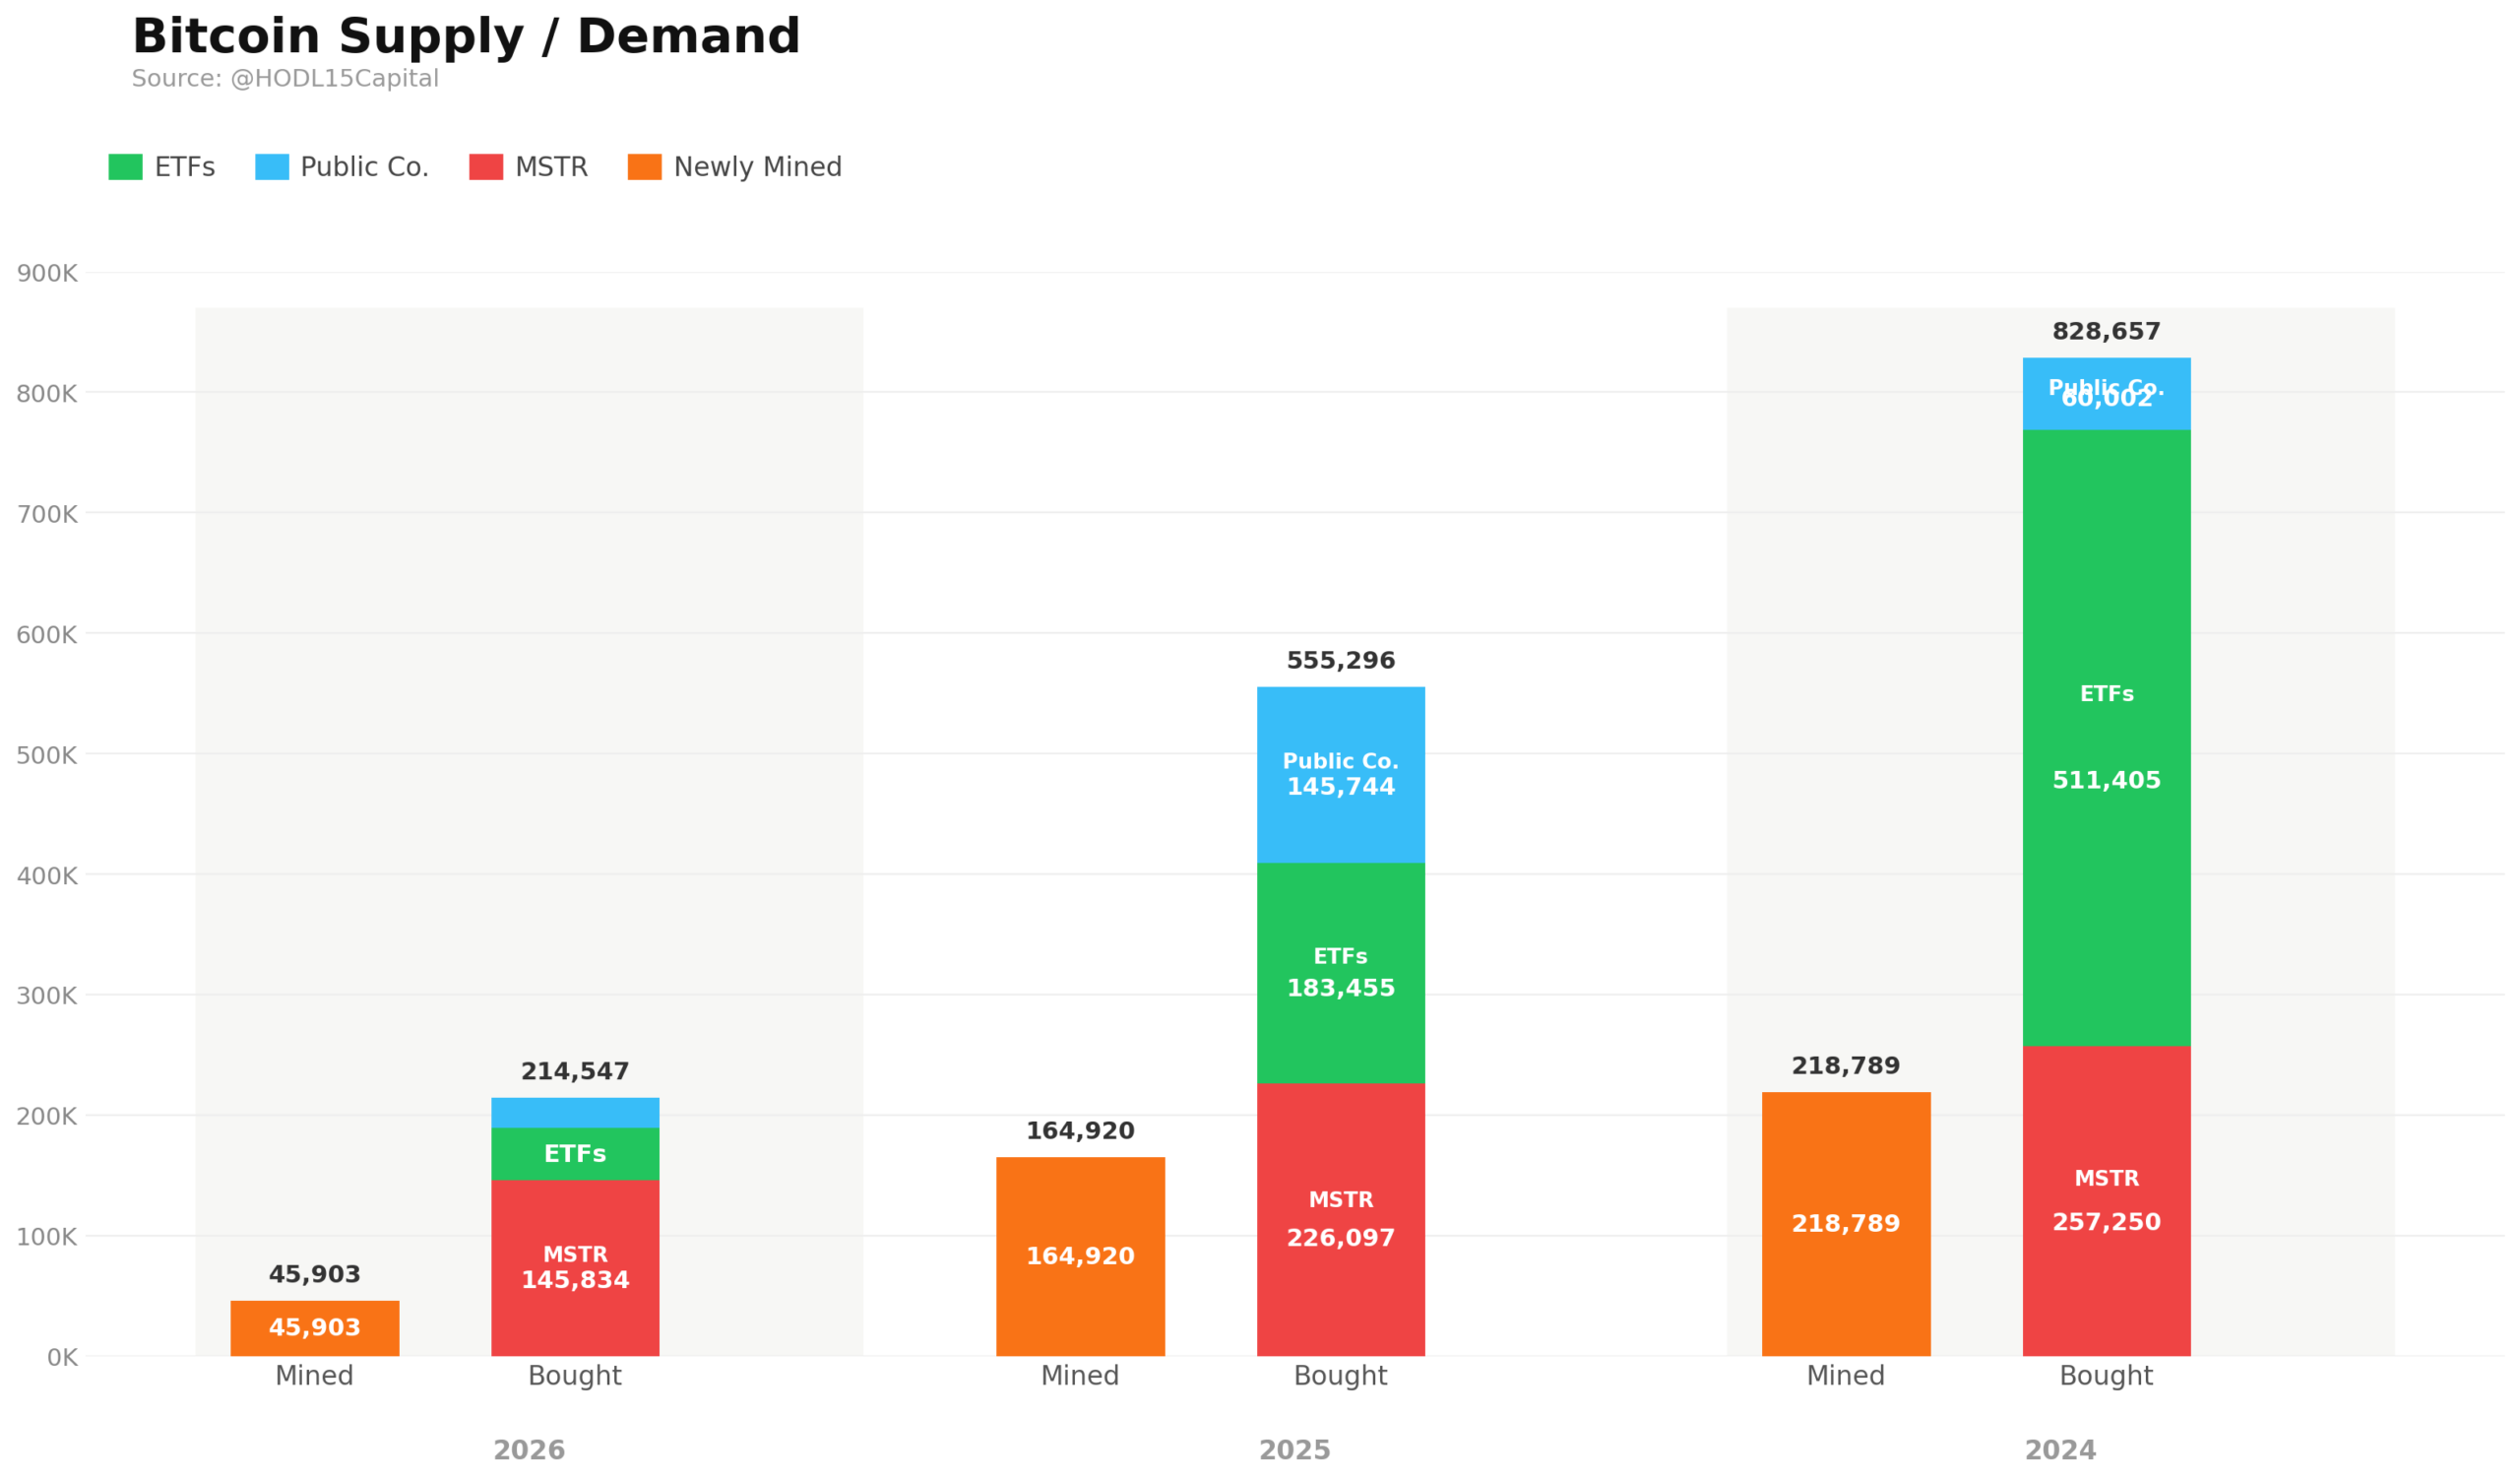
चार्ट इस गतिशीलता को स्पष्ट रूप से दर्शाता है: पिछले तीन वर्षों में, ETFs, Strategy/MicroStrategy और अन्य सार्वजनिक रूप से सूचीबद्ध कंपनियों की मांग पहले ही नवीनतम खनन किए गए बिटकॉइन आपूर्ति को एक व्यापक मार्जिन से पार कर चुकी है। विशेष रूप से 2024 के बाद से, यह अधिक स्पष्ट होता जा रहा है कि बिटकॉइन केवल अनुमानित व्यापार के लिए ही नहीं, बल्कि संरचनात्मक रूप से अवशोषित भी हो रहा है। निरंतर खनन प्रक्रिया से उत्पादित आपूर्ति अब इस मांग को पूरी तरह से पूरा करने में सक्षम नहीं है।
इन आंकड़ों को एक अल्पकालिक कीमत संकेत के रूप में नहीं लिया जाना चाहिए। हालाँकि, वे यह समझाने में मदद करते हैं कि वर्तमान बाजार परिस्थितियों में बिटकॉइन अन्य सेक्टर से अलग क्यों व्यवहार कर रहा है। महत्वपूर्ण बात केवल कुल परिसंचरण आपूर्ति ही नहीं है, बल्कि बाजार में वास्तव में उपलब्ध तरल बिटकॉइन की रकम है। जैसे-जैसे ETF और कॉर्पोरेट खजाने बिटकॉइन को इकट्ठा करते रहते हैं, अतिरिक्त मांग को पूरा करने के लिए वर्तमान होल्डर्स पर निर्भर करना पड़ता है। यदि बेचने की इच्छा सीमित रहती है, तो बाजार की तरलता तेजी से संकुचित हो सकती है।
परिणामस्वरूप, बिटकॉइन ETF की मांग कीमत निर्माण का एक बढ़ते हुए महत्वपूर्ण चलक हो रही है। पारंपरिक तकनीकी विश्लेषण छोटी अवधि की गतिविधियों के लिए प्रासंगिक बना हुआ है, लेकिन मध्यम अवधि की गतिशीलता अब अधिकांशतः पूंजी प्रवाहों द्वारा आकार दी जा रही है। बिटकॉइन केवल व्यापारिक रूप से ही नहीं, बल्कि संरचनात्मक रूप से संचयित किया जा रहा है। यही वर्तमान चरण को केवल प्रतिबिंबित बाजार प्रेरणा से अलग करता है।
अल्टकॉइन: कोई क्लासिक रोटेशन नहीं, लेकिन बढ़ती हुई विखंडन
अल्टकॉइन बाजार के साथ तुलना अभी भी स्पष्ट है। पिछले चक्रों में, बिटकॉइन की मजबूत गतिविधियों के बाद अक्सर ईथेरियम, बड़े अल्टकॉइन और अंततः मार्केट कैप वक्र के नीचे के छोटे टोकन में स्थानांतरण होता था। अब तक, यह गतिशीलता केवल सीमित स्तर पर ही प्रतीत हुई है। बिटकॉइन अभी भी बाजार का प्राथमिक ड्राइवर है, लेकिन इसकी सापेक्ष शक्ति अब स्वचालित रूप से सेक्टर के भरपूर लाभ में नहीं बदल रही है।
वर्ष के प्रारंभ से अब तक का प्रदर्शन इस विखंडन को स्पष्ट रूप से दर्शाता है। ईथेरियम (-24%) बिटकॉइन की तुलना में अभी भी काफी पीछे है, जबकि सोलाना (-27%), XRP (-22%) और कार्डानो (-20%) भी कम प्रदर्शन कर रहे हैं। इसी समय, कुछ अपवादों ने सकारात्मक लाभ प्राप्त किए हैं: TRON (+25%) और हाइपरलिक्विड (+54%) दोनों ने बेहतर प्रदर्शन किया है, जबकि कैंटन नेटवर्क (+7%) ने वर्ष के प्रारंभ से अब तक केवल मामूली लाभ प्राप्त किया है, हालांकि वर्ष के दौरान कभी-कभी इसकी गति मजबूत रही। ये अंतर यह सुझाते हैं कि पूंजी अभी भी अल्टकॉइन खंड के भीतर अव возможности की तलाश में है, लेकिन पिछले बाजार चरणों की तुलना में कहीं अधिक चयनात्मक तरीके से।

ये अपवाद वर्तमान बाजार संरचना को समझने के लिए विशेष रूप से महत्वपूर्ण हैं। ये एक पारंपरिक अल्टकॉइन मौसम की ओर इशारा नहीं करते, बल्कि एक ऐसे बाजार की ओर इशारा करते हैं जिसमें विशिष्ट कहानियों, उपयोग के प्रवृत्तियों या तरलता की स्थितियों के कारण व्यक्तिगत टोकन अलग दिखते हैं। उदाहरण के लिए, हाइपरलिक्विड को ऑन-चेन डेरिवेटिव्स ट्रेडिंग में अपनी मजबूत स्थिति से लाभ हो रहा है, जबकि TRON स्टेबलकॉइन गतिविधि द्वारा समर्थित है। इसी तरह, कैंटन नेटवर्क संस्थागत बुनियादी ढांचे और टोकनीकरण की कहानियों से अधिक करीबी संबंध रखता है। हालाँकि, इन अलग-अलग विजेताओं के बावजूद, समग्र बाजार की चौड़ाई कमजोर ही रही है।
ईथेरियम विशेष रूप से यह दर्शाता है कि व्यापक अल्टकॉइन बाजार के लिए वातावरण कितना चुनौतीपूर्ण हो गया है। भले ही यह प्रमुख स्मार्ट कॉन्ट्रैक्ट प्लेटफॉर्म के रूप में कार्य करता है, ईथेरियम इस साल अब तक बिटकॉइन की तुलना में काफी पीछे है। यह कम से कम एक नकारात्मक कारक के परिणाम है और अधिकतर इस क्षेत्र में पूंजी आवंटन में परिवर्तन का प्रतिबिंब है: तरलता अब स्वतः बाजार पूंजीकरण वक्र के नीचे नहीं जा रही है, बल्कि लंबे समय तक सबसे बड़े और सबसे सुलभ संपत्तियों में केंद्रित रहती है।
अल्टकॉइन के लिए, यह एक बहुत अधिक उच्च चयन सीमा बनाता है। व्यक्तिगत टोकन अभी भी मजबूती से बेहतर प्रदर्शन कर सकते हैं, लेकिन वे बढ़ते हुए अपने स्वयं के प्रेरक की आवश्यकता करते हैं, चाहे उपयोग वृद्धि, शुल्क उत्पादन, स्थिर तरलता, या एक आकर्षक कहानी के माध्यम से। इसी समय, व्यापारयोग्य टोकन की बढ़ती संख्या पूंजी के लिए प्रतिस्पर्धा को तीव्र कर रही है। परिणामस्वरूप, बाजार अभी भी निवेशयोग्य है, लेकिन पिछले चक्रों की तुलना में काफी कम समर्थित है।
संस्थागत BTC मांग बनाम टोकन का बाढ़
इसलिए वर्तमान बाजार चरण को केवल हाल के रिबाउंड से समझा नहीं जा सकता। महत्वपूर्ण बात इसके नीचे की संरचना है। बिटकॉइन अभी भी ETF प्रवाह, कॉर्पोरेट खजाना खरीद, और नए आपूर्ति जारीकरण की सीमित गति से लाभान्वित हो रहा है। दूसरी ओर, समग्र क्रिप्टो बाजार जोखिम की इच्छा, निरंतर टोकन जारीकरण, और प्रोजेक्ट-विशिष्ट प्रेरकों पर कहीं अधिक निर्भर है।
इसलिए बिटकॉइन ETF की मांग बाजार के भीतर एक महत्वपूर्ण स्थिरता बल बन गई है। यह एक ऐसे संपत्ति में नियमित पूंजी प्रवाह उत्पन्न करती है जिसकी आपूर्ति का प्रोफाइल स्पष्ट रूप से सीमित है। एक साथ, अल्टकॉइन बाजार लेनदेन योग्य टोकन के लगातार विस्तारित ब्रह्मांड को अवशोषित करना चाहिए। यह संयोजन इस बात की व्याख्या करता है कि क्यों बिटकॉइन संरचनात्मक रूप से समर्थित बना रहता है, जबकि अधिकांश अल्टकॉइन व्यापक बाजार की वापसी के बावजूद अभी भी पीछे रहते हैं।
परिणामस्वरूप, 2026 में क्रिप्टो बाजार लगातार विभाजित रहता है। बिटकॉइन संरचनात्मक मांग और सीमित आपूर्ति से लाभान्वित होता है, जबकि कुछ उल्लेखनीय अधिक लाभ कमाने वालों के बावजूद अल्टकॉइन अभी भी टुकड़े-टुकड़े हैं। जब तक पूंजी बिटकॉइन से ब्रॉड मार्केट में अधिक स्थायी ढंग से स्थानांतरित नहीं होने लगती, तब तक संचित बिटकॉइन और टुकड़े-टुकड़े अल्टकॉइन प्रदर्शन के बीच अंतर बना रहने की संभावना है।
इसलिए हाल की रिकवरी निर्माणात्मक है, लेकिन अभी तक एक नए व्यापक बुल मार्केट के सबूत के रूप में नहीं है। मुख्य प्रश्न अब केवल यह नहीं है कि क्या बाजार ऊपर की ओर बढ़ रहा है, बल्कि पूंजी कहाँ बह रही है। अभी के लिए, उत्तर स्पष्ट रूप से बिटकॉइन की ओर इशारा करता है।