

संस्थाएँ अब ईथेरियम और BNB चेन पर अंतर्निहित शेयर्स को Ondo टोकनाइज्ड स्टॉक्स में रूपांतरित कर सकती हैं
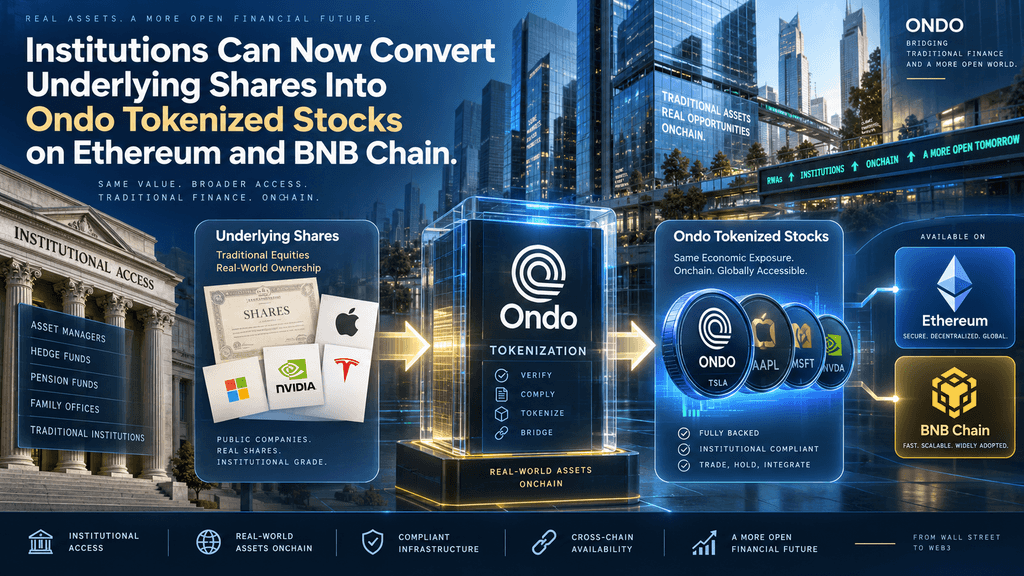
Ondo Finance ने 21 सितंबर, 2026 को घोषणा की कि अनुमोदित संस्थाएँ अपने अंतर्निहित शेयरों और ईटीएफ़ को सीधे संबंधित Ondo Stocks टोकन में रूपांतरित कर सकती हैं या ईथेरियम और BNB चेन पर संचालित इस क्षमता के माध्यम से भौतिक शेयरों के लिए टोकन रिडीम कर सकती हैं। यह क्षमता प्लेटफ़ॉर्म की मौजूदा नकद-वित्तपोषित मिंटिंग प्रक्रिया के साथ समानांतर कार्य करती है। संस्थाएँ अपने Alpaca खातों से आंतरिक पुस्तक प्रविष्टि के माध्यम से शेयरों को Ondo के खाते में ट्रांसफ़र करती हैं; फिर ऑन-चेन पर संगत टोकन जारी किए जाते हैं। रिडीम करने से प्रवाह उल्टा हो जाता है। पहुँच केवल उन संस्थाओं के लिए सीमित है जिनके पास दोनों कंपनियों के साथ सक्रिय खाते हैं और जिन्हें मामला-विशेष अनुमोदन प्राप्त है।
बदलाव से संस्थाओं को जब तक उनके पास अंतर्निहित इन्वेंटरी होती है, तब तक अलग-अलग नकद व्यय की आवश्यकता कम हो जाती है, जिससे वित्तपोषण लागत और समय समंजन में असंगति कम हो सकती है। 22 सितंबर, 2026 तक, RWA.xyz के डेटा के अनुसार, Ondo के पास 440 से अधिक उत्पादों में लगभग $3.66 अरब का वितरित संपत्ति मूल्य था, जिससे यह उस मापदंड के आधार पर सबसे बड़े टोकनीकरण प्लेटफॉर्म्स में से एक बन गया। यह विकास पारंपरिक शेयर कस्टडी और ऑन-चेन बाजारों के बीच संबंध को मजबूत करता है, जिससे संस्थाओं को टोकनीकृत शेयर्स के लिए तरलता प्रदान करने का एक अधिक पूंजी-कुशल मार्ग प्राप्त होता है, जबकि Ondo Stocks का नियमित ब्रोकर्स के पास रखी गई अंतर्निहित प्रतिभूतियों द्वारा एक-टू-वन समर्थन बना रहता है।
अनुमोदित संस्थाएँ एक मिंट शुरू करती हैं, जिसमें वे अपने अपने Alpaca ब्रोकरेज खाते से अंतर्निहित शेयर्स को Ondo के Alpaca खाते में आंतरिक पुस्तक स्थानांतरण के माध्यम से स्थानांतरित करने का अनुरोध करती हैं। कोई सार्वजनिक बाजार व्यापार नहीं होता; यह ट्रांसफ़र एक ही कस्टोडियन बुनियादी ढांचे के भीतर पुस्तक-प्रविष्टि आंदोलन के रूप में संभाला जाता है। जब शेयर्स Ondo के खाते में सुलझ जाते हैं, तो प्लेटफ़ॉर्म चुने गए नेटवर्क पर, या तो ईथेरियम या BNB Chain, समकक्ष संख्या में Ondo Stocks टोकन जारी करता है। प्रक्रिया को इस प्रकार डिज़ाइन किया गया है कि संस्था द्वारा प्रारंभिक ऑनबोर्डिंग पूरी करने और पात्रता प्राप्त करने के बाद प्रत्येक लेनदेन के लिए अलग से मैनुअल स्वीकृति की आवश्यकता नहीं होती। पुनः क्रय प्रक्रिया विपरीत होती है: संस्था Ondo Stocks टोकन प्रतिप्रेषित करती है, और संबंधित शेयर्स उसके Alpaca खाते में लौट आते हैं।
आधिकारिक दस्तावेज़ीकरण पुष्टि करता है कि ओंडो वर्तमान में इन आईटीएन मिंट या रिडीम ऑपरेशन्स के लिए कोई शुल्क नहीं लेता है। समर्थित संपत्तियों में प्रमुख अमेरिकी समता और ईटीएफ शामिल हैं, जैसे AAPL, MSFT, NVDA, SPY और QQQ का अनुसरण करने वाले, जो समाकलन मार्गदर्शिकाओं में सूचीबद्ध हैं। यह तंत्र एलपेका के इंस्टेंट टोकनाइजेशन नेटवर्क पर आधारित है, जिसे ब्रोकरेज-धारित शेयर्स के खिलाफ प्राकृतिक निर्माण और रिडीम को समर्थन देने के लिए पेश किया गया था, बिना पारंपरिक सेटलमेंट देरी के। कैश मध्यस्थ चरण को हटाकर, संस्थाएँ अपनी पहले से ही धारित स्टॉक को ऑनचेन पोज़ीशन में तेज़ी से रूपांतरित कर सकती हैं, जिससे पारंपरिक और डिजिटल मंचों के बीच सतत स्टॉक प्रबंधन समर्थित होता है। स्वचालन से प्रचलित संचालन संघर्ष कम होता है, जिसमें पहले भौतिक शेयर पहले से ही कस्टडी में होने के बावजूद नए पूंजी के स्रोत की आवश्यकता होती थी।
डिज़ाइन ऑफ़चेन शेयर्स और ऑनचेन टोकन्स के बीच समानता की गति और निश्चितता को प्राथमिकता देता है। चूंकि ट्रांसफ़र अलपाका के प्रणाली के भीतर ही रहता है, इसलिए विभिन्न कस्टोडियन्स के बीच संपत्ति स्थानांतरित करने से जुड़ा निपटान जोखिम न्यूनतम हो जाता है। संस्थाओं को ऑनबोर्डिंग के दौरान अपने Ondo और Alpaca खातों के लिए मेलिंग पते मेल खाने चाहिए ताकि हैंडशेक सफलतापूर्वक पूरा हो सके। उत्पादन गतिविधि के लिए लाइव खाते आवश्यक हैं, जबकि सैंडबॉक्स पर्यावरण परीक्षण के लिए समर्थन करते हैं। उच्च मांग के समय क्षमता सीमाएँ लागू हो सकती हैं, जिससे मिंट अनुरोध के स्वीकार करने या पुनः प्राप्ति पर शेयर्स की अंतिम वापसी में देरी हो सकती है, जब तक कि क्षमता मुक्त न हो जाए। ये संचालन पैरामीटर प्रणाली को मूल ब्रोकरेज रेल्स की सीमाओं के भीतर स्केल करने की गारंटी देते हैं, जबकि ऑनचेन बाज़ारों की 24/7 उपलब्धता की अपेक्षा को पूरा करते हैं। परिणामस्वरूप, एक प्राथमिक-बाज़ार चैनल प्राप्त होता है जो मौजूदा शेयर स्टॉक को टोकन प्रकुलन के लिए उपयोग करने योग्य सुरक्षा के रूप में मानता है, बजाय एक ऐसे स्थिर होल्डिंग के जिसे अलग से बेचना या वित्तपोषित करना पड़ता है।
मार्केट मेकर और अन्य तरलता प्रदाता अक्सर विभिन्न मंचों पर मांग को पूरा करने के लिए पारंपरिक शेयर और टोकनाइज़्ड समकक्ष दोनों के इन्वेंटरी को बनाए रखते हैं। पिछले कैश-फंडेड मॉडल के तहत, भौतिक शेयर रखने वाली संस्था को मिलान टोकन बनाने के लिए अतिरिक्त कैश लगाना पड़ता था। इस आवश्यकता से वित्तपोषण लागत और पारंपरिक पोज़ीशन और ऑनचेन इन्वेंटरी के बीच समय सम्बन्धी अंतर उत्पन्न होता था। इन-किंड रास्ता इस कैश लेग को समाप्त कर देता है। संस्थाएँ अब शेयर को सीधे टोकन रूप में स्थानांतरित कर सकती हैं, और फिर केंद्रीकृत मंचों, डिसेंट्रलाइज़्ड एक्सचेंजों, या Ondo Stocks को समर्थन करने वाले वॉलेट पर टोकन को सेकेंडरी मार्केट में सक्रिय कर सकती हैं। जब मांग में परिवर्तन होता है, तो वे टोकन को रिडीम कर सकती हैं और बिना मध्यवर्ती बिक्री के शेयर प्राप्त कर सकती हैं।
Ondo ने बताया है कि यह संरचना संस्थागत पूंजी को द्वितीयक बाजारों के लिए अधिक सुलभ तरलता का स्रोत बनाती है, जिससे स्प्रेड संकुचित होते हैं और डेप्थ बढ़ती है। टोकनीकृत इक्विटी में ट्रेडिंग मात्रा के बढ़ने के साथ, नए पूंजी जुटाए बिना इन्वेंटरी को पुनः भरने की क्षमता लगातार द्वि-दिशात्मक बाजारों को प्रबंधित करने वाले फर्म्स के लिए एक व्यावहारिक लाभ बन जाती है। इस कुशलता में वृद्धि ईथेरियम और BNB Chain जैसे नेटवर्क पर विशेष रूप से प्रासंगिक है, जहां लेनदेन लागत और पुष्टि समय भिन्न होते हैं, जिससे मेकर्स अपनी लेटेंसी और शुल्क प्राथमिकताओं के अनुसार स्थान का चयन कर सकते हैं। गहरी द्वितीयक तरलता अंतिम उपयोगकर्ताओं को भी लाभ पहुंचाती है। संकुचित स्प्रेड टोकनीकृत स्टॉक्स और ETFs में पोज़ीशन में प्रवेश और बाहर निकलने की लागत को कम करते हैं। अधिक डेप्थ बड़े ऑर्डर को कम कीमत प्रभाव के साथ समाहित करता है।
चूंकि ओंडो स्टॉक्स पहले से ही जस्ट-इन-टाइम मिंटिंग और रिडेमप्शन के माध्यम से नास्दैक और एनवाईएसई जैसी पारंपरिक एक्सचेंज की तरलता से जुड़ा हुआ है, इसलिए इन-किंड चैनल इस संबंध को बढ़ाता है। संस्थाएँ भौतिक इन्वेंटरी को ऑन-चेन आपूर्ति में या विपरीत रूपांतरित करके ऑर्डर-फ्लो असंतुलन के प्रति अधिक तेजी से प्रतिक्रिया दे सकती हैं। समय के साथ, इस प्रकार की निरंतर इन्वेंटरी प्रबंधन समान अंतर्निहित इक्विटी के लिए ऑन-चेन और ऑफ-चेन मूल्यांकन के बीच का अंतर कम कर सकता है। यह मॉडल बाजार जोखिम को हटाता नहीं है या सावधानीपूर्वक जोखिम नियंत्रण की आवश्यकता को समाप्त नहीं करता है, फिर भी यह एक संरचनात्मक बाधा को कम करता है जो पहले दोनों क्षेत्रों के बीच पूंजी के स्थानांतरण की कुशलता को सीमित करती थी।
पहुंच केवल ऐलपाका द्वारा मामलावार अनुमोदित संस्थाओं तक सीमित है। आईटीएन को ओंडो स्टॉक्स की सामान्य रूप से उपलब्ध सुविधा के रूप में प्रस्तुत नहीं किया जाता है। भविष्य के उपयोगकर्ताओं को ओंडो फाइनेंस और ऐलपाका दोनों के साथ सक्रिय खाते रखने होंगे, प्रत्येक संस्था के लिए आवेदनयोग्य ऑनबोर्डिंग और पालन कदम पूरे करने होंगे, और दोनों पक्षों से सक्रियण का अनुरोध करना होगा। तकनीकी हैंडशेक को सक्षम करने के लिए दोनों प्लेटफॉर्म पर समान ईमेल पता का उपयोग किया जाना चाहिए। ऐलपाका पर BrokerAPI खाते आवश्यकताओं को पूरा करते हैं; वर्तमान मार्गदर्शिका के अनुसार केवल TradingAPI खाता पर्याप्त नहीं है। ऐलपाका के साथ पहले से संबंध रखने वाली संस्थाएं सीधे समन्वय कर सकती हैं, जबकि अन्य Ondo के माध्यम से परिचय का अनुरोध कर सकती हैं।
एक बार अनुमोदित होने के बाद, रूपांतरण कार्यक्षमता ईथेरियम और BNB चेन पर समर्थित अंतर्निहित प्रतीकों की सूची के लिए उपलब्ध हो जाती है। ये प्रतिबंध अंतर्निहित प्रतिभूतियों की नियमित प्रकृति और स्पष्ट कस्टडी श्रृंखला और निवेशक सुरक्षा के आवश्यकता को दर्शाते हैं। केवल ऐसे ही संस्थाएँ ही भाग ले सकती हैं जो दोनों कंपनियों के मानदंडों को पूरा करती हैं, जिससे यह सुनिश्चित होता है कि प्राथमिक-बाजार मार्ग संस्थागत परिधि के भीतर ही रहे। केस-बाय-केस अनुमोदन प्रक्रिया Alpaca और Ondo को सक्रियण प्रदान करने से पहले संचालन तैयारी, जोखिम नियंत्रण और अनुपालन स्थिति का मूल्यांकन करने की अनुमति देती है। इस क्षमता में रुचि रखने वाले संस्थागत निवेशकों को सक्रियण प्रक्रिया शुरू करने के लिए दोनों संगठनों से संपर्क करने का निर्देश दिया गया है।
दस्तावेज़ में जोर दिया गया है कि यह सुविधा सामान्य छोटे निवेशकों या खुली पहुंच के लिए नहीं, बल्कि अधिकृत प्रतिभागियों के लिए डिज़ाइन की गई है। इस नियंत्रित लॉन्च से एक-टू-एक समर्थन मॉडल की अखंडता बनी रहती है, जिसके अंतर्गत प्रत्येक Ondo Stocks टोकन U.S.-पंजीकृत ब्रोकर-डीलर्स पर रखे गए शेयर्स या चलती राशि के समान होता है। प्लेटफ़ॉर्म द्वारा केवल जांचे गए संस्थानों को ही सम्मिलित करने से संचालन और अनुपालन का क्षेत्र सीमित रहता है, जबकि द्वितीयक बाजार की तरलता का समर्थन करने के लिए पूंजी के स्रोत का समूह विस्तारित होता है। इन आवश्यकताओं का संगति टोकनीकृत प्रतिभूतियों के प्रस्ताव और बिक्री को नियंत्रित करने वाले सामान्य नियामक परिदृश्य के साथ भी है, जो क्षेत्रीय रूप से विशिष्ट हैं और निरंतर विकास के अधीन हैं।
इंस्टेंट टोकनाइजेशन नेटवर्क के माध्यम से रूपांतरण ईथेरियम और BNB चेन पर लाइव हैं। ये दोनों नेटवर्क इन-किंड प्रक्रिया के लिए टोकन जारी और रिडीमशन एंडपॉइंट्स को होस्ट करते हैं। ईथेरियम स्थापित संस्थागत और DeFi बुनियादी ढांचा प्रदान करता है, जबकि BNB चेन कम लेनदेन शुल्क और एक बड़ी सक्रिय उपयोगकर्ता आधार प्रदान करता है। पहले का बुनियादी ढांचा, जिसमें LayerZero के साथ विकसित Ondo Bridge शामिल है, पहले ही दोनों चेन्स के बीच एक-टू-वन पैरिटी के साथ 100 से अधिक Ondo टोकनाइज़्ड स्टॉक्स और ETFs का आसानी से ट्रांसफ़र करने की सुविधा प्रदान करता था। इसलिए, दोनों नेटवर्क्स पर in-kind रूपांतरण का जोड़ना प्राथमिक-बाजार तक पहुंच को उन्हीं स्थानों तक विस्तारित करता है, जहां प्राथमिक-बाजार में प्रतिभूतियों का व्यापार और ब्रिजिंग पहले से ही होता है।
संस्थाएँ एक ब्लॉकचेन पर मिंट कर सकती हैं और, यदि चाहें, बिना अंतर्निहित शेयरों के आर्थिक संबंध को तोड़े, टोकन को दूसरे पर ब्रिज कर सकती हैं। यह मल्टी-नेटवर्क समर्थन सम्प्रेषित लिक्विडिटी पूल को विस्तारित करता है और प्रतिभागियों को अपनी रणनीति के आधार पर लागत, गति या संयोज्यता के लिए अनुकूलित करने की अनुमति देता है। डुअल-नेटवर्क दृष्टिकोण बड़े बाजार की गतिशीलता को प्रतिबिंबित करता है, जिसमें विभिन्न ब्लॉकचेन अलग-अलग उपयोगकर्ता और पूंजी प्रोफाइल को आकर्षित करते हैं। ईथेरियम अभी भी टोकनीकृत खजाना और फंड में महत्वपूर्ण संस्थागत गतिविधि की मेजबानी कर रहा है, जबकि BNB Chain कुछ समयों में टोकनीकृत समता के मात्रा में बढ़ते हुए हिस्से को प्राप्त कर चुका है।
दोनों पर इन-किंड कन्वर्जन के समर्थन से, ओंडो अपने स्टॉक्स उत्पाद को ऐसे नेटवर्क से तरलता आकर्षित करने के लिए स्थित करता है जो किसी भी प्रतिभागी की आवश्यकताओं को सबसे अच्छी तरह से पूरा करता है। तकनीकी कार्यान्वयन में गंतव्य चेन के आधार पर अल्पाका बुक-ट्रांसफ़र रेल्स का उपयोग किया जाता है; केवल अंतिम टोकन जारी करने का पता बदलता है। क्षमता और दर सीमाएँ अभी भी लागू हो सकती हैं, लेकिन दो प्रमुख नेटवर्क की उपलब्धता से संस्थानों के लिए एकल-चेन सांद्रता जोखिम कम होता है, जो बड़े इन्वेंट्री प्रबंधित करते हैं। भविष्य में अतिरिक्त चेन्स में विस्तार संभव है, जबकि ओंडो स्टॉक्स के समग्र मार्गदर्शक में विकास होता है, लेकिन सितंबर 2026 के लॉन्च पर पहले से ही महत्वपूर्ण द्वितीयक गतिविधि वाले दो नेटवर्क पर केंद्रित है।
ओंडो ने बताया कि मौजूदा शेयर इन्वेंटरी को ऑन-चेन तरलता में बदलने से द्वितीयक मंचों पर ओंडो स्टॉक्स के लिए संकीर्ण स्प्रेड और गहरे बाजार समर्थित होते हैं। जब मार्केट मेकर्स टोकन इन्वेंटरी को अधिक कुशलता से भर सकते हैं, तो वे निरंतर द्विपक्षीय बाजार का भाव दे पाते हैं। कम वित्तपोषण स्नायुता से इन्वेंटरी बनाए रखने की लागत कम होती है, जिससे बिड-एस्क स्प्रेड संकीर्ण हो सकते हैं। अधिक डेप्थ बड़े ऑर्डर को कम स्लिपेज के साथ अवशोषित करता है। ये सुधार इसलिए बढ़ते हैं क्योंकि ओंडो स्टॉक्स पहले से ही जस्ट-इन-टाइम मॉडल के माध्यम से पारंपरिक एक्सचेंज तरलता से जुड़े हुए हैं: मौजूदा ऑन-चेन इन्वेंटरी से पूरा नहीं हो पाने वाली मांग को आधारभूत शेयर के खिलाफ मिंटिंग के माध्यम से पूरा किया जा सकता है, और अतिरिक्त आपूर्ति को रिडीम किया जा सकता है।
इन-किंड चैनल उन संस्थाओं के लिए इस संबंध को अधिक पूंजी-कुशल बनाता है जो प्रवाह का मध्यस्थता करती हैं। जितने अधिक अनुमोदित प्रतिभागी इस मार्ग को अपनाते हैं, उतनी ही अधिक द्वितीयक व्यापार के लिए उपलब्ध समग्र इन्वेंटरी बढ़ सकती है, बिना आनुपातिक नए पूंजी उठाए। दृश्यमान प्रभाव उन संस्थाओं के आयोजन पूरा करने की मात्रा और उनके द्वारा रूपांतरित करने के लिए चुनी गई इन्वेंटरी के पैमाने पर निर्भर करेंगे। सक्रिय मेकर्स द्वारा प्रारंभिक अपनाया जाना सबसे अधिक तरल नामों पर स्प्रेड्स के सबसे दृश्यमान संकुचन का कारण बन सकता है। कम तरल टोकनीकृत स्टॉक्स में संभवतः इन्वेंटरी डेप्थ के निर्माण के साथ अधिक धीमी सुधार प्रक्रिया होगी।
चूंकि टोकन केंद्रीकृत मंचों और विकेंद्रीकृत प्रोटोकॉल दोनों पर व्यापार करते हैं, इसलिए तरलता के लाभ एक साथ कई स्थानों पर दिखाई दे सकते हैं। RWA.xyz द्वारा प्रदान किए गए मॉनिटरिंग टूल्स पहले से ही वितरित संपत्ति मूल्य और धारकों की संख्या का अनुसरण कर रहे हैं; नए प्राथमिक-बाजार मार्ग के साथ-साथ द्वितीयक मात्रा में स्थिर वृद्धि यह संकेत देगी कि पूंजी-कुशलता के लाभ व्यापक बाजार सुधारों में परिवर्तित हो रहे हैं। यह संरचना हर स्थिति में सख्त बाजारों की गारंटी नहीं देती, लेकिन यह एक पहले पहचाने गए घर्षण को हटा देती है जो संस्थागत पूंजी के मांग के प्रति तेजी से प्रतिक्रिया करने की सीमा तय करता था।
कैश-फंडेड प्रक्रिया में एक संस्थान को यहां तक कि अगर यह पहले से ही अंतर्निहित शेयर्स रखता है, तो ओंडो स्टॉक टोकन जारी करने के लिए कैश या स्टेबलकॉइन प्रदान करना होगा। यह कैश संबंधित सिक्योरिटीज को प्राप्त करने या सुरक्षित करने के लिए उपयोग किया जाता है, जिसके बाद टोकन जारी किए जाते हैं। इन-किंड प्रक्रिया में कैश घटक के स्थान पर मौजूदा शेयर्स का उपयोग किया जाता है। शेयर्स आंतरिक ट्रांसफ़र के माध्यम से स्थानांतरित होते हैं, और उनके खिलाफ टोकन जारी किए जाते हैं। दोनों मार्ग अंततः ऐसे टोकन उत्पन्न करते हैं जो पूरी तरह से नियमित ब्रोकर पर रखी गई अंतर्निहित सिक्योरिटीज या प्रतीक्षाधीन कैश से समर्थित होते हैं। व्यावहारिक अंतर पूंजी के उपयोग और समय में होता है।
नकद फंडिंग द्वारा मिंटिंग से अस्थायी दोहरी एक्सपोजर या वित्तपोषण की आवश्यकता उत्पन्न हो सकती है; इन-किंड रूपांतरण बैलेंस शीट पर पहले से मौजूद इन्वेंटरी का उपयोग करके इससे बचता है। दोनों मॉडल के तहत रिडेमप्शन आर्थिक एक्सपोजर को वापस करता है, लेकिन केवल इन-किंड मार्ग ही मध्यवर्ती बाजार लेनदेन के बिना संस्थान के Alpaca खाते में समान शेयर्स वापस करता है। संस्थाएँ तब तक नकद मार्ग का उपयोग करती रह सकती हैं जब तक वे पसंद करती हैं या जब तक उनके पास अंतर्निहित शेयर्स नहीं होते। इसलिए, दोनों चैनल एक-दूसरे को प्रतिस्थापित करने के बजाय पूरक हैं।
दोनों नकद और शेयर भंडार बनाए रखने वाले मार्केट मेकर्स को लचीलापन प्राप्त होता है: वे किसी भी मिंट या रिडीम के लिए कम घर्षण वाला मार्ग चुन सकते हैं। समय के साथ, दोनों विकल्पों की उपलब्धता अधिक जटिल भंडार अनुकूलन को प्रोत्साहित कर सकती है, जिसमें संस्थाएँ सापेक्ष वित्तपोषण लागत, अपेक्षित मांग और नेटवर्क की स्थिति के आधार पर भौतिक और टोकनीकृत रूपों के बीच गतिशील रूप से आवंटन करती हैं। दोनों प्राथमिक-बाजार मार्गों का साथ होना पेशेवर प्रतिभागियों के लिए उपलब्ध उपकरणों के सेट को विस्तारित करता है, बिना टोकन में निवेशकों के आत्मविश्वास को आधार बनाने वाले मूल एक-टू-एक समर्थन सिद्धांत में कोई परिवर्तन किए।
22 सितंबर, 2026 तक, RWA.xyz ने Ondo के लिए लगभग 460 उत्पादों और 480,000 से अधिक होल्डर पतों पर वितरित संपत्ति मूल्य के रूप में लगभग $3.66 अरब रिकॉर्ड किया। इस मापदंड के आधार पर, यह प्लेटफॉर्म Securitize के पीछे टोकनीकरण प्लेटफॉर्म्स में दूसरे स्थान पर है। उत्पाद सूट में टोकनीकृत अमेरिकी खजाना प्रतिभूतियाँ, स्टॉक, ईटीएफ और अतिरिक्त स्थिर आय और समता रणनीतियाँ शामिल हैं। Ondo Stocks, जो समता और ईटीएफ क्षेत्र है, ईथेरियम पर अपनी प्रारंभिक लॉन्च के बाद से काफी विकसित हुआ है, जिसके बाद BNB Chain और सेतु बुनियादी सुविधाओं पर विस्तार किया गया।
पिछले प्लेटफॉर्म अपडेट के अनुसार, टोकनीकृत इक्विटी सेगमेंट में संचयी ट्रेडिंग मात्रा अरब डॉलर के स्तर पर पहुंच चुकी है। इन-किंड कन्वर्जन चैनल के जोड़े जाने का यह पृष्ठभूमि है कि पहले से ही बड़ा पैमाना मौजूद है, जिसका अर्थ है कि नया मार्ग एक ग्रीनफील्ड परिवेश से शुरू करने के बजाय पहले से ही मौजूद द्वितीयक बाजार का लाभ उठा सकता है। प्लेटफॉर्म की मल्टी-चेन उपस्थिति कन्वर्जन सुविधा की संभावित पहुंच को और बढ़ाती है। ईथेरियम या BNB चेन पर जारी किए गए टोकन मौजूदा ब्रिज के माध्यम से स्थानांतरित किए जा सकते हैं, और कई पहले से ही वॉलेट, कस्टोडियन और DeFi एप्लिकेशन में एकीकृत हो चुके हैं।
इन-किंड रास्ते का उपयोग करने वाले संस्थागत प्रतिभागी इस प्रकार उन मुख्य मिंटिंग स्थलों से परे फैले वितरण नेटवर्क तक पहुँच प्राप्त करते हैं। लाखों में होल्डर संख्या यह दर्शाती है कि मांग केवल कुछ पेशेवर डेस्क तक सीमित नहीं है। व्यापक उत्पाद कवरेज, मल्टी-नेटवर्क समर्थन, और अब एक अधिक पूंजी-कुशल प्राथमिक बाजार चैनल के संयोजन से प्लेटफॉर्म को अतिरिक्त संस्थागत इन्वेंट्री को समायोजित करने की क्षमता प्राप्त होती है बिना समानुपातिक बुनियादी ढांचे के निर्माण के। वितरित मूल्य और द्वितीयक आयोजन में निरंतर वृद्धि, प्रभावशीलता में वृद्धि के मापदंड के रूप में कार्य करेगी कि क्या यह पैमाने पर प्राप्त होती है।
अलपाका का इंस्टेंट टोकनाइजेशन नेटवर्क ब्रोकरेज बुनियादी ढांचा प्रदान करता है जो इन-किंड रूपांतरण को संभव बनाता है। यह नेटवर्क अधिकृत भागीदारों को ब्रोकरेज खातों में रखी गई सिक्योरिटीज के खिलाफ टोकनाइज़्ड शेयर्स को मिंट और रिडीम करने की अनुमति देता है, बिना पारंपरिक सेटलमेंट चक्र का इंतजार किए। आंतरिक बुक ट्रांसफ़र के दौरान शेयर्स अलपाका के कस्टडी सिस्टम में ही रहते हैं, जिससे स्वामित्व की श्रृंखला और नियामक नियंत्रण संरक्षित रहते हैं। जब शेयर्स उसके खाते में पहुँचते हैं, तो ओंडो संबंधित टोकन्स का प्रकाशक के रूप में कार्य करता है। इसलिए, साझेदारी कस्टडी और ब्रोकरेज कार्यों को टोकनाइजेशन और ऑन-चेन वितरण कार्यों से अलग करती है, जबकि उन्हें स्वचालित प्रवाहों के माध्यम से सख्ती से जोड़े रखती है।
अलपाका ने इस नेटवर्क को ऐसी बुनियादी ढांचे के रूप में वर्णित किया है जो वास्तविक टोकनीकरण करने वाले तीसरे पक्ष के साझेदारों का समर्थन करता है, न कि अलपाका स्वयं जिसके रूप में जारीकर्ता कार्य करता है। भूमिकाओं का यह विभाजन प्रतिभूतियों के संग्रह और जारीकरण के बारे में नियामक अपेक्षाओं के साथ सुसंगठित है। तकनीकी कार्यान्वयन में मिंट और रिडीम अनुरोधों के लिए API एंडपॉइंट्स शामिल हैं जो आधारभूत प्रतीक, मात्रा, जारीकर्ता, नेटवर्क और गंतव्य वॉलेट को निर्दिष्ट करते हैं।
दर सीमाएँ और क्षमता नियंत्रण उच्च-आयतन अवधियों के दौरान प्रणाली की सुरक्षा करते हैं। चूंकि एलपेका खाता बुनियादी ढांचा दोनों पारंपरिक व्यापार और टोकनीकरण नेटवर्क का समर्थन करता है, इसलिए जो संस्थाएँ पहले से ही एलपेका पर शेयर्स का कस्टडी करती हैं, उनके लिए अनुमोदन मिलने के बाद सक्रिय करने का रास्ता अपेक्षाकृत छोटा होता है। ओंडो एकीकरण में, बिक्री-और-पुनःखरीद चक्र के संबंध में लागत कम करने और गति बढ़ाने के नेटवर्क के डिजाइन लक्ष्य को स्पष्ट रूप से प्राप्त किया गया है: संस्थाओं को अब टोकन मिंटिंग के लिए नकदी मुक्त करने के लिए खुले बाजार में शेयर्स को तरलीकृत करने की आवश्यकता नहीं है। परिणामस्वरूप, पारंपरिक कस्टडी और ऑन-चेन बाजारों के बीच एक संकुचित संचालन लूप प्राप्त होता है।
प्रोफेशनल ट्रेडिंग डेस्क जो टोकनाइज्ड इक्विटी मार्केट्स के माध्यम से काम करते हैं, को अनेक आयामों में इन्वेंटरी प्रबंधित करना होता है: भौतिक शेयर, नकदी, विभिन्न चेनों पर टोकनाइज्ड पोज़ीशन, और फंडिंग दर या अवसर लागत के प्रति एक्सपोज़र। इन-किंड रूपांतरण चैनल इनमें से एक आयाम को संक्षिप्त करता है। एक डेस्क जो किसी विशिष्ट इक्विटी में बड़ी पोज़ीशन रखती है, जब ऑन-चेन मांग बढ़ती है, तो एक हिस्से को टोकन में रूपांतरित कर सकती है, और जब मांग कम होती है, तो रिडीम कर सकती है, बिना अंतर्निहित के ओपन-मार्केट लेनदेन के।
इससे इन्वेंटरी बनाने या कम करने से जुड़ी लेनदेन लागत और बाजार प्रभाव जोखिम दोनों कम होते हैं। इससे पारंपरिक और ऑन-चेन स्थानों को कवर करने वाली डेल्टा-न्यूट्रल या मार्केट-मेकिंग पुस्तिकाओं को बनाए रखने की क्षमता में भी सुधार होता है। चूंकि प्रारंभिक स्वीकृति के बाद रूपांतरण स्वचालित हो जाता है, इसलिए डेस्क मैनुअल कैश फंडिंग या क्रमिक खरीद और बिक्री वाली प्रक्रियाओं की तुलना में कम लेटेंसी के साथ ऑर्डर फ्लो का प्रतिक्रिया दे सकते हैं। जब डेस्क ईथेरियम और BNB चेन दोनों पर संचालित होते हैं, तो इन लाभों का संयोजन होता है। इन्वेंटरी कम शुल्क वाले नेटवर्क पर मिंट किया जा सकता है और यदि आवश्यक हो, तो इसे सेतुबंधित किया जा सकता है, या प्राथमिक मांग केंद्रित चेन पर सीधे मिंट किया जा सकता है।
क्षमता सीमाएँ अभी भी एक व्यावहारिक प्रतिबंध बनी रहती हैं, इसलिए डेस्क को शीर्ष अवधियों के चारों ओर योजना बनानी होगी। हालाँकि, एक विश्वसनीय इन-किंड रास्ते के मौजूद होने से नकदी के बजाय शेयर्स में कितना पूँजी रखनी चाहिए, इसकी गणना बदल जाती है। बनाने और रिडीम करने के क्रमिक चक्रों में, वित्तपोषण खिंचाव में संचयी कमी उच्च-आयतन भागीदारों के लिए महत्वपूर्ण हो सकती है। इसलिए, संरचना अधिक निरंतर और पूँजी-कुशल बाजार निर्माण का समर्थन करती है, जो वापस टोकनाइज्ड इक्विटी उपयोगकर्ताओं के व्यापक परितंत्र को अधिक संकीर्ण स्प्रेड्स और गहरी पुस्तकें प्रदान करती है।
टोकनीकृत इक्विटीज बड़े वास्तविक दुनिया के संपत्ति बाजार का एक खंड हैं। इक्विटी टोकनीकरण की पूंजी की दक्षता में सुधार, ट्रेजरीज, क्रेडिट या फंड जैसी अन्य संपत्ति वर्गों में अपनाए जाने वाले दृष्टिकोणों को सूचित कर सकता है। जब संस्थाएँ मौजूदा होल्डिंग्स को सीधे ऑनचेन रूप में परिवर्तित करने के रूप में मान सकें, तो पहले पारंपरिक बैलेंस शीट और डिजिटल बाजारों को अलग करने वाली घर्षण कम हो जाती है। यह कमी विभिन्न क्षेत्रों में पूंजी के अधिक सुगम आवंटन को प्रोत्साहित करती है और टोकनीकृत उत्पादों में सेकेंडरी लिक्विडिटी के विकास को तेज कर सकती है।
Ondo की वितरित संपत्ति मूल्य के आधार पर प्रमुख प्लेटफॉर्म के रूप में स्थिति का अर्थ है कि इसके इक्विटी वर्टिकल पर संचालन सुधार RWA दृश्य में व्यापक रूप से दिखाई देते हैं। अन्य जारीकर्ता और बुनियादी ढांचा प्रदाता अनुदान मॉडल के अपनाने को देख सकते हैं और ब्रोकरेज नेटवर्क के साथ समान एकीकरण का मूल्यांकन कर सकते हैं। यह विकास टोकनीकरण स्टैक के भीतर भूमिकाओं की निरंतर विशेषीकरण को भी दर्शाता है। ब्रोकरेज कंपनियाँ कस्टडी और सेटलमेंट रेल्स प्रदान करती हैं, विशेषज्ञ जारीकर्ता टोकन निर्माण और ऑनचेन वितरण संभालते हैं, और द्वितीयक मंच व्यापार प्रदान करते हैं।
इन परतों के बीच स्पष्ट इंटरफ़ेस, जैसे कि ITN API और आंतरिक पुस्तक-ट्रांसफ़र तंत्र, प्रत्येक भागीदार को अपनी तुलनात्मक शक्ति पर ध्यान केंद्रित करने की अनुमति देते हैं, जबकि वे अभी भी एक-से-अंत तक का अनुभव प्रदान करते हैं। जैसे-जैसे अधिक संस्थाएँ ऑनबोर्डिंग प्रक्रिया पूरी करती हैं, उपलब्ध शेयर इन्वेंटरी की मात्रा जिसे आवश्यकता पड़ने पर परिवर्तित किया जा सकता है, वह बढ़ने की संभावना है। यदि यह वृद्धि बनी रहती है, तो द्वितीयक व्यापार के लिए उपलब्ध टोकनीकृत समतुल्यों की प्रभावी मुक्त बाजार में वृद्धि होगी और पारंपरिक और ऑनचेन मूल्य निर्धारण के बीच संबंध और मजबूत होगा।
हालाँकि, प्राकृतिक रूप से रास्ता कुछ वित्तपोषण और समय संबंधी बाधाओं को कम करता है, लेकिन यह बाजार, संचालन या प्रतिपक्ष जोखिम को समाप्त नहीं करता है। संस्थाएँ रूपांतरण के निर्णय और द्वितीयक व्यापार के पूरा होने के बीच अंतर्निहित समतुल्यता में मूल्य उतार-चढ़ाव के प्रति संवेदनशील बनी रहती हैं। ITN पर क्षमता सीमाएँ भीड़ वाले समय के दौरान मिंट या रिडेम्पशन में देरी कर सकती हैं। ओंडो या अलपाका में तकनीकी या संचालन समस्याएँ रूपांतरण प्रवाह को बाधित कर सकती हैं। नियामक आवश्यकताएँ अभी भी यह निर्धारित करती हैं कि कौन टोकन रख सकता है और ट्रांसफ़र कर सकता है, और क्षेत्रीय प्रतिबंध लागू होते हैं।
सीधे ब्रोकर-डीलर्स के उपयोग द्वारा कम किया गया कस्टडी जोखिम, कभी शून्य नहीं होता। इसलिए संस्थाओं को अपनी पोज़ीशन के पारंपरिक और ऑन-चेन दोनों पहलुओं को ध्यान में रखते हुए मजबूत जोखिम प्रबंधन ढांचे को बनाए रखना चाहिए। आईटीएन चैनल पर मिंट या रिडीम शुल्क का अभाव मददगार है, लेकिन नेटवर्क गैस, ब्रिजिंग शुल्क या द्वितीयक व्यापार कमीशन जैसे अन्य लागतें अभी भी लागू होती हैं। पात्रता प्रतिबंधों के कारण, केवल बाजार के कुछ हिस्सेदार ही चैनल तक पहुँच सकते हैं। अनुमोदन मानदंडों को पूरा नहीं करने वाले फर्म्स को कैश-फंडेड मार्ग या द्वितीयक-बाजार की खरीद पर ही निर्भर रहना पड़ता है।
अनुमोदनों की मामला-वार प्रकृति का अर्थ है कि प्रतिभागियों के आधार को बढ़ाने में समय लगेगा। ये सीमाएँ जानबूझकर रखी गई हैं और नियामक पालन और संचालनात्मक अखंडता को बनाए रखने की आवश्यकता को दर्शाती हैं। इस सुविधा का मूल्यांकन कर रहे संस्थानों को परिवर्तन के बाद भी शेष रहने वाले जोखिमों के साथ-साथ संचालनात्मक आवश्यकताओं के खिलाफ पूंजी-दक्षता के लाभों का वजन रखना चाहिए। प्रक्रिया में महत्वपूर्ण इन्वेंटरी को समर्पित करने से पहले प्रौद्योगिकी और सामने वाले पक्षों पर स्वतंत्र जाँच-पड़ताल अभी भी आवश्यक है।
सितंबर 2026 के भौतिक रूपांतरण के लॉन्च से संस्थागत उपकरण में टोकनाइज्ड इक्विटी एक्सपोजर के प्रबंधन के लिए एक व्यावहारिक उपकरण जोड़ा गया है। जैसे-जैसे अधिक स्वीकृत कंपनियाँ इस क्षमता को सक्रिय करेंगी और महत्वपूर्ण शेयर भंडार को रूपांतरित करेंगी, ईथेरियम और BNB चेन पर द्वितीयक बाजार गहरी और अधिक प्रतिक्रियाशील तरलता से लाभान्वित होंगे। यह मॉडल दर्शाता है कि मौजूदा कस्टडी संबंधों का उपयोग ऑनचेन बाजारों का समर्थन करने के लिए किया जा सकता है, बिना संस्थाओं को होल्डिंग्स को बेचने या पुनःवित्तपोषित करने की आवश्यकता के। समर्थित संपत्तियों के निरंतर विस्तार, अतिरिक्त नेटवर्क्स की संभावित शामिल किए जाने, और क्षमता प्रबंधन के सुधार से यह निर्धारित होगा कि कुशलता में वृद्धि कितनी दूर तक जाएगी।
RWA.xyz और द्वितीयक ट्रेडिंग स्थलों से प्राप्त डेटा यह दिखाएगा कि वितरित संपत्ति मूल्य और ट्रेडिंग मात्रा प्राथमिक बाजार तक पहुंच में सुधार के प्रति कैसे प्रतिक्रिया देते हैं। वास्तविक दुनिया की संपत्ति के टोकनीकरण की व्यापक दिशा इसी तरह के बुनियादी ढांचे में सुधार पर निर्भर करती है: पूंजी संबंधी घर्षण में कमी, पारंपरिक और डिजिटल प्रणालियों के बीच स्पष्ट संचालन इंटरफ़ेस, और संस्थागत हिस्सेदारी का नियंत्रित विस्तार। Ondo का Alpaca के साथ किया गया कार्यान्वयन इन तत्वों को कैसे जोड़ा जा सकता है, उसका एक स्पष्ट उदाहरण प्रदान करता है। बाजार प्रतिभागी, बुनियादी ढांचा प्रदाता और निरीक्षक इस सफलता के संकेतों के रूप में अपनाने की दर, स्प्रेड व्यवहार और इन्वेंटरी टर्नओवर पर नज़र रखेंगे।
बाजार की खबरें तेजी से बदलती हैं — लेकिन आप इस पर कहाँ कार्रवाई करते हैं, वह भी उतना ही महत्वपूर्ण है। इस अक्टूबर, KuCoin KuCoin 5.0 लॉन्च कर रहा है, जिससे KuCoin एक पुनर्निर्मित प्लेटफॉर्म में बदल जाएगा। यहाँ आपके लिए वास्तव में क्या बदलाव होगा:
-
सबकुछ के लिए एक ही खाता। पुराने प्लेटफॉर्म आपके पैसे को अलग-अलग "स्पॉट," "मार्जिन," और "फ़्यूचर्स" खातों में बांट देते थे और आपसे यह समझने की उम्मीद करते थे कि क्यों। KuCoin 5.0 का यूनिफाइड खाता इसे पूरी तरह से हटा देता है — एक बार डिपॉज़िट करें, और सब कुछ सीधे वहीं मौजूद होगा (अभी केवल VIPs के लिए उपलब्ध)।
-
स्टॉक, सूचकांक और कच्चे माल। KuCoin 5.0 क्रिप्टो के बाहर वैश्विक बाजारों में विस्तार करता है। जब क्रिप्टो पार्श्व चलता है और इक्विटीज बढ़ती हैं (या इसके विपरीत), तो आप एक ब्रोकरेज खाता खोलने और फ़िएट रेल्स के लिए दिनों का इंतजार करने के बजाय मिनटों में स्थानांतरित हो जाते हैं।
-
वास्तविक दुनिया के संपत्तियाँ (RWA)। पारंपरिक संपत्तियों जैसे कच्चे माल के प्रति टोकनाइज़्ड एक्सपोज़र, सीधे आपके क्रिप्टो खाते में। वैश्विक वित्त के सबसे तेज़ी से बढ़ रहे खंड में से एक अब केवल संस्थाओं के लिए सीमित नहीं है — आप इसका उपयोग उसी बैलेंस से कर सकते हैं जिसका आप ट्रेडिंग के लिए उपयोग करते हैं।
-
सीखते समय कमाएं। ट्रेड करने के लिए तैयार नहीं? KCUSD आपके स्टेबलकॉइन को दैनिक, ऑटो-कंपाउंड ब्याज कमाने की अनुमति देता है। 4% आय के लिए अपने निष्क्रिय डिपॉज़िट को काम पर लगाने का सबसे कम स्ट्रेस वाला तरीका।
-
एक साधारण भाषा में एक एआई सहायक। प्रश्न पूछें, बाजार का संदर्भ प्राप्त करें, आप जो देख रहे हैं उसे समझें — प्लेटफॉर्म में एकीकृत, कोई तकनीकी शब्दावली की आवश्यकता नहीं।
-
एक ऐप जो भारी न हो। तेज़, साफ़ और सुसंगठित — पहले टैप से ही आसान, ट्यूटोरियल के बाद नहीं।
-
सुरक्षा जिसे आप जाँच सकते हैं, केवल विश्वास नहीं कर सकते। एक MiCAR-लाइसेंस प्राप्त यूई संस्था, Proof of Reserves जिसे आप स्वयं सत्यापित कर सकते हैं, और अंतरराष्ट्रीय रूप से प्रमाणित सुरक्षा (SOC 2 Type II, ISO 27001:2022)।
कुछ ही मिनटों में अपना खाता बनाएं — और उस प्लेटफॉर्म पर शुरुआत करें जो क्रिप्टो के भविष्य के लिए बनाया गया है, न कि जहां यह पहले था।
इनस्टीट्यूशन्स के लिए जो पहले से ही अपने टोकनाइज़ करना चाहते हैं शेयर्स रखते हैं, वास्तव में क्या बदलाव आता है?
ऐसी संस्थाएँ जो पहले से ही एक अल्पाका खाते में योग्य शेयर्स का रखरखाव करती हैं, अब उन शेयर्स का एक आंतरिक पुस्तक ट्रांसफ़र ओंडो के अल्पाका खाते में करने का अनुरोध कर सकती हैं। ट्रांसफ़र पूरा होने पर, ओंडो ईथेरियम या BNB चेन पर मिलान वाले Ondo Stocks टोकन जारी करता है।
कौन से नेटवर्क वर्तमान में प्राकृतिक रूपांतरण प्रक्रिया को समर्थन करते हैं?
रूपांतरण कार्यक्षमता ईथेरियम और BNB चेन पर लाइव है। संस्थाएँ अलपाका इंटरफेस के माध्यम से मिंट अनुरोध जमा करते समय गंतव्य नेटवर्क चुनती हैं। यदि संस्था दोनों चेनों के बीच उन्हें स्थानांतरित करना चाहती है और मूल शेयर्स के साथ आर्थिक संबंध को बनाए रखना चाहती है, तो दोनों नेटवर्क पर जारी किए गए टोकन को बाद में मौजूदा बुनियादी ढांचे का उपयोग करके ब्रिज किया जा सकता है।
इंस्टेंट टोकनाइजेशन नेटवर्क कन्वर्जन सुविधा का उपयोग कौन कर सकता है?
पात्रता केवल उन संस्थाओं तक सीमित है जिनके पास Ondo Finance और Alpaca दोनों के साथ सक्रिय खाते हैं, आवश्यक ऑनबोर्डिंग और अनुपालन प्रक्रियाएँ पूरी करते हैं, और Alpaca से मामला-विशिष्ट स्वीकृति प्राप्त करते हैं। यह सुविधा सामान्य जनता या द्वि-प्लेटफॉर्म स्वीकृति प्रक्रिया पूरी न करने वाली संस्थाओं के लिए उपलब्ध नहीं है। रुचि रखने वाली संस्थाओं को सक्रियण अनुरोध शुरू करने के लिए दोनों संगठनों से संपर्क करने की सलाह दी जाती है।
क्या प्राकृतिक रूपांतरण मौजूदा नकद-वित्तपोषित मिंटिंग विकल्प को बदल देता है?
नहीं। नकद फंडिंग रास्ता अभी भी उपलब्ध है। ऐसे संस्थान जो नकद का उपयोग करना पसंद करते हैं या जिनके पास मूल शेयर नहीं हैं, वे इस चैनल के माध्यम से मिंटिंग जारी रख सकते हैं। इन-किंड विकल्प केवल एक दूसरा प्राथमिक बाजार मार्ग जोड़ता है जो उन लोगों के लिए अधिक पूंजी कुशल है जो पहले से ही संबंधित इन्वेंटरी रखते हैं।
क्या आईटीएन चैनल के माध्यम से मिंटिंग या रिडीमिंग के साथ शुल्क जुड़े हुए हैं?
वर्तमान Ondo दस्तावेज़ के अनुसार, तात्कालिक टोकनीकरण नेटवर्क के माध्यम से Ondo स्टॉक्स को मिंट या रीडीम करने के लिए प्लेटफॉर्म शुल्क नहीं लेता है। अन्य लागतें, जैसे नेटवर्क लेनदेन शुल्क या कोई भी लागू द्वितीयक बाजार कमीशन, बाद की गतिविधियों के आधार पर लागू हो सकती हैं।
ओंडो स्टॉक्स टोकन के एक-से-एक समर्थन पर रूपांतरण का क्या प्रभाव पड़ता है?
बैकिंग मॉडल अपरिवर्तित रहता है। इन-किंड रास्ते से जारी किए गए टोकन अभी भी यू.एस.-पंजीकृत ब्रोकर-डीलर्स पर रखे गए संबंधित अंतर्निहित शेयर्स (या लेनदेन के दौरान नकदी) द्वारा पूरी तरह से समर्थित होते हैं। आंतरिक पुस्तक ट्रांसफ़र केवल संस्थान के Alpaca खाते से Ondo के खाते में शेयर्स स्थानांतरित करता है ताकि कैस्टडी रिकॉर्ड नवीनतम जारी किए गए टोकन के साथ मेल खाए।
अपवाद: यह सामग्री केवल सूचनात्मक उद्देश्यों के लिए है और निवेश सलाह का प्रतिनिधित्व नहीं करती है। स्टॉक निवेश में जोखिम होता है। कृपया अपनी खुद की शोध (DYOR) करें।
डिस्क्लेमर: इस पेज का भाषांतर आपकी सुविधा के लिए AI तकनीक का इस्तेमाल करके किया गया है। सबसे सटीक जानकारी के लिए, मूल अंग्रेजी वर्जन देखें।