



Isinulat ni: Thejaswini M A
I-compile ang Block unicorn
Panimula
Subukan namin lahat ng paraan.
Dapat magdala ng mga tagagawa ang NFT. Sinasabing magdadala ng blockchain sa masa ang Web3 na mga laro. Sinisiguro ng mga sosyal na protokolo tulad ng Farcaster at Lens ang isang decentralisadong kinabukasan para sa mga digital na komunidad. Gagawin ng Zora na maging financial asset ang nilalaman. Ginawang tunay na makababahagi ng kapital ang Friend.tech. Ang mga memecoin—sige, wala nang sinasabi na ito ay nagtatayo ng kabihasnan, pero mayroon pa ring nagsasabing ito ang magdadala sa susunod na alon ng retail investors.
Ang mga NFT ay orihinal na nilikha upang tarhain ang mga kreatibong propesyonal. Ang mga Web3 na laro ay nagtataguyod ng pagdala ng blockchain sa mas malawak na publiko. Ang mga social protocol tulad ng Farcaster at Lens ay nagpapahiwatig ng isang de sentralisadong kinabukasan para sa mga digital na komunidad. Ang Zora ay nagsisikap na patunayan na ang mga nilalaman ay maaaring maging mga yamang pampinansyal. Ang Friend.tech ay nagpapahintulot na maging tradeable ang sosyal na kapital. Sa kabilang banda, ang mga memecoin—kahit na walang sinasabing ito ay magtatayo ng kabihasnan—mayroon pa ring nagsasabing ito ang magdadala sa susunod na alon ng retail investors.
Bukod dito, mayroon ding predictive markets. Ang Polymarket ay maaaring ang pinakamalapit sa tunay na pagtemo hanggang sa ngayon, ngunit ang kanyang peak ay nangyari sa panahon ng eleksyon sa Amerika, at ang tanong na hindi pa nasasagot ay kung kaya niya pa bang panatilihin ang aktibidad ng mga user kapag mas maliit na ang mga taya. Mayroon pa isang katotohanan na hindi gustong pagsasabing pribado: ang kanyang pagkakatotoo ay bahagyang nanggagaling sa mga user na may aktwal na impormasyon na nagtratrade sa platform. Ito ay isang mahirap na isyu para sa mga regulahador o karaniwang user.
Kaya narito tayo sa Marso 2026. Ang Bitcoin ay napakalaking inaasikaso ng mga institusyon (huwag muna pansinin ang eksaktong bilang). Ang mga stablecoin ay napag-standardize agad ng batas na GENIUS. Ang imprastruktura ay mas matatag kaysa kailanman. Kung bubuksan mo ang App Store, i-filter ang kategoryang “Pananalapi,” ang mga nangungunang app sa cryptocurrency ay ang Coinbase, Kraken, at Crypto.com. Lahat ito ay mga platform para sa pagtinda. Nagsasagawa na sila ng sampung taon. Ang tunay na may pagbubukas na consumer app ay patuloy na nawawala.
Bakit?
Bakit pa rin natin hindi natutupad ang layunin?
Ang pag-unlad ng industriya ng cryptocurrency ay sumusunod sa malalaking cycle ng bull at bear. Ang karamihan sa mga inobasyon ay kilala lamang pagkatapos ng pagbagsak. Ang publiko ay karaniwang nag-uugnay ng cryptocurrency sa kaguluhan. Kapag bumagsak ang Bitcoin, sinasabi ng mga tao: “Nagsabi na ako na ganoon magiging resulta.” Hindi nila nauunawaan kung paano ito gumagana. Pero hindi natin sila maaaring sisisihin. Sa katotohanan, ang rasyo ng signal sa ingay sa cryptocurrency ay sobrang masama.
Hindi itinayo ang cryptocurrency para sa masang pangkalahatan. Ang mga developer ay nakatuon sa kanilang sariling ideolohikal na landas—decentralization, resistance to censorship, at autonomy—at inaasahan na unti-unting tatanggapin ng publiko. Ngunit hindi ito hingi ng publiko. Gusto nila ang mas mabilis na pagbabayad, mas mataas na antas ng interes sa tabungan, at mas madaling paraan para magpadala ng pera sa ibang bansa. Gayunpaman, ang ibinibigay ng cryptocurrency ay ang mnemonic phrases, gas fees, at mga pahayag na layuning palitan ang umiiral na financial system.
Samantala, nangyari ang malaking pagbabago sa mundo labas sa cryptocurrency. Ang artificial intelligence (AI) ang nangunguna sa public discourse. Nag-akita ng 100 milyong user ang ChatGPT sa loob ng dalawang buwan lamang. Ang mga taong hindi nakakarinig ng Transformer ay biglang ginagamit ang AI araw-araw. Ngunit hindi nagkaroon ng katulad na pag-usbong ang cryptocurrency. Ang teknolohiya na dating itinuturing na ang susunod na henerasyon ng internet ay napalabas ng tunay na teknolohiya na parang susunod na henerasyon ng internet.
Sumusunod ang krisis sa pagkakatiwala, at ang pagkabagabag sa makroekonomiya ay naging karaniwan. Sa loob ng larangan ng cryptocurrency, patuloy na nagpapatotoo ang mga skandalo sa mga pag-aalala ng mga nagdududa. Si Do Kwon at ang Terra Luna, Three Arrows Capital, Celsius, FTX… bawat ilang buwan, may isang “may-karapatan” na kumpanya sa cryptocurrency na natuklasang may pagbagsak sa likididad o pang-aabuso sa pera ng mga kliyente. Ang mga tugon ng mga regulador, tulad ng “Crackdown 2.0”, at ang pagtutok lamang ng U.S. Securities and Exchange Commission (SEC) sa pagpapatupad ng batas, ay nagpapalala pa sa sitwasyon sa pamamagitan ng pagpapalabas ng mga legal na proyekto sa ibang bansa habang walang kakayahan laban sa mga tunay na daya.
Mahalaga rin na ang user experience ay hindi pa nakakamit ang standard ng consumer level.
Ihambing ang user experience ng encrypted social app sa Instagram: Sa Instagram, i-download mo ang app, mag-register gamit ang iyong numero ng telepono, at agad ka na makakalog in. Agad mong makikita ang mga kontento. Intuitibo at madaling gamitin, walang kailangang matutunan.
Ngayon, ipaghambing natin ang Farcaster o Lens. Una, kailangan mo ng wallet. Isulat ang 12-word mnemonic sa papel at ingatan nang mabuti. Kung mawawala ang wallet, lahat ng bagay ay mawawala nang permanenteng, at walang customer service na makakausap. Pagkatapos, kailangan mo ng ETH upang mabayaran ang gas fee para makalikha ng iyong profile. Dapat mong maintindihan kung ano ang gas, bakit ito nagbabago, at bakit minsan ay $5 ang gastos sa isang aksyon, samantalang sa ibang pagkakataon ay $50. Konektahin ang iyong wallet, paborhin ang transaksyon, lagyan ng signature ang mga mensahe na hindi mo maintindihan, at mangyaring huwag mong i-click ang phishing site. Pagkatapos mong tapusin ang lahat ng mga hakbang na ito, maaari mo nang gamitin ang mga social feature—ngunit nananatili pa ring kulang ito sa algorithmic feed, mga tool para sa paggawa ng nilalaman, at network effects na kung saan nakabatay ang Instagram.
O, maaari mong ihambing ang pag-set up ng digital wallet sa pagbukas ng Cash App: i-download, i-input ang numero ng mobile, i-link ang bank account, tapos na. Tatlong hakbang, lima minuto.
Ano naman ang cryptocurrency wallet? Kailangan mong pumili sa mga dosen-dosenang opsyon (MetaMask, Phantom, Coinbase Wallet), i-download ang wallet, lumikha ng mnemonic phrase, isulat ito, i-store nang ligtas, maintindihan ang pagkakaiba ng Layer 1 at Layer 2, i-deposito ang cryptocurrency mula sa exchange (nangangailangan ito ng KYC at bank transfer), at matutunan kung paano pamahalaan ang gas fees, mag-approve ng token permissions, at iwasan ang iba’t ibang scam.
Para sa karamihan, ito ay isang pader.
Malakas ang friction, ngunit hindi nararamdaman ng mga developer. Ang buong loop—sino ang responsable sa pagbuo, sino ang responsable sa pagsubok, sino ang responsable sa pagbibigay ng feedback, at sino ang responsable sa pag-invest—ay mataas na sarado. Kapag ang lahat ng iyong mga test user ay may MetaMask na naka-install at nakakaunawa sa gas fees, hindi mo talaga mararamdaman ang friction sa pagtanggap ng mga karaniwang user sa MetaMask. Parang hinihingi mo sa isda na makita ang tubig.
Ang cemeteries ay may malaking aral, ang libingan ay may malaking kahulugan.
Sinubukan ng Friend.tech na pahirapin ang mga sosyal na ugnayan. Ang kanilang negosyo ay: pagbili at pagbebenta ng mga "key" upang makapasok sa mga pribadong chat na may mga opinyon sa larangan ng cryptocurrency. Noong pinakamataas na punto nito, nagkaroon ito ng $90 milyon sa volume ng transaksyon, ngunit bumagsak agad hanggang sa $71 milyon araw-araw, at sa wakas, inabandonuhan ng mga developer ang proyekto. Ang problema ay hindi sa teknolohiya mismo, kundi sa katotohanang walang tunay na nais na maging isang financial tool ang kanilang network ng mga sosyal na ugnayan.
Kinabuksan ng Farcaster ang $150 milyon mula sa a16z upang buuin ang decentralized social media. Ang mga tagapagtatag ay dating mga tagapagtatag ng Coinbase, may totoong teknikal na kakayahan. Ang bilang ng araw-araw na aktibong user ay tumabas nang pansamantala sa 100,000, ngunit bumagsak agad sa 4,360 na aktibong user. Ang kinita sa isang buwan ay bumagsak din sa $10,000. Ang mga tagapagtatag ay nagpasya na umalis sa Farcaster at lumikha ng isang kompanya ng stablecoin. Ang problema ay, walang nagmamalasakit kung ang kanilang ipinakilalang “alternatibo sa Twitter” ay totoo pang decentralized.
Sa panahon ng pandemya ng COVID-19, itinatag ng Axie Infinity ang isang buong paralel na ekonomiya sa Pilipinas. Ang mga manlalaro ay kumikita ng kita na higit sa minimum wage sa pamamagitan ng pag-aalaga ng mga digital na nilalang. Pagkatapos, bumagsak ang ekonomiya ng token, at tumigil lahat sa paglalaro. Ang problema ay hindi sa mekanika ng laro, kundi sa katotohanang walang gustong maglaro ng isang laro na parang trabaho, maliban kung kailangan ng pera nang urgente.
Sino ngayon ang tunay na gumagawa nito?
Ang mga pinakamalapit sa tunay na pagkamit ng tagumpay sa konsyumer ay ang mga financial platform na nag-iintegrase ng mga cryptocurrency channel.
Coinbase
Ang Coinbase ay nagbuo ng "exchange ng lahat ng bagay," ayon sa pangulo at tagapagpaganap na si Brian Armstrong. Sa kanilang roadmap para sa 2026, ito ang unang prioridad ng kumpanya—ang pagpagsasama ng cryptocurrency, mga aktibo sa stock, mga prediction market, at mga komodidad, kasama ang spot, futures, at options trading.
Ang kanilang ipinakilalang produkto:
Stock trading. Zero-commission stock trading. Trade cryptocurrencies within the same app, 24/7, 5 days a week. Their marketing focus isn't "learn about blockchain," but "trade everything in one place."
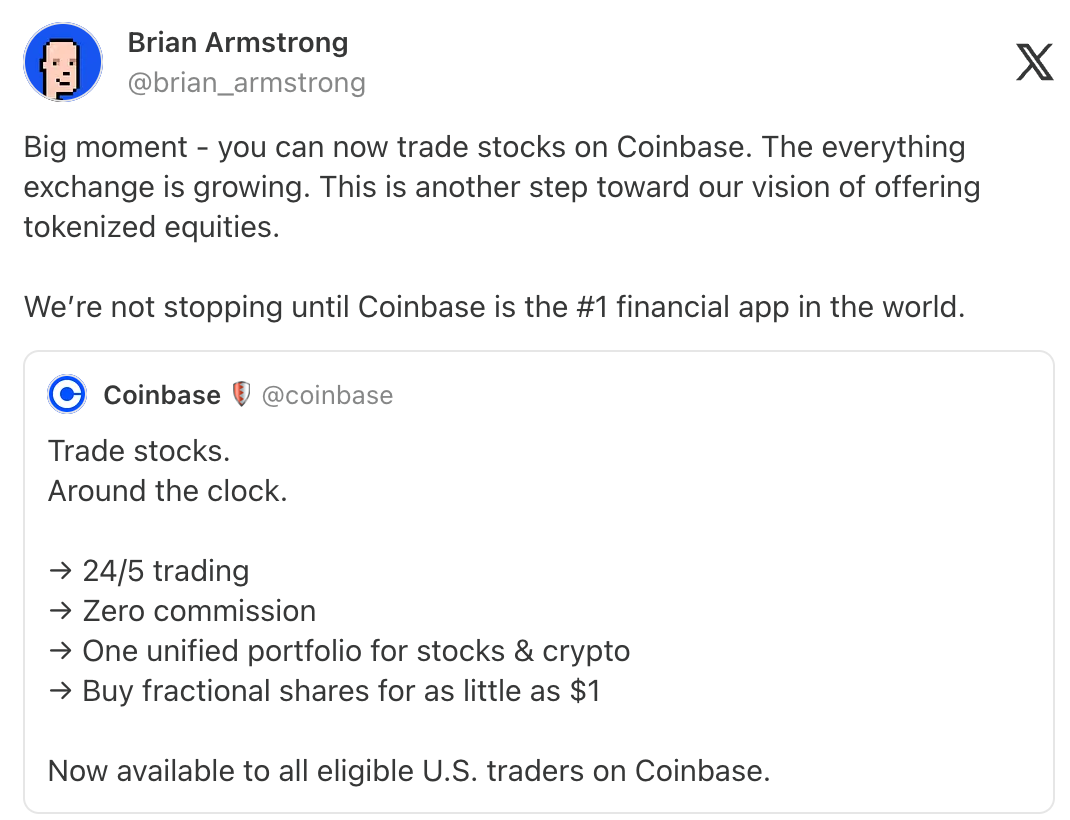
Predictive market sa pamamagitan ng Kalshi. Maaari kang magtaya sa eleksyon, desisyon ng Federal Reserve, at mga resulta sa sports nang hindi lumalabas sa Coinbase. Ang bahagi ng cryptocurrency ay ganap na transparent.
Perpetual futures para sa mga international user. Ang lending feature ay nagpapahintulot na mag-borrow ng hanggang $5M gamit ang Bitcoin (BTC) bilang collateral at hanggang $1M gamit ang Ethereum (ETH) bilang collateral. Bukod dito, ipapalabas ang token presale kung saan ang retail users ay makakabili ng token gamit ang USDC bago ito ma-list.
Ang mga brand ay maaaring lumikha ng sariling branded stablecoin na suportado ng USDC. Ang function para sa pagbabayad gamit ang stablecoin ay naka-embed na sa Shopify, at ang Checkout.com at PPRO ay maglulunsad noong 2026. Ang UK savings account ay nag-aalok ng 3.75% taunang interest rate at protektado ng FSCS. Sila ay naghahangad ng national trust charter, na magbibigay sa kanila ng mas malawak na mga pagsasagawa sa banking.
Binubuo ng Coinbase ang mga imprastruktura upang tulungan ang lahat na makakonekta sa blockchain. Ito ay hindi lamang naglalaman ng super app para sa mga user nito, kundi mas mahalaga, ito ay nagbibigay ng suporta sa Rails backend para sa mga institusyon, fintech companies, at tradisyonal na bangko na nagsisikap makapasok sa larangan ng cryptocurrency.
Ang Base ay nagtataglay ng higit sa $7 bilyon na on-chain assets. Ang cbBTC ay naging ikalawang pinakamalaking asset, na may halagang halos $2.5 bilyon. Ang integrasyon nito sa Morpho ay nagpapakita na ang $2 bilyon na collateral ay sumusuporta sa higit sa $1 bilyon na loan.
Robinhood
Ang direksyon ng Robinhood ay kabaligtaran: ito ay nagsimula bilang isang app para sa pagtrabaho ng mga aktibo, at ngayon ay mabilis na umuunlad bilang isang full-stack crypto platform.
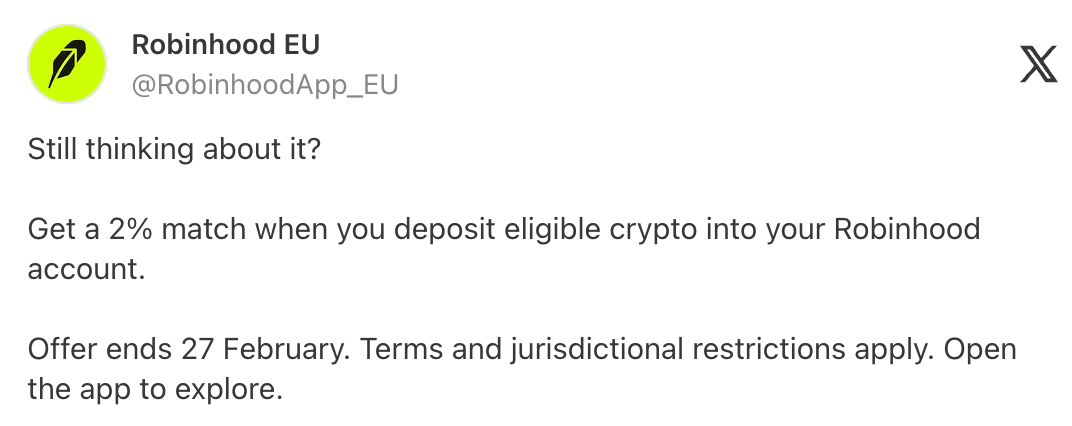
Ang mga tampok na ipinakilala nila ay kasama ang ETH at SOL staking para sa mga gumagamit sa Amerika; perpetual futures na may lebad na hanggang 7x para sa mga gumagamit sa Europa; at higit sa 1,000 na tokenized stocks, U.S. stocks, at ETF para sa mga kliyente sa EU, na nag-o-offer ng 24/5 trading na walang komisyon. Ang kanilang Ethereum Layer-2 blockchain na "Robinhood Chain", na binuo sa pamamagitan ng Arbitrum, ay kasalukuyang nasa pagsusuri online.
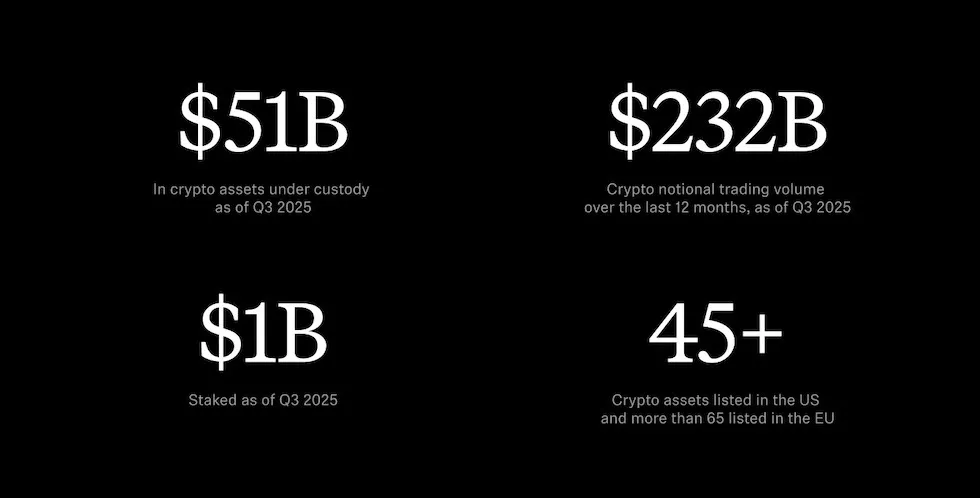
Hanggang ikatlong kwarter ng 2025, ang halaga ng mga crypto asset na itinatago ay umabot sa $51 bilyon. Sa nakaraang labing-dalawang buwan, ang nominal na volumen ng pagtinda ng cryptocurrency ay umabot sa $232 bilyon. Isang AI assistant na tinatawag na Cortex ay nag-aalok ng mga insight at market analysis para sa mga miyembro ng Gold. Isang credit card na may cashback na awtomatikong binabago sa cryptocurrency. Ang staking ay inilalarawan bilang ang “core feature” at pangunahing driver ng user engagement para sa 2026.
Kumita sila ng Bitstamp upang mapalakas ang pandaigdigang imprastruktura ng cryptocurrency. Nagpapalawak sila sa Indonesia. Nagpapaunlad sila ng Robinhood Social, isang platform kung saan makapag-post ang mga trader ng kanilang tunay na mga transaksyon at impormasyon tungkol sa kanilang kita o pagkawala.
Mayroon na sila ng infrastruktura ng bagong banko, kabilang ang direkta na deposito, credit card, at cash management, at doon ay idinagdag ang cryptocurrency.
At ang mga paborito ng mga mahilig sa cryptocurrency:
Ang Hyperliquid ay nag-tratado ng $2.8 trilyon sa volume ng perpetual futures noong 2025. Nakuha ng kumpanya ang pwesto sa Forbes Fintech 50 nang walang pagsasalapi. Ito ay maaaring ituring na pinakamatagumpay na kaso ng consumer product sa larangan ng cryptocurrency.
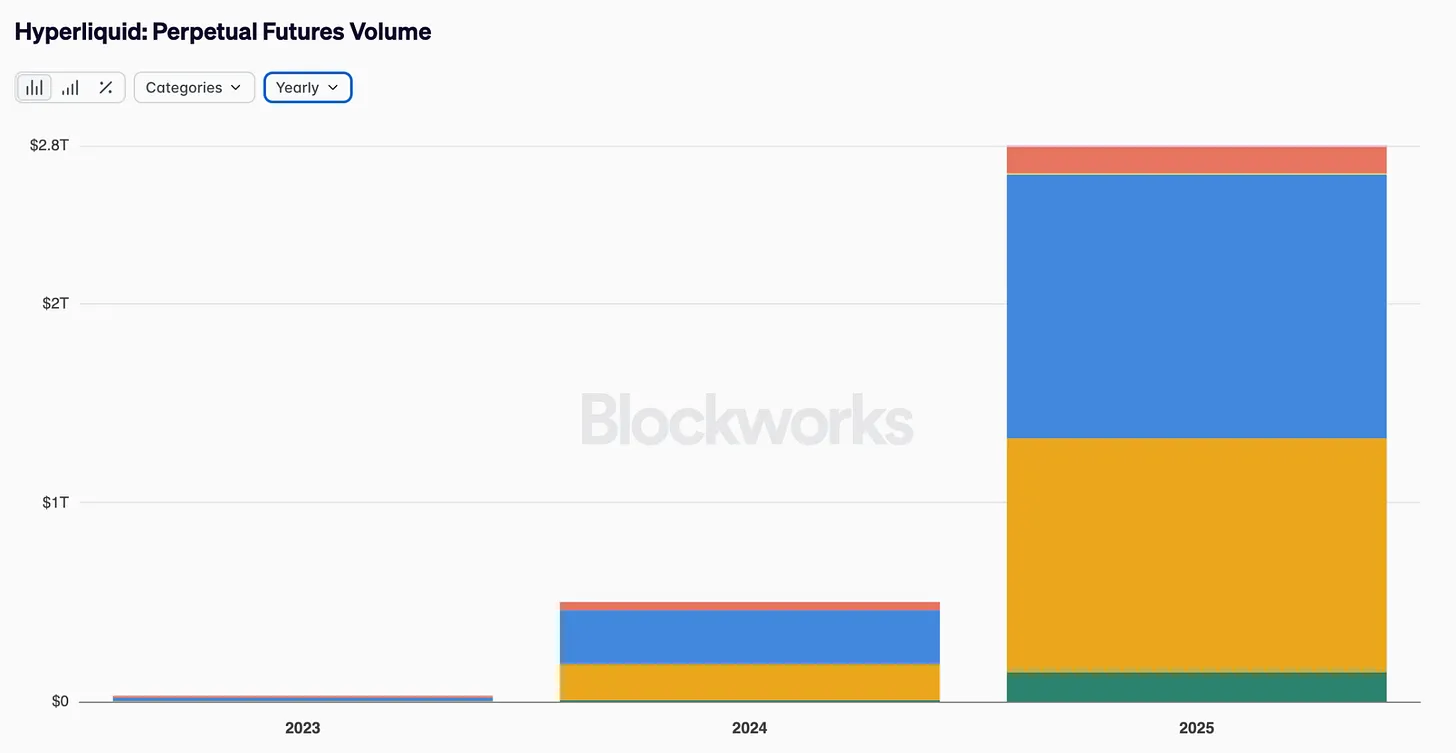
Ngunit ang Hyperliquid ay hindi isang breakthrough technology na direkta para sa mga consumer, kundi isang matagumpay na kaso sa loob ng cryptocurrency industry. Ito ay naglilingkod sa mga user na naiintindihan na ang perpetual futures, leverage, at dinamika ng order book. Ang kanilang trading volume ay pangunahing nagmumula sa mga trader na nasa loob na ng cryptocurrency industry at humahanap ng mas mahusay na execution. Ang Hyperliquid ay simpleng nagbibigay ng mas mahusay na trading platform para sa mga umiiral na user.
Ano ang kulang natin?
Ano nga ba ang dapat na anyo ng isang ideal na app para sa mga konsyumer ng cryptocurrency? Huwag magbigay ng pangkalahatang paliwanag, kundi magbigay ng mga tiyak na detalye.
Hidden Wallet. Walang kakailanganin mag-alala tungkol sa mnemonic phrase. Social recovery o biometric security. Progressive custody, magsisimula sa simpleng paggamit at papataas ang antas ng seguridad habang tumataas ang balance. Ang teknolohiya ay umiiral na: account abstraction, passkeys, smart contract wallets. Ngunit dahil sa pagiging prioritized ng mga developer ng purity ng decentralization kaysa sa user experience, ang pagkalat ay mabagal.
Walang hangganan na channel para sa pag-deposito at pag-withdraw ng fiat currency. Agad na settlement. Walang kailangang maghintay ng tatlo hanggang limang araw ng trabaho para sa ACH transfer. Walang kailangang maintindihan ang pagkakaiba ng USDC at USDT. Walang minimum deposit requirement. Kailangan lang i-link ang iyong bank account para mag-transfer.
Walang mga komplikadong termino. “Ipadala ang $50 kay Sarah,” hindi “ipasok ang address ng tagatanggap at tukuyin ang gas limit.” Natural na pag-uusap, nauunawaan ang intensyon ng user. May kakayahang ayusin ang mga error, pinapayagan kang i-cancel ang transaksyon o i-undo ang naghihintay na aksyon.
Simpleng madaling maintindihan ang interface, hindi kasing kumplikado ng pagpapatakbo ng isang spacecraft. Lahat ng mga aksyon ay maaaring tapusin sa isang pag-click lamang—bayad, palitan, pag-check ng kita, mga sosyal na tampok, atbp. Ipakilala nang paunti-unti ang mga konsepto ng cryptocurrency sa mga user na gustong matuto, habang binibigyan ng ganap na abstraktong interface ang mga hindi nakakaalam.
Isang antas ng tiwala para sa mga konsyumer. Ang mga babala sa panganib na dinisenyo ng AI ay magpapabatid sa iyo ng “Mukhang scam ito” bago mo pa ipapatunayan ang transaksyon. Automatikong pag-optimize ng portfolio para sa DeFi yield. Automatikong proseso para sa walang paghihigpit na paghahandle ng tax reporting. Ang mga garantiya na inaasahan ng karaniwang tao mula sa mga produkto sa pananalapi.
Ang mga tampok ng pagkakasunod ay nakabuilt sa sistema, ngunit hindi nakikita ng mga gumagamit. Ang tampok ng piliin na paglalahad ay nagpapahintulot sa iyo na ibahagi ang partikular na balanse, nang hindi ipinapakita ang iyong buong wallet. Sa pangangailangan, maaaring protektahan ang privacy ng transaksyon sa pamamagitan ng pag-block sa mga paglipat. Ang tampok ng pagprotekta sa identity ay gumagamit ng pseudonym nang default. Ang tampok ng data sovereignty ay nagpapahintulot sa mga gumagamit na kontrolin lahat ng kanilang personal na impormasyon.
Isang malakas na kuwento na nagpapaliwanag kung bakit mahalaga ang bagay na ito, nang walang anumang sistema ng pananampalataya. Hindi ito «pagbubura ng sistema ng pondo» o «gawin ang sarili mong banko», kundi «nagagawa nito nang mas mabuti ang mga bagay na ginagawa mo na».
Hindi ito dapat maging parang "paggamit ng cryptocurrency", kundi parang isang mas mabuting aplikasyon ng bangko.
Ang problema ay ang karamihan sa mga app ng cryptocurrency ay binuo, sinubok, at pinagpapala ng mga propesyonal sa cryptocurrency. Kapag ang lahat ng iyong mga user sa pagsubok ay may MetaMask at malalim ang kaalaman sa gas fees, hindi mo mararamdaman ang mga hadlang sa pagtanggap ng ibang mga user.
Ang cryptocurrency ay naglulutas ng mga problema na hindi umiiral sa karamihan sa mga ekonomiyang maunlad. Ang pagkakaroon ng sariling kontrol sa pera at ang pagtutol sa pagcensor ay tunay na mahalagang prinsipyo. Ngunit para sa mga may normal na bank account at matatag na pera, ang mga ito ay mga abstrakto lamang na banta, hindi mga pang-araw-araw na problema. Ang pagpapalaganap ng cryptocurrency ay nakatuon sa “dapat mong gustoin ito dahil sa posibleng epekto nito,” hindi sa “mga konkretong benepisyo na ito ay nagdadala ngayon.” Ang ganitong argumento ay hindi makakatayo sa pakikidigma laban sa Venmo at Cash App.
Ano ang aming napagbale-wala
Palagi nating isipin na nagkamali ang cryptocurrency dahil wala itong mga kawili-wiling aplikasyon para sa mga konsyumer. Ngunit kung isipin nang mabuti, ang kanyang imprastruktura ay napakasigla na.
Ang mga stablecoin ay gumagana nang maayos. Sila ay isang ganap na functional na imprastruktura na araw-araw ay naglalipat ng tunay na halaga sa pagitan ng mga bansa. Ang seguridad ay napabuti nang malaki. Ang pag-audit ng mga smart contract ay naging standard na proseso. Ang mga multi-signature wallet ay malawakang ginagamit. Mayroon nang mga insurance protocol. Ang mga nakakasakit na pag-atake noong 2021–2022 ay naging mas maliit ang kahalagahan dahil sa mga aral na natutunan ng industriya.
Ang mga DeFi exchange ay may mataas na efisiyensiya. Ang mga protokolo tulad ng Uniswap, Aave, at Compound ay nakakapag-proseso ng mga transaksyon na nasa milyon-milyon dolyar na halaga nang may napakaliit na oras ng pagkabigo. Ang kabuuang halaga ng nakalock sa DeFi platform ay hihigit sa $300 bilyon. Ang mga institusyonal na investor ay gumagamit ng mga platform na ito upang mapabuti ang efisiyensiya.
Ang mga institusyon ay gumagamit ng teknolohiyang ito. Ang BlackRock ay naglunsad ng tokenized money market fund. Ang JPMorgan ay nagdadala ng blockchain-based repurchase transactions. Ang mga tradisyonal na financial institutions ay nagagamit din ang crypto infrastructure, dahil sa ilang aplikasyon, mas epektibo ito kaysa sa tradisyonal na sistema.
Mas malalim ang liquidity kaysa sa anumang panahon sa nakaraan. Ang bid-ask spread na nagdudulot ng problema sa mga unang DeFi ay malaki nang napakaliit. Ang arbitrage robots ay nagpapanatili ng epektibong paggalaw ng presyo sa iba’t ibang exchange. Ang mga propesyonal na market makers naman ay nagbibigay ng sapat na liquidity.
Ang mga organisasyon ay umaangkop sa cryptocurrency bago ang mga indibidwal na trader. Ito ay hindi karaniwan, ngunit mahalaga. Kung naniniwala ka na ang artificial intelligence ay kinabukasan, kailangan ng mga AI agent ang stablecoin. Kailangan nila ang mga sistema ng programmable settlement. Kailangan nila ang cryptocurrency infrastructure. Sumasang-ayon din si Chris Dixon na kailangan ng mga AI agent ang programmable money, na hindi kayang ibigay ng tradisyonal na mga banko. Habang lumalaganap ang artificial intelligence, magiging kritikal ang cryptocurrency infrastructure. Kaya, mas mahalaga ang infrastructure kaysa sa hype. Ang mga pundasyon ay nasa lugar na; ang kulang ay hindi teknolohiya.
Ang mga app para sa paggamit ng cryptocurrency ay magtatagumpay sa huli, ngunit kung hindi sila gagawing mukhang cryptocurrency.
Ang mga aplikasyon na talagang makakapag-iba ay hindi hihingi ng mga tao na "gumamit ng cryptocurrency," kundi mag-aalok ng mas mahusay na solusyon sa mga problema na nasa harap na nila: mas mataas na kita sa pag-save, mas mabilis na pagbabayad, mas mababang gastos sa pagpapadala, sariling identity na kasama mo kahit saan, at totoong pagmamay-ari na iyong sarili.
Ang bank account ay magkakaroon ng pakiramdam na pamilyar, at ang interface ay lubos na madaling maintindihan. Sa likod, ang stablecoin ay magsasagawa ng settlement, ang smart contract ay magpapatakbo, at ang blockchain ay magpapatibay sa huli—ang user ay hindi kailangang mag-alala sa anumang bagay.
Bawat henerasyon ay gumagawa ng mga kasangkapan na hindi pa lubos na nauunawaan nila. Noong 1858, ang mga tao na naglalagay ng kable ng transatlantic telegraph ay naniniwala na sila ay nagtatayo lamang ng isang mas mabilis na paraan ng pagpapadala ng impormasyon. Maaaring hindi nila isipin na sila ay nagtatayo ng nervous system ng pandaigdigang ekonomiya.
Madalas naming susuriin natin ang mga bagong imprastruktura batay sa mga unang bagay na itinayo dito. At ang mga unang bagay ay halos laging mali. Ito ay simpleng pagkakapareho ng mga lumang bagay na nakasuot ng panlabas na anyo ng bagong teknolohiya. Halimbawa ang karo nang walang kabayo, mga larawang gumagalaw, at elektronikong balita.
Ang tunay na pagbabago ay nangyayari pagkatapos. Kapag isang tao na lumaki kasama ang isang infrastruktura, ay gumawa ng mga bagay na hindi maaaring magkaroon kung walang mga infrastruktura na iyon, at gumawa ng mga bagay na hindi inisip ng mga orihinal na tagagawa.
Sampung taon mula ngayon, ang mga app na kanilang gagawin ay magkakaiba nang malaki sa mga bagay na pinag-uusapan natin ngayon sa Twitter tungkol sa cryptocurrency. Hindi ito isang pagpapabuti ng mga umiiral na produkto, kundi isang bagay na hindi pa natin kayang ilarawan sa salita ngayon.
Hindi ang ating kasalukuyang gawain ang pagbuo ng bagay na iyon. Hindi natin ito kayang gawin. Ang ating gawain ay ang siguraduhing handa at gumagana ang imprastruktura, at maaaring gamitin ng mga taong magiging mag-aaral nito sa hinaharap nang hindi kailangang basahin ang whitepaper.
Ang pagsasalapi ay ang aming paraan upang makamit ang aming mga layunin. Dahil ito ay nagpapahintulot sa sapat na maraming tao na magkaroon ng mga kinakailangang kasangkapan, upang magkaroon ng kakayahan ang mga tunay na tagapagbuo—ang mga tao na hindi pa natin nakikita—na magsimula.
Ito ang totoong epektibong estratehiya. Hindi ito pagbabago, ni hindi pagtatali. Kami ay patuloy na nahahati-hati ng ilang hindi mahalagang bagay.
Ang pinakamahalagang app sa cryptocurrency ay hindi pa nabuo. At dito nakabatay ang aking pinakamalaking pag-asa sa industriya.