






Nakarecover ang crypto market nang malinaw sa mga nakalipas na linggo. Gayunpaman, batay sa taon hanggang sa kasalukuyan, ang imahe ay nananatiling mas pili-pili. Nananatili pa ring 9% mas mababa ang bitcoin, habang nananatiling mas malakas ang presyur sa ethereum na may pagbaba ng halos 24%. Ang pagbabalik ay nagpapakita ng pagpapahigpit sa pagkakaroon ng risk appetite, ngunit hindi pa ito isang malawakang bagong bull market.
Ito ang nagtatakda ng mahalagang pagkakaiba mula sa nakaraang yugto ng merkado. Ang kapital ay hindi na dumadaloy nang pantay-pantay pabalik sa mas malawak na sektor ng crypto. Sa halip, ito ay nakatuon sa mga sektor na may pinakamalalim na likuididad, pinakamadaling ma-access ng mga institusyon, at pinakamalakas na regulasyon. Ang bitcoin ay mas malinaw na sumasapat sa mga kriteriyong ito kaysa sa anumang ibang asset. Sa kabilang banda, ang mas malawak na merkado ay nananatiling fragmented at kailangang sabay-sabay na abusuhin ang mas mahinang paghanga sa panganib, tumataas na bilang ng mga tradable na token, at hindi pantay na distribuadong likuididad.
Bilang resulta, umuunlad ang isang dalawang-antas na istruktura ng merkado: ang bitcoin ay lalong lumalalim sa pamamagitan ng ETFs at mga korporatibong kahon, habang ang mga altcoin ay hindi pa nakaranas ng klasikong siklo ng pagbabalik. Ang bagong pagbabalik ay nagtatago sa isang estruktural na pagkakaiba sa pagitan ng bitcoin bilang pangunahing ari-arian ng institusyon at ng merkado ng altcoin na lalong lumalalim sa pamamagitan ng personal na pagpili ng token.
Bitcoin: Ang akumulasyon ay tumutugma sa limitadong bagong suplay
Naging partikular na nakikita ang dinamikang ito kapag titingnan ang suplay at demand. Mula pa noong pagtatanggap ng US spot ETF, nagkaroon ang Bitcoin ng bagong struktural na pinagmumulan ng demand. Kasama ang mga pagsisilip sa ETF, ang mga publiko na listahan na kumpanya ay naging karagdagang bumibili, lalo na ang Strategy/MicroStrategy. Ang demand na ito ay tumutugon sa isang suplay na patuloy na lumalago sa limitadong bilis.
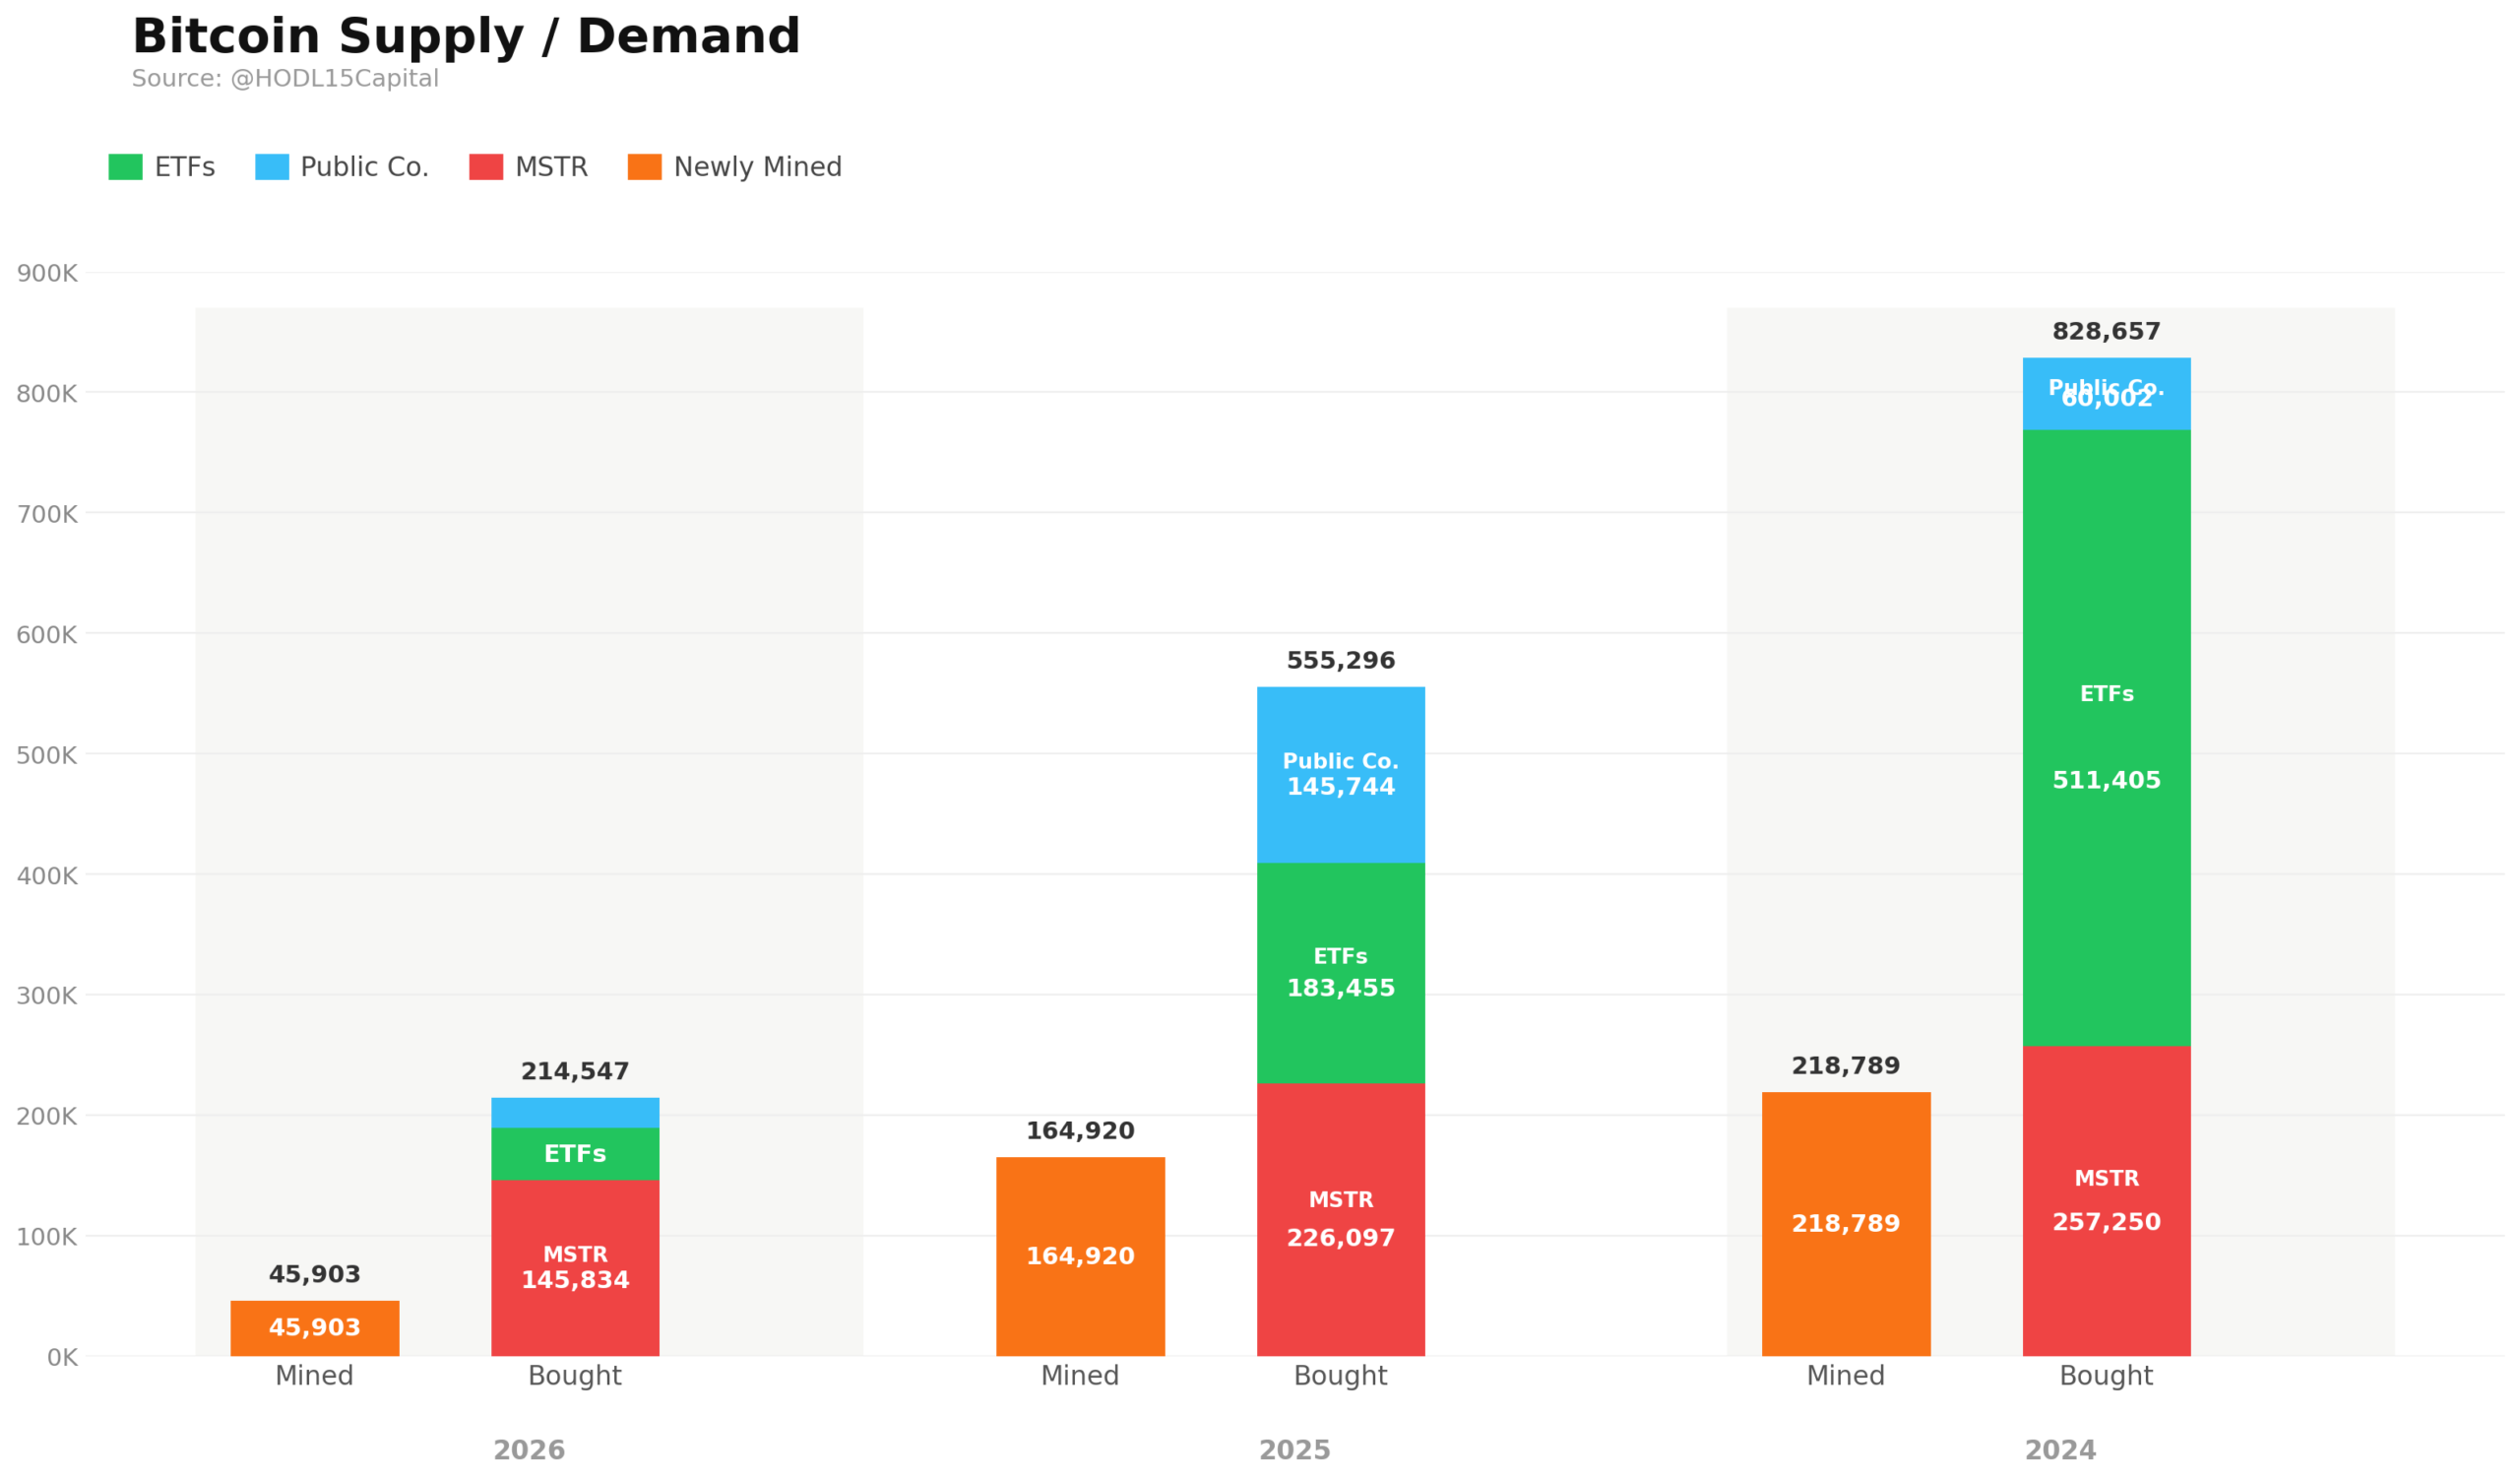
Nagpapakita ang chart ng malinaw na ito: sa nakaraang tatlong taon, ang demand mula sa ETFs, Strategy/MicroStrategy, at iba pang listahan na mga kumpanya ay naging mas mataas na malaki kaysa sa bagong mina na suplay ng Bitcoin. Lalo na simula 2024, lalong naging malinaw na ang Bitcoin ay hindi lamang binibili nang spekulatibo, kundi pati na rin ay struktural na inaabot. Ang patuloy na paglabas ng mining ay hindi na sapat upang lubos na matugunan ang demand na ito.
Hindi dapat iinterpretahin ang mga numerong ito bilang isang short term price signal. Gayunpaman, tumutulong ito na ipaliwanag kung bakit iba ang pag-uugali ng Bitcoin kumpara sa iba pang sektor sa kasalukuyang kalagayan ng merkado. Mahalaga hindi lamang ang kabuuang circulating supply, kundi ang amount ng liquid Bitcoin na talagang available sa merkado. Habang patuloy ang pag-akumula ng Bitcoin ng ETFs at corporate treasuries, lalong lumalaki ang pangangailangan na tugunan ang dagdag na demand mula sa mga umiiral na holder. Kung ang pagkakaroon ng kagustuhan na magbenta ay nananatiling limitado, maaaring maging mas maliit ang market liquidity nang mabilis.
Bilang resulta, ang demand para sa Bitcoin ETF ay nagsisiging mahalagang tagapagpahiwatig ng pagkakabuo ng presyo. Ang tradisyonal na teknikal na analisis ay patuloy na may kahalagahan para sa mga pansandaling galaw, ngunit ang mga medyong tagal na dinamika ay lalo pang binabago ng mga paggalaw ng kapital. Ang bitcoin ay hindi lamang binibili at binibenta, kundi pati na rin estruktural na akumulado. Ito ang nagpapakita ng pagkakaiba ng kasalukuyang yugto mula sa isang purong spekulatibong paggalaw ng merkado.
Mga altcoin: Walang klasikong pag-rotate, ngunit tumataas ang pagkakahati-hati
Ang kontraste sa merkado ng altcoin ay patuloy na malinaw. Sa mga nakaraang siklo, ang mas malakas na paggalaw ng bitcoin ay karaniwang sumunod sa pagbabalik sa ethereum, mga malalaking altcoin, at sa huli ay mas maliit na mga token sa mas mababang kurba ng market cap. Hanggang sa ngayon, ang dinamikang ito ay nagkakaroon lamang ng limitadong epekto. Ang bitcoin ay patuloy na pangunahing driver ng merkado, ngunit ang kanyang relatibong lakas ay hindi na awtomatikong nagtataguyod ng malawakang pagtaas sa buong sektor.
Ipapakita ng performance mula sa unang araw ng taon ang malinaw na pagkakahati-hati na ito. Patuloy na naiiba ang Ethereum (-24%) sa Bitcoin, habang ang Solana (-27%), XRP (-22%), at Cardano (-20%) ay nagsagawa rin ng mas mababang performance. Samantala, ang ilang mga outlier ay nakamit ng positibong return: ang TRON (+25%) at Hyperliquid (+54%) ay parehong nagsagawa ng mas mataas na performance, habang ang Canton Network (+7%) ay nagbigay ng katamtamang pagtaas mula sa simula ng taon, bagaman may mas malakas na momentum sa ilang panahon sa loob ng taon. Ang mga pagkakaiba-iba na ito ay nagpapakita na ang kapital ay patuloy na humahanap ng mga pagkakataon sa loob ng altcoin segment, ngunit sa isang mas piling paraan kaysa sa mga nakaraang yugto ng merkado.

Ang mga ito ay partikular na mahalaga para sa pag-unawa sa kasalukuyang istruktura ng merkado. Hindi ito nagtuturo sa isang klasikong altcoin season, kundi sa isang merkado kung saan ang mga indibidwal na token ay nakikilala dahil sa mga partikular na kuwento, trend sa paggamit, o mga kondisyon sa likwididad. Ang Hyperliquid, halimbawa, ay patuloy na nakikinabang mula sa malakas na posisyon nito sa on-chain derivative trading, habang ang TRON ay suportado ng aktibidad sa stablecoin. Samantala, ang Canton Network ay mas malapit na kaugnay sa institutional infrastructure at mga kuwento tungkol sa tokenization. Sa kabila ng mga hiwalay na tagumpay, ang kabuuang saklaw ng merkado ay nananatiling mahina.
Lalo na ang ethereum ay nagpapakita kung gaano kahirap ang kaligiran para sa mas malawak na altcoin market. Sa kabila ng kanyang papel bilang pinakamalaking smart contract platform, patuloy na pinag-uunahan ng bitcoin ang ETH mula sa simula ng taon. Ito ay higit sa isang epekto ng isang negatibong salik at mas isang pagpapakita ng pagbabago sa pagkakaloob ng kapital sa sektor: ang likwididad ay hindi na awtomatikong lumilipat pababa sa kurba ng market capitalization, kundi nananatiling nakatuon sa mga pinakamalaking at pinakamadaling ma-access na asset nang higit pa sa panahon.
Para sa mga altcoin, ito ay nagtataguyod ng mas mataas na antas ng pagsipi. Maaari pa ring lalong lumampas ang mga indibidwal na token, ngunit tumataas ang kanilang pangangailangan para sa sariling catalyst, kahit sa pamamagitan ng paglago sa paggamit, pagbuo ng bayad, matatag na likuididad, o isang kapani-paniwalaang kuwento. Samantala, ang patuloy na pagdami ng mga nakikita at nakikita na token ay nagpapalakas ng kompetisyon para sa kapital. Bilang resulta, nananatiling maipapagawa ang merkado, ngunit mas kaunti ang suporta kumpara sa mga nakaraang siklo.
Pang-industriyang demand para sa BTC kumpara sa pagbaha ng token
Kaya hindi maaaring ipaliwanag ang kasalukuyang yugto ng merkado lamang sa pamamagitan ng bagong pagtaas. Ang mahalaga ay ang istruktura sa ilalim nito. Patuloy na nakikinabang ang bitcoin sa mga pagsisilip sa ETF, mga pagbili ng korporatibong treasury, at limitadong bilis ng paglabas ng bagong suplay. Sa kabilang banda, ang mas malawak na crypto market ay patuloy na mas nakadepende sa risk appetite, patuloy na paglabas ng token, at mga catalyst na specific sa bawat project.
Ang pangangailangan sa Bitcoin ETF ay naging mahalagang puwersang nagpapapanatili sa merkado. Ito ay naglilikha ng paulit-ulit na pagpapasok ng kapital sa isang asset na may transparenteng limitadong suplay. Samantala, ang merkado ng altcoin ay dapat mag-absorb sa patuloy na lumalawak na mundo ng mga nakikibiling token. Ang kombinasyong ito ay tumutulong na ipaliwanag kung bakit nananatiling suportado ang Bitcoin sa estructura, habang maraming altcoin ay patuloy na naiiwan sa likod, bagaman may pagbabalik ang mas malawak na merkado.
Bilang resulta, ang crypto market sa 2026 ay patuloy na nahahati. Ang bitcoin ay nakikinabang mula sa structural demand at limitadong suplay, habang ang mga altcoin ay nananatiling fragmented bagaman may ilang nakikitaang nangunguna. Kung hindi pa magsisimula ang kapital na mag-rotate nang mas patatag mula sa Bitcoin patungo sa mas malawak na market, malamang na magpapatuloy ang pagkakaiba sa pagitan ng nakumpol na Bitcoin at fragmented na performance ng mga altcoin.
Ang bagong pagbabalik ay kaya nang magbigay ng positibong epekto, ngunit hindi pa ito patunay ng isang bagong malawak na bull market. Ang pangunahing tanong ay hindi na lamang kung ang merkado ay umuunlad, kundi kung saan dumadaloy ang kapital. Sa kasalukuyan, patuloy na nagtuturo ang sagot sa bitcoin.