

Tumabas ang thịko ng RWA na may halagang $46.3B habang nagtataglay ang ethereum ng $21.8B sa on-chain assets
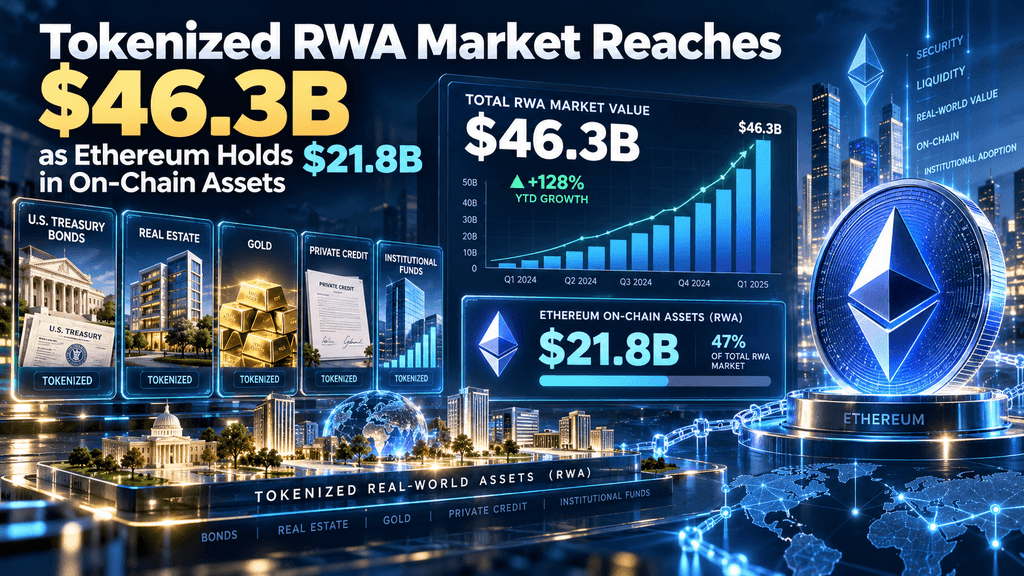
Nanatitig ang Ethereum bilang dominante habang tumataas ang mga tokenized na real-world assets patungo sa $46.3 bilyon
Ang tokenized real-world asset market ay nakaranas ng malaking paglago, tumataas sa isang nakakatandaan na kabuuang halaga ng $46.3 bilyon, ayon sa data ng Token Terminal noong Oktubre 25, 2026. Sa loob ng umuunlad na merkado na ito, ang Ethereum protocol ay nagtatampok, kumakatawan sa isang malaking $21.8 bilyon ng kabuuang kabuuang halaga, na higit sa tatlong beses ang amount na naka-hold ng susunod na pinakamalaking network. Pagkatapos ng Ethereum, ang BNB Chain ay may makabuluhang $6.1 bilyon, habang ang Solana at Stellar ay mayroon bawat isa na $3.6 bilyon sa tokenized assets. Ang kabuuang figure na ito ay nagpapakita ng isang nakakagulat na 920 porsyento pagtaas sa loob ng tatlong taon, na nagpapakita ng pagtaas mula sa $38.8 bilyon na naitala sa isang snapshot noong gitna ng Setyembre. Ang mga asset na kasama sa merkado na ito ay kasama ang blockchain representations ng iba’t ibang uri ng securities, commodities, funds, at real estate, na lahat ay nagpapahintulot sa mas mabilis na settlement processes at nagpapadali sa mga pagkakataon para sa fractional ownership. Makabuluhan, ang tokenized U.S. government bonds ay bumubuo ng malaking bahagi ng bahagi ng Ethereum sa merkado na ito.
Mahalaga na kilalanin na iba’t ibang pamamaraan ang ginagamit ng iba’t ibang provider ng data sa pagsubaybay sa mga numero na ito. Halimbawa, sinusubaybayan ng rwa.xyz ang halos $39 bilyon sa distributed on-chain value, na eksklusibong naglalayong iwasan ang mga stablecoin, sa dozens ng iba’t ibang network. Ang pagkakaiba sa mga pamamaraan ay nagpapakita kung paano ang iba’t ibang patakaran sa pagbilang ay maaaring malaki nang maiapekto ang mga headline number habang pinapatotohanan ang malinaw na paglago na nangyayari sa sektor. Ang lider na posisyon ng ethereum sa $46.3 bilyon na thịo na real-world asset market ay nagpapakita ng kritikal na papel ng network bilang pangunahing lugar para sa mga asset na institutional-grade, kahit na patuloy na tumataas ang multichain issuance at nananatiling pinakamalaking kategorya ang tokenized Treasuries sa loob ng umuunlad na espasyong ito.
Ang $21.8 bilyong lead ng ethereum ay nagpapakita ng pagpili ng mga institusyonal na actor sa mga nakakasiguradong sistema ng pag-settle
Patuloy na pinapaglalagyan ng Ethereum ang pinakamalaking konsentrasyon ng tokenized na mga real-world asset, na may $21.8 bilyon na kumakatawan sa halos kalahati ng $46.3 bilyon na merkado na tinataya ng Token Terminal noong huling Oktubre 2026. Ang position na ito ay nagmumula sa matatag na smart-contract environment ng network, ang extensibong custody infrastructure, at ang naka-establish na mga koneksyon sa mga regulated fund issuers. Ang tokenized na U.S. Treasuries at money-market products ang bumubuo sa core ng halagang ito, dahil pinipili ng mga institusyon ang mga kapaligiran na may proven security track record at malalim na liquidity para sa secondary transfers. Ang $15.7 bilyon na puwang sa pagitan ng Ethereum at BNB Chain ay nagpapakita ng sukat na pagkakaiba: ang kabuuang halaga ng Ethereum ay hihigit sa tatlong beses ang network na nasa pangalawang puwesto.
Ang paglago sa loob ng tatlong taon ay umabot sa 920 porsyento para sa mas malawak na merkado, ngunit ang mga pagsasakop sa Ethereum ay nanatiling matatag kahit na ang kanilang bahagdan ay bumaba habang umuunlad ang iba pang lugar. Ang data mula sa DefiLlama sa parehong panahon ay nagpapakita na ang Ethereum ay may hawak na halos kalahati ng tinataya na on-chain RWA market capitalization, na naiiwasan ang mga stablecoin, kasama ang isang malaking bahagi ng halaga na inilalagay sa DeFi. Ang mga network effects ay nagpapalakas sa kalamangan. Ang mga tagapaglabas na naghahanap ng distribusyong handa sa pagkakasunod at ang mga investor na nangangailangan ng mga reliable na oracle at bridge ay patuloy na nagrerehistro ng malaking volume sa Ethereum. Ang pagiging lider nito ay hindi nagpapigil sa paralel na paglago sa iba pang chains; kundi ito ay nagtatatag ng isang pamantayan na kung saan sinusukat ng mga bagong platform ang kanilang pag-unlad sa mga pamantayan ng pag-aalaga, legal na mga balangkas, at operational reliability.
Ang $6.1 bilyong position ng BNB Chain ay nagpapakita ng pagpapalawak ng paglabas sa labas ng mga tradisyonal na lider ng smart-contract
BNB Chain ay nasa pangalawang puwesto na may halagang $6.1 bilyon sa tokenized RWA, ayon sa mga numero mula sa Token Terminal noong Oktubre 25. Ang network ay nakakalap ng mga issuer na naghahanap ng mas mababang gastos sa transaksyon at mas mabilis na oras ng pagpapatibay para sa mga produkto na may layuning mas malawak na pagpapalaganap. Ilan sa mga malalaking Treasury at fund products ay nakahanap ng malaking puwesto sa chain, na nagkontribyu sa mabilis na pagtaas nito sa absolute terms. Ang year-to-date growth na mula sa BNB Chain ay malaki, at ilang pagsusuri ay nagtatangi ng halos isang kuarto ng bagong paglago ng merkado sa aktibidad doon. Ang mga tagapag-alaala at mga platform ng pag-iisyu ay nakikinabang sa established user base ng chain at mga exchange-linked liquidity pathways.
Ang kabuuang halaga ng $6.1 bilyon ay patuloy na mas mababa kaysa sa ethereum, ngunit ang absolute na sukat ay nagpapakita na ang mga pag-aalala tungkol sa gastos at bilis ay maaaring magdirekta ng makabuluhang kapital kung ang mga istruktura ng produkto ay nagpapahintulot sa multichain deployment. Ang mga tokenized na pondo at mga instrumentong katumbas ng pera ay bumubuo ng malaking bahagi ng halagang ito. Habang mas maraming issuer ang tumatanggap ng multichain na mga estratehiya, maaaring patuloy na lumawak ang bahagi ng BNB Chain nang hindi kinakailangang palitan ang pangunahing institutional na pagkakaroon ng ethereum. Ang kompetitibong dinamika ay nagpapahikayat sa pagpapabuti ng infrastruktura sa lahat ng aspeto, kabilang ang mas magandang pag-uugnay at istandaradong reporting na nagbabawas sa pagkakaroon ng hadlang sa mga cross-network transfer ng parehong uri ng asset.
Ang Solana at Stellar ay may bawat isa ay $3.6 bilyon habang ang mga espesyalisadong paggamit ay nagdudulot ng paralel na paglago
Ang Solana protocol at Stellar protocol ay bumubuo ng bawat $3.6 bilyon ng $46.3 bilyon na merkado sa pinakabagong snapshot ng Token Terminal. Ang bahagi ng Solana ay lumawak nang malaki dahil sa tokenized na equities at mga pondo na nakikinabang sa mataas na throughput at mababang bayarin, na sumusuporta sa mas mataas na kalikasan ng aktibidad at mga produkto na accessible sa retail. Ang Stellar ay nakaakit din ng halaga sa mga partikular na kategorya, kabilang ang ilang pondo at komodidad na representasyon, na nagpapakilala sa kanyang pagtutok sa epektibong pagbabayad at paglabas ng mga aset. Parehong network ay nakarekord ng malaking pagtaas kumpara sa mga batayan noong 2026. Ang paglago ng RWA value ng Solana ay isa sa mga pinakamabilis sa termino ng porsyento sa ilang tracker series, habang ang Stellar ay nagkontribyu ng malaking bahagi ng kabuuang paglago ng merkado sa mga nakaraang buwan.
Ang mga paralel na position na ito ay nagpapakita na walang iisang chain ang nagmamay-ari ng lahat ng use case. Ang mga mataas na volume na trading environment ay nagpapahalaga sa arkitektura ng Solana, habang ang mga payment-oriented o mas mura na issuance routes ay angkop sa Stellar. Ang kabuuang $7.2 bilyon mula sa dalawang network ay malapit sa kabuuang halaga ng BNB Chain at nagpapakita ng multichain na kalikasan ng kasalukuyang RWA distribution. Lalo na ang mga investor at issuer, ay tumutigna na ang pagpili ng chain bilang isang variable sa product design kaysa isang binary na pagpili, at nagde-deploy ng mga asset kung saan ang settlement characteristics, regulatory clarity, at user access ay pinakamalapit na tumutugma sa layunin ng mga holder ng instrumento.
Tatlong Taon ng 920 Porsiyentong Paglago ay Nagpapakita na ang Tokenization ay Naglalakbay mula sa Eksperimento patungo sa Skala
Ang 920 porsiyentong paglago ng tokenized RWA market sa loob ng tatlong taon, na umabot sa $46.3 bilyon, ay nagtuturo sa isang paglipat mula sa mga maagang pilot sa mas masusing sukat. Ang mga numero sa gitna ng Setyembre na malapit sa $38.8 bilyon ay nagsisiguro na may pagpapabilis, at ang susunod na pagtaas patungo sa $46.3 bilyon ay nagpapatotoo sa patuloy na pagdating ng pondo. Ang mga nakaraang pagbasa para sa 2026 mula sa iba’t ibang tracker ay isinama ang distributed market sa saklaw ng $30–40 bilyon, kasama ang patuloy na umuusbong na trend. Ang tokenized U.S. Treasuries ay nagbigay ng matatag na pundasyon, na lumawak mula sa mas mababang single-digit na bilyon sa nakaraang panahon patungo sa halos $14–16 bilyon sa huling panahon. Ang mga credit product, komodidad tulad ng ginto, at tokenized equities ay nagdagdag ng karagdagang mga layer.
Dami ng mga holder ay tumataas din, na may ilang serye na nagpapakita ng ilang milyon na wallet na nakikipag-ugnayan sa mga RWA token. Ang bilis ng paglago ay mas mataas kaysa sa maraming tradisyonal na klase ng ari-arian sa parehong panahon at nagpapakita ng parehong bagong paglabas at pagtaas ng halaga ng mga nakapaloob na ari-arian. Mahalaga na ang paglago ay naganap sa maraming network kaysa magkonsentrasi lamang sa isang platform. Ang pagkakahati-hati na ito ay nagbabawas sa pagsisilbing isang puntos ng pagkakasira habang gumagawa ng mga hamon sa interoperability na patuloy na tinutugon ng mga miyembro ng industriya sa pamamagitan ng mga tulay, standardisadong metadata, at mga kasamaang kasangkapan sa pagpapatupad.
Ang mga tokenisadong U.S. Treasuries ay nagpapanatili sa pamilihan malapit sa $15 bilyon kasama ang malawakang suporta mula sa mga institusyonal
Ang mga tokenisadong U.S. Treasuries at kaugnay na pondo na katumbas ng pera ay bumubuo sa pinakamalaking iisang kategorya sa mas malawak na RWA market, na may mga bagong pagtataya na nasa paligid ng $14.7 bilyon hanggang $16 bilyon. Ang mga produkto mula sa mga nakikilalang manager, kabilang ang BUIDL ni BlackRock, USDY at kaugnay na alok ni Ondo, ang Benji funds ni Franklin Templeton, ang USYC ni Circle, at iba pa, ay bumubuo sa karamihan sa halagang ito. Ang mga instrumentong ito ay nagbibigay ng on-chain na eksposur sa maikling panahon na gobyerno utang, nag-aalok ng yield na may relatibong mababang panganib sa kredito habang nagpapahintulot sa 24/7 paglipat at fractional na pag-aari.
Ang paglago sa kategoryang ito ay malaki ang pagtaas mula sa nakaraang taon, may ilang pagsusuri na nagpapakita ng higit sa 100 porsyento pagtaas kumpara sa mga nakaraang panahon. Ang mga dayuhang tagapag-iiwan sa ilang hukuman ay kumakatawan sa malaking bahagi ng geolocated value, na nagpapakita na ang tokenization ay nagpalawak ng mga daanan ng pag-access labas sa tradisyonal na mga channel ng U.S. brokerage. Sa kabila ng laki, ang secondary trading activity ay nananatiling limitado kumpara sa kabuuang halaga ng mga naiwan; maraming position ay gumagana bilang held-to-maturity o yield-bearing reserves kaysa aktibong trade na mga instrumento. Ang kahusayan ng kategoryang ito ay nagtatag ng isang template para sa iba pang mga klase ng asset na naghahanap ng katulad na regulatory at operational pathways.
Ang mga nangungunang naglalabas kabilang ang Sky, Ondo, at Securitize ay naglalagay ng malaking bahagi ng halaga na naiwan
Isang relatiwong maliit na bilang ng mga platform at may-ari ang nagtatampok ng malaking bahagi ng halaga ng tokenized RWA. Ang data ng Token Terminal noong huling bahagi ng Oktubre 2026 ay nagtatadhana ng halos $4.9 bilyon sa Sky, $4.0 bilyon sa Ondo, $3.9 bilyon sa Securitize, at $2.5 bilyon sa Franklin Templeton. Ang mga numero na ito ay nagpapakita na ang crypto-native at tradisyonal na mga tagapag-ugnay sa pondo ay magkakasama na mga tagabuo ng merkado. Ang papel ng Securitize sa pagpapalabas ng mga produkto tulad ng BUIDL ni BlackRock ay nagpapakita ng hybrid na modelo kung saan ang mga reguladong transfer agent at blockchain rails ay nagtatrabaho nang magkasama.
Ang Ondo ay nagsagawa ng pagpapalawak sa mga produkto ng Treasury at mga tokenisadong equity, na nagresulta sa malawak na distribusyon ng mga tagahanga sa ilang mga alok. Ang pagkakasentro sa mga pinakamalalaking issuer ay nangangahulugan na ang anumang pag-unlad sa operasyon o kompliyans sa anumang platform ay maaaring mag-impluwensya sa mahalagang porsyento ng kabuuang halaga ng merkado. Samantala, ang pagkakaroon ng maraming malalaking participant ay nagbabawas sa sistemikong pagkakasalalay sa isang solong entidad. Patuloy na lumalabas ang mga bagong pumasok, lalo na sa equity at espesyalisadong kredito, at paulit-ulit na pinapalawak ang base ng issuer habang nananatili ang mga pinakamalalaking pangalan sa liderato sa absolute na termino.
Ang mga tokenized na equity at stocks ay nagpapakita ng pinakamabilis na relatibong paglago sa pagitan ng mga kategorya ng asset
Ang mga tokenisadong stocks at equity ay nakapag-record ng ilan sa pinakamalakas na percentage gain sa mga nakaraang 30-araw at year-to-date na panahon. Ang halaga ng kategorya ay lumawak mula sa mas maliit na batayan noong unang bahagi ng 2026 patungo sa ilang bilyon dolyar, habang tumataas nang mas malaki pa ang bilang ng mga tagapagmaneho sa ilang tracker series. Ang mga platform na nagpapahintulot sa on-chain na pagkakatawan ng mga indibidwal na equity o basket ay nakatanggap ng interes mula sa retail at institutional na mga investor na naghahanap ng tuloy-tuloy na pag-trade at fractional na pag-access. Ang mga rate ng paglago sa segment na ito ay lumampas sa mga rate ng Treasuries sa relatibong pananaw, bagaman ang absolute na halaga ay nananatiling mas mababa. Ang pagtaas ay sumasabay sa pagpapalawak ng infrastraktura para sa corporate actions, pricing oracles, at compliant distribution.
Mas mataas ang aktibidad sa secondary market para sa mga equity kaysa sa mga Treasury product na itinuturo hanggang sa kasaligan, na nagdudulot ng makabuluhang volume sa mga decentralized at centralized na lugar. Habang mas maraming issuer at broker ang tumitingin sa mga tokenized equity product, ang kategoryang ito ay nasa posisyon na makakuha ng karagdagang bahagi ng kabuuang paglago ng RWA, habang mananatiling malinaw ang mga landas sa regulasyon at tumutugma ang operational reliability sa mga inaasahan ng mga investor para sa tradisyonal na equity markets.
Limitado ang pag-deploy ng DeFi sa halaga ng RWA kumpara sa kabuuang natitirang mga panatilihan
Ang isang maliit na bahagdan lamang ng kabuuang halaga ng tokenized RWA ang aktibong ginagamit sa mga protokolo ng decentralized finance. Ang mga bagong pagsusuri na sumasang-ayon sa DeFiLlama ay nagsasalaysay na ang bahagi ng DeFi ay nasa paligid ng 14–15 porsyento ng nakatatakdang on-chain RWA market capitalization, na may pagbawas sa stablecoin. Ang Ethereum ang naglalaman ng karamihan sa halagang ito, habang ang ilang iba pang mga chain ay nagpapakita ng mas mataas na antas ng paggamit kumpara sa kanilang mas maliit na kabuuang pag-aari. Ang malalaking bahagi ng Treasury at fund products ay gumagana bilang mga reserve na nagdadala ng yield kaysa bilang collateral o mga tagapagbigay ng liquidity.
Ang mga hadlang ay kasama ang mga pangangailangan sa pahintulot, mga regulasyong pagtatakda sa pangalawang paggamit, at ang pagpapahalaga ng maraming tagapag-iyak sa simpleng pag-aalaga kaysa sa aktibong pagpapatupad ng estratehiya. Ang pagkakaiba sa pagitan ng kabuuang halaga ng mga nag-iisang pondo at aktibidad sa DeFi ay nagpapakita ng malaking puwang para sa paglago kung ang mga framework para sa pagtutugma at mga parameter ng panganib ay magiging mas maunawaan upang suportahan ang mas malawak na integrasyon. Ang mga protokolo na matagumpay na mag-uugnay sa mga nakarehistrong RWA tokens sa pagpapautang, collateral, o mga istrakturadong produkto ay maaaring palakasin ang mga rate ng paggamit nang hindi kailangang maglabas ng pantay na bagong paglabas.
Ang multichain distribution ay nagtataglay ng pagkakataon at operasyonal na kumplikasyon para sa mga tagapaglabas
Makikita ngayon ang mga asset sa 35 hanggang 39 network, depende sa tracker, na may makabuluhang halaga sa Ethereum, BNB Chain, Solana, Stellar, at ilan pa. Ang mga multichain strategy ay nagpapahintulot sa mga issuer na tugmain ang mga katangian ng produkto sa mga kalakasan, seguridad, at likwididad ng isang chain, at sa gastos at bilis ng isa pa. Ang pag-bridge at sinchronisadong reporting ay nagdudulot ng operational overhead, kabilang ang consistent na metadata, sinchronisadong pricing, at koordinadong compliance checks. Ang ilang produkto ay panatilihin ang pangunahing paglabas sa isang network habang binibigyan ng opsyon ang wrapped o bridged na bersyon sa iba.
Ang resultang puwang ay nagpapabuti ng pagkakaroon ng access para sa iba’t ibang sektor ng mga investor, ngunit nagtataglay ng mga tanong tungkol sa pagkakahati-hati ng likwididad at kahulugan ng pagkakatapos sa iba’t ibang kaligiran. Ang mga pagsisikap ng industriya patungo sa standardisadong mensahe at komon na imprastruktura ay naglalayong bawasan ang mga gulo na ito. Ang matagumpay na pagpapamahala sa maraming chain ay malamang na magiging pangunahing pagkakaiba-iba bilang lumalawak ang merkado.
Dami ng mga holder ay tumanda, nagpapakita ng mas malawak na distribusyon sa labas ng konsentrasyon ng mga institusyonal
Ang bilang ng mga tagapag-iyak ng RWA ay lumawak nang malaki hanggang 2026, na may ilang serye na nagrereport ng ilang milyong wallet na nakikipag-ugnayan sa mga tokenisadong asset hanggang Oktubre. Lalo na ang mga tagapag-iyak ng tokenisadong stock ay lumago nang mabilis, na bumubuo ng malaking porsyento ng kabuuang bilang ng mga tagapag-iyak ng RWA sa mga kahuling snapshot. Dumami rin ang mga tagapag-iyak ng pondo at komodidad, bagaman sa mas moderaadong antas. Ang pagtaas sa bilang ng wallet ay mas mabilis kaysa sa paglago ng halaga sa ilang panahon, na nagpapakita ng pagkabahagi sa mas malawak na hanay ng mga kalahati kaysa sa pagpapalalim lamang ng kontrata sa mga umiiral na malalaking tagapag-iyak.
Nagpapatibay ang pagpapalawak na ito sa teorya na ang tokenisasyon ay maaaring bawasan ang mga minimum na sukat ng pag-invest at mapabuti ang pagkakaroon. Samantala, ang isang malaking bahagi ng kabuuang halaga ay nananatiling nakapokus sa isang limitadong bilang ng mga malalaking produkto at address. Ang patuloy na paglago sa parehong bilang ng mga tagahanga at halaga ay magiging nakadepende sa pagpapanatili ng simpleng operasyon at malinaw na regulasyon para sa mga bagong pumasok.
Patuloy ang mga pagkakasawalang-kahalagahan sa pag-access ng mga retail sa kabila ng paglago ng buong merkado
Ang malaking karamihan sa halaga ng tokenized RWA ay hindi pa available sa mga retail investor sa US sa ilalim ng kasalukuyang mga istruktura. Ang mga ulat ay nagpapakita na ang isang maliit na porsiyento lamang ng kabuuang halaga ay istrakturado para sa malawakang pagbili ng retail sa ilang mga hukuman, habang ang karamihan sa mga produkto ay limitado sa mga accredited o institutional channels. Ang mga pangangailangan sa pagkakaroon ng pagkakasundo, kabilang ang paulit-ulit na KYC processes sa iba’t ibang platform, ay nakakatulong sa pagkakahati-hati na ito. Ang tokenized Treasuries at ilang mga pondo na istrakturado sa ilalim ng umiiral na mga framework ng investment company ang nagbibigay ng pangunahing mga daanan na accessible sa retail.
Ang pagkakasaklaw ay naglalayong limitahan ang addressable market sa mga pangunahing ekonomiya habang tumataas ang kabuuang halaga sa chain. Ang mga tagapaglabas at mga platform na nagpapalawak ng scalable at sumusunod sa mga modelo ng distribusyon para sa mga retail participant ay maaaring magbukas ng karagdagang demand. Hanggang noon, ang paglago ng merkado ay patuloy na idudulot ng pangunahing institutional at non-U.S. flow ng kapital.
Ang pananaw ay nakatuon sa operasyonal na kagalingan at cross-network interoperability
Ang $46.3 bilyon na laki ng merkado at ang $21.8 bilyon na pagkakaroon ng Ethereum ay nagpapakita na ang tokenisasyon ay nakamit ang makabuluhang iskala sa piniling mga klase ng ari-arian. Ang paglago sa hinaharap ay mas mababase sa pagpapabuti ng secondary liquidity, pagpapalawak ng paggamit sa DeFi kung angkop, pagpapalawak ng mga produkto na accessible sa retail, at pagbabawas ng multichain operational friction. Ang tokenized Treasuries ay nagbibigay ng napagsubukan na template; ang equities at credit products ay sumusunod sa magkakaparehong landas na may mas mabilis na relatibong paglago. Ang pakikilahok ng institusyonal mula sa parehong tradisyonal na asset managers at crypto-native platforms ay patuloy na lumalalim ang imprastruktura.
Habang pinapakinabangan ng mga tagapagbigay ng datos ang kanilang mga pamamaraan at nagiging mas istandar ang pag-uulat, magkakaroon ng mas malinaw na pagtingin ang mga tagapag-ugnay sa merkado sa totoong distributed value kumpara sa mga ipinapakita na hiling. Ang landas ng sektor ay patuloy na nakadepende sa praktikal na pagpapadala ng mas mabilis na pag-settle, fractional ownership, at tuloy-tuloy na transferability sa institutional standards ng reliability at compliance.
Madalit na Tanong
Ano ang kasalukuyang laki ng thịko ng tokenized na real-world asset ayon sa pinakabagong data?
Ang Token Terminal ay naglalagay ng market sa $46.3 bilyon na walang stablecoin hanggang sa huling bahagi ng Oktubre 2026, na may Ethereum na may $21.8 bilyon. Ang iba pang tracker tulad ng rwa.xyz ay nagrereport ng distributed na halaga na malapit sa $39 bilyon gamit ang iba’t ibang kriteryo ng pagkabilang. Patunay ang parehong serye ng malaking paglago mula sa mga antas noong unang bahagi ng 2026 at mula sa tatlong taon na ang nakalipas.
Ano ang mga blockchain network na nagtatampok ng pinakamalaking bahagi ng tokenized RWAs?
Nangunguna ang Ethereum sa $21.8 bilyon, sumunod ang BNB Chain sa $6.1 bilyon. Ang Solana at Stellar ay may bawat isa $3.6 bilyon sa mga numero ng Token Terminal. Lumalabas ang karagdagang halaga sa mga dozens ng iba pang mga network, nagpapakita ng isang multichain distribution pattern.
Bakit iba-iba ang mga talaan ng sukat ng merkado ng iba’t ibang pinagkukunan ng datos?
Nagkakaiba ang mga pamamaraan sa pagkakalkula kung tanging ang mga libreng napapalitan at nadistribusyong token, kasama ang mga kinakatawan ngunit hindi nakikirkulasyon na hiling, o iniisalaysay o kasama ang tiyak na uri ng pondo, at ginagamit ang iba’t ibang oras ng pagtatapos. Ang Token Terminal at rwa.xyz ay ilan sa pinakamalawakang binanggit, ngunit nagkakaiba ang kanilang kabuuang halaga ng ilang bilyong dolyar dahil sa mga pagpipilian sa depinisyon.
Gaano kahalaga ang mga tokenized na U.S. Treasuries sa kabuuang RWA market?
Kumakatawan sila sa pinakamalaking iisang kategorya, na may kamakailang mga pagtataya sa pagitan ng halos $14.7 bilyon at $16 bilyon. Ang mga pinakauunlad na produkto mula sa mga pangunahing tagapamahala ang nagbibigay ng karamihan sa halagang ito at naglilingkod bilang pinakamatandang at pinakatanggap ng institusyonal na segmen ng mga tokenisadong aset.
Sino ang mga tagapaglabas na may kontrol sa pinakamalaking amount ng tokenized RWA value?
Ang pinakabagong data ng token terminal ay nagtatadhana ng halos $4.9 bilyon sa Sky, $4.0 bilyon sa Ondo, $3.9 bilyon sa Securitize, at $2.5 bilyon sa Franklin Templeton. Ang mga platapormang ito ay sumasakop sa parehong crypto-native at tradisyonal na finansya.
Paalala: Ang pangkalahatang impormasyon sa merkado na ito, na maaaring galing sa mga third-party, komersyal, o sinponsoran na pinagkukunan, ay ibinibigay lamang para sa pagtatala at edukasyonal na layunin at hindi nagtataglay ng abiso sa pondo o pag-invest, alok, paghingi, o janin. Kami ay nagtatanggi sa anumang pananagutan para sa kawastuhan, kawalan ng kawalan, reliability, at anumang nagresultang pagkawala. Ang pag-invest at pag-trade ay may panganib; ang nakaraang performance ay hindi nagjamin ng mga resulta sa hinaharap. Dapat mag-aram at magdesisyon nang may pag-iingat at tanggapin ang buong pananagutan ang mga gumagamit. Para sa karagdagang detalye, mangyaring bisitahin ang Mga Tuntunin ng Paggamit at Pagpapahayag ng Panganib ng KuCoin.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.