

Nagsisimula na ang Russia na magbabayad ng mga sahod ng gobyerno sa Digital Ruble: Lahat ng dapat mong malaman
Panimula
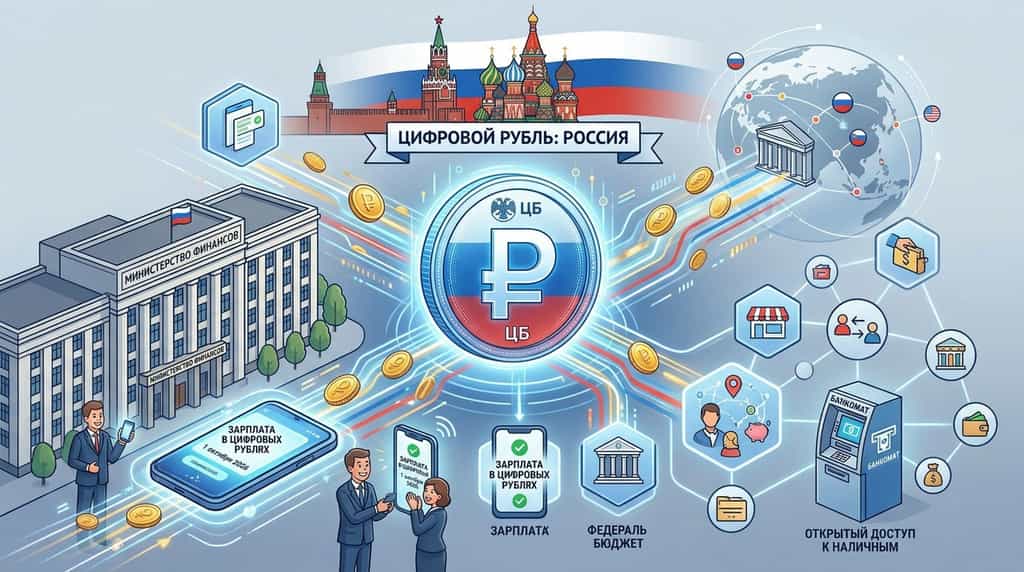
Pumasok na opisyal ang Russia sa isang bagong yugto ng pagtatangkilik ng kanilang Central Bank Digital Currency (CBDC), dahil ang mga manggagawa sa gobyerno sa Ministry of Finance ay nagsimulang tumanggap ng sahod sa digital ruble noong Oktubre 1, 2026. Ayon sa opisyal na pagpapahayag mula sa Ministry of Finance ng Russian Federation, ang pakikilahok ay patuloy na pagsasakop, kung kailangan ng mga manggagawa na buksan ang kanilang sariling digital wallet diretso sa proprietary platform ng Bank of Russia. Ito ay sumunod sa unang pagsubok na ginawa noong 2025 ng Ministry of Finance at Federal Treasury, na nagproseso ng halos 16 milyong ruble sa eksperimental na pagbabayad—kabilang ang paglutas ng gobyerno kontrata, sahod ng mga public worker, at stipendya ng mga mag-aaral. Habang nagpapalipat ang Russia mula sa maliliit na sandbox testing patungo sa institutional integration, ang mas malawak na pagpapatupad ng digital ruble ay nagtatakda ng mahalagang pagbabago sa sovereign monetary infrastructure.
Ano ang Digital Ruble at Paano Gumagana ang CBDC Platform ng Russia?
Ang digital ruble ay kumakatawan sa ikatlong opisyal na anyo ng pambansang pera ng Russia, na umiiral kasama ang pisikal na salapi at elektronikong deposito sa bangko bilang isang natatanging digital na token na inilabas nang direkta ng Banko ng Russia. Ayon sa mga pampublikong spesipikasyon mula sa Central Bank ng Russian Federation (CBR), ang digital ruble ay gumagana sa isang espesyalisadong hybrid na platform na pinapamahalaan ng eksklusibo ng awtoridad sa pera. Sa pagkakaiba sa mga deposito sa komersyal na bangko na naka-hold sa mga pribadong pampinansyal na institusyon, ang mga pondo ng digital ruble ay nasa mga soberanyo digital na wallet na naka-host sa imprastruktura ng sentral na bangko.
Ang mga komersyal na banko ay gumagawa nang mahigpit bilang mga intermediary sa financial kaysa bilang mga tagapag-alaala ng obligasyon. Ang mga mamamayan ay nakakakontak sa kanilang mga digital wallet gamit ang mga umiiral na mobile application na ibinibigay ng kanilang pangunahing komersyal na banko; gayunpaman, ang mga aktwal na ari-arian ay nananatili nang direkta sa ledger ng Sentral na Bangko. Ang istrukturang ito ay nagtatanggal ng panganib ng komersyal na kredito mula sa ikatlong partido habang nagpapahinga ng agad-agad na pag-settle para sa peer-to-peer na pag-transfer, retail na pagbili, at mga bayarin sa pampublikong administrasyon sa buong lokal na ekonomiya.
Bakit binabayaran ng gobyerno ng Russia ang mga opisyales ng sibil sa CBDCs?
Ang desisyon na magbigay ng mga sahod ng estado gamit ang digital ruble ay isang operasyonal na estratehiya upang subukan ang real-world na bilis ng transaksyon at itayo ang tiwala ng publiko sa mga digital asset na isinulong ng estado. Ayon sa mga pahayag mula sa Ministry of Finance, ang pagpapakilala ng CBDC sa mga empleyado ng Ministry of Finance ay nagtataguyod ng direktaipagpapakita para sa mga empleyado ng gobyerno upang masuri ang seguridad, pagkakaroon, at bilis ng pambansang digital na pera.
Sa pamamagitan ng paggamit ng mga payroll ng sektor ng pamahalaan, ang pamahalaan ng Russia ay naglilikha ng kontroladong, paulit-ulit na volumen ng transaksyon sa loob ng platform ng Central Bank. Ang tunay na paggamit na ito ay nagpapahintulot sa mga inhinyero ng sistema na suriin ang scalability ng network, transaction throughput, at user experience bago ang mas malawak na pagpapalabas sa mga konsyumer. Bukod dito, ang pagbabayad sa mga manggagawa ng estado sa CBDC ay nagtatatag ng isang blueprint para sa mga hinaharap na pagbabayad sa sektor ng pamahalaan, kabilang ang mga pagbabayad sa sosyal na kagalingan, pensiyon, at mga kontrata para sa pampublikong pagkuha.
Paano nakakaapekto ang pagpapalabas ng Digital Ruble sa infrastruktura ng bangko sa Russia?
Ang pambansang integrasyon ng digital ruble ay nagtataguyod ng mahigpit na mga pamantayan sa pagpapatupad para sa mga pinakamalalaking institusyong pampinansya at malalaking negosyong retail sa Russia. Ayon sa mga regulasyon na itinatag ng Banko ng Russia, ang mga malalaking bangko at malalaking negosyong retail ay legal na kailangang buksan ang kanilang teknikal na imprastruktura upang suportahan ang pag-transfer at pagbabayad sa retail ng digital ruble mula September 1, 2026.
Sinisiguro ng mandate sa infrastruktura na ang mga mamamayan na kumukuha ng sahod sa digital ruble ay maaaring mag-spent ng kanilang pera nang walang hadlang sa mga tindahan. Bukod dito, ang mga institusyon ng pambansang budhet, mga awtonomong ahensya, at mga pampublikong korporasyon ay maaaring mag-execute ng mga gastos sa budhet sa digital ruble nang walang arbitrariyong limitasyon. Upang karagdagang hikayatin ang paggamit, ang Central Bank ay nagmandato ng walang bayad na transaksyon para sa peer-to-peer (P2P) pag-transfer sa pagitan ng mga indibidwal, habang isinasaad ang limitasyon sa mga komersyal na bayad sa transaksyon sa 0.3%—nang mas mababa kaysa sa karaniwang rate ng merchant acquiring na ibinibigay ng tradisyonal na network ng pagbabayad.
Ano ang mga pangunahing regulasyon at tampok para sa mamamayan ng Digital Ruble?
Ang regulatoryong framework na nagpapahalaga sa digital ruble ng Russia ay nagtataglay ng balanse sa kontrol ng estado at kahilingan ng konsyumer, upang siguraduhing ang digital na pera ay maaaring mag-fit sa umiiral na mga gawi sa pananalapi. Ayon sa mga pampublikong pahayag mula sa Deputy Governor ng Central Bank, Zulfiya Kakhrumanova, ang pambansang pondo ay naghahanda ng mga pag-andar na nagpapahintulot sa mga mamamayan na mag-withdraw ng pisikal na pera mula sa karaniwang ATM gamit ang kanilang digital ruble wallet.
Kamakailan ay inutusan ni Pangulo Vladimir Putin ang Ministry of Finance at ang Bank of Russia na palawakin ang mga kampanya ng publikong impormasyon na naglalahad ng mga tiyak na benepisyo ng digital ruble. Mahalaga na ang pagkakasali ay paborito: walang opisyales ng gobyerno o pribadong mamamayan ang maaaring pilitin na tanggapin ang sahod o prosesuhin ang mga bayarin sa CBDC. Ang mga gumagamit ay nananatiling may ganap na awtonomiya upang i-convert ang kanilang digital ruble sa pisikal na pera o tradisyonal na mga deposito sa komersyal na bangko sa isang 1:1 na paridad anumang oras nang walang parusa sa pag-convert.
Paano Ikinukumpara ang Russia's CBDC sa mga Pandaigdigang Ugnayan sa Digital na Pera?
Ang mabilis na pagpapalaganap ng digital ruble ng Russia ay tumutugma sa lumalaking pandaigdigang trend patungo sa mga digital na pera ng sentral na bangko na naglalayong modernisahin ang mga sistema ng pagbabayad at mapalakas ang soberanya ng pera. Ayon sa data mula sa Geoeconomics Center ng Atlantic Council, higit sa 130 bansa—na kumakatawan sa 98% ng pandaigdigang PDB—ay aktibong pinag-aaralan o ipinapalaganap ang CBDC.
Ang pagkakasentro ng Russia sa pagpapaloob ng mga pagbabayad na CBDC sa mga payroll ng pamahalaan ay malapit na tumutugma sa patuloy na pilot ng digital yuan (e-CNY) ng China, kung saan ang ilang lokal na pamahalaan ay nagbabayad sa mga publiko na manggagawa gamit ang digital na pera. Gayunpaman, ang pagsisikap ng Russia ay natatangi dahil sa pagkakasentro nito sa pag-iwas sa mga internasyonal na sistema ng mensahe sa pananalapi at pagbabawas ng pagkakadepende sa mga dayuhang clearing mechanism sa gitna ng internasyonal na ekonomikong parusa.
Ano ang mga pangunahing benepisyo at panganib ng paggamit ng Digital Rubles?
Ang pagtatanggap ng digital ruble ay nagtataguyod ng mga estruktural na efficiency sa financial kasama ang potensyal na hamon sa privacy at sentralisasyon para sa mga end user.
Mga Pakinabang sa Operasyon
-
Agad na Pagkakasundo: Ang mga transaksyon ay nagpapatupad sa totoong oras direkta sa libro ng Sentral na Bangko, na iiwas sa mga pribadong clearing houses.
-
Walang Bayad sa Pag-transfer: Ang mga indibidwal ay nagpapadala ng pera sa iba pang mga gumagamit sa buong Russia nang libre.
-
Pinabuting Seguridad: Direkta na suporta ng sentral na bangko ay nagtatanggal ng panganib ng pagkabigo ng komersyal na bangko para sa mga naka-imbak na balanse.
-
Targeted Government Spending: Ang mga kakayahan ng smart contract ay nagpapahintulot sa mga ahensya ng gobyerno na suriin ang pagkakaloob ng budget at pigilan ang pagpapalit ng pondo.
Mga Potensyal na Panganib at Limitasyon
-
Pagsasakop at Pagkakaroon ng Pagkakapribado: Ang Banko ng Russia ay may buong pagkakita sa lahat ng transaksyon, na nagtatayo ng mga katanungan tungkol sa pagkakapribado ng pananalapi.
-
Pag-alis ng mga bangko: Ang paglipat ng mga komersyal na deposito sa mga soberanyong digital na wallet ay maaaring magbawas sa likwididad sa loob ng sektor ng komersyal na bangko.
-
Walang kita sa interes: Ang mga account ng digital ruble ay hindi nagkakaroon ng interes o kita, kaya ito ay hindi angkop para sa pangmatagalang savings kumpara sa tradisyonal na savings deposit.
Paano nakakaapekto ang pagtatangkilik ng CBDC sa pagtinda ng cryptocurrency at mga digital asset?
Ang mabilis na paglawak ng mga soberanong CBDC ay pangunahing binabago kung paano nakikipag-ugnayan ang mga retail user at institusyonal na kalahok sa mga non-state cryptocurrency gaya ng Bitcoin (BTC) at Tether (USDT). Bagama’t nag-aalok ang mga CBDC ng digital na kahusayan para sa mga domestic settlement, nananatili silang sentralisadong fiat asset na napapailalim sa panggobyernong pagbabantay, mga kontrol sa supply, at mga paghihigpit sa kapital.
Habang ang mga sentral na banko ay nagpapalaganap ng digital na infrastruktura sa pera sa pang-araw-araw na paggamit, lumalaki nang malaki ang pamilyaridad ng mas malawak na publiko sa digital na wallet, private keys, at mobile na pag-transfer ng token. Para sa mga crypto trader, ang CBDC ay nagpapakita ng malaking pagkakaiba sa pagitan ng digital na fiat na kontrolado ng gobyerno—na walang yield at may buong pagsusuri ng gobyerno—at ang permissionless, decentralized na mga crypto asset na available sa mga global na exchange tulad ng KuCoin. Patuloy na umuunlad ang mga investor na naghahanap ng proteksyon laban sa inflation, mataas na yield na staking opportunities, o mga transaksyon na nakatuon sa privacy sa mga bukas na public blockchain.
Labis sa mga Balita: Ano ang Kahulugan ng KuCoin 5.0 para sa Iyo
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapalit sa KuCoin sa isang bagong binuo na platform. Narito ang mga bagay na talagang nagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ang pera mo sa magkakaibang account na “spot,” “margin,” at “futures” at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay tinatanggal ang lahat ng iyon — mag-deposit ng isang beses, at lahat ay nandito na (kasalukuyang available lamang sa VIPs).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto lamang, hindi kailangang buksan ang isang brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga tunay na ari-arian (RWA). Tokenized na eksposur sa tradisyonal na ari-arian tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na nakareserba para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi pa handa mag-trade? KCUSD ay nagpapakita ng araw-araw na interes na auto-compound para sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit na may 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, kumuha ng konteksto ng merkado, maintindihan kung ano ang iyong tinitingnan — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagpapabigat. Mas mabilis, mas malinis, at mas magkakasundo — intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang paniwalaan. Isang EU entity na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Kongklusyon
Ang pagpapagsimula ng pagbabayad ng sahod sa digital ruble sa mga empleyado ng Russian Ministry of Finance ay nagtatagpo ng isang mahalagang hakbang sa pambansang pagpapalaganap ng CBDC. Lumalampas sa mga eksperimental na pilot na 16 milyong ruble noong 2025, natagumpay na nila itatag ang mandatory retail banking infrastructure, mga kakayahan sa pagbabayad ng budget, at plano para sa pag-access sa pera sa ATM upang suportahan ang kanilang ikatlong anyo ng pera. Habang ang voluntary participation, fee-free transfers, at direkta na seguridad mula sa sentral na banko ay nagtataglay ng praktikal na benepisyo sa mga sibilyan, ang digital ruble ay nananatiling isang sentralisadong, hindi nagdadala ng yield na pampublikong instrumento sa pagbabayad. Habang patuloy na dinigitisasyon ng mga soberanyo na bansa ang kanilang financial systems, lumalaki ang pagkakasaligan ng mga global investor sa mga platform tulad ng KuCoin upang makakuha ng decentralized cryptocurrencies, secure stablecoins, at non-custodial digital wealth opportunities.
Madaling Tanong (FAQ)
Kailangan ba na tanggapin ang sahod sa digital ruble ng mga manggagawa sa gobyerno ng Russia?
Hindi, ang pagtatanggap ng sahod sa digital ruble ay ganap na pagsang-ayon para sa mga civil servant at mga manggagawa sa gobyerno. Dapat piliin ng mga empleyado na buksan ang isang digital ruble wallet sa platform ng Bank of Russia upang makilahok, at nananatili sila sa karapatan na patuloy na tumanggap ng sahod sa mga karaniwang bank deposit o pisikal na pera.
Maaari bang palitan ang digital rubles nang direkta sa pisikal na pera?
Oo, ang mga digital ruble ay maaaring palitan sa pambansang pera sa isang 1:1 na tukso nang walang mga bayarin sa pagpapalit. Ang Sentral na Bangko ng Russian Federation ay aktibong nagpapaunlad ng mga pag-andar upang payagan ang direkta pagkuha ng pera mula sa mga karaniwang komersyal na ATM sa pamamagitan ng mga digital wallet.
May interest ba ang mga wallet ng digital ruble sa mga nakapag-imbak na balanse?
Hindi kumikita ng interes, kita, o promosyonal na cashback ang mga wallet ng digital ruble na naka-hold sa platform ng Bank of Russia. Ang digital ruble ay disenyo na lamang bilang isang ligtas na midyum ng pagbabayad at yunit ng paglutas ng transaksyon, at hindi bilang isang midyum ng pag-iipon ng yaman o deposito na kumikita ng interes.
Gaano karami ang na-process ng Russia sa pilot digital ruble payments bago ang 2026?
Ayon sa opisyal na mga numero mula sa Ministry of Finance, ang pilot testing phase na isinagawa sa buong 2025 ay pinroseso ang halos 16 milyong rubles sa kabuuang volumen ng transaksyon sa mga sahod ng mga pampublikong manggagawa, stipendyo ng mga mag-aaral, at mga kontrata ng pamahalaang pagbili.
Ano ang pangunahing pagkakaiba sa pagitan ng digital ruble at mga de sentralisadong cryptocurrency?
Ang digital ruble ay isang sentralisadong digital na fiat na pera na inilalabas, pinapamahalaan, at sinusuportahan nang direkta ng Bank of Russia na may fixed na halagang 1:1 kumpara sa pisikal na ruble. Ang mga decentralizadong cryptocurrency ay gumagana sa mga publiko at permissionless na blockchain nang walang kontrol ng sentral na awtoridad, at nag-aalok ng pagtataya na nakabatay sa merkado, global na pagkakaroon, at privacy.
Pahiwatig
Ang artikulong ito ay para sa mga layuning impormatibo lamang at hindi nagtataglay ng payo sa financial, legal, o pag-invest. Laging gawin ang iyong sariling pag-aaral bago mag-interact sa mga digital asset o mga platform ng financial payment.
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.