

Bitcoin at ang US Dollar: Paano talaga nakakaapekto ang DXY, liquidity, at patakaran ng Fed sa BTC?
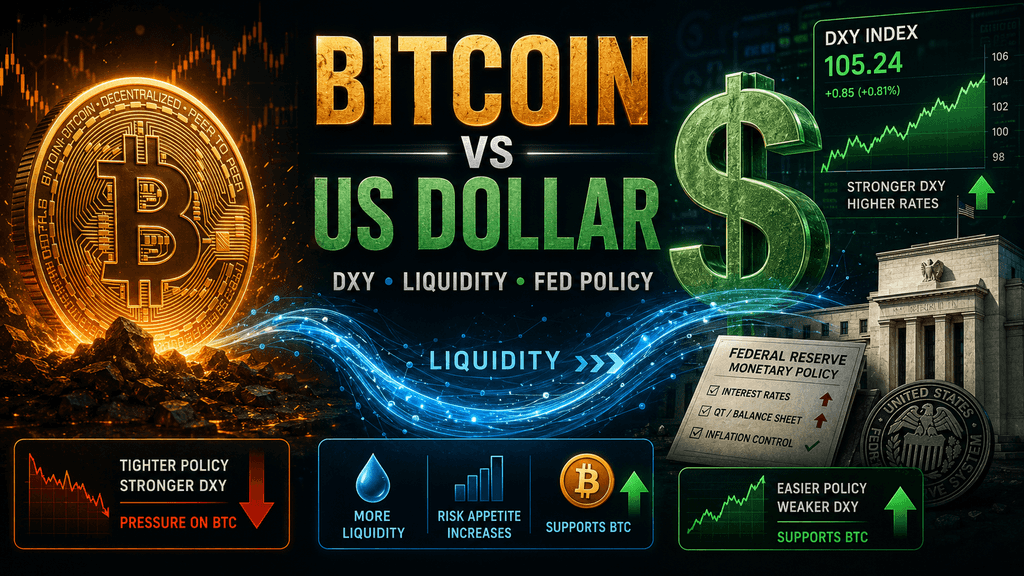
Ang ugnayan ng bitcoin sa dolyar ng Amerika ay madalas ilarawan bilang simpleng: kapag nagkamali ang dolyar, tumataas ang BTC, at kapag lumakas ang dolyar, napapressyuran ang Bitcoin. Sa katotohanan, mas kumplikado ang ugnayan. Ang DXY, mga interest rate ng Federal Reserve, real yields, suplay ng pera na M2, at global na likwididad ay lahat ay maaaring makaapekto sa Bitcoin, ngunit walang isa sa mga indikador na ito ang gumagana bilang tiyak na signal ng presyo. Lalo na ngayon, bumabagal ang Bitcoin sa intersection ng tradisyonal na makroekonomiya at mga pwersang pang-merkado na espesipiko sa crypto, kaya ang demand mula sa mga institusyon, mga flow ng ETF, leverage, at posisyon ng mga investor ay minsan ay mas mahalaga kaysa sa mga paggalaw sa dolyar mismo. Naging lalong mahalaga ang pagkakaiba na ito noong Agosto 2026. Ang US Dollar Index ay umabot sa malapit sa tatlong buwang kaunlaran, nagbago ang mga inaasahang patakaran sa pera habang sinusuri ng mga investor ang mas mahinang datos sa ekonomiya, at nagbago ang mga kondisyon sa merkado ng Treasury na nakakaapekto sa yields at likwididad sa financial. Gayunpaman, hindi laging tumugon nang agad o proporsyonal ang Bitcoin sa mga pagbabagong ito. Ang pag-unawa kung paano nakaaapekto ang DXY sa Bitcoin, kung paano nakakaapekto ang patakaran ng Fed sa pagkakaroon ng risk appetite, at bakit mahalaga ang global na likwididad para sa BTC ay maaaring magbigay ng mas kapaki-pakinabang na framework kaysa sa pagtitiwala sa simpleng ipinapalagay na inverse-correlation.
Paano nakakaapekto ang DXY at lakas ng US Dollar sa presyo ng bitcoin
Ang US Dollar Index (DXY) ay isa sa mga pinakamalapit na sinusubaybayan na makro indikador para sa bitcoin dahil ito ay nagmamarka ng lakas ng dolyar kumpara sa isang basket ng mga pangunahing pera. Sa pangkalahatan, ang mas malakas na dolyar ay maaaring lumikha ng mas mahirap na kapaligiran para sa BTC sa pamamagitan ng pagpapigil sa mga pang-global na kondisyon sa pananalapi, pagpapalakas ng relatibong appeal ng mga aset na denominado sa dolyar, at pagbabawas sa kagustuhan ng mga investor na magpanatili ng mas mataas na panganib na mga aset. Ang mas mahinang dolyar naman ay maaaring magdulot ng kabaligtarang epekto, lalo na kapag kasama ito ng pagbaba ng yield ng bono at pagpapabuti ng likwididad. Ang ugnayang ito ay muli ay nakikita sa Agosto 2026. Noong Agosto 20, ang DXY ay nasa paligid ng 98.94 at malapit sa isang tatlong buwan na kaunlaran, matapos ang desisyon ng US Treasury na palakasin ang pagbili ng mga matagal na bond upang pataasin ang yield ng Treasury at mapahina ang dolyar. Sumagot nang positibo ang bitcoin at iba pang panganib na mga aset sa pagbabagong ito, bagaman ipinapakita ng kamakailang kasaysayan ng merkado na ang DXY ay hindi makakapaghula nang tiyak ng direksyon ng BTC.
Bakit Maaaring Magdulot ng Presyur sa Bitcoin ang Mas Malakas na Dolyar ng US
Ang pagtaas ng DXY ay madalas nagpapakita ng mas mahigpit na monetary conditions, mas malakas na demand para sa mga US asset, o mga inaasahan na mananatiling mas mataas ang mga interest rate ng Amerika nang higit sa isang panahon. Ang mga kondisyong ito ay maaaring magdulot ng presyur sa Bitcoin sa maraming paraan. Ang mas mataas na US yields ay ginagawang mas kompetitibo ang cash at government bonds kumpara sa mga non-yielding assets tulad ng BTC, habang ang mas malakas na dolyar ay maaaring magbawas sa global risk appetite at gawing mas mahal ang mga asset na nakaprisa sa dolyar para sa mga investor na gumagamit ng iba pang currency. Ang epekto ay maaaring maging mas malakas kapag ang paglakas ng dolyar ay kasama ng pagtaas ng real yields at limitadong liquidity. Ang kasalukuyang patakaran ng Federal Reserve ay nananatiling mahalagang bahagi ng kapaligirang ito: sa kanilang pagpupulong noong July 29, 2026, pinanatili ng Fed ang federal funds target range sa 3.50% hanggang 3.75%, habang tatlo sa mga patakaran ang nais na magkaroon ng quarter-point increase dahil nananatili pa ring higit sa 2% na layunin ng Fed ang inflation. Ang mga kumparatibong puwersang ito ang tumutulong na ipaliwanag kung bakit lalo pang sinusubaybayan ng mga trader ng Bitcoin ang DXY kasama ang Treasury yields, mga inaasahang interest rate, at mas malawak na financial conditions kaysa pagtrato sa dollar index bilang isang hiwalay na signal.
Bakit hindi laging nangangahulugan ang pagbaba ng DXY na tataas ang bitcoin
Bagaman ang bitcoin at ang dolyar ng Estados Unidos ay madalas umiikot sa magkabilang direksyon, ang korrelasyon ng DXY-Bitcoin ay hindi nakakabit o patuloy na malakas. Natuklasan ng pananaliksik ng CME Group na ang mga cryptocurrency ay may negatibong korrelasyon sa Bloomberg Dollar Index noong 2022 at 2023 na minsan ay umabot sa halos -0.4, ngunit nagkamali ang ugnayang ito patungo sa zero noong 2025 at sa simula ng 2026. Ibig sabihin nito na ang pagbaba ng dolyar ay maaaring lumikha ng mas suportadong makro na kapaligiran nang hindi awtomatikong gumagawa ng pagtaas ng bitcoin. Maaari pa ring maging mahina ang bitcoin kung ang spot demand ay limitado, ang leverage ay binabale-wala, ang malalaking holder ay nagbebenta o ang mga investor ay tumutugon sa mga panganib na kakaibang crypto. Sa ilang panahon, mas mahalaga ang ugnayan ng bitcoin sa mga technology equities at pangkalahatang risk sentiment kaysa sa ugnayan nito sa dolyar.
Ang mga pinakabagong galaw noong Agosto 2026 ay nagpapakita kung bakit mahalaga ang pagkakaiba na ito. Ang mas mababang halaga ng dolyar sa nakaraan ay hindi agad nagsalamin sa parehong malakas na pagtaas ng bitcoin, ngunit mas naging malinaw ang reaksyon ng merkado pagkatapos ng pahayag ng Treasury tungkol sa mas malalaking pagbili ng mga bono na may mahabang panahon noong Agosto 19. Bumaba ang mga yield ng long-term Treasury ng hanggang 10 basis points, bumagsak ang DXY, at tumaas ang bitcoin kasama ang mga equity at ginto. Ang pangyayaring ito ay nagmumungkahi na ang mga investor ay tumutugon hindi lamang sa mas mababang index ng dolyar, kundi sa kombinasyon ng bumababang yield, pagbabago sa mga inaasahang likuididad at mas madaling mga kondisyon sa pananalapi. Para sa pagsusuri ng bitcoin, ang DXY ay pinakamainam na tingnan kasama ang real yields, mga inaasahang gawain ng Fed, mga kondisyon sa merkado ng Treasury at market liquidity indicators. Ang mas mababang dolyar ay maaaring suportahan ang BTC, ngunit karaniwang tinutukoy ng mas malawak na macro environment kung gagawin nito ang suportang ito bilang patuloy na momentum sa presyo ng bitcoin.
Paano nakakaapekto ang mga rate ng interes ng Fed, M2, at global na likwididad sa BTC
Ang macro environment ng bitcoin ay higit pa sa pagbabago sa dolyar ng US. Ang mga interest rate ng Federal Reserve, paglago ng suplay ng pera at mga kondisyon ng global liquidity ay nakakaapekto sa dami ng kapital na available para sa risk assets at kung gaano kahalaga para sa mga investor na makakuha ng kapital na iyon. Kapag nagiging mas malaya ang mga kondisyon sa pagsasapalaran, karaniwang may mas malaking kakayahan ang mga investor na mag-allocate ng pera patungo sa equities, crypto at iba pang mas mataas na volatility assets. Ang mga mahigpit na monetary conditions ay maaaring magdulot ng kabaligtarang epekto. Sa 2026, ang mga signal na ito ay naging lalong mahalaga dahil ang Fed ay nagtataba sa patuloy na panganib ng inflation laban sa mga tanda ng mas mahina na ekonomikong aktibidad, habang patuloy na lumalawak ang US M2 at international credit. Ang resulta ay isang mixed environment kung saan kailangan ng mga trader ng Bitcoin na makadistingga sa pagbabago ng policy rates at mas malawak na pagbabago sa liquidity ng financial system.
Paano nakakaapekto ang mga rate ng interes ng Federal Reserve sa demand para sa bitcoin
Ang Fed funds rate ay nakakaapekto sa bitcoin pangunahin sa pamamagitan ng gastos ng kapital at pagkakataon ng panganib ng mga investor. Sa kanilang pagpupulong noong Hulyo 29, 2026, pinanatili ng Federal Reserve ang kanilang target range sa 3.50% hanggang 3.75%, bagaman tatlo sa mga patakaran ang bumoto para sa isang pagtaas ng 25-basis point dahil nananatili pa rin ang inflation sa itaas ng 2% na layunin ng sentral na bangko. Ang mas mataas o mas matagal na pagpapanatili ng mga antas ng interes ay maaaring gawing mas atraktibo ang Treasury securities, cash, at iba pang mga pamumuhunan na nagdadala ng kita, na nagpapataas ng opportunity cost ng paghawak ng bitcoin, na hindi nagpapagawa ng pangunahing pagbabayad ng interes. Sa kabilang banda, ang mga inaasahang mas mababang antas ay maaaring bawasan ang gastos sa pagpapautang at hikayatin ang mga investor na umabot sa mas maraming panganib. Ang reaksyon ng merkado ay madalas ay nagsisimula bago ang aktwal na pagkilos ng Fed, kaya't maaaring tumugon nang malakas ang BTC sa mga ulat tungkol sa inflation, data sa paggawa, at komunikasyon ng FOMC na nagbabago sa mga inaasahang landas ng mga antas sa hinaharap. Kaya't mahalaga ang patakaran ng Fed pangunahin sa pamamagitan ng inaasahang mga kondisyon sa pananalapi, kaysa sa pagsukat lamang sa pahayag ng antas.
Ang pagtaas ng US M2 ay nagdaragdag ng isa pang layer sa pananaw ng likuididad ng bitcoin
Ang suplay ng pera ay nagbibigay ng mas malawak na pananaw sa amount ng likidong pera na nakikilos sa ekonomiya. Ang pinakabagong data ng Federal Reserve ay nagpapakita na ang US M2 ay umabot sa halos $23.16 trilyon noong Hunyo 2026, tumaas mula sa halos $23.06 trilyon noong Mayo at $22.80 trilyon noong Abril. Ang patuloy na paglalawak na ito ay nakakatanggap ng atensyon mula sa mga investor ng Bitcoin dahil ang mga panahon ng pagtaas ng suplay ng pera ay maaaring huli ay magdulot ng paglaki sa pool ng kapital na available para sa mga financial asset. Gayunpaman, ang M2 ay hindi dapat ituring bilang direktang signal ng presyo ng Bitcoin. Ang bagong pera ay maaaring manatili sa mga deposito sa bangko, mag-flow sa mga bono at equity, o suportahan ang konsumo kaysa direktang pumasok sa mga crypto market. Ang panahon ay maaari ring magkaiba nang malaki sa pagitan ng mga market cycle. Para sa SEO at market analysis, ang mas kapaki-pakinabang na tanong ay hindi lamang kung tataas ang M2, kundi kung may paglago ang M2 kasabay ng mas madaling kondisyon ng kredito, pagpapabuti ng tiwala ng investor, at mas malakas na demand para sa BTC.
Mas malawak ang global na likwididad kaysa sa magkakasamang suplay ng pera ng US
Nagtratrade ang bitcoin nang tuloy-tuloy sa mga global na merkado, kaya ang global na likwididad ay maaaring magkaroon ng parehong halaga tulad ng mga kondisyon sa pondo ng US. Ipinapaliwanag ng Bank for International Settlements ang global na likwididad sa kalakasan ng pagpapautang sa mga international na merkado, kabilang ang pagpapautang ng mga bangko at kredito sa bond market. Ang kanyang pinakabagong paglalabas, na ipinahayag noong Hulyo 31, 2026 at sumasakop sa unang quarter, ay nagpakita na ang cross-border bank credit ay nanatiling malakas, habang tumataas ang foreign-currency credit na denominated sa US dollar ng 7.3% year over year. Ang dollar-denominated foreign-currency credit sa mga borrower sa labas ng United States ay umabot sa halos $14.7 trilyon, habang lumawak nang malakas ang overall cross-border bank claims sa loob ng quarter. Ang mga numero na ito ay hindi nangangahulugan na mayroong fixed na bahagi ng global na kredito na magpapalipat sa bitcoin, ngunit tumutulong ito upang ipakita kung ang mga kondisyon sa international na pagpapautang ay lumalawak o bumababa. Kapag lumalawak ang global na kredito, suplay ng pera at market liquidity nang sabay-sabay, maaaring makinabang ang BTC mula sa mas malaking pool ng kapital na handang lumipat sa risk assets; kapag bumababa ang likwididad, maaaring makaranas ng presyon ang Bitcoin kahit na ang mga indikador sa macro ay tila suportado.
Bakit minsan ay iniisip ng bitcoin ang pagbaba ng dolyar at mas madaling kondisyon sa pananalapi
Ang mas mahinang dolyar ng US at ang pagbabago ng mga kondisyon sa pananalapi ay maaaring lumikha ng mas suportadong kapaligiran para sa bitcoin, ngunit hindi ito jamin ang isang agad na pagtaas ng BTC. Ang maikling panahon na presyo ng bitcoin ay tinukoy ng balanse sa pagitan ng bagong demand at available na suplay, at ang mga puwersang kakaibang crypto ay maaaring pansamantala na labis na paborin ang mga positibong makro na signal. Ito ay naging lalong malinaw noong Agosto 2026. Noong Agosto 17, nagsimula magmahina ang dolyar habang bumaba ang mga inaasahang pagtaas ng rate ng Federal Reserve dahil sa mas mahinang datos sa ekonomiya ng US, ngunit ang reaksyon ng bitcoin ay nanatiling kumpara sa mas maikli. Dalawang araw pagkatapos, mas malakas ang reaksyon matapos ipahayag ng US Treasury ang mas malalaking pagbili ng mga bono na may mahabang panahon, na nagdulot ng pagbaba sa yield ng Treasury, pagpapababa ng DXY patungo sa isang tatlong buwan na low, at pagtaas ng bitcoin kasama ang mga equity at ginto. Ang kontrast ay nagpapakita kung bakit kailangan ng mga trader na tingnan ang higit pa sa direksyon ng dolyar at tanungin kung ang mas madaling kondisyon sa pananalapi ay tunay na lumilikha ng bagong demand para sa BTC.
Maaaring palitan ng mahinang demand sa Bitcoin ETF at korporatibong treasury ang mga macro tailwinds
Isang dahilan kung bakit maaaring iglap ng bitcoin ang pagbaba ng DXY ay ang pagkamaliit ng mga pinakamalaking pinagkukunan ng marginal demand nito. Ipinahayag ng market review ni NYDIG noong Hulyo 10, 2026 ang halos $4.9 bilyon na net outflows mula sa US spot Bitcoin ETFs noong Q2 2026, habang ang ilang kumpanya ng digital asset treasury ay nagpabagal sa kanilang pagkolekta o nagdanas ng mas malaking presyur upang panatilihin ang likuididad. Ito ang nagmarka ng malaking pagbabago mula sa ilang bahagi ng 2025, kung saan ang ETFs at corporate buyers ay regular na nag-absorb ng malalaking amount ng available Bitcoin at tumulong na pahigpitin ang supply ng merkado. Ipinahayag din ni NYDIG na bumaba ang bitcoin ng 13.4% noong Q2 2026 kahit na tumaas ang mga teknolohiya stock, na nagpapatibay sa ideya na tinutulungan ng BTC ang crypto-specific na demand conditions kaysa sa macro sentiment lamang.
Ang parehong prinsipyo ay lumalapat kapag nagkakaroon ng pagkamalakas ng dolyar. Maaaring mapabuti ng mas mahinang DXY ang mas malawak na konteksto para sa mga ari-arian na may panganib, ngunit kailangan pa rin ng bitcoin mga bumibili na handang tanggapin ang mga coin na ibinebenta ng mga tagapagmanatili ng matagal, mga pondo, mga miner o mga kumpanya sa kaharian. Kung mananatiling mahina ang paglikha ng ETF, mabagal ang pagpasok ng stablecoin at hindi bumabalik ang pagbili ng korporasyon, maaaring pumasok ang likwididad sa mga pamilihan sa pondo nang hindi umuusbong nang may kahulugan sa BTC. Sa ganitong kalagayan, maaaring makakuha ng mas malaking bahagi ng bagong kapital ang mga kataga, ginto o obligasyon. Ito ang dahilan kung bakit ang mga paggalaw ng Bitcoin ETF, akumulasyon ng kaharian, balanse sa exchange at spot-market demand ay minsan ay mas mahalaga para sa maikling panahon na pagganap ng BTC kaysa sa DXY lamang.
Ang leverage, tunay na kita at posisyon sa merkado ay maaaring magpalipas ng pagbabalik ng bitcoin
Ang derivatives positioning ay maaari ring pigilan ang mas madaling makro na kondisyon na mag-translate nang direkta sa mas malakas na Bitcoin price. Naitala ng NYDIG noong Hulyo 2026 na ang leverage ay nagre-rebuild habang ang pangunahing spot demand ay nananatiling relatibong mahina, na may positibong funding rate at tumataas na open interest na lumalabas nang walang katumbas na malakas na kumpirmasyon mula sa ETF o stablecoin inflows. Ang istrukturang ito ay maaaring mag-iwan sa BTC ng vulnerable sa liquidation-driven volatility dahil ang leveraged traders ay maaaring pataasin ang presyo bago bumalik ang matatag na cash-market demand. Ang mas madaling pampalubagang kondisyon ay maaari ring magkakaiba: maaaring bumaba ang dolyar habang nananatiling mataas ang real yields, mananatiling mataas ang gastos sa pagpapautang ng Treasury, o mas pinipili ng mga investor ang equities at ginto. Ang pagpapahayag ng Treasury buyback noong Agosto 19, 2026 ay nagproduksyon ng mas mabuting kombinasyon dahil bumaba nang malaki ang mga yield ng matagal na panahon habang bumaba ang dolyar at tumabas ang mga inaasahang likuididad. Ang mas malakas na tugon ng bitcoin ay ipinapakita na mas malamang na makinabang ang BTC kapag bumababa ang yields, tumatayong likuididad, mas malusog na leverage at bumabalik na spot demand ay nangyayari nang sabay-sabay.
Kongklusyon
Ang ugnayan ng bitcoin sa dolyar ng Amerika ay pinakamabuting maunawaan bilang bahagi ng mas malawak na macro at liquidity framework. Ang pagbaba ng DXY ay maaaring suportahan ang BTC, ngunit hindi ito awtomatikong lumilikha ng rally para sa Bitcoin, gaya rin ng hindi jaminado na baba ang Bitcoin kung mas malakas ang dolyar. Ang mga inaasahang rate ng Federal Reserve, real yields, paglago ng M2, global credit conditions at pangkabuuang financial liquidity ay lahat ay maaaring mag-impluwensya sa amount ng kapital na available para sa risk assets, ngunit ang mga faktor na espesipiko sa Bitcoin ang tumutukoy kung gaano karaming bahagi ng kapital na iyon ang talagang makakarating sa crypto market.
Ipinapakita ng panahon ng merkado noong Agosto 2026 kung bakit mahalaga ang pagkakaiba na ito. Ang kahinaan ng dolyar at ang pagbabago ng mga kondisyon sa pananalapi ay naging mas suportado para sa bitcoin kapag kasama ang mas mababang yield at mas malakas na mga inaasahang likuididad, ngunit patuloy pa ring nakakaapekto ang mga flow ng ETF, aktibidad ng corporate treasury, leverage, at spot demand sa lakas ng tugon ng BTC. Para sa mga investor na sumusunod sa korrelasyon ng Bitcoin-DXY, ang pinakamalikhaing paraan ay ang pagpagsasama ng mga makro indikador kasama ang data ng crypto-market kaysa mag-isa lamang mag-asa sa isang signal. Ang direksyon ng DXY ay mahalaga, ngunit mas mahalaga ang mas malawak na interaksyon sa pagitan ng patakaran ng Fed, pandaigdigang likuididad, at tunay na demand para sa bitcoin upang maunawaan kung maaari bang maging matatag na trend ng BTC ang isang pagbabago sa makro.
Madalit na Tanong
Ano ang US Dollar Index (DXY) at bakit itinatayong ito ng mga trader ng bitcoin?
Ang US Dollar Index (DXY) ay nagtatakdang halaga ng dolyar ng Estados Unidos kumpara sa isang basket ng mga pangunahing pera, kabilang ang euro, yen at British pound. Sinusubaybayan ito ng mga trader ng bitcoin dahil ang mas malakas na dolyar ay maaaring magkasabay sa mas mahigpit na mga kondisyon sa pandaigdigang finansyal, habang ang mas mahinang dolyar ay maaaring suportahan ang pangangailangan para sa mga risk asset. Gayunpaman, mas mainam gamitin ang DXY kasama ang mga interest rates, mga liquidity indicators at Bitcoin-specific na market data kaysa magamit ito bilang isang hiwalay na trading signal.
Laging negatibong korelasyon ba ang bitcoin sa DXY?
Hindi. Ang korrelasyon ng Bitcoin at DXY ay nagbabago sa panahon at maaaring mabawasan o mawala sa ilang mga market regime. Maaaring mag-trade ang Bitcoin sa kabaligtaran ng dolyar kapag ang mga makro na kondisyon ang dominanteng pwersa, ngunit ang mga flow ng ETF, leverage, regulatoryong pag-unlad o aktibidad ng malalaking holder ay maaaring maging mas mahalaga. Dito nagmumula ang dahilan kung bakit ang historical correlation ay hindi dapat ituring na permanenteng ugnayan.
Ano ang mas mahalaga para sa bitcoin: DXY o global liquidity?
Ang global na likwididad ay maaaring magbigay ng mas malawak na larawan dahil ito ay nagpapakita ng amount at availability ng kapital sa mga financial markets, habang ang DXY ay pangunahing sinusukat ang relatibong halaga ng US dollar. Para sa mas mahabang panahon na pag-analisa ng Bitcoin, madalas na ihahambing ng mga investor ang global na suplay ng pera, paglago ng kredito, real yields at likwididad ng sentral na banko kasama ang DXY. Walang isa sa mga indikador na nakapagpapahula nang tumpak sa short-term na paggalaw ng presyo ng BTC nang mag-isa.
Nagdudulot ba ang pagtaas ng suplay ng pera na M2 ng pagtaas ng bitcoin?
Hindi. Ang pagtaas ng suplay ng pera M2 ay nagpapakita na mas maraming pera ang umiikot sa loob ng ekonomiya, ngunit hindi ito nagpapakita kung saan ipapapautang ang perang iyon. Ang bagong likwididad ay maaaring mag-flow sa mga deposito, obligasyon, mga aktibo, mga komodidad o pagkonsyumo bago makarating sa mga merkado ng crypto. Ang bitcoin ay karaniwang nakikinabang nang higit sa lahat kapag ang paglago ng suplay ng pera ay kasama ng mas malakas na pagtanggap sa panganib at aktwal na pangangailangan para sa mga digital asset.
Gaano kalakas ang pagtugon ng bitcoin sa desisyon ng Federal Reserve sa rate?
Maaaring tumugon ang bitcoin sa loob ng mga segundo o minuto pagkatapos ng isang pahayag ng FOMC dahil mabilis na binabago ng mga merkado ang mga inaasahang rate ng interes at likwididad. Gayunpaman, ang mas malaking trend ay madalas na nakadepende sa kung ano ang ipinapahiwatig ng Fed tungkol sa hinaharap na patakaran kaysa sa pagsukat lamang sa kasalukuyang rate. Maaaring magkaroon ng parehong halaga ang press conference ni Powell, mga proyeksyon sa inflasyon, mga ekonomikong palatandaan at mga pagbabago sa dot plot kaysa sa headline rate.
Bakit mahalaga ang mga tunay na antas ng interes para sa bitcoin?
Ang mga tunay na antas ng interes ay kumakatawan sa mga pangalan na antas ng interes na na-adjust para sa implasyon. Kapag tumataas ang mga tunay na kita, maaaring kumita ang mga investor ng mas malakas na kita na na-adjust para sa implasyon mula sa mga relatiwong mababang panganib na ari-arian tulad ng US Treasuries, na maaaring magbawas sa pangangailangan para sa mga ari-arian na walang kita tulad ng Bitcoin. Ang pagbaba ng mga tunay na kita ay maaaring gawing mas atraktibo ang mga alternatibong ari-arian, bagaman depende pa rin ang BTC sa mas malawak na pangangailangan at likuididad ng merkado.
🔥 Nag-aalok ang KuCoin ng mas matatag na opsyon sa isang volatil na merkado
Kung nag-aalala ka sa madalas na pagtaas at pagbaba sa merkado, at hinahanap ang mas matatag na opsyon upang kumita nang pasibo, ang KuCoin ay ang tamang lugar para dumating:

Simple Earn: Mag-deposit at mag-withdraw ng mga token anumang oras, at kumita ng mga patatag na kita.
KuCoin Earn: Kumita ng matatag na kita gamit ang propesyonal na pamamahala ng ari-arian.
Hold to Earn: Kumita ng mga reward sa pamamagitan ng paghawak ng mga asset sa Funding, Trading, Margin, Futures, Mining, at Unified Accounts.
Staking: Buksan ang potensyal ng pagkakakitaan ng mga asset sa chain.
Advanced Investments: Ang Advanced Investments ay nag-aalok ng iba’t ibang structured products upang tulungan ang iyong pera na lumago sa anumang merkado.
Shark Fin: Pagprotekta sa Principal at Garantisadong Kita
Dual Investment: Bumili nang mura at magbenta nang mahal na may transparent na kalkulasyon ng return.
Snowball: Mataas na kita, kasama ang proteksyon sa presyo.
Discount Buy: Bumili ng crypto sa discounted na presyo.
KCS Loyalty: Pataasin ang antas upang makinabang sa eksklusibong benepisyo sa pamamagitan ng pag-stake ng ≥ 1 KCS.
KuCoin Wealth: Mag-discover ng hinaharap na halaga at magsimula sa iyong matalinong pag-invest.
KCS Benefits: Manatili at mag-stake ng KCS para makakuha ng mga benepisyo sa buong platform.
KCS Staking 2.0: Sumali sa on-chain governance ng KCS upang kumita ng yield.
Disclaimer: Ang nilalaman na ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng abiso sa pag-invest. Ang pag-invest sa cryptocurrency ay may panganib. Mangyaring gawin ang inyong sariling pag-aaral (DYOR).
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.