

Maaari na ngayon ang mga institusyon na i-convert ang mga pribadong aksyon sa Ondo Tokenized Stocks sa Ethereum at BNB Chain
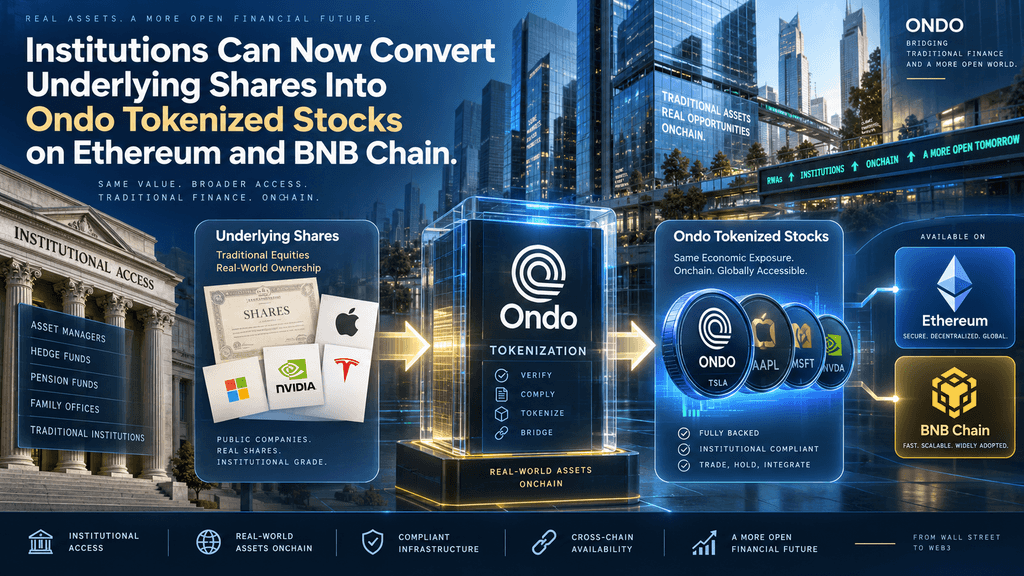
I-announce ni Ondo Finance noong September 21, 2026, na ang mga aprobadong institusyon ay maaaring Convert ang mga pribadong aksyon at ETF nang direkta sa kaugnay na Ondo Stocks tokens o i-redeem ang mga token para sa mga pisikal na aksyon sa pamamagitan ng integrasyon sa Instant Tokenization Network ni Alpaca. Ang kakayahang ito ay gumagana sa Ethereum at BNB Chain at nasa tabi ng umiiral na cash-funded minting process ng platform. Ang mga institusyon ay mag-transfer ng mga aksyon sa pamamagitan ng internal book entry mula sa kanilang Alpaca accounts patungo sa account ni Ondo; ang mga kaugnay na tokens ay ipapalabas nang on-chain. Ang redemption ay bumabalik sa flow. Ang pag-access ay patuloy na limitado sa mga entidad na may aktibong account sa parehong mga kumpanya at nakakatanggap ng case-by-case approval.
Ang pagbabago ay nagpapababa ng pangangailangan para sa hiwalay na paglabas ng pera kapag ang mga institusyon ay mayroon nang nakabase na inventory, na maaaring magbaba ng gastos sa pagsasapalaran at pagkakamali sa oras. Ayon sa datos mula sa RWA.xyz noong Setyembre 22, 2026, mayroon ang Ondo ng halos $3.66 bilyon sa distributed asset value sa higit sa 440 produkto, na naglalagay sa iyo sa mga pinakamalaking platform ng tokenisasyon batay sa metrikang iyon. Ang pag-unlad ay nagpapalakas sa ugnayan sa pagitan ng tradisyonal na pag-aalaga ng mga bahagi at mga merkado sa on-chain, na nag-aalok sa mga institusyon ng mas epektibong daan sa pagbibigay ng likuididad para sa mga tokenisadong equity habang pinapanatili ang one-to-one na suporta ng Ondo Stocks ng mga nakabase na securities na naka-hold sa mga reguladong broker.
Ang mga aprobado na institusyon ay nagmumula ng pagmimina sa pamamagitan ng paghingi na ilipat ang mga pondo sa ilalim mula sa kanilang sariling Alpaca brokerage account papunta sa Alpaca account ng Ondo sa pamamagitan ng isang internal na book transfer. Walang nangyayaring pagtinda sa publikong merkado; ang pag-transfer ay pinag-aangkop bilang isang book-entry movement sa loob ng parehong custodian infrastructure. Pagkatapos makasettle ang mga shares sa account ng Ondo, ang platform ay naglalabas ng katumbas na bilang ng Ondo Stocks tokens sa napiling network, kahit Ethereum o BNB Chain. Ang proseso ay disenyo upang magsagawa nang walang hiwalay na manual na pag-apruba para sa bawat transaksyon matapos ang institusyon ay kumpletuhin ang unang onboarding at makatanggap ng eligibility. Ang redemption ay gumagana sa kabaligtaran: ang institusyon ay nagpapadala ng Ondo Stocks tokens pabalik, at ang katumbas na shares ay bumabalik sa kanilang Alpaca account.
Kumpirmado ng opisyal na dokumentasyon na walang bayad ang Ondo para sa mga operasyon ng pag-mint o i-redeem ng ITN. Kasama sa mga suportadong asset ang mga pangunahing U.S. equity at ETF tulad ng mga nakakasunod sa AAPL, MSFT, NVDA, SPY, at QQQ, pati na ang iba pang listahan sa mga gabay sa integrasyon. Ang mekanismong ito ay batay sa Alpaca’s Instant Tokenization Network, na ipinakilala upang suportahan ang paglikha at pag-i-redeem sa anyo ng mga akdang nasa negosyo nang walang karaniwang paghintay sa pag-settle. Sa pag-alis ng hakbang na midyaryo ng pera, ang mga institusyon ay maaaring i-convert ang kanilang inventory na nasa kanilang pagkakaroon nang mas mabilis sa mga position na onchain, na sumusuporta sa patuloy na pamamahala ng inventory sa tradisyonal at digital na mga lugar. Ang automation ay nagbabawas sa operasyonal na pagkakabigat na dating nangangailangan ng paghahanap ng bagong kapital kahit na ang mga pisikal na akda ay nasa pagkakaroon na.
Ang disenyo ay nagbibigay-prioridad sa bilis at tiyak na pagkakapareho ng mga offchain na bahagi at onchain mga token. Dahil ang pag-transfer ay nananatiling loob ng mga sistema ng Alpaca, ang panganib ng pag-settle na kaugnay sa paggalaw ng mga asset sa iba’t ibang custodian ay minumitigan. Dapat gamitin ng mga institusyon ang magkakatugmang email address para sa kanilang mga account sa Ondo at Alpaca habang nag-o-onboard upang matapos nang maayos ang handshake. Kailangan ng live accounts para sa production activity, habang ang sandbox environments ay sumusuporta sa pagsubok. Maaaring mag-apply ang mga limitasyon sa kapasidad sa panahon ng mataas na demand, na maaaring magdulot ng pagkaantala sa pagtanggap ng isang mint request o ang huling pagbabalik ng mga bahagi sa redemption hanggang sa malaya ang kapasidad. Ang mga operasyonal na parameter na ito ay nagpapatibay na ang sistema ay maaaring mag-scale sa loob ng mga limitasyon ng mga brokerage rails na nakabatay habang nagtataguyod ng 24/7 availability na inaasahan ng onchain markets. Ang resulta ay isang primary-market channel na tumutanggap ng umiiral na inventory ng mga bahagi bilang gamit na collateral para sa paglabas ng token kesa isang hindi ginagamit na panatilihang kailangang likuidahin o pagsuportahan nang hiwalay.
Ang mga market maker at iba pang mga tagapagbigay ng likuididad ay karaniwang nagtataglay ng mga imbentaryo ng parehong tradisyonal na mga aksyon at mga tokenisadong katumbas upang matugunan ang pangangailangan sa iba’t ibang mga lugar. Sa ilalim ng dating modelo na pinapagana ng pera, ang isang institusyon na mayroon ng pisikal na mga aksyon ay kailangan pa ring mag-deploy ng karagdagang pera upang magsagawa ng paggawa ng mga katumbas na token. Ang kinakailangang ito ay nagdulot ng mga gastos sa pagsasapalaran at potensyal na mga pagkakaiba sa oras sa pagitan ng tradisyonal na position at ang onchain na imbentaryo. Tinatanggal ng in-kind na paraan ang bahaging ito ng pera. Maaari ngayon ang mga institusyon na ilipat ang mga aksyon diretso sa anyo ng token, pagkatapos ay i-deploy ang mga token sa secondary markets sa centralized platforms, decentralized exchanges, o mga wallet na sumusuporta sa Ondo Stocks. Kapag nagbabago ang pangangailangan, maaari nilang i-redeem ang mga token at muling kunin ang mga aksyon nang walang intermediate na pagbebenta.
Sinabi ng Ondo na ang istrukturang ito ay nagjadong mas madaling ma-access na pinagkukunan ng likwididad para sa secondary markets, na sumusuporta sa mas maliit na spreads at mas malaking depth. Habang tumataas ang trading volume sa tokenized equities, ang kakayahang mag-replenish ng inventory nang hindi nagpapalawak ng bagong kapital ay naging isang praktikal na benepisyo para sa mga kumpanya na namamahala ng tuloy-tuloy na dalawang-kulay na markets. Ang pagpapabuti ng efficiency ay lalo na may kahalagahan sa mga network tulad ng Ethereum at BNB Chain, kung saan iba-iba ang transaction costs at confirmation times, na nagpapahintulot sa market makers na pumili ng venue na pinakamainam na sumasalamin sa kanilang latency at fee preferences. Ang mas malalim na secondary liquidity ay nakakatulong din sa mga huling user. Mas maliit na spreads ay nagbabawas sa gastos ng pagpasok at paglabas sa position sa tokenized stocks at ETFs. Mas malaking depth ay nakakasipsip ng mas malalaking order nang mas kaunting price impact.
Dahil ang Ondo Stocks ay naka-connect na sa likwididad ng tradisyonal na exchange tulad ng Nasdaq at NYSE sa pamamagitan ng just-in-time minting at redemption, ang in-kind channel ay pinapalakas ang link na ito. Maaaring mabilis na tumugon ang mga institusyon sa mga imbalanseng order-flow sa pamamagitan ng pag-convert ng pisikal na inventory sa on-chain supply o kaya naman ang kabaligtaran. Sa paglipas ng panahon, ang patuloy na pagpapanatili ng inventory na ganitong uri ay maaaring maliit ang pagkakaiba sa presyo sa pagitan ng on-chain at off-chain para sa parehong underlying equity. Ang modelo ay hindi alisin ang market risk o ang pangangailangan para sa maingat na risk controls, ngunit binabawasan nito ang isang structural barrier na dating naglimita kung gaano kaepeksiyente ang kapital ay maaaring lumipat sa pagitan ng dalawang domain.
Limitado ang access sa mga institusyon na tinanggap ng Alpaca sa bawat kaso. Hindi itinataguyod ang ITN bilang pangkalahatang available na tampok ng Ondo Stocks. Dapat magkaroon ng aktibong account ang mga posibleng gumagamit sa parehong Ondo Finance at Alpaca, tapusin ang mga aplikasyon at mga hakbang sa pagpapatupad para sa bawat kumpanya, at humingi ng pagpapagana mula sa parehong panig. Dapat gamitin ang parehong email address sa parehong mga platform upang mapagana ang teknikal na handshake. Ang BrokerAPI accounts sa Alpaca ay tumutugon sa mga kinakailangan; sapat na ang TradingAPI account ay hindi sapat ayon sa kasalukuyang gabay. Maaaring magkoordinasyon nang direkta ang mga institusyon na nasa ugnayan na sa Alpaca, habang maaaring humingi ng paunang pagkilala sa pamamagitan ng Ondo ang iba.
Pagkatapos ng pagtanggap, magiging available ang function ng pagkakasunod sa Ethereum at BNB Chain para sa listahan ng suportadong underlying symbols. Ang mga limitasyong ito ay nagpapakita ng reguladong kalikasan ng mga underlying securities at ang pangangailangan na panatilihin ang malinaw na mga chain ng pag-aalaga at pagprotekta sa mga investor. Lahat ng entidad na sumasapat sa mga pamantayan ng parehong kumpanya lamang ang makakapag-ambag, upang siguraduhing mananatili sa loob ng institutional perimeter ang ruta sa primary market. Ang proseso ng pagtanggap sa bawat kaso ay nagbibigay-daan sa Alpaca at Ondo na suriin ang operational readiness, risk controls, at compliance posture bago bigyan ng akses. Ang mga institusyon na interesado sa kakayahang ito ay inirerekomenda na makipag-ugnayan sa parehong organisasyon upang magsimula sa proseso ng pag-activate.
Nagteklado ang dokumentasyon na ang tampok ay disenyo para sa mga pinahintulutan na kalahati kaysa sa malawakang retail o bukas na pag-access. Ang kontroladong pagpapalawak ay tumutulong na panatilihin ang integridad ng modelo ng one-to-one backing, kung saan bawat Ondo Stocks token ay tumutugma sa mga aksyon o pera sa paglalakbay na naka-hold sa U.S.-rehistradong broker-dealers. Sa pag-limita sa pagkalahati sa mga nagsusuri na institusyon, ang platform ay nagbabawas sa operasyonal at compliance surface area habang patuloy na pinalalawak ang pool ng kapital na makakatulong sa secondary-market liquidity. Ang mga kakailanganin ay tumutugma rin sa mas malawak na regulatory environment na nagpapamahala sa pagtawag at pagbebenta ng tokenized securities, na nananatiling jurisdiction-specific at pailalim sa patuloy na pag-unlad.
Ang mga pagkakasunod-sunod sa pamamagitan ng Instant Tokenization Network ay nasa buhay na sa Ethereum at BNB Chain. Ang dalawang network na ito ang naglalayong magbigay ng mga endpoint para sa paglabas at pag-redeem ng mga token sa proseso ng in-kind. Ang Ethereum ay nagbibigay ng nakapagtatag na institutional at DeFi infrastructure, habang ang BNB Chain ay nag-aalok ng mas mababang transaction fees at malaking aktibong base ng mga user. Ang dating infrastructure, kabilang ang Ondo Bridge na nalikha kasama ang LayerZero, ay nagsagawa na ng magkakasunod-sunod na pag-transfer ng higit sa 100 Ondo tokenized na stocks at ETFs sa pagitan ng dalawang chain na may one-to-one parity. Kaya ang pagdaragdag ng in-kind conversion sa parehong networks ay nagpapalawak ng primary-market access sa mga parehong lugar kung saan nangyayari na ang secondary trading at bridging.
Maaaring mag-mint ang mga institusyon sa isang chain, at kung gustong-gusto, i-bridge ang mga token sa iba pang chain nang hindi binabale-wala ang ekonomikong ugnayan sa mga pondo. Ang suporta sa maraming network na ito ay nagpapalawak sa addressable na liquidity pool at nagpapahintulot sa mga kalahok na mag-optimize para sa gastos, bilis, o composability ayon sa kanilang mga estratehiya. Ang dual-network approach ay nagpapakita ng mas malawak na market dynamics kung saan ang iba’t ibang blockchain ay nakakatanggap ng iba’t ibang user at capital profiles. Ang ethereum ay patuloy na nagtatampok ng malaking institusyonal na aktibidad sa tokenized na Treasuries at fund, habang ang BNB Chain ay nakakuha ng patuloy na pagdami ng volume sa tokenized na equity sa ilang panahon.
Sa pamamagitan ng suporta sa in-kind conversion sa parehong network, pinaposisyon ng Ondo ang kanilang Stocks product upang tarikin ang likwididad mula sa anumang network na pinakamainam para sa mga pangangailangan ng bawat tagapag-ugnay. Ang teknikal na implementasyon ay gumagamit ng parehong Alpaca book-transfer rails kahit anong destination chain; tanging ang huling token issuance address ang nagbabago. Maaari pa ring mag-apply ang capacity at rate limits, ngunit ang pagkakaroon ng dalawang pangunahing network ay nagbabawas sa panganib ng pagkakasentro sa isang chain para sa mga institusyon na nagpapamahala ng malalaking inventory. Ang pagpapalawak sa mga karagdagang chain ay maaari pa ring mangyari habang umuunlad ang mas malawak na Ondo Stocks roadmap, ngunit ang paglunsad noong Setyembre 2026 ay nakatuon sa dalawang network na mayroon nang makabuluhang secondary activity.
Ipinahayag ng Ondo na ang pagpapalit ng umiiral na imbentaryo ng mga bahagi sa on-chain liquidity ay sumusuporta sa mas masipat na spreads at mas malalim na mga merkado para sa Ondo Stocks sa iba’t ibang secondary venues. Kapag kayang mag-replenish nang mas epektibo ang mga market maker ang kanilang token inventory, mas magaling silang mag-quote ng tuloy-tuloy na dalawang panig ng merkado. Ang pagbawas sa friction ng pagsasalapi ay nagbabawas sa gastos sa pagpapanatili ng imbentaryo, na maaaring maipakita sa mas nararapat na bid-ask spreads. Mas malalim na depth ay nakakasipsip ng mas malalaking order nang may kaunting slippage. Ang mga pagpapabuti na ito ay nagkakalat dahil ang Ondo Stocks ay naka-link na sa tradisyonal na liquidity ng exchange sa pamamagitan ng just-in-time model: ang demand na hindi kayang matugunan mula sa umiiral na on-chain inventory ay maaaring mag-trigger sa pagmimint ng mga underlying shares, at ang sobrang suplay ay maaaring i-redeem.
Ang in-kind channel ay gumagawa ng mas epektibong paggamit ng kapital para sa mga institusyon na nagtatagpo ng flow. Habang mas maraming pinapayagang participant ang gumagamit ng ruta, maaaring tumumaong ang kabuuang inventory na available para sa secondary trading nang hindi kinakailangan ng proporsyonal na pagtaas ng bagong kapital. Ang mga nakikita epekto ay magiging batay sa bilang ng mga institusyon na kumpleto ang onboarding at sa sukat ng inventory na pinipili nilang i-convert. Ang maagang paggamit ng mga aktibong market makers ay malamang na magdulot ng pinakamakikita na pagpapalapit ng spreads sa mga pinakamalikas na pangalan. Ang mas hindi likidong tokenized na stocks ay maaaring makakita ng mas mabagal na pagpapabuti habang tumataas ang depth ng inventory.
Dahil ang mga token ay nakikibili sa parehong sentralisadong platform at desentralisadong protokolo, ang mga benepisyo sa likwididad ay maaaring makita sa maraming lugar nang sabay-sabay. Ang mga kasangkapan sa pagmamasid tulad ng mga ibinibigay ng RWA.xyz ay nagsasaliksik na sa distributed na halaga ng asset at bilang ng mga tagapagmaneho; ang patuloy na paglago sa secondary volume kasama ang bagong ruta sa primary market ay magpapakita na ang mga pagpapabuti sa kahusayan ng kapital ay nagiging pagpapabuti sa mas malawak na merkado. Ang istruktura ay hindi nagjamin ng mas maliit na merkado sa bawat kondisyon, ngunit ito ay tinanggal ang dating kilalang pagkakapit sa pagtugon ng institutional capital sa pangangailangan.
Ang proseso na pinapagana ng pera ay nangangailangan ng isang institusyon na maghatid ng pera o stablecoin upang maimint ang mga Ondo Stock token, kahit na ito ay mayroon nang mga panganib na mga ahente. Ang perang ito ay ginagamit upang makakuha o makapag-secure ng mga kaugnay na sekuridad, pagkatapos ay ipinapalabas ang mga token. Ang proseso na in-kind ay nagpapalit ng mga umiiral na ahente para sa bahagi ng pera. Ang mga ahente ay naglalakbay sa pamamagitan ng panloob na pag-transfer, at ang mga token ay ipinapalabas batay sa kanila. Parehong daan ay nagtatapos sa mga token na buong sinusuportahan ng mga panganib na sekuridad o pera sa paglalakbay na naka-hold sa mga reguladong broker. Ang praktikal na pagkakaiba ay nasa paggamit ng kapital at oras.
Ang cash-funded minting ay maaaring maglikha ng pansamantalang double exposure o pangangailangan sa pagsasapilit; ang in-kind conversion ay iiwas dito sa pamamagitan ng paggamit ng inventory na nasa balance sheet. Ang redemption sa parehong modelo ay bumabalik sa ekonomikong exposure, ngunit ang in-kind route lamang ang bumabalik sa mga parehong shares sa Alpaca account ng institusyon nang walang intermediate market transaction. Maaari pang gamitin ng mga institusyon ang cash route kapag ito ang kanilang pinipili o kapag wala silang mga underlying shares. Kaya, ang dalawang channel ay nagpapalawig kaysa magpalitan.
Ang mga market maker na nagtataglay ng parehong cash at share inventory ay nakakakuha ng fleksibilidad: maaari silang pumili ng mas mababang friction path para sa anumang mint o redeem. Sa paglipas ng panahon, ang pagkakaroon ng parehong opsyon ay maaaring hikayatin ang mas kumplikadong inventory optimization, kung saan ang mga institusyon ay dinamikally nag-aalok sa pagitan ng pisikal at tokenized na anyo batay sa relatibong gastos sa pagsasapalaran, inaasahang demand, at mga kondisyon ng network. Ang pagkakasama-sama ng dalawang pangunahing ruta sa primary market ay nagpapalawak sa set ng mga kasangkapan na available para sa mga propesyonal na participant nang hindi nagbabago sa pangunahing prinsipyo ng one-to-one backing na nagtataguyod ng tiwala ng mga investor sa mga token.
Tungkol sa Setyembre 22, 2026, ang RWA.xyz ay nagsalaysay ng halos $3.66 bilyon na halaga ng mga ari-arian na nailathala para sa Ondo sa higit sa 460 na produkto at higit sa 480,000 na address ng tagapag-angkop. Ang platform ay nasa pangalawang pwesto sa pagkakasunod-sunod ng mga platform ng tokenisasyon batay sa metrikang ito, na nasa likod ng Securitize. Ang hanay ng produkto ay kasama ang tokenisadong U.S. Treasuries, mga stocks, ETFs, at karagdagang fixed-income at equity strategies. Ang Ondo Stocks, ang equity at ETF vertical, ay lumago nang malaki mula pa noong unang paglunsad nito sa Ethereum, kasunod ng pagpapalawak patungo sa BNB Chain at bridging infrastructure.
Ang kumulatibong trading volume sa segment ng tokenized equity ay nakamit na ang antas ng maraming bilyon dolyar ayon sa mga nakaraang pag-update ng platform. Ang pagdaragdag ng isang channel para sa pag-convert na in-kind ay dumating sa ilalim ng konteksto ng naka-establish na sukat, kaya ang bagong ruta ay maaaring magamit ang umiiral na malaking secondary market kaysa magsimula sa isang greenfield environment. Ang multi-chain presence ng platform ay higit pang pinalalakas ang potensyal na sakop ng tampok na pag-convert. Ang mga token na isinilang sa Ethereum o BNB Chain ay maaaring lumipat sa pamamagitan ng umiiral na bridge, at marami na ang nai-integrate sa mga wallet, custodians, at DeFi applications.
Ang mga institusyonal na participant na gumagamit ng in-kind route ay nakakakuha ng access sa isang distribution network na umabot sa labas ng mga pangunahing lugar ng pagmimina. Ang bilang ng mga holder na nasa mga sandaang libo ay nagpapakita na ang demand ay hindi limitado sa isang maliit na grupo ng mga propesyonal na desk. Ang kombinasyon ng malawak na sakop ng produkto, suporta sa maraming network, at ngayon ay isang mas kapital-efisyenteng channel sa primary market ay nagpaposisyon sa platform upang absorbyon ang karagdagang institutional inventory nang walang proporsyonal na pagbuo ng infrastruktura. Ang patuloy na paglago sa distributed value at secondary volume ay magiging praktikal na pagsubok kung ang mga pagpapabuti sa efiensiya ay makakamit sa malawak na iskala.
Ang Instant Tokenization Network ni Alpaca ay nagbibigay ng infrastruktura para sa brokerage na nagpapahintulot sa in-kind conversion. Ang network ay nagpapahintulot sa mga pinahihintulutan na participant na mag-mint at i-redeem ang mga tokenized na bahagi laban sa mga security na naka-imbak sa mga brokerage account nang walang paghihintay sa tradisyonal na settlement cycles. Ang mga bahagi ay nananatili sa loob ng mga sistema ng pag-aalaga ni Alpaca habang nangyayari ang internal book transfer, na nagpapanatili ng chain of title at regulatory controls. Ang Ondo ay nagiging issuer ng mga kaugnay na token kapag dumating ang mga bahagi sa kanyang account. Kaya, ang partnership ay naghihiwalay sa mga function ng custody at brokerage mula sa mga function ng tokenization at on-chain distribution habang pinapanatili ang malapit na ugnayan sa pamamagitan ng automated workflows.
Nilikha ng Alpaca ang network bilang imprastruktura na disenyo upang suportahan ang mga third-party na kasosyo na gumagawa ng totoong tokenization, kaysa sa pagiging issuer ng Alpaca mismo. Ang paghahati-hati ng mga tungkulin ay tumutugma sa mga inaasahang regulasyon ukol sa pag-aalaga at paglabas ng securities. Ang teknikal na implementasyon ay naglalaman ng API endpoints para sa mga kahilingan sa mint at redeem na nagtatakda ng ilalim na simbolo, dami, issuer, network, at destinasyon na wallet.
Ang mga limitasyon sa rate at mga kontrol sa kapasidad ay nagpaprotekta sa sistema habang may mataas na volume. Dahil ang parehong infrastruktura ng account ng Alpaca ay sumusuporta sa parehong tradisyonal na pagtinda at sa network ng tokenisasyon, ang mga institusyon na nangangalaga na ng mga bahagi sa Alpaca ay may mas maikling daan patungo sa pag-activate matapos ma-approve. Ang layunin ng network na bawasan ang gastos at pataasin ang bilis kumpara sa mga siklo ng pagbenta at pagbili ay natutupad nang konkretong sa integrasyon ng Ondo: hindi na kailangan ng mga institusyon na likuidahin ang mga bahagi sa open market lamang upang malaya ang pera para sa paggawa ng token. Ang resulta ay mas mahigpit na operasyonal na loop sa pagitan ng tradisyonal na pag-aalaga at mga on-chain na merkado.
Ang mga propesyonal na trading desk na nagtatagpo ng mga tokenisadong equity market ay kailangang magmaneho ng inventory sa maraming dimensyon: pisikal na mga aksyon, pera, mga tokenisadong position sa iba’t ibang chain, at eksposur sa funding rate o opportunity cost. Ang in-kind conversion channel ay nagpapahaba ng isa sa mga dimensyong ito. Ang isang desk na may malaking position sa isang partikular na equity ay maaaring i-convert ang isang bahagi nito sa mga token kapag tumataas ang demand sa chain, at i-redeem kapag bumababa ang demand, lahat nang walang open-market transactions sa underlying.
Nagbabawas ito sa parehong gastos sa transaksyon at panganib sa epekto ng merkado na kaugnay sa pagbuo o pagbabawas ng inventory. Nagpapabuti rin ito sa kakayahan na panatilihin ang delta-neutral o market-making books na sumasaklaw sa tradisyonal at on-chain mga venue. Dahil ang konbersyon ay awtomatiko pagkatapos ng unang pagpapayag, maaaring tumugon ang mga desk sa order flow na may mas mababang latency kaysa sa mga proseso na nangangailangan ng manual na cash funding o sunod-sunod na pagbili at pagbenta. Magkakaroon ng mas malaking benepisyo ang mga desk kapag nagtatrabaho sila sa parehong Ethereum at BNB Chain. Maaaring maimint ang inventory sa mas mababang bayad na network at i-bridge kung kailangan, o maimint nang direkta sa chain kung saan nakatuon ang sekondaryong demand.
Ang mga limitasyon sa kapasidad ay nananatiling praktikal na hadlang, kaya patuloy pa ring kailangan ng mga mesa na magplano sa paligid ng mga peak period. Gayunpaman, ang pagkakaroon ng isang mapagkakatiwalaang in-kind na daan ay nagbabago sa kalkulasyon kung gaano karaming kapital ang dapat itago sa pera kumpara sa mga ahensya. Sa pagkakasunod-sunod ng mga siklo ng pagmimint at pag-redeem, ang kumulatibong pagbawas sa financing drag ay maaaring maging mahalaga para sa mga malalaking participant. Kaya ang istruktura ay sumusuporta sa mas tuloy-tuloy at mas epektibong paggawa ng merkado, na sa kanyang pagkakataon ay nagdadala ng mas maliit na spreads at mas malalim na libro na nakakatulong sa mas malawak na ecosystem ng mga gumagamit ng tokenized equity.
Ang mga tokenisadong equities ay kumakatawan sa isang segment ng mas malaking merkado ng mga tunay na asset. Ang mga pagpapabuti sa kapital na epi siyensiya ng equity tokenization ay maaaring magbigay ng impormasyon sa mga paraan na ginagamit sa iba pang klase ng asset tulad ng Treasuries, credit, o mga pondo. Kapag ang mga institusyon ay maaaring tratuhin ang mga umiiral na panatilihan bilang direktang kakahiligan sa onchain anyo, ang mga hadlang na dating naghihiwalay sa tradisyonal na balance sheet mula sa digital na merkado ay bumababa. Ang pagbaba na ito ay nagpapalakas ng mas maayos na pagkakaloob ng kapital sa iba’t ibang domain at maaaring mabilisin ang paglago ng secondary liquidity sa mga tokenisadong produkto.
Ang posisyon ng Ondo bilang pangunahang platform batay sa halaga ng distributed asset ay nangangahulugan na ang mga pagpapabuti sa operasyon sa kanyang equity vertical ay may nakikita sa mas malawak na RWA landscape. Maaaring obserbahan ng iba pang issuer at infrastructure provider ang paggamit ng in-kind model at suriin ang katulad na integrasyon sa mga network ng brokerage. Ipapakita rin ng pag-unlad na patuloy na espesyalisasyon ng mga tungkulin sa loob ng tokenization stack. Ang mga negosyo ng brokerage ay nagbibigay ng custody at settlement rails, ang espesyalisadong issuer ay nagdadala ng token creation at onchain distribution, at ang secondary venues naman ang nagbibigay ng trading.
Malinaw na mga interface sa pagitan ng mga layer na ito, tulad ng ITN API at ang panloob na mekanismo ng pag-transfer ng aklat, ay nagpapahintulot sa bawat tagapag-ugnay na mag-focus sa kanilang komparatibong lakas habang patuloy na nagdadala ng end-to-end na karanasan. Habang mas maraming mga institusyon ang kumpletong proseso ng pagpapakilala, malamang na tataas ang volume ng mga share na inventory na maaaring ikonbert sa demand. Ang paglago na ito, kung mapanatili, ay magpapalawak sa epektibong free float ng mga tokenized na equity na available para sa secondary trading at magpapalalim pa sa ugnayan sa pagitan ng tradisyonal at onchain na pagtukoy ng presyo.
Bagaman ang in-kind route ay nagbabawas sa ilang mga hadlang sa pagsasapalaran at pagkakaroon ng oras, hindi ito tinatanggal ang mga panganib sa merkado, operasyonal, o sa kalaban. Nananatiling eksposed ang mga institusyon sa pagbabago ng presyo sa mga pribadong aktibo mula sa desisyon para i-convert hanggang sa pagkumpleto ng mga pangalawang kalakalan. Ang mga limitasyon sa kapasidad ng ITN ay maaaring magdulot ng pagkakabigo sa pagmimint o pagpapalit sa panahon ng pagkakasalot. Ang teknikal o operasyonal na isyu sa Ondo o Alpaca ay maaaring magpabago sa proseso ng conversion. Ang mga regulatoryong kautusan ay patuloy na nagtataguyod kung sino ang maaaring magkaroon at mag-transfer ng mga token, at mayroong mga limitasyon batay sa hukuman.
Ang custody risk, bagaman binabawasan ng paggamit ng regulated broker-dealers, ay hindi kailanman zero. Kaya kailangan ng mga institusyon na panatilihin ang mga malakas na framework para sa risk management na kumkonsidera sa parehong tradisyonal at on-chain na mga bahagi ng kanilang position. Ang kakulangan ng mint o redeem fees sa ITN channel ay nakakatulong, ngunit ang iba pang gastos tulad ng network gas, bridging fees, o secondary trading commissions ay patuloy pa ring mag-apply. Ang mga pagtatakda sa eligibility ay nangangahulugan na ang isang subset lamang ng market participants ang makakapag-access sa channel. Ang mga kumpanya na hindi sumasapat sa mga kriterya ng pag-apruba ay kailangang patuloy na mag-asa sa cash-funded route o secondary-market purchases.
Ang pagtataya sa bawat kaso ng pagpapahintulot ay nagpapahiwatig na ang pagpapalawak sa base ng mga kalahok ay magtatagal. Ang mga limitasyong ito ay intensyonal at nagpapakita ng pangangailangan na panatilihin ang pagkakasunod sa regulasyon at operasyonal na integridad. Dapat isaalang-alang ng mga institusyon na nag-evaluate sa tampok ang mga benepisyo ng kapital na efiensiya kumpara sa mga operasyonal na kailangan at ang mga natitirang panganib na nananatili pagkatapos ng konbersyon. Mahalaga pa ring gawin ang sariling pagsusuri bago magbigay ng malaking inventory sa proseso.
Ang pagpapalabas noong Setyembre 2026 ng in-kind conversion ay nagdaragdag ng isang praktikal na kasangkapan sa toolkit ng mga institusyonal para sa pagpapamahala sa eksposur sa tokenized equity. Habang mas maraming aminadong mga kumpanya ang magpapagana ng kakayahang ito at mag-convert ng malalaking halaga ng mga share, ang secondary markets sa Ethereum at BNB Chain ay makikinabang sa mas malalim at mas mabilis na liquidity. Ipapakita ng modelo na maaaring gamitin ang mga umiiral na custody relationships upang suportahan ang onchain markets nang hindi kailangang mag-liquidate o mag-refinance ng mga panatilihang ito. Ang patuloy na pagpapalawak ng suportadong assets, posibleng pagdaragdag ng karagdagang networks, at pagpapabuti ng capacity management ang magtutukoy kung gaano kalawak ang mga pagpapabuti sa efficiency.
Ang data mula sa RWA.xyz at mga secondary trading venue ay magbibigay ng patuloy na pagkakita kung paano sumasagot ang distributed asset value at trading volume sa pinabuting primary-market access. Ang mas malawak na direksyon ng real-world asset tokenization ay nakadepende sa mga ganoong uri ng pagpapabuti ng imprastruktura: pagbawas sa capital friction, mas malinaw na operational interfaces sa pagitan ng tradisyonal at digital na sistema, at kontroladong pagpapalawak ng pakikilahok ng institusyonal. Ang implementasyon ni Ondo kasama ang Alpaca ay nagbibigay ng konkretong halimbawa kung paano maaaring i-combine ang mga elemento na ito. Ang mga market participant, infrastructure provider, at observer ay magmomonitor sa adoption rates, spread behavior, at inventory turnover bilang mga indikador ng tagumpay.
Mabilis ang paggalaw ng balita sa merkado — ngunit mahalaga rin kung saan mo ito ginagamit. Sa buwan ng Oktubre, ipinapakilala ng KuCoin ang KuCoin 5.0, na nagpapabago sa KuCoin bilang isang bagong-platform. Narito ang mga bagay na talagang nagbabago para sa iyo:
-
Isang account para sa lahat. Ang mga lumang platform ay naghihiwalay ng iyong pera sa mga окaiang "spot," "margin," at "futures" account at inaasahan na maintindihan mo kung bakit. Ang unified account ng KuCoin 5.0 ay tinatanggal ang lahat ng iyon—mag-deposit ng isang beses, at lahat ay nandun na (kasalukuyang available lamang sa VIPs).
-
Mga stocks, indeks, at komodidad. Ang KuCoin 5.0 ay lumalawak sa labas ng crypto patungo sa mga global na merkado. Kapag nagpapahinga ang crypto at umuunlad ang equities (o kaya naman ang kabaligtaran), maaari mong i-rotate sa minuto lamang, hindi na kailangang buksan ang isang brokerage account at maghintay ng ilang araw para sa fiat rails.
-
Mga aktibong sa totoong mundo (RWA). Tokenized na eksposur sa tradisyonal na aktibo tulad ng mga komodidad, direkta sa iyong crypto account. Isa sa mga pinakamabilis na umuunlad na sektor sa pandaigdigang finansya ay hindi na nakareserba para sa mga institusyon — ikaw ay makakapag-access dito mula sa parehong balanse na ginagamit mo para mag-trade.
-
Kita habang natututo. Hindi handa na mag-trade? KCUSD ay nagpapakita ng araw-araw na kita na auto-compound sa iyong stablecoin. Ang pinakamaliit na stress na paraan upang gawing produktibo ang iyong idle deposit para sa 4% yield.
-
Isang AI assistant na nasa simpleng wika. Magtanong, makakuha ng konteksto ng merkado, unawain kung ano ang tinitingnan mo — nakabuilt sa platform, walang kailangang jargon.
-
Isang app na hindi nagdudulot ng pagkakalito. Mas mabilis, mas malinis, at mas magkakasundo — intuitibo agad mula sa unang pag-tap, hindi pagkatapos ng tutorial.
-
Safety na maaari mong i-check, hindi lang i-trust. Isang EU entity na may lisensya sa MiCAR, Proof of Reserves na maaari mong i-verify mismo, at internasyonal na sertipikadong seguridad (SOC 2 Type II, ISO 27001:2022).
Lumikha ng iyong account sa ilang minuto — at magsimula sa platform na gawa para sa kinabukasan ng crypto, hindi sa nakaraan nito.
Ano ang eksaktong pagbabago para sa mga institusyon na nagtataglay na ng mga aksyon na nais nilang i-tokenize?
Ang mga institusyon na nangangasiwa na sa mga kwalipikadong bahagi sa isang Alpaca account ay maaari ngayong humingi ng isang internal na book transfer ng mga bahagi na iyon sa Alpaca account ng Ondo. Pagkatapos matapos ang pag-transfer, ibinibigay ng Ondo ang mga katumbas na Ondo Stocks tokens sa Ethereum o BNB Chain.
Ano ang mga network na kasalukuyang sumusuporta sa proseso ng pag-convert sa anyo ng likido?
Nakapagpapagana na ang pagpapalit na pagpapagana sa Ethereum at BNB Chain. Pumipili ang mga institusyon ng destinasyon na network habang nagsumite ng mint request sa pamamagitan ng Alpaca interface. Maaaring i-bridge ang mga token na isinilang sa anumang network gamit ang umiiral na infrastruktura kung nais ng institusyon na ilipat ang mga ito sa pagitan ng dalawang chain habang pinapanatili ang ekonomikong ugnayan sa mga pondo na nakabatay.
Sino ang may karapatan na gamitin ang tampok ng Instant Tokenization Network?
Limitado sa mga institusyon na may aktibong account sa parehong Ondo Finance at Alpaca, na natapos ang kinakailangang onboarding at compliance processes, at nakakuha ng case-by-case approval mula sa Alpaca. Hindi available ang feature sa pangkalahatang publiko o sa mga entidad na hindi natapos ang dual-platform approval process. Inirerekomenda sa mga interesadong institusyon na makipag-ugnayan sa parehong organisasyon upang magsimula sa activation request.
Nagpapalit ba ang in-kind conversion sa umiiral na opsyon ng minting na may pondo sa salaping tunay?
Hindi. Ang ruta na pinapagana ng pera ay patuloy na available. Ang mga institusyon na prefer na gamitin ang pera o hindi nagtataglay ng mga pribadong aktibo ay maaari pa ring mag-mint sa pamamagitan ng channel na iyon. Ang opsyon na in-kind ay nagdaragdag lamang ng pangalawang daanan sa primary market na mas epektibo sa kapital para sa mga naghahawak na ng kaukulang inventory.
May mga bayarin ba na kaugnay sa pag-mint o pag-redeem sa pamamagitan ng ITN channel?
Ayon sa kasalukuyang dokumentasyon ng Ondo, walang bayad ang platform para sa pagminta o pag-redeem ng Ondo Stocks sa pamamagitan ng Instant Tokenization Network. Maaaring mag-apply pa rin ang iba pang gastos, tulad ng mga bayad sa network transaction o anumang applicable na komisyon sa secondary market, batay sa susunod na aktibidad.
Paano nakakaapekto ang konbersyon sa one-to-one backing ng Ondo Stocks tokens?
Hindi nagbabago ang backing model. Ang mga token na isinabog sa pamamagitan ng in-kind route ay patuloy na fully backed ng mga kaugnay na underlying shares (o pera sa paglalakbay) na naka-hold sa U.S.-registered broker-dealers. Ang internal book transfer ay simpleng naglilipat ng mga shares mula sa Alpaca account ng institusyon patungo sa account ng Ondo upang maging tugma ang custody record sa bagong isinabog na mga token.
Disclaimer: Ang nilalaman na ito ay para sa mga layuning impormatibo lamang at hindi nagtataglay ng abiso sa pag-invest. Ang pag-invest sa mga stock ay may panganib. Mangyaring gawin ang inyong sariling pag-aaral (DYOR).
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.