

Nakakarating ang yield ng 30-taong Treasury sa 5.33%, pinakamataas mula noong 2007: Ano ang kahulugan nito para sa mga stocks, bitcoin, at ginto
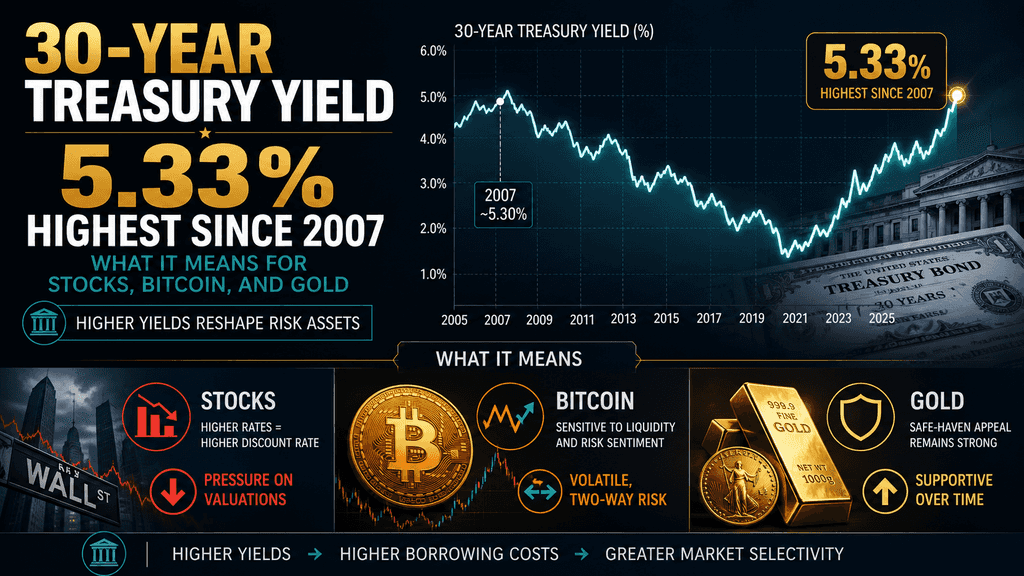
Nakarating sa pinakamataas na antas sa 19 taon ang mga yield ng treasury dahil sa pagtaas ng gastos sa utang na nagdudulot ng presyur sa mga stocks at bitcoin
Nakaranas ng malaking pagtaas ang yield ng 30-taon na U.S. Treasury, tumataas sa nakakaimpressibeng 5.33% noong Agosto 18, 2026. Ang makabuluhang pagtaas na ito ay nagtatakda ng pinakamataas nitong antas mula pa noong Hunyo 2007, ayon sa pinakabagong available na data. Ang paglakas na ito sa yield ay nagpapakita ng patuloy na pangangailangan ng mga investor para sa mas malaking kompensasyon, na idinudulot ng patuloy na mataas na inflasyon, malaking paglabas ng gobyerno sa utang, at lumalaking kompetisyon mula sa corporate borrowing, lalo na sa kaugnayan sa lumalaking pangangailangan sa infrastraktura ng artificial intelligence. Ang geopolitical risks mula sa patuloy na konflikto sa pagitan ng U.S. at Iran ay nakatulong sa sitwasyong ito, dahil ang mga tensyong ito ay nananatiling mataas ang presyo ng langis, patuloy na higit sa $90 bawat barrel. Ang paggalaw na ito sa yield ay nagpapalawig sa mas malawak na global bond sell-off, kung saan ang yield sa iba pang pangunahing ekonomiya, kabilang ang Japan, Germany, at France, ay nakamit din ang mga multi-year high, nagpapakita ng malawak na trend sa bond markets.
Ang mga bagong datos sa ekonomiya mula sa U.S. ay mas mahina kaysa sa inaasahan, na nagresulta sa pagbawas ng mga inaasahang pagtaas ng interest rate ng Federal Reserve sa maikling panahon. Gayunpaman, sa kabila ng mas mahinang datos, patuloy na tumataas ang mga matagalang yield. Ang trend na ito ay nagpapakita na ang mga participant sa merkado ay lalo na nakatuon sa mga struktural na isyu sa pondo at term premiums, na nakakaapekto sa kanilang mga inaasahang antas ng interest rate sa hinaharap. Ang mataas na matagalang yield ay may malaking epekto sa ekonomiya. Itinataas nito ang opportunity cost na kaugnay ng paghawak ng mga asset na walang yield, tulad ng pera o ilang komodidad, habang pinapataas din nito ang gastos sa pagpapautang sa iba’t ibang sektor ng ekonomiya. Ang dinamikang ito ay nagdadala ng presyong maikling panahon sa mga halaga ng equity at Bitcoin, dahil ang mga investor ay muling sinusuri ang kanilang pagtanggap sa panganib sa ilalim ng pagtaas ng yield. Samantala, ang epekto sa ginto ay magkakaiba-iba, dahil ang mga investor ay pinapagsasalungat ang benepisyo ng ginto bilang proteksyon laban sa inflation laban sa konteksto ng mas mataas na real na interest rate, na maaaring mabawasan ang atraksyon ng ginto bilang safe haven asset.
Ang mga tensyong geopolitikal at mga presyo ng langis ay nagpapalakas sa pinakabagong pagtaas ng yield
Nag-stall na mga negosasyon upang tapusin ang konflikto ng U.S.-Iran at ang pagwawakas ng isang pansamantalang kasunduan sa pagtigil ng pag-away ay nagdulot ng pagtaas ng presyo ng langis, kasama ang Brent crude na nakikipagkalakalan sa higit sa $91 bawat barrel. Ipinakita ng mga merkado na ang kakulangan sa progreso at mga pahayag mula sa mga opisyales ng Iran tungkol sa paglipat sa isang mas agresibong posisyon ay nagpapataas ng panganib ng karagdagang pagkabigo sa suplay sa pamamagitan ng Strait of Hormuz. Ang mas mataas na gastos sa enerhiya ay direktang nakakaapekto sa headline inflation at nagpapataas ng posibilidad ng mas malawak na pangalawang-efekto sa presyo kung ang mga kumpanya ay ipapasa ang mas mataas na gastos sa input. Sumagot ang mga investor sa bonds sa pamamagitan ng paghingi ng mas mataas na yield sa mga Treasuries na may matagal na duration upang protektahan ang tunay na return sa isang maraming dekada na panahon. Ipinahayag ng Reuters na ang 30-taong yield ay tumama sa 5.327% at mas lumikha pa sa antas na malapit sa 5.33%, habang ang 10-taong yield ay umakyat sa higit sa 4.73%. Naganap ang dinamikong ito kahit na binawasan ng mga trader ang posibilidad ng isang agad na pagtaas ng rate ng Federal Reserve matapos ang mas mahina mga datos sa paglilingkod, inflasyon, at mga benta sa detalye.
Ang kombinasyon ng geopolitical risk at mga inaasahang inflasyon na dulot ng enerhiya ay naging pangunahing driverr sa maikling panahon ng hulihan ng curve. Pinalakas ng fiscal dynamics ang paggalaw. Ang patuloy na malalaking federal deficits na malapit sa $2 trilyon taun-taon at ang pangangailangan na pagsuportahan ang patuloy na militar na paggastos ay nagdulot ng pagtaas ng suplay ng matagal na debt habang ang mga tradisyonal na dayuhang buyer ay bumawas sa kanilang mga imbentaryo. Ipakita ng data na ang mga pangunahing holder, kabilang ang United Kingdom, China, at Japan, ay nagbawas sa kanilang Treasury positions sa nakaraang ilang buwan. Ang resulta ay mas mataas na term premium dahil kailangan ng mga investor ng karagdagang kompensasyon para sa duration risk, kawalan ng katiyakan sa inflasyon, at mga politikal na salik. Ang malambot na ekonomikong data na karaniwang magpapababa sa yields ay napapalabas ng mga estruktural na presyur, na nagresulta sa pagpapalalim ng yield curve kung saan ang mas mahabang maturity ay tumataas nang higit pa kaysa sa mas maikli.
Lumalapit ang pambansang utang ng U.S. sa $40 trilyon, at ang gastos sa interes ay hihigit sa $1 trilyon taun-taon, na nagpilit sa Treasury na maglabas ng malaking dami ng matagalang obligasyon. Ayon sa mga ulat ng merkado, ang isang bagong pagsasale ng 30-taong obligasyon ay nalampasan sa yield na higit sa 5.2%, ang pinakamataas para sa ganitong uri ng pagbebenta sa maraming taon. Ang mga investor ay nakapag-absorb ng suplay, ngunit lamang sa mas mataas na yield, na nagpapakita ng nabawas na kagustuhan kumpara sa dami ng papel na ipinapagbili. Ipakita ng mga estratehista ng Barclays ang pananaw sa deficit ng budget bilang isa sa tatlong pangunahing salik na sumusuporta sa mas mataas na yield sa matagalang panahon, kasama ang corporate issuance at mga pagbabago sa base ng mga buyer. Wala nang malaking net buyer ang Federal Reserve sa ilalim ng quantitative tightening, na nagdaragdag pa sa bigat sa mga private investor. Bilang resulta, tumaas ang term premium, ang karagdagang yield na hinihingi para sa paghawak ng mas matagalang panahon na obligasyon kaysa sa pag-roll ng mas maikli.
Ang environment na ito ay iba sa mga nakaraang panahon ng pagtaas ng maikling termino na rates na dinala ng puro patakaran ng Federal Reserve. Ang mahinang data sa aktibidad ay limitado ang pagsisikap na pataasin ang harap ng curve, habang ang mahabang dulo ay patuloy na muling ipinapahalaga nang mas mataas. Ang pagkakaiba ay nagpapalalim sa curve na nagpapahiwatig ng pag-aalala ng merkado tungkol sa pagtataguyod ng mga fiscal trajectory kaysa sa agad na lakas ng paglago. Tinitiyak ng mga analista na nang walang makabuluhang pagbawas sa deficit, mas mabagal na corporate issuance, o pagbabago sa estratehiya ng Treasury issuance patungo sa mas maikling maturity, ang presyur sa mahabang yield ay malamang na magpapatuloy. Ang mas mataas na gastos sa pagpapautang ng gobyerno ay nagdudulot din ng mas malaking burden sa interest expense sa mahabang panahon, na gumagawa ng feedback loop na maaaring dagdagan pa ang kinakailangang term premium.
Ang paglabas ng korporatibong bono na dinudulot ng AI ay kumikita ng kapital
Ang mga kumpanya sa teknolohiya na nagtatayo ng infrastruktura para sa artificial intelligence ay naglabas ng malaking halaga ng corporate debt na may matagalang katapusan, na tumutugma nang direkta sa Treasuries para sa kapital ng mga investor. Ipinagpalagay ng Goldman Sachs na ang paglabas ng hyperscaler ay makakarating sa mga hundreds of billions ng dolyar sa mga darating na taon upang pagsanayin ang data center at kaugnay na kapital expenditure. Madalas na nag-aalok ang mga bond na ito ng yield na mas mataas kaysa sa Treasuries, na nagdudulot ng pondo na maaaring magamit para sa gobyerno. Ang parehong pagtaas sa suplay ng sovereign at mataas na kalidad na korporatibo ay nagdulot ng pagtaas sa yield sa mahabang dulo ng curve. Ang mga ulat ay nagpapakita na ang investment-grade issuance ay nasa tamang landas para sa record levels, na nagpapalakas sa kompetisyon.
Lalong nakikita ang epekto sa mga sektor na 20- at 30-taon kung деan parehong gobyerno at korporasyon ay nagpapahintulot na i-lock ang mas mahabang panahon ng pondo. Maaari ngayon ng mga investor na makakuha ng nakakaakit na cash yield mula sa mga mataas na pinagkakatiwalaang tech issuer, na nagpapababa ng relatibong appeal ng mga Treasury na may mas mababang yield. Ang dinamikang ito ay nakatulong sa patuloy na pagtaas ng yield sa 30-taon sa itaas ng 5% sa mas mahabang panahon kaysa sa nakikita bago ang global na financial crisis. Ang mga tagapag-ugnay sa merkado ay naglalarawan sa kombinasyon ng fiscal supply at korporatibong supply na may kaugnayan sa AI bilang isang estruktural na katangian kaysa isang pansamantalang isa, na nagpapahiwatig na ang mataas na matagalang rates ay maaaring manatiling bahagi ng investment landscape kahit na mabawasan ang maikling panahong paglago.
Nakakaranas ng presyur sa pagpapahalaga ang mga stocks dahil sa mas mataas na discount rates
Ang pagtaas ng mga matagalang yield ay nagdudulot ng pagtaas sa discount rates na ginagamit sa mga hinaharap na cash flow ng mga korporasyon, na nagdadala ng pagsabak sa presyo ng mga equity, lalo na sa mga growth-oriented at technology stocks na may malayong kita. Sa mga araw na paligid ng peak na 5.33%, bumaba ang mga pangunahing U.S. index, na bumaba ang S&P 500 ng halos 0.5% sa isang sesyon, at ipinakita ng mga technology shares ang mas malaking sensitivity. Ang mas mataas na risk-free rates ay ginagawang mas kompetitibo ang garantidong return sa Treasuries kumpara sa equity risk premiums, na nagpapahikayat sa ilang portfolio reallocation. Nakatutok ang mga analyst na habang nakatanggap na ang mga stocks sa 5% yields kapag malakas ang earnings growth, ang isang mabilis na karagdagang pagtaas ay maaaring mas seriyosong subukin ang mga valuation.
Hindi pantay ang epekto sa iba’t ibang sektor. Ang mga kumpanya na may mataas na utang ay face sa pagtaas ng gastos para sa pag-refinance, habang ang mga may malakas na balance sheet at kakayahang tukuyin ang presyo ay maaaring mas mabuti na harapin ang sitwasyon. Ang mahinang datos sa ekonomiya ay hanggang sa ngayon ay limitado ang takot sa recession, na nagbigay-daan sa equities na maiwasan ang mas malalim na pagbaba. Gayunpaman, binabalaan ng mga estratehista na maaaring hindi pa ganap na handa ang mga merkado ng equities para sa mabilis na karagdagang pagtaas ng 30-year yield patungo sa 6%. Ang mga nakaraang sesyon ay nakakita ng pressure sa futures at cash indexes dahil nanatili ang mataas na yield ng bonds at dagdag pa sa mga alalahanin tungkol sa inflation ang presyo ng langis. Ang pangkalahatang market breadth at mga tukoy ng volatility ay nagpapakita ng pagtaas ng kawalan ng sigurado tungkol sa gastos ng kapital.
Ang mga bahagi ng teknolohiya at paglago ay nagpapakita ng mas mataas na sensitivity
Ang mga tech stocks, na madalas ay nakabase sa mga inaasahang cash flow sa mahabang panahon, ay nagpakita ng partikular na sensitibidad sa pagtaas ng mga matagal na yield. Ang Nasdaq Composite ay naranasan ang mas malalim na pagbaba sa porsyento kumpara sa mas malawak na index sa mga sesyon na kasabay ng pagtaas ng yield. Mas mataas na discount rates ay bumababa sa present value ng mga inaasahang kita sa hinaharap na mas malayo sa hinaharap, isang katangian ng maraming AI-related at software companies. Samantala, ang mga kompanyang ito mismo ay naglalabas ng utang upang pagsuportahan ang pagpapalawak, na gumagawa ng dual effect ng mas mataas na gastos sa pagsasala at kompetitibong suplay sa bond market.
Sa kabila ng presyon, ang momentum ng kikitain sa ilang bahagi ng sektor ng teknolohiya ay nagbigay ng bahagyang kompensasyon. Ilan sa mga estratehista ay nagsasabing ang malakas na paglago ng kita ay maaaring suportahan ang mga halaga kahit na mataas ang mga yield, kung ang rate ng paglago ay lalampas sa pagtaas ng discount rate. Ang mga manager ng portfolio ay tumutukoy sa malalaking halaga ng pera sa mga pondo ng money market bilang potensyal na pinagkukunan ng suporta kung babalik ang pagkakaroon ng panganib. Gayunpaman, ang agad na reaksyon ng merkado ay pag-iingat, na may nangungunang pagbaba sa mga share ng teknolohiya kapag tumaas ang mga matagalang yield. Ang interaksyon sa pagitan ng demand para sa pag-invest sa AI, paglabas ng korporatibong utang, at mga halaga ng equity ay nananatiling sentral na tema para sa mga investor na sinusuri ang pananaw ng sektor sa ilalim ng bagong rehimeng yield.
Binabaleg ng bitcoin ang isang pagkakataong hindi karaniwang kinakaharap
Ang bitcoin, na nagpapagawa ng walang yield, ay nakakaranas ng mas mataas na gastos sa pagkakataon kapag ang mga yield ng long-term Treasury ay hihigit sa 5%. Sa nakalipas na labing-dalawang buwan, bumaba nang malaki ang bitcoin habang umabot ang ginto, na nagpapakita ng pagkakaiba sa performance ng dalawang non-yielding asset. Kasama ang 30-year yield sa pinakamataas na antas sa maraming dekada, kayang makakuha ang mga investor ng real return mula sa government bonds pagkatapos isama ang inflation, na bumabawas sa relatibong atraktibong mga asset na batay sa price appreciation lamang. Tinitiyak ng CoinDesk at iba pang market reports na ang mas mataas na sovereign yields ay banta na magdudulot ng paglipat ng kapital mula sa risk assets, kabilang ang cryptocurrencies.
Galaw ng presyo ng bitcoin ay nagpakita ng mga panahon ng pagiging matatag, na naka-hold malapit sa antas ng $64,000 kahit na bumaba ang mga stocks at umabot sa pinakamataas ang mga yield. Ang mga flow ng spot ETF ay nagbigay ng pansamantalang suporta. Gayunpaman, ang mas malawak na konteksto ng mataas na rate na walang panganib at ang mga kompetitibong oportunidad sa fixed-income ay patuloy na nagdudulot ng presyon sa sentiment. Ang mga analista ay nakikita na ang kasaysayan ng bitcoin ay malawakang sumasabay sa isang mas mababang yield environment; ang kasalukuyang antas ng matagalang rate ay nasa labas ng saklaw na naranasan para sa karamihan ng kanyang pagkakaroon. Ang structural shift na ito ay sinusubok ang kakayahan ng asset na tarikin ang kapital kapag ang mas ligtas na alternatibo ay nag-aalok ng makabuluhang positibong real yield. Ang resulta ay ang underperformance kumpara sa ginto at mas mapayapang pagpapalago sa mga pagkakataon na may risk-on.
Ipinapakita ng ginto ang magkakaibang ngunit patuloy na konstruktibong pag-uugali
Kinaharap ng ginto ang klasikong pagtutol mula sa mas mataas na gastos ng pagkakataon dahil sa pagtaas ng real yields, ngunit nanatili ito sa relatif na lakas sa mas mahabang panahon. Spot prices ay bumaba sa araw ng pinakabagong pagtaas ng yields, nakikipagkalakalan malapit sa $4,390–$4,400 habang ang mas mataas na rates at mas matibay na dolyar ay nagdulot ng presyur sa mga bullion na walang kita. Samantala, ang ginto ay nakapag-imbento ng matibay na monthly gains at nananatili pa rin nang malampas sa antas mula sa isang taon na ang nakalipas. Ipinapaliwanag ng mga mamimili ang kakayahang umangat bilang ebidensya na ang mga investor ay naghahanda rin laban sa mga alalahanin tungkol sa kredibilidad ng pampublikong pondo at patuloy na panganib ng impeksyon.
Ang pagkakaiba sa pagitan ng mahabang panahon na pagganap ng ginto at mas malakas na kahinaan ng bitcoin ay nagpapakita ng iba’t ibang pananaw ng mga investor. Patuloy na nakikinabang ang ginto sa pagbili ng mga sentral na bangko at sa tradisyonal nitong papel bilang tahanan ng halaga sa panahon ng mataas na kawalan ng katiyakan. Ang mas mataas na presyo ng langis at geopolitical na tensyon ay nagbibigay ng karagdagang suporta kahit na tumataas ang yield. Tinitiyak ng mga analista na ang ugnayan ay hindi isang-direksyon; ang mga panahon ng biglaang pagtaas ng yield ay maaaring magdulot ng maikling pagbaba, ngunit ang struktural na pangangailangan at mga pagsisikap na protektahan ang pagkawala ng tiwala ay may limitadong pababa. Kaya, ang kasalukuyang kalagayan ay nagtataglay ng magkakasalungat na puwersa para sa ginto—ang opportunity cost kumpara sa pangangailangan bilang safe-haven at hedge against inflation—na nagresulta sa mas maingat na pagkilos ng presyo kaysa sa mga pure risk assets.
Ang mga global na bond market ay pinapalakas ang paggalaw ng U.S.
Ang pagtaas ng mga matagalang yield sa Estados Unidos ay naganap kasabay ng mga katulad na paggalaw sa iba pang pangunahing merkado. Ang mga yield ng 10-taon na Hapon ay nakamit ang pinakamataas na antas sa 30 taon, ang mga yield ng German bund ay umabot sa antas na huling nakita noong 2011, at ang mga yield ng Pransya ay nakamit ang mga pinakamataas na antas sa maraming taon. Ang pinagsamang pagbaba ng presyo ay nagpapakita na ang mga alalahanin tungkol sa mga landas ng pambansang pondo, inflasyon, at suplay ng utang ay hindi lamang limitado sa Estados Unidos. Kapag tumataas ang mga yield sa buong mundo, ang relatibong atraktibong halaga ng anumang hiwalay na merkado ng obligasyon ay maaaring bumaba, na nagdudulot ng mas mataas na kinakailangang return sa lahat. Ang mga ulat mula sa Bloomberg at ang Financial Times ay naglalarawan sa kaganapan bilang isang malawak na pagbaba sa fixed-income.
Ang pandaigdigang dimensyon ay nagdaragdag ng kumplikasyon sa pagbuo ng portfolio. Ang mga investor na naghahanap ng eksposur sa duration ay kailangang harapin ang mataas na yield sa maraming currency at hukuman. Mahalaga na mas lalo pang isaalang-alang ang epekto ng currency at relative value. Samantala, ang pinagsama-samang kalikasan ng paggalaw ay nagbabawas sa benepisyo ng diversifikasi na maaaring ibigay ng mga dayuhang bono noong nakaraan sa panahon ng isang malinaw na rate shock sa US. Ang resulta ay isang mas mahirap na kapaligiran para sa mga fixed-income allocation na nakasalalay sa long-duration exposure para sa kita o mga layuning hedge.
Bumababa ang mga rate ng mortgage at ang gastos sa pagpapautang ng mga konsyumer
Ang mga yield ng Long-term Treasury ay naglilingkod bilang pangunahing batayan para sa mga rate ng mortgage at iba pang gastos sa pagpapautang ng mga konsyumer at korporasyon. Ang pagtaas ng yield sa 30-taon ay naging sanhi ng mas mataas na rate sa mga pautang sa bahay, na nagdudulot ng mas mataas na monthly payments para sa mga bagong borrower at refinancers. Ang mga auto loan, rate ng credit card, at pagpapautang ng negosyo ay karaniwang tumataas din kapag tumataas ang long-term yields, bagaman ang transmisyon ay hindi laging one-for-one. Ang mas mataas na gastos sa pagsasaparita ay maaaring magdulot ng pagbaba sa aktibidad sa pagsasakahan, pagbili ng mga malalaking kagamitan, at kapital na pag-invest, na gumagawa ng paulit-ulit na pagpapigil sa mga kondisyon sa pampalapi kahit walang pagtaas ng rate ng Federal Reserve.
Ang epekto ay lalo na may kahalagahan sa ilalim ng dami ng utang na kailangang i-refinance sa mga darating na taon. Ang mga kumpanya at mga pamilya na nakapirma ng mas mababang rate ay nakakaranas ng mas mataas na gastos sa kapital kapag isasagawa ang pag-roll over ng mga obligasyon. Ang dinamikang ito ay maaaring magpabagal sa ekonomikong aktibidad sa margin at mag-ambag sa mga mababang datos na nakikita na sa ilang mga indikador. Sinusubaybayan ng mga politikong tagapagpaganap at mga tagapag-ugnay sa merkado ang feedback loop nang mabuti: mas mataas na yield ay nagpapataas ng gastos sa pagpapautang, na maaaring magpabagal sa paglago, na sa kanyang pagkakataon ay maaaring magpaliwanag ang inflasyon at suportahan ang mas mababang yield, ngunit ang panahon at laki ng pag-aayos ay nananatiling hindi tiyak.
Ipapakita ng konteksto na ang pagpapakita ng mataas na kita ay kakaunti lamang ang nagtataglay ng pagkabagsak ng ekwidad
Sa kasaysayan, ang mga panahon kung kailan lumampas ang yield ng 30-taong Treasury sa 5% ay hindi awtomatikong nagdulot ng pagbaba sa equity market sa antas ng krisis. Sa ilang nakaraang siklo, ang mga stocks ay nagbigay ng positibong forward returns kahit na mataas ang mga matagalang rate, habang ang mas malawak na ekonomiya ay nakaiwas sa recession o malubhang stress sa kredito. Ang kasalukuyang episode ay may ilang pagkakatulad sa mga panahong iyon sa pagkakaroon ng limitadong soft data hanggang sa paglimita sa posibilidad ng recession. Gayunpaman, ang kombinasyon ng mataas na fiscal deficit, corporate issuance na may kaugnayan sa AI, at geopolitical energy shocks ay iba sa mga purong cyclical rate increases noong nakaraan.
Mahahalagang mga estratehista ng merkado ay nagteklar na ang pagkabawas sa halaga dahil sa mas mataas na discount rates ay totoo at nakikita sa mga nakaraang sesyon. Gayunpaman, ang paglago ng kita, antas ng pera sa sistema, at kakulangan ng malawakang pagbaba ng kredito ay nagbawas sa mas malalimang pagbaba ng mga equity hanggang sa ngayon. Kaya ang kasaysayan ay nagpapakita na ang antas ng yield ay mas kaunting mahalaga kaysa sa kasamang makroekonomiko at kredito na kondisyon. Patuloy pa ring sinusubaybayan ng mga investor kung ang kasalukuyang pagtaas ng yield ay mananatiling maayos o lalalim sa isang mas kaguluhan na pagbebenta na maaaring hamunin ang kasaysayang pattern na iyon.
Mga Epekto sa Portfolio para sa Maraming Uri ng Pagkakasunod-sunod
Ang pagtaas ng mga matagalang yield ay nagbabago sa relatibong atraktibidad ng mga pangunahing klase ng ari-arian. Maaaring i-lock ng mga investor sa fixed-income ang mas mataas na kita ngunit bunga ng panganib sa presyo kung patuloy na tumataas ang mga yield. Nagtatagpo ang mga investor sa equity sa mas mataas na discount rates na maaaring mag-compress sa mga multiples. Ang mga ari-arian na walang yield tulad ng Bitcoin at, sa mas maliit na antas, ng ginto, ay kailangang patunayan ang kanilang lugar sa pamamagitan ng pagtaas ng presyo o mga katangian bilang hedge na lalampas sa gastos ng pagkakataon. Ang pera at mga instrumento na may maikling duration ay kasalukuyang nag-aalok ng kompetitibong yield na may mas mababang volatility, na nagpapaliwanag sa malalaking balanse na naka-imbak sa mga pondo ng money-market.
Ang mga praktikal na tugon sa portfolio ay kasama ang pagpapahaba ng duration sa fixed income, pagpapahalaga sa kalidad at pagbuo ng cash flow sa equities, at pagtitiyak ng laki ng eksposur sa mga malinaw na panganib na ari-arian. Ang diversipikasyon sa mga ari-arian na iba-iba ang reaksyon sa fiscal at inflation shocks ay patuloy na may kahalagahan. Ang relatibong katatagan ng ginto kumpara sa bitcoin ay nagpapakita na hindi lahat ng mga ari-arian na walang yield ay gumagawa ng parehong pag-uugali sa parehong antas ng yield. Kaya, ang mga investor ay nagre-reevaluate ng kanilang alokasyon upang isama ang mas mataas na struktural na gastos ng kapital kaysa magpalagay na mabilis na babalik sa mababang yield na kapaligiran ng nakaraang dekada.
Ano ang Maaaring Magbago o Ipalawig ang Paggalaw ng Yield
Maaaring mag-impluwensya ang ilang mga salik sa landas ng 30-taong yield mula sa kasalukuyang antas. Ang patuloy na pagbaba ng presyo ng langis pagkatapos ng diplomátikong pag-unlad, mas malinaw na ebidensya ng pagpapabagal ng inflasyon, o makabuluhang pagbabago patungo sa pagsasama-sama ng pondo ay magdudulot ng mas mababang yield. Sa kabilang banda, ang karagdagang pagtaas ng geopolitical na tensyon, patuloy na malalaking deficit, o karagdagang alon ng corporate issuance ay maaaring itaas pa ang long end. Ang mahinaong ekonomikong data na nagpapakilos sa mas agresibong pag-asa sa pagpapababa ng Federal Reserve ay maaaring bawasan ang front end habang pinapanatili ang long end na mataas kung ang mga alalahanin tungkol sa term-premium ay patuloy.
Sinusubaybayan din ng mga participant sa merkado ang mga resulta ng aksyon at ang pagbili ng mga opisyal sa dayuhan. Ang mahinang demand sa mga auction ng Treasury o karagdagang pagbawas sa mga panlabas na panatilihin ay magpapatibay sa pataas na presyon. Sa kabilang banda, ang mas malakas na demand kaysa sa inaasahan o pagbawas sa volumen ng paglabas ay maaaring magpapanatili sa mga yield. Ang interaksyon ng mga puwersang ito ang magdedesisyon kung ang 5.33% ay isang pansamantalang peak o ang simula ng mas mahabang panahon ng mas mataas na tagalang rates.
Mga Madalas na Tanong
Paano ihahambing ang 5.33% na yield ng 30-taong Treasury sa mga historical averages?
Nakatayo ang kasalukuyang antas nang maayos sa itaas ng mahabang panahong average na malapit sa 3.4% at nagpapakita ng pinakamataas na pagbasa mula noong 2007. Nananatili itong malayo sa mga peak ng mga unang taon ng 1980s kung saan ang yield ay lumampas sa 15%, ngunit ito ay nagtatakda ng malinaw na pagkakabawas mula sa post-2008 na rehimeng mababang rate na tumagal ng higit sa isang dekada. Ngayon, kinakaharap ng mga investor ang gastos ng pangmatagalang kapital na hindi na karanasan ng karamihan sa kasalukuyang ekonomikong siklo.
Bakit tumataas ang mga matagalang yield kahit na bumababa ang mga inaasahang pagtaas ng rate sa malapit na panahon?
Ang mahinang data sa ekonomiya ay nagbawas sa posibilidad ng agad na pagpapigil ng Federal Reserve, na nagbigay-daan sa mga yield na may mas maikling kasaligan na mag-stabilize o bumaba nang kaunti. Ang mga mas mahabang yield, gayunman, ay mas sensitibo sa mga inaasahang inflasyon, fiscal supply, term premiums, at mga struktural na salik tulad ng corporate issuance. Ang resulta ay isang pagsisimula ng curve na hinahawakan ng pangunahing bahagi nito kaysa sa isang uniform parallel shift pataas.
Ano ang pangunahing saluran ng transmisyong mula sa mas mataas na yield ng Treasury patungo sa mga presyo ng mga aktibo?
Mas mataas na matagalang yield ay nagpapataas ng discount rates na ginagamit sa mga hinaharap na kikitain ng korporasyon, na nagpapababa ng kasalukuyang halaga ng mga cash flow na iyon. Ang mga growth stocks na may kikitain na inaasahang nangyayari sa mas malayong kinabukasan ay karaniwang nakakaranas ng mas malaking sensitivity. Bukod dito, ang mas mataas na risk-free rates ay nagpapataas ng opportunity cost ng paghawak ng equities kumpara sa bonds, na nagpapahikayat sa ilang pagbabalik-balik ng kapital.
Bakit nabigo ang bitcoin na makapag-achieve ng magandang resulta kumpara sa ginto habang tumataas ang yield?
Hindi nagpapagawa ng yield ang parehong mga ari-arian, kaya't nahaharap sila sa hamon ng pagkawala ng pagkakataon kapag tumataas ang tunay na rates. Nakinabang ang ginto sa demand mula sa mga sentral na banko, ang napakahalagang papel nito bilang pagsisilbing hakbang laban sa panganib sa salaping pampubliko, at ang mga paniniwala tungkol sa panganib sa pampublikong pondo. Ang mas spekulatibong karakter at mas maikling rekord ng bitcoin ay nag-iwan sa ito ng mas malaking panganib sa paglipat ng kapital patungo sa mga asset na nagpapagawa ng yield o mas tradisyonal na mga asset na safe haven.
Maaari bang suportahan ng mas mataas na yield ang ginto sa pamamagitan ng kanal ng pagkawala ng tiwala?
Oo. Kapag nagpapakita ang pagtaas ng yield ng mga alalahanin tungkol sa pagkakaroon ng pambansang katatagan o patuloy na implasyon kaysa sa malinaw na lakas ng paglago, maaaring dagdagan ng mga investor ang kanilang alokasyon sa ginto bilang pagtutol sa panganib ng soberanya. Ipapakita ng kamakailang buwanang pagtaas sa ginto kahit na may pagtaas ng yield ang dual na impluwensya ng gastos na pagkakataon kumpara sa pangangailangan sa safe-haven.
Paano nakakaapekto ang mas mataas na yield ng 30-taon sa mga rate ng mortgage?
Ang mga rate ng mortgage ay malapit na nauugnay sa mga yield ng long-term Treasury. Ang patuloy na pagtaas ng yield ng 30-taon ay karaniwang nagtataguyod ng mas mataas na rate sa mga loan sa bahay, na nagpapataas ng monthly payments para sa mga bagong borrower at nagpapababa ng kakayahang mabili. Ang epekto ay maaaring magpabagal sa aktibidad sa housing at kaugnay na pagkonsumo sa panahon.
🔥 Nag-aalok ang KuCoin ng mas matatag na opsyon sa isang volatil na merkado
Kung nag-aalala ka sa madalas na pagtaas at pagbaba sa merkado, at hinahanap ang mas matatag na opsyon upang kumita nang pasibo, ang KuCoin ay ang tamang lugar para dumating:

Simple Earn: Mag-deposit at mag-withdraw ng mga token anumang oras, at kumita ng mga matatag na kita.
KuCoin Earn: Kumita ng matatag na kita gamit ang propesyonal na pamamahala ng ari-arian.
Hold to Earn: Kumita ng mga reward sa pamamagitan ng paghawak ng mga asset sa Funding, Trading, Margin, Futures, Mining, at Unified Accounts.
Staking: Buksan ang potensyal ng pagkakakitaan ng mga asset sa chain.
Advanced Investments: Ang Advanced Investments ay nag-aalok ng iba’t ibang structured products upang tulungan ang iyong pera na lumago sa anumang merkado.
Shark Fin: Proteksyon sa Principal at Garantidong Kita
Dual Investment: Bumili nang mura at magbenta nang mahal na may transparent na kalkulasyon ng return.
Snowball: Mataas na kita, kasama ang proteksyon sa presyo.
Discount Buy: Bumili ng crypto sa discounted na presyo.
KCS Loyalty: Pataasin ang antas upang makinabang sa eksklusibong benepisyo sa pamamagitan ng pag-stake ng ≥ 1 KCS.
KuCoin Wealth: Mag-discover ng hinaharap na halaga at magsimula sa iyong matalinong pag-invest.
KCS Benefits: Panatilihin at i-stake ang KCS para makamit ang mga benepisyo sa buong platform.
KCS Staking 2.0: Makisali sa on-chain governance ng KCS upang kumita ng yield.
Paalala: Ang nilalaman na ito ay para sa mga layuning impormasyonal lamang at hindi nagtataglay ng abiso sa pag-invest. Ang pag-invest sa cryptocurrency ay may panganib. Mangyaring gawin ang inyong sariling pag-aaral (DYOR).
Disclaimer: AI technology ang ginamit sa pag-translate ng page na ito para sa convenience mo. Para sa pinaka-accurate na impormasyon, mag-refer sa original na English version.