






近幾週,加密貨幣市場已明顯反彈。然而,從年初至今來看,走勢仍較為分化。比特幣目前仍低約 9%,而以太坊則面臨更大壓力,跌幅約為 24%。此輪反彈表明風險偏好趨於穩定,但尚未形成廣泛的新牛市。
這標誌著與前一市場階段的關鍵差異。資金不再均勻地回流至整個加密貨幣領域,而是集中於流動性最深、機構最易進入、監管上最成熟的板塊。比特幣在這些標準上比任何其他資產都更明確地符合。相比之下,整個市場仍顯分散,必須同時應對較弱的風險偏好、日益增多的可交易代幣,以及分布不均的流動性。
因此,一個雙層市場結構正在形成:比特幣正透過交易所交易基金和企業庫存日益累積,而山寨幣尚未經歷典型的輪動週期。近期的反彈因此掩蓋了比特幣作為機構核心資產與山寨幣市場之間的結構性分歧,後者正越來越由個別代幣的選擇所驅動。
比特幣:累積需求遇上有限的新供應
當觀察供需情況時,這種動態尤其明顯。自美國現貨比特幣ETF獲批以來,比特幣已獲得新的結構性需求來源。除了ETF資金流入外,上市公司也成為額外的買家,最顯著的是Strategy/MicroStrategy。這股需求正面對一個增長緩慢的供應基礎。
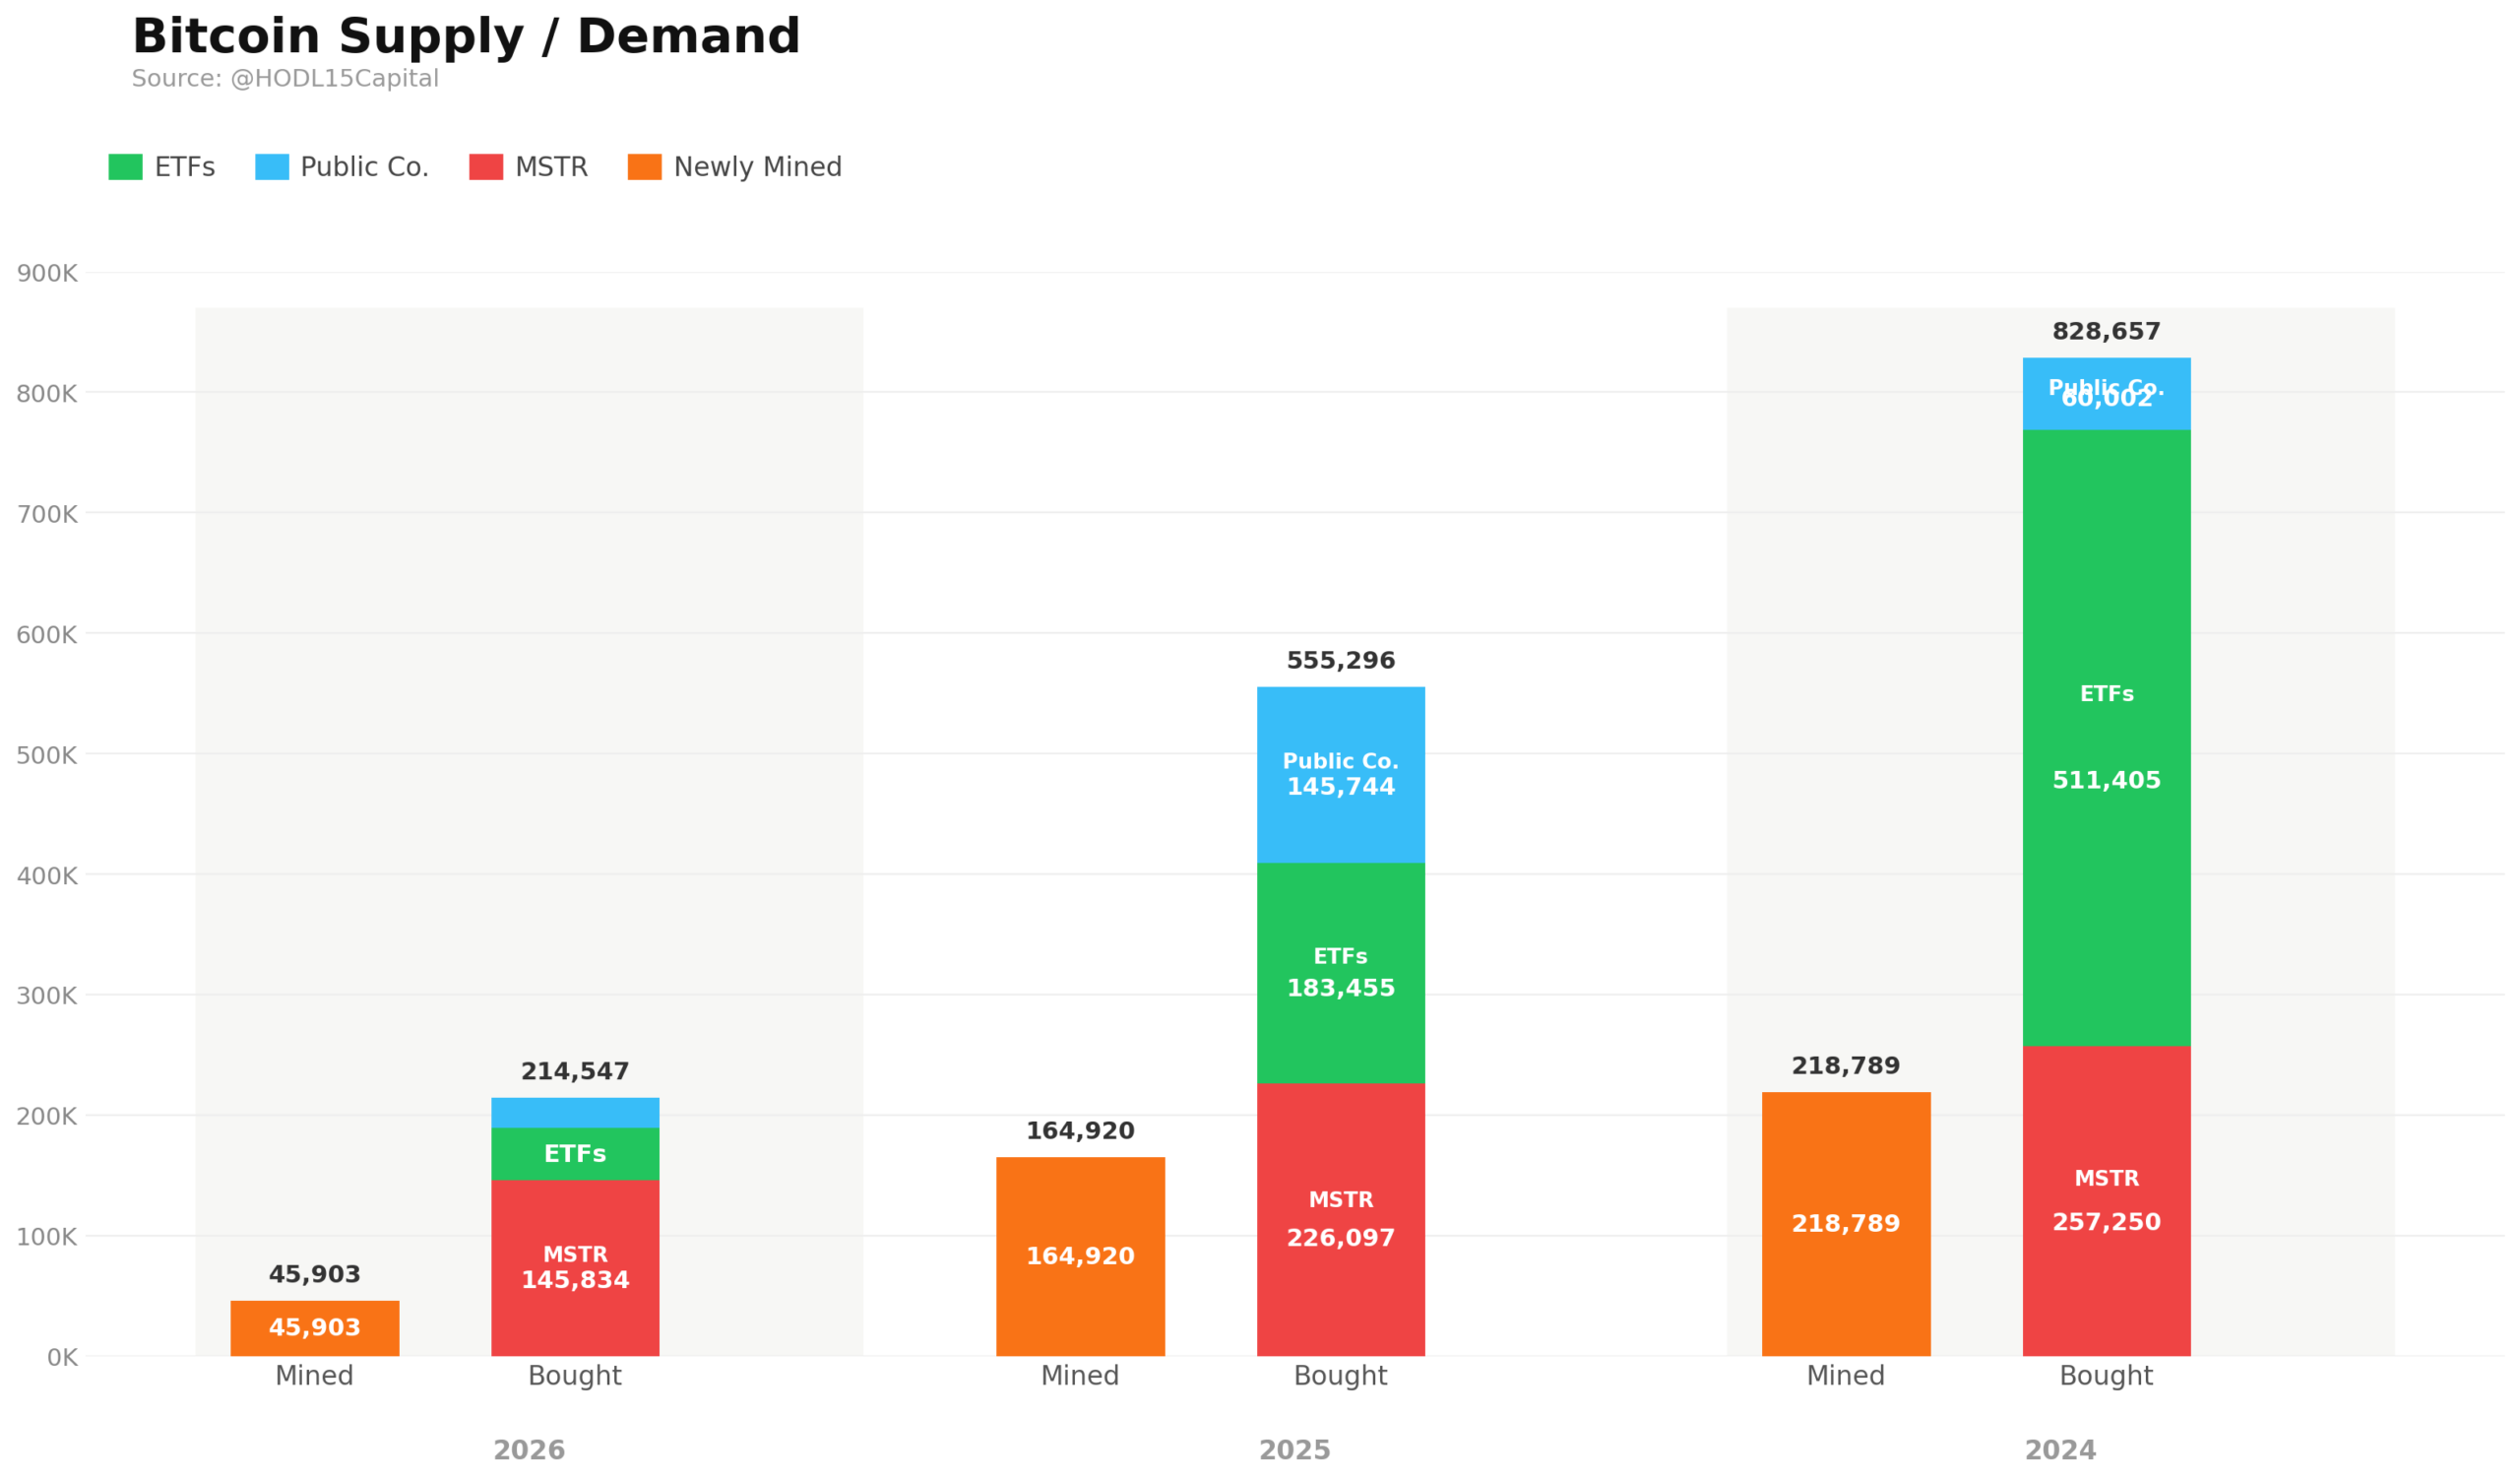
該圖表清晰地展示了這一動態:過去三年中,來自 ETF、Strategy/MicroStrategy 及其他上市公司的需求已大幅超過新挖出的比特幣供應。特別是自 2024 年以來,比特幣不僅被用於投機交易,更被結構性吸收的趨勢日益明顯。持續的挖礦發行已無法完全滿足此等需求。
這些數據不應被解讀為短期價格信號。然而,它們有助於解釋為何比特幣在當前市場環境中的表現與其他資產不同。重要的是,不僅僅是總流通供應量,還有實際在市場上可供交易的流動比特幣數量。隨著交易所交易基金和企業財務庫持續累積比特幣,額外的需求將越來越依賴現有持有者來滿足。如果賣出意願持續有限,市場流動性可能迅速收緊。
因此,比特幣 ETF 的需求正成為價格形成越來越重要的驅動力。傳統技術分析對於短期走勢仍具相關性,但中期動態正日益受到資本流動的影響。比特幣不僅被交易,更在結構性累積。這正是當前階段與純粹投機市場衝動的區別所在。
山寨幣:沒有經典輪動,但碎片化日益加劇
與山寨幣市場的對比仍然明顯。在過往的週期中,比特幣的強勁走勢通常會隨之引發資金輪動至以太坊、較大市值的山寨幣,最終延伸至市值較低的小型代幣。然而,到目前為止,這種動態僅在有限範圍內出現。比特幣仍是市場的主要驅動力,但其相對強勢已不再自動轉化為全行業的普遍漲勢。
今年以來的表現清楚地展現了這種分化。以太坊(-24%)持續大幅落後於比特幣,而索拉納(-27%)、瑞波幣(-22%)和艾達幣(-20%)也表現不佳。同時,少數例外個體成功實現了正回報:TRON(+25%)和Hyperliquid(+54%)均表現出色,而Canton Network(+7%)今年以來僅獲得中等收益,儘管其在年內某些時段曾出現更強勁的動能。這些差異表明,資金仍正在山寨幣板塊中尋找機會,但其選擇性遠比過往市場階段更為嚴格。

這些異常情況對於理解當前市場結構尤為重要。它們並未指向典型的山寨幣季節,而是反映了一種個別代幣因特定敘事、使用趨勢或流動性條件而脫穎而出的市場。例如,Hyperliquid 繼續受益於其在鏈上衍生產品交易中的強勢定位,而 TRON 則受到穩定幣活動的支持。Canton Network 則更密切地與機構基礎設施和代幣化敘事相關。儘管有這些孤立的獲利者,整體市場廣度仍顯疲弱。
以太坊特別突顯了整個山寨幣市場環境已變得何等具有挑戰性。儘管以太坊作為首屈一指的智能合約平台,但截至今年至今,ETH 相較於比特幣仍大幅落後。這並非單一負面因素所致,而是反映該領域內資本配置的轉變:流動性不再自動沿著市值曲線向下流動,而是更長時間集中在最大且最易取得的資產上。
對於山寨幣而言,這提高了選擇門檻。個別代幣仍可能表現強勁,但它們越來越需要自身的催化因素,例如使用量增長、費用產生、穩定的流動性或引人入勝的敘事。同時,可交易代幣數量的增加正在加劇對資本的競爭。因此,市場仍具投資價值,但支持範圍遠不如以往週期廣泛。
機構對 BTC 的需求 對比 代幣氾濫
因此,當前市場階段不能僅憑近期的反彈來解釋,關鍵在於其背後的結構。比特幣持續受益於交易所交易基金(ETF)資金流入、企業庫存購買以及新供應發行的有限速度。相比之下,更廣泛的加密貨幣市場則更依賴於風險偏好、持續的代幣發行以及項目特定的催化因素。
因此,比特幣 ETF 的需求已成為市場中一股重要的穩定力量。它為一種供應量明確受限的資產創造了持續的資金流入。同時,山寨幣市場 必須吸收不斷擴張的可交易代幣宇宙。這種組合有助於解釋為何比特幣在結構上仍得到支持,而儘管整體市場復甦,許多山寨幣卻持續落後。
因此,2026 年的加密貨幣市場仍日益分化。比特幣受益於結構性需求和供應受限,而儘管有少數表現突出的山寨幣,山寨幣整體仍顯分散。除非資金開始更可持續地從比特幣流向更廣泛的市場,否則比特幣累積表現與分散的山寨幣表現之間的分歧很可能持續存在。
因此,近期的反彈具有建設性,但尚不足以證明新一輪廣泛的牛市已經形成。關鍵問題已不再是市場是否上漲,而是資金流向何處。目前,答案依然明確指向比特幣。