

Nvidia、Apple 和 Microsoft 的 S&P 500 集中度:為何三隻股票現已超過 21%
介紹
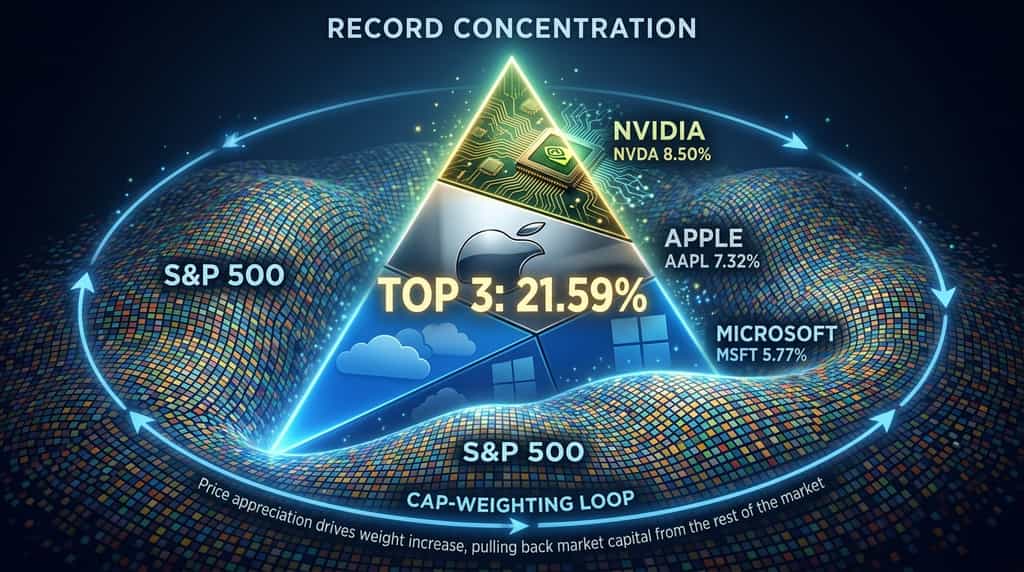
三家公司的影響力如今已超過近期指數和ETF申報文件中任何時候的S&P 500。根據截至2026年10月2日State Street Investment Management對SPDR S&P 500 ETF Trust的持股數據,Nvidia、Apple和Microsoft三者合計佔該追蹤基準指數的基金的21.59%。其中,Nvidia單獨佔8.50%,Apple佔7.32%,Microsoft佔5.77%。根據截至2026年9月30日S&P Dow Jones Indices的數據,最大的成分股已佔8.4%的權重,而前10大成分股合計佔有503個成分股、總市值約68.4萬億美元的指數的39.1%。
這種集中度是浮動調整後市值加權的直接結果。股價上漲會增加股票在指數中的權重,從而吸引更多的被動資金,進而再次支撐股價。這種循環導致所謂的多元化美國大型股投資組合,對三間科技公司的資產負債表、三個產品週期以及一個主導主題——人工智慧基礎設施——過度集中。
為何英偉達、蘋果和微軟如今佔據標普500指數的21%以上?
Nvidia、Apple 和 Microsoft 在標普 500 指數中的比重超過 21%,這是因為該指數根據流通調整後的市值對公司進行加權,而這三家公司目前位居該排名之首。根據道富投資管理公司的數據,截至 2026 年 10 月 2 日,SPDR 標普 500 ETF 信託持有 Nvidia 占 8.50%、Apple 占 7.32%、Microsoft 占 5.77%,合計佔資產約 8153 億美元的基金的 21.59%。
同一份文件顯示下一個等級的差距有多小。亞馬遜為 3.71%, Alphabet Class A 為 3.03%,博通為 2.54%,Alphabet Class C 為 2.43%,Meta Platforms 為 2.41%,美光科技為 1.82%,特斯拉為 1.57%。前 10 名合計為 39.10%。Alphabet 的兩個股類合計為 5.46%,仍低於微軟的合計值,且遠低於英偉達或蘋果。
S&P 道瓊斯指數報告指出,截至 2026 年 9 月 30 日,指數層面呈現出相似的格局。最大成分股權重為 8.4%,前 10 大成分股合計佔 39.1%,該指數涵蓋 503 家公司,總市值為 $68,448,592 百萬。單一股票佔總計約 8.4% 意味著其市場價值約為 $5.7 兆美元。三隻股票超過 21% 意味著在 $68.4 兆美元的總體規模中,其合計佔比超過 $14 兆美元。
被動型產品不會稀釋這項數學計算。SPDR S&P 500 ETF 信託旨在實現扣除費用前與 S&P 500 相一致的收益。購買追蹤基金的投資者,實際上是在購買其權重。並無獨立的決策來持有 8.50% 的英偉達,此決策由其方法論所決定。
|
持有
|
重量,2026 年 8 月 31 日
|
重量,2026 年 10 月 2 日
|
|
Nvidia
|
8.07%
|
8.50%
|
|
Apple
|
7.03%
|
7.32%
|
|
Microsoft
|
5.69%
|
5.77%
|
|
三檔股票總計
|
20.79%
|
21.59%
|
|
資訊科技行業
|
37.87%
|
40.06%
|
道富投資管理 SPDR S&P 500 ETF 信託的披露資料。亞太地區簡報中的 8 月 31 日數據。基金持股頁面中的 10 月 2 日數據。
2026 年 S&P 500 的集中度上升了多快?
在單一季內,集中度已上升,不僅僅是在多年牛市期間。根據道富投資管理的投資報告,截至2026年8月31日,英偉達、蘋果和微軟在SPDR標普500ETF信託中的合計比重為20.79%。到2026年10月2日,這三隻持股的比重已上升至21.59%,在大約一個月內增加了0.80個百分點。
每個名稱的比重均上升。Nvidia 從 8.07% 上升至 8.50%。Apple 從 7.03% 上升至 7.32%。Microsoft 從 5.69% 上升至 5.77%。資訊科技板塊的比重也隨之上升,從 8 月 31 日的 37.87% 上升至 10 月 2 日的 40.06%。如今,每十美元追蹤指數中就有四美元集中在單一 GICS 板塊。
截至2026年9月30日,S&P Dow Jones Indices的數據顯示,前10名佔比為39.1%,單一最大成分股佔比為8.4%。10月2日的ETF快照與當月月底的指數數據一致,前10名佔比為39.10%。該基準並未趨向於均等配置,而是持續聚焦於同一群公司。
速度比整數更重要。一個月內上升 0.80 個百分點,意味著新資金正被投入至納斯達克 100 指數追蹤產品中,而該產品對英偉達、蘋果和微軟的配置比重,高於去年夏末的水平。調倉並不能抵消此現象。在市值加權指數中,調倉主要在企業行動後恢復權重;價格上漲本身即是調倉。
對 10 月 2 日文件的實際解讀是,其餘 500 多行共享剩餘的 78.41%。這些行中許多是大型企業,但它們的指數影響力仍遠小於一隻權重為 8.50% 的股票。一場 Nvidia 的下跌日,就足以抵消數十家較小成分股的普遍上漲;而一場 Nvidia 的上漲日,則能產生相反效果。
是什麼推動了 NVIDIA、Apple 和 Microsoft 的權重上升?
股價上漲推高了權重,而公司特定的資本回報也強化了買盤。2026年9月28日,Nvidia宣布其董事會已授權在現有股票回購計劃下額外增加1500億美元,使剩餘授權金額達到2350億美元。根據Nvidia投資者關係發布的資訊,公司預計將在2028財年之前完成剩餘的回購計劃,管理層將此增加描述為對長期AI和加速計算需求的信心體現。
股票回購授權並不等同於即時減少股數,它是一種能力。然而,剩餘的 2350 億美元回購授權規模足夠大,足以在長時間內影響流通股數。如果股份被註銷,即使股價穩固,流通調整後的市值也可能下降,從而降低指數權重。如果該授權主要用於支撐股價,則權重可能上升。近期的申報文件顯示,權重確實上升了:Nvidia 的 SPDR 權重從 8 月 31 日的 8.07% 上升至 10 月 2 日的 8.50%,涵蓋了 9 月 28 日的公告期間。
蘋果的較高權重反映該公司於九月中旬產品週期後,股價接近歷史高點。該指數不評分產品評價,而是評分市場價值。蘋果股價上漲,加上其較大的自由流通股,會自動提升其在標普500指數中的權重。蘋果在8月31日與10月2日道富銀行的快照之間,權重從7.03%上升至7.32%。
微軟的調整幅度較小,從 5.69% 上升至 5.77%,但其在追蹤指數中的排名仍為第三大持股。雲端與人工智慧軟體的需求支撐了此估值。S&P Global Market Intelligence 在其 2026 年 Visible Alpha 人工智慧監測報告中指出,預期與人工智慧相關的營收已被上修,其中英偉達是這些上修的主要驅動因素,且根據 Visible Alpha 共識預期,微軟的 Azure 業務到 2027 財政年度結束時將產生超過 130 億美元的收入。這些均為預測數字,而非實際報告結果,但它們有助於解釋為何投資者願意為第三大指數持股支付溢價。
共同的驅動因素是 AI 資本支出。晶片設計商、裝置平台和雲端軟體供應商的營收模式並不相同,但他們共享同一群客戶:正在建設計算能力的企業和雲端服務提供商。當這筆支出擴張時,這三個市場的價值可能同時上升;當支出停滯時,指數會感受到三次停滯。
指數投資者面臨的巨無霸資產高度集中有何風險?
主要風險在於指數回報與三檔股票的回報已難以區分。若一個佔指數權重 21.59% 的組合下跌 10%,將在其他持倉移動前,使基金減少約 2.2 個百分點。而一檔僅佔指數 0.15% 的股票下跌 10%,則僅為四捨五入的誤差。決定損失的是倉位大小,而非敘事。
相關性風險位於權重風險之上。Nvidia、Apple 和 Microsoft 的財報並不相同。但它們都對人工智慧資本預算、美國科技股市盈率和美元敏感。如果雲服務提供商減緩訂單,Nvidia 的資料中心收入將直接受衝擊;Microsoft 的雲端成長率則為次級衝擊;Apple 更依賴裝置驅動,但其市盈率仍與相同的流動性和利率背景同步波動。一場共同的衝擊可能同時影響這三者的權重。
估值風險是第三層。集中度可透過利潤獲得,這些公司確實產生了非常龐大的利潤。集中度也可透過對這些利潤施加更高的乘數來獲得。如果乘數收縮而收益保持穩定,指數權重仍會下降,被動基金會在價格下跌時賣出。9 月 28 日的英偉達授權顯示管理層願意回報資本,但並未限制投資者願意支付的乘數。
在大型市值股票中,流動性風險容易被忽略。英偉達、蘋果和微軟是全球流動性最高的股票之一。風險不在於這些股份無法交易,而在於同一股份同時存在於指數基金、主動型基金、期權對沖和零售投資組合中。當眾多持有者同時降低風險時,最大市值股票的流動性仍可能出現斷層。
對於後期購買指數的投資者來說,回撤數學是不對稱的。多年前購買標普500的投資者將權重增加視為收益。而現在購買追蹤器的投資者則繼承了21.59%的初始權重。未來回報取決於這三個市場價值是否能持續以比其他500家公司更快的速度複利增長。當這種情況停止時,指數不會發出任何警告,它只會在價格已經變動後直接印出較低的權重。
主動型經理人也面臨基準風險迴圈。若一位經理人將英偉達的配置減低5個百分點,而英偉達股價上漲,則他必須在其他地方取得大幅收益,才能追上指數。這種職業壓力促使主動型資金趨向於相同的標的。主動型市場開始看起來像被動型市場。即使投資者從未購買過指數基金,美國大型股內部的真正多元化也正在縮小。
超越頭條新聞:KuCoin 5.0 對您的意義
市場新聞變化迅速——但您在哪裡採取行動同樣至關重要。今年十月,KuCoin 將推出 KuCoin 5.0,將 KuCoin 轉變為一個重建的平台。以下是為您帶來的實際變化:
-
一個帳戶解決所有需求。舊平台將您的資金分散在獨立的「现货」、「保證金」和「合約」帳戶中,並期望您理解其原因。KuCoin 5.0 的 統一帳戶 完全移除了這種設計——只需充幣一次,所有資金便會統一呈現(目前僅限 VIP 使用)。
-
股票、指數和商品。KuCoin 5.0 擴展至全球市場,超越加密貨幣。當加密貨幣橫盤整理而股價上漲(或相反)時,您只需數分鐘即可轉倉,無需開設券商帳戶並等待數日以處理法定貨幣資金轉帳。
-
真實資產(RWA)。直接在您的加密貨幣帳戶中獲得商品等傳統資產的代幣化曝險。全球金融增長最快的領域之一,不再僅限機構使用——您可透過同一個交易餘額進行訪問。
-
邊學邊賺。還未準備好交易?KCUSD 讓你的穩定幣每日賺取複投利息,輕鬆實現 4% 收益,讓閒置充幣發揮最大價值。
-
一個用平實語言打造的 AI 助理。提出問題,獲取市場背景,理解你所查看的內容——內建於平台中,無需專業術語。
-
一款不會令人眼花繚亂的應用程式。更快、更簡潔、更一致——從第一次點擊就直觀易用,無需教程。
-
您可以查證的安全,而非僅僅信任。作為一家獲 MiCAR 許可的歐盟實體,Proof of Reserves 可由您自行驗證,並獲國際認證的安全標準(SOC 2 Type II、ISO 27001:2022)。
數分鐘內創建您的帳戶 —— 開始使用為加密貨幣未來而打造的平台,而非過去的平台。
結論
Nvidia、Apple 和 Microsoft 的市值現已超過 S&P 500 指數基金的五分之一,官方數據幾乎無可爭議地證實了這一水平。State Street 投資管理公司在 2026 年 10 月 2 日的報告顯示,這三家公司的合計權重為 21.59%,高於 2026 年 8 月 31 日的 20.79%。S&P Dow Jones 指數公司截至 2026 年 9 月 30 日的數據顯示,在一個包含 503 家成分股、總值約 68.4 兆美元的指數中,最大成分股權重為 8.4%,前十大成分股權重為 39.1%。截至 2026 年 10 月 2 日的快照,資訊科技類別在 SPDR 基金中的占比高達 40.06%。
原因是指數規則,而非隱藏的調倉。浮動調整市值加權會獎勵已經上漲的股票。英偉達於 2026 年 9 月 28 日決定將其剩餘的股票回購授權提高至 2350 億美元,為指數中權重最大的公司增添了公司層面的買盤。蘋果和微軟的權重則延續至 10 月初。根據 10 月 2 日的持股數據,當將 Alphabet 的兩類股合併後,「七巨頭」複合體的權重接近 34.74%。
實際結果是,一個基準可能僅根據極少數的財報電話會議而上下波動。觀察最大權重、前三名、前十名以及科技板塊的權重,就足以看出風險。限制型指數、等權重指數以及獨立的加密貨幣風險預算,是擺脫該清單的主要方式。但這些方法都無法消除市場風險,它們僅改變了投資組合必須承受的價格。
常見問題
標準的 S&P 500 是否對單隻股票的權重設有上限?
不,標準的 S&P 500 是按流通調整後的市值加權,S&P 道瓊斯指數在該版本中並未設置單一股票上限。針對希望設置最大權重的投資者,另有獨立的 capped 版本。2026 年 10 月 2 日 SPDR 持倉文件中 Nvidia 的 8.50% 權重,符合主體方法論的規定。
股票回購會自動降低其在標普500指數中的權重嗎?
不會。股票回購授權,包括 NVIDIA 於 2026 年 9 月 28 日宣布的剩餘 2350 億美元計劃,僅僅是創造了購買股份的空間。如果相對於指數中其他成分股的流通調整市值下降,則指數權重會下降。如果股價上漲速度快於任何股份數量的減少,權重仍可能上升,這正是 NVIDIA 在 8 月 31 日至 10 月 2 日的申報文件中所顯示的情況。
目前 S&P 500 中有多少家公司?
截至 2026 年 9 月 30 日,S&P 道瓊斯指數列出了 503 個成分股。由於存在多種股類、待處理的公司行動以及指數的新增或刪除,該數量可能與 500 不同。State Street 的 October 2 追蹤檔案無論成分股確切數量如何,仍將 39.10% 的資產集中於十條線。
資訊科技的權重是否等同於 Nvidia、Apple 和 Microsoft?
截至2026年10月2日,資訊科技占SPDR S&P 500 ETF Trust的40.06%。Nvidia、Apple 和 Microsoft 合計占21.59%,因此它們佔該板塊的一半以上,但並非全部。Broadcom、Micron 及其他硬體與軟體公司構成了其餘大部分。Alphabet 和 Meta 位於通訊服務板塊,不在這40.06%的範圍內。
加密貨幣配置能否抵消同一帳戶內標普 500 的集中度?
它可以降低單一方法論的風險敞口,但無法消除權益回撤。比特幣和以太坊的交易路徑與英偉達股票不同,但在全球流動性收緊時,兩者都可能下跌。將 KuCoin 倉位作為獨立的風險桶來配置,可以分散帳戶結構。除非倉位明確構建並管理為對沖工具,否則它並非對沖。
免責聲明:本文僅供資訊參考,不構成財務、法律或投資建議。在與數碼資產互動前,請務必自行進行研究。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。