

30 年期美國國債收益率升至 5.33%,為 2007 年以來最高:對股票、比特幣和黃金的意義
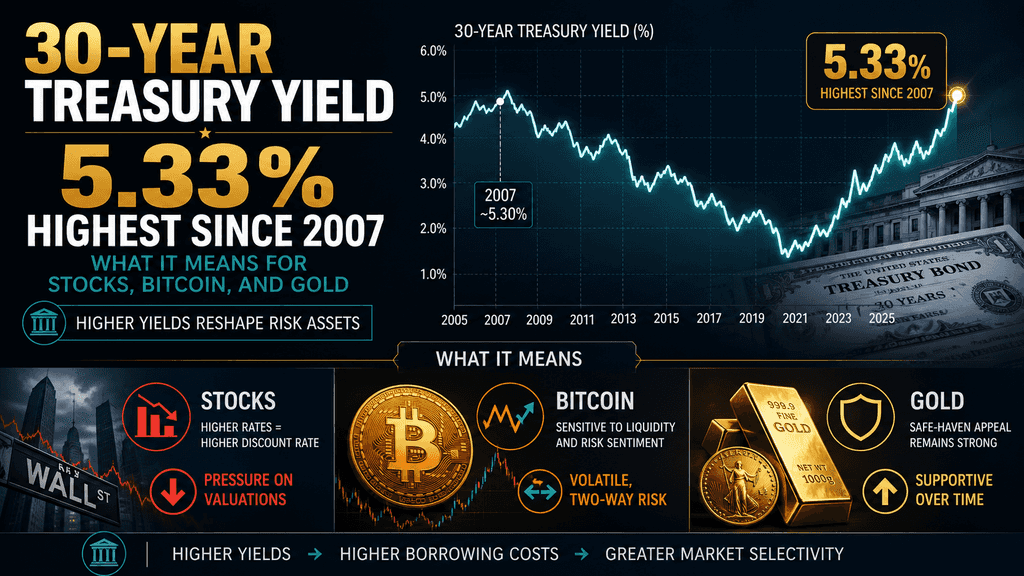
財政收益率因債務成本上升而衝至19年新高,壓制股市與比特幣
美國30年期國債收益率於2026年8月18日大幅上漲,攀升至令人矚目的5.33%。根據最新可用數據,此顯著上漲標誌著自2007年6月以來的最高水平。收益率的急升反映出投資者因持續高企的通脹、政府大規模債務發行,以及與人工智慧蓬勃發展相關的企業借貸競爭加劇,而要求更高補償。美國與伊朗之間持續衝突所帶來的地緣政治風險也加劇了這一情況,這些緊張局勢使油價維持在每桶90美元以上。此收益率走勢延續了全球債券拋售潮,日本、德國和法國等其他主要經濟體的收益率也達到多年高位,顯示債券市場出現廣泛趨勢。
美國近期的經濟數據弱於預期,這降低了市場對美國聯邦儲備系統近期可能加息的預期。然而,儘管數據疲軟,長期收益率仍持續上升。這一趨勢表明,市場參與者正日益關注結構性財政問題和期限溢價,這些因素正在影響他們對未來利率的預期。長期收益率上升對經濟具有重大影響:它提高了持有無收益資產(如現金或某些商品)的機會成本,同時增加了經濟各領域的借貸成本。這種動態對股權估值和比特幣造成了短期壓力,因為投資者在收益率上升的背景下重新評估其風險偏好。同時,黃金的影響則較為複雜,投資者在權衡通脹對沖的優勢與實際利率上升的背景之間徘徊,後者可能削弱黃金作為避險資產的吸引力。
地緣政治緊張局勢與油價推動最新收益率攀升
美國與伊朗衝突的談判陷入僵局,加上臨時停火協議到期,推動油價上漲,布蘭特原油交易價高於每桶91美元。市場將進展停滯以及伊朗官員關於轉向更具攻擊性立場的言論,解讀為提高霍爾木茲海峽供應中斷的風險。能源成本上升直接推高整體通脹,並增加企業轉嫁高昂投入成本所引發的更廣泛二輪價格壓力的可能性。債券投資者為保護多年期的實際回報,要求長期國債提供更高收益率。路透社報導,30年期收益率觸及5.327%,隨後升至接近5.33%的水平,而10年期收益率則突破4.73%。此一動態發生之際,交易員因就業、通脹和零售銷售數據疲軟,降低了聯準會立即升息的機率。
地緣政治風險與能源驅動的通脹預期的結合,因此成為債券曲線長端的主要短期驅動因素。財政動態進一步放大了這一趨勢。聯邦年度赤字持續高達近 2 萬億美元,以及為持續的軍事相關開支融資的需求,導致長期債務供應增加,而傳統的外國買家卻在此期間減持了持倉。數據顯示,包括英國、中國和日本在內的主要持有者在過去幾個月內削減了美國國債持倉。結果是,期限溢價上升,因為投資者要求額外補償以應對久期風險、通脹不確定性和政治因素。本來可能壓低收益率的疲軟經濟數據,已被這些結構性壓力蓋過,導致收益率曲線變陡,較長期限的收益率上漲幅度高於較短期限。
政府債務發行增加與期限溢價上升
美國國債逼近40萬億美元,年利息支出超過1萬億美元,迫使財政部發行大量長期債券。根據市場報告,最近一次30年期債券拍賣的收益率高於5.2%,為多年來最高水平。投資者雖吸收了供應量,但僅在較高收益率下才願意承接,反映出相對於發行量而言需求有所下降。巴克萊策略師指出,預算赤字前景是支持長期收益率上升的三大關鍵因素之一,其他兩者為企業發行量和買方結構的變化。在量化緊縮下,聯邦儲備系統已不再作為主要淨買方,進一步增加了私人投資者的負擔。因此,期限溢價——即投資者持有較長期債券而非滾動短期債券所要求的額外收益率——已上升。
此環境與以往僅由聯準會政策推動的短期利率上升時期不同。溫和的經濟活動數據限制了曲線前端的上行壓力,而曲線長端則持續重新定價上漲。這種分歧導致曲線變陡,反映出市場對財政路徑可持續性的擔憂,而非即時的增長強勁。分析師指出,若沒有顯著減少赤字、企業發行減緩,或財政部發行策略轉向較短期限,長期收益率的壓力可能持續。政府融資成本上升也增加了長期利息負擔,形成一個可能進一步推高所需期限溢價的反饋迴路。
AI 驅動的公司債發行爭奪資本
建設人工智慧基礎設施的科技公司已發行大量長期公司債,直接與國債競爭投資者資本。高盛預計,超大規模雲端服務商未來幾年將發行數千億美元債券,以資助數據中心及相關資本支出。這些債券通常提供高於國債的收益率,吸引本可能支持政府債券的資金。主權債券與高品質公司債券供應量同時激增,迫使收益率在曲線長端上升。報告顯示,投資級債券發行總量正朝著創紀錄水平推進,加劇了競爭。
這種效應在 20 年和 30 年期領域尤其明顯,政府和企業均偏好鎖定較長期的資金。投資者現在可從評級較高的科技發行機構獲得具吸引力的現金收益,降低了較低收益國債的相對吸引力。這種動態已促成 30 年期收益率持續高於 5%,持續時間長於全球金融危機前的任何時期。市場參與者將財政供應與 AI 相關企業供應的結合描述為一種結構性特徵,而非臨時性現象,表明即使短期增長放緩,長期利率高企仍可能成為投資格局的常態。
股票因折現率上升而面臨估值壓力
長期收益率上升會提高應用於未來企業現金流的折現率,對股權估值造成下行壓力,尤其對收益較遠的成長型和科技股影響更顯著。在利率攀升至 5.33% 峰值前後的幾天,主要美國指數下跌,標普 500 指數在單一交易日下跌約 0.5%,而科技股表現出更高的敏感度。較高的無風險利率使國債的保證回報更具競爭力,與股權風險溢價相比,促使部分投資組合重新配置。分析師指出,雖然過往股市曾能容忍 5% 的收益率,前提是盈利增長強勁,但若收益率進一步快速上升,則可能對估值造成更嚴重的考驗。
影響在各個行業中並非均勻分布。高負債水平的公司面臨融資成本上升,而資產負債表強健且具定價能力的公司則可能更好地應對此環境。到目前為止,疲軟的經濟數據限制了對衰退的擔憂,使股票避免了更深的回撤。然而,策略師警告稱,股票市場可能尚未完全為30年期收益率快速升至6%做好準備。近期交易期間,由於債券收益率保持高位且油價加劇了通脹擔憂,合約和現貨指數均承受壓力。整體市場廣度和波幅指標反映了資本成本不確定性增加的狀況。
科技與成長股顯示出更高的敏感度
科技股通常根據長期現金流預期進行交易,對長期收益率的上升表現出特別的敏感性。在收益率急升的交易日,納斯達克綜合指數的百分比跌幅大於更廣泛的指數。較高的折現率會降低那些未來收益集中於更遠未來的預期收益的現值,這正是許多與人工智慧和軟體相關公司的特徵。同時,這些公司正發行債務以資助擴張,從而造成融資成本上升和債券市場供應競爭的雙重效應。
儘管面臨壓力,科技部門部分領域的收益動能已提供部分抵消。一些策略師認為,即使收益率處於高位,強勁的利潤增長仍可支撐估值,前提是增長率超過折現率的上升幅度。投資組合經理指出,貨幣市場基金中的大量現金持有量,若風險偏好回升,可能成為支撐來源。然而,市場的即時反應仍顯謹慎,當長期收益率上升時,科技股領跌。AI投資需求、企業債務發行與股權估值之間的相互作用,仍是投資者在新收益率環境下評估該部門前景的核心主題。
比特幣面臨著罕見的機會成本
比特幣不產生收益,當長期國債收益率超過 5% 時,其機會成本顯著上升。在過去十二個月內,比特幣大幅下跌,而黃金則上漲,凸顯了這兩種無收益資產之間的表現差異。隨著 30 年期收益率達到數十年來高位,投資者在扣除通脹後仍能從政府債券中獲得實際回報,降低了純價格增值資產的相對吸引力。CoinDesk 及其他市場報告指出,較高的主權收益率可能導致資金從風險資產(包括加密貨幣)中撤出。
比特幣價格走勢 曾展現出韌性,即使在股市下跌和收益率達峰的情況下,仍維持在 64,000 美元附近。現貨比特幣 ETF 的資金流動提供了間歇性支撐。然而,較高的無風險利率以及競爭性的固定收益投資機會,持續對市場情緒造成壓力。分析師觀察到,比特幣的歷史大多與較低收益率環境相符;而目前的長期利率水平,超出了其大部分存在時期所經歷的範圍。這種結構性轉變,考驗著該資產在更安全的替代品提供顯著正實際收益率時,吸引資金的能力。結果是,比特幣相對於黃金表現落後,且在風險偏好上升期間的上漲參與度也較為平淡。
黃金表現參差,但仍具建設性
黃金因實際收益率上升而面臨機會成本增加的傳統壓力,但在較長時間範圍內仍保持相對強勢。現貨價格在最新收益率急升當日回撤,交易於每盎司4,390–4,400美元附近,較高利率和堅挺美元對無息黃金構成壓力。同時,黃金已實現穩健的月度漲幅,並遠高於一年前的水平。市場參與者將這種韌性解讀為投資者也在對抗對主權財政信用和持續通脹風險的擔憂。
黃金的長期表現與比特幣更為顯著的疲軟之間的分歧,凸顯了投資者不同的看法。黃金繼續受益於央行購入及其在不確定性升高時期作為價值儲存的傳統角色。即使收益率上升,油價上漲和地緣政治緊張局勢仍為黃金提供額外支撐。分析師指出,這種關係並非單向;收益率急升的時期可能導致短期回撤,但結構性需求和信心喪失的對沖作用限制了下行空間。因此,當前環境為黃金帶來了相互競爭的力量——機會成本與避險及抗通脹需求之間的平衡,導致其價格走勢較純風險資產更為緩和。
全球債券市場放大美國的動向
美國長期收益率的上升,同時伴隨其他主要市場的類似走勢。日本10年期收益率達到30年來高點,德國公債收益率逼近2011年以來的水平,法國收益率則創下多年新高。這種同步拋售表明,對財政軌跡、通脹和債務供應的擔憂並不限於美國。當全球收益率上升時,任何單一市場債券的相對吸引力都可能下降,從而導致整體所需回報率上升。彭博社和金融時報的報告將這一事件描述為一場廣泛的固定收益市場拋售。
全球因素為資產組合構建增加了複雜性。尋求久期曝險的投資者現在必須應對多種貨幣和司法管轄區的高收益率。貨幣效應和相對價值考量變得更加重要。同時,這種同步移動減少了外國債券在純粹美國利率衝擊期間以往可能提供的分散效益。結果是,依賴長期久期曝險來獲取收益或對沖風險的固定收益配置面臨更具挑戰性的環境。
抵押貸款利率與消費者借款成本同步上升
長期國債收益率是抵押貸款利率及其他消費者與企業借貸成本的主要參考指標。因此,30年期收益率的上升已導致房屋貸款利率上漲,增加了新借方和再融資者的每月還款額。汽車貸款、信用卡利率和企業借貸也往往會隨著長期收益率上升而提高,儘管傳導效應並非總是一比一。更高的融資成本可能抑制房地產活動、大額消費支出和資本投資,即使在沒有美國聯邦儲備系統加息的情況下,也會逐步收緊金融條件。
由於未來幾年需要再融資的債務規模龐大,這一影響尤為相關。早前鎖定較低利率的企業和家庭在滾動續作債務時,面臨更高的資本成本。這種動態可能在邊際上減緩經濟活動,並加劇某些指標中已顯現的疲軟數據。政策制定者和市場參與者密切關注這一反饋迴圈:收益率上升提高借貸成本,可能減緩增長,而增長放緩最終或能緩解通脹並支持收益率下行,但這一調整的時機和幅度仍不確定。
情境顯示,單靠高收益很少會引發股權崩潰
歷史上,當 30 年期國債收益率超過 5% 時,並未自動導致股市出現危機級的下跌。在幾個早期週期中,即使長期利率處於高位,只要整體經濟避免衰退或嚴重的信貸壓力,股票仍能實現正向回報。目前的這段時期與那些時期有某些相似之處,因為軟性數據迄今為止已限制了衰退的可能性。然而,高財政赤字、與 AI 相關的企業發行以及地緣政治能源衝擊的組合,與過往純粹的週期性利率上漲有所不同。
市場策略師強調,由於折現率上升導致的估值壓縮是真實且在近期交易中可觀察到的。然而,收益增長、系統內的現金水平以及未出現廣泛的信貸惡化,迄今已阻止了股權的更深層次回撤。因此,歷史記錄表明,收益率水平的重要性低於伴隨的宏觀經濟和信貸狀況。投資者持續關注當前收益率上升是否保持有序,或是否加速轉為更混亂的拋售,從而挑戰這一歷史模式。
多資產配置的投資組合影響
長期收益率上升改變了主要資產類別的相對吸引力。固定收益投資者可以鎖定更高的收益,但若收益率持續上升,則面臨價格風險。股票投資者則面對較高的折現率,可能壓縮倍數。像比特幣這樣不產生收益的資產,以及程度較低的黃金,必須透過價格升值或對沖特性來證明其價值,以超越機會成本。現金和短期工具目前提供具競爭力的收益且波幅較低,這解釋了貨幣市場基金中持有的大額餘額。
實用的投資組合應對策略包括:縮短固定收益資產的存續期、強調股票資產的品質與現金流生成能力,並謹慎控制純風險資產的曝險規模。在對財政與通脹衝擊反應不同的資產之間進行多元化配置,仍具相關性。黃金相較於比特幣的相對韌性表明,在相同的收益率環境下,並非所有無收益資產的行為都相同。因此,投資者正在重新調整資產配置,以反映較高的結構性資本成本,而非假設將迅速回歸前十年的低收益率環境。
什麼可能逆轉或延續收益走勢
多個因素可能影響 30 年期收益率從當前水平的走勢。若油價在外交進展後持續下跌、通脹放緩的證據更明確,或財政整頓出現顯著轉變,將有助於壓低收益率。相反,地緣政治緊張局勢進一步升級、持續出現大額赤字,或企業發行量再度增加,可能使長期收益率進一步上揚。若經濟數據疲軟促使市場對聯邦儲備系統更積極寬鬆的預期上升,可能會壓低短期收益率,但若期限溢價的擔憂持續存在,長期收益率仍可能維持高位。
市場參與者亦密切關注拍賣結果及外國官方買盤。若國債拍賣需求疲弱,或外國持倉進一步減少,將加劇上行壓力。相反,若需求強於預期,或發行量減少,則可能穩定收益率。這些因素的相互作用將決定 5.33% 是臨時高點,還是長期利率進入更長時間高位區間的開始。
常見問題
5.33% 的 30 年期國債收益率與歷史均值相比如何?
目前的水平遠高於接近 3.4% 的長期均值,為 2007 年以來的最高讀數。儘管仍遠低於 1980 年代初收益率超過 15% 的峰值,但它標誌著與持續超過十年的 2008 年後低利率環境的明顯脫離。投資者現在面臨的長期資本成本,是本輪經濟週期中大多數時期未曾經歷過的。
為何長期收益率在短期升息預期放緩的情況下仍持續上升?
疲弱的經濟數據降低了美國聯邦儲備系統立即緊縮的機率,使較短期限的收益率趨於穩定或小幅下降。然而,較長期限的收益率對通脹預期、財政供應、期限溢價以及企業發行等結構性因素更為敏感。結果是,收益率曲線的變陡主要由長期端推動,而非均勻的平行上移。
較高的國債收益率對股票價格的主要傳導渠道是什麼?
較高的長期收益率會提高應用於未來企業收益的折現率,從而降低這些現金流量的現值。預期未來收益較遠的成長型股票通常更具敏感性。此外,較高的無風險利率會提高持有股票相對於債券的機會成本,促使部分資本重新配置。
為何在最近收益率上升期間,比特幣表現劣於黃金?
這兩種資產均不產生收益,因此當實際利率上升時,面臨機會成本的壓力。黃金受益於央行需求、其作為貨幣對沖工具的成熟角色,以及對財政風險的擔憂。比特幣更具投機性,且歷史較短,使其更容易受到資金向收益型或更傳統的避險資產轉移的影響。
較高的收益能否透過信心喪失渠道支撐黃金?
是的。當收益率上升反映的是對財政可持續性或持續通脹的擔憂,而非單純的增長強勁時,投資者可能會增加黃金配置,以對沖主權風險。儘管收益率飆升,黃金近期的月度漲幅仍體現了機會成本與避險需求的雙重影響。
較高的 30 年期收益率如何影響抵押貸款利率?
抵押貸款利率與長期國債收益率密切相關。30年期收益率的持續上升通常會導致房屋貸款利率上升,增加新借方的每月還款額,並降低購房負擔能力。此效應可能隨時間推移減緩房地產活動及相關消費支出。
🔥 KuCoin 在波動市場中提供更穩定的選擇
如果您擔心市場頻繁的上下波動,並希望尋求更穩定的被動收益方式,KuCoin 是您的理想之選:

Simple Earn:隨時充幣與提幣,獲取穩定回報。
KuCoin 賺幣:透過專業資產管理賺取穩定收益。
持幣生息:透過在資金、交易、保證金、合約、挖礦及統一帳戶中持有資產來賺取獎勵。
質押:釋放鏈上資產的收益潛力。
進階投資:進階投資提供多種結構性產品,助您的資金在任何市場中增長。
鲨鱼鳍:本金保障與保證收益
雙幣盈:低買高賣,回報計算透明。
雪球:高收益,附帶價格保護。
折扣購買:以折扣價購買加密貨幣。
KCS 忠誠計劃:質押 ≥ 1 KCS 以升級,享受專屬好處。
KuCoin 財富管理:發掘未來價值,開啟您的智慧投資之旅。
KCS 優惠:持有並質押 KCS,以享有平台各項優惠。
KCS 質押 2.0:參與 KCS 鏈上治理以賺取收益。
免責聲明:此內容僅供資訊參考,不構成投資建議。加密貨幣投資存在風險,請自行進行研究(DYOR)。
免責聲明: 本頁面經由 AI 技術翻譯,旨在方便您的閱讀。欲獲取最準確資訊,請以原始英文版本為準。