

Những cổ phiếu ngân hàng Mỹ nào được lợi nếu lãi suất duy trì ở mức hạn chế?
Giới thiệu
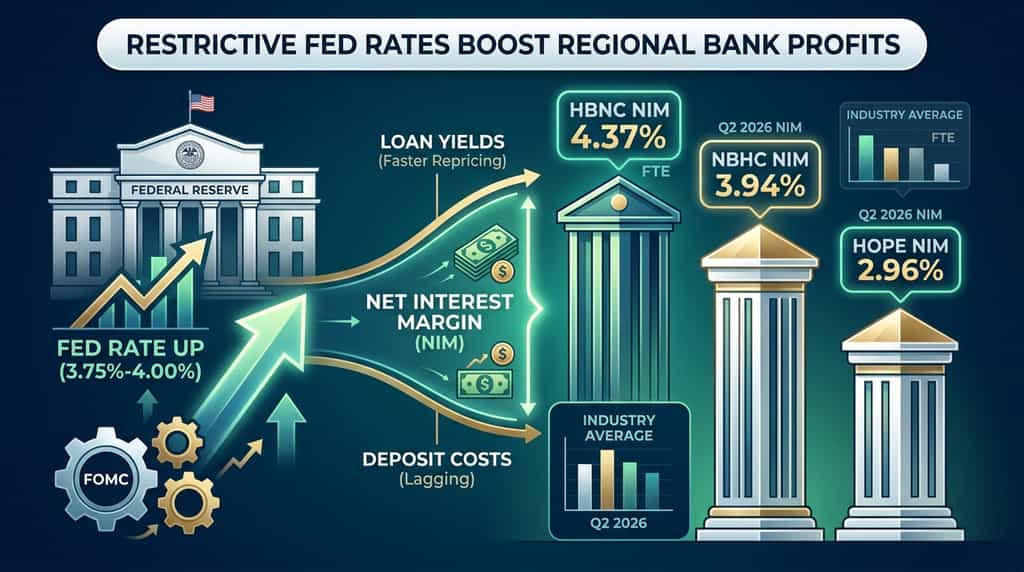
Liệu các ngân hàng vẫn có thể kiếm tiền nếu Cục Dự trữ Liên bang duy trì chính sách thắt chặt? Có — các tổ chức cho vay có thế mạnh về huy động tiền gửi và điều chỉnh lãi suất vay nhanh có thể tăng thu nhập lãi ròng khi lãi suất chính sách duy trì ở mức hạn chế. Theo Cục Dự trữ Liên bang, FOMC đã tăng phạm vi mục tiêu lãi suất chiết khấu lên 25 điểm cơ bản lên mức 3,75% đến 4,00% vào ngày 16 tháng 9 năm 2026.
Ba ngân hàng cộng đồng và khu vực niêm yết nổi bật trong cấu hình này: Horizon Bancorp (HBNC), National Bank Holdings (NBHC) và Hope Bancorp (HOPE). Mỗi ngân hàng đều công bố biên lợi nhuận quý hai năm 2026 đã ở mức bằng hoặc cao hơn mức trung bình ngành do FDIC báo cáo.
Bài viết này giải thích cách lãi suất hạn chế ảnh hưởng đến lợi nhuận của ngân hàng, tại sao ba cái tên này lại có vị trí khác biệt so với mức trung bình ngành, và những rủi ro nào vẫn còn tồn tại phía sau chính sách lãi suất cao kéo dài.
Lãi suất thắt chặt giúp các ngân hàng Mỹ như thế nào?
Chính sách hạn chế giúp các ngân hàng khi lợi nhuận tài sản điều chỉnh nhanh hơn chi phí huy động vốn, làm rộng biên lãi suất ròng (NIM). NIM là thu nhập lãi ròng chia cho tổng tài sản sinh lời trung bình. Đây là động cơ lợi nhuận cốt lõi của hầu hết các ngân hàng thương mại Mỹ.
Theo Báo cáo Định kỳ về Hoạt động Ngân hàng của FDIC cho quý hai năm 2026, NIM ngành tăng 1 điểm cơ bản so với quý trước lên 3,32%, và NIM của các ngân hàng cộng đồng tăng 10 điểm cơ bản lên 3,81%. Báo cáo cùng cho thấy thu lãi ròng của tất cả các tổ chức được FDIC bảo hiểm tăng 5,3 tỷ USD, tương đương 2,8%, so với quý một.
Tuyên bố của FOMC ngày 16 tháng 9 năm 2026 cho biết lạm phát vẫn ở mức cao và việc tăng lãi suất “sẽ hỗ trợ việc quay trở lại mục tiêu 2 phần trăm của Ủy ban một cách nhanh chóng hơn.” Các dự báo trung vị của SEP đặt lãi suất quỹ liên bang cuối năm 2026 ở mức 4,1%. Đường đi này duy trì chính sách ở mức cao hơn lãi suất dài hạn và giữ cho các lợi tức bán sỉ ngắn hạn và lãi vay ở mức cao.
Các ngân hàng thu được lợi ích nhiều nhất khi ba điều kiện cùng xảy ra:
-
Một phần lớn các khoản vay được gia hạn hoặc cấp mới theo tỷ giá thị trường hiện tại.
-
Chi phí nạp chậm do kiểm tra mối quan hệ, số dư không sinh lãi hoặc định giá kỷ luật.
-
Thiệt hại tín dụng được kiểm soát nên NII cao hơn không bị bù đắp bởi các khoản dự phòng.
Các ngân hàng cộng đồng đã cho thấy mô hình này. FDIC lưu ý rằng lợi suất tài sản của các ngân hàng cộng đồng tăng trong khi chi phí huy động vốn giảm trong quý hai, tạo ra mức tăng NIM 10 điểm cơ bản. Đó là cùng một cơ chế có thể tiếp tục nếu lãi suất duy trì ở mức hạn chế.
Tại sao một số ngân hàng Mỹ lại hưởng lợi nhiều hơn những ngân hàng khác nếu lãi suất duy trì ở mức cao?
Các ngân hàng có bảng cân đối kế toán nhạy cảm với tài sản và nguồn huy động vốn ổn định, chi phí thấp hơn sẽ hưởng lợi nhiều hơn so với các đối thủ được tài trợ theo hình thức bán lẻ. Nhạy cảm với tài sản có nghĩa là các khoản vay và chứng khoán được điều chỉnh lại giá sớm hơn các khoản nợ khi lãi suất chính sách duy trì ở mức cao hoặc tăng trở lại.
Các mức trung bình ngành che giấu sự phân chia này. Dữ liệu của FDIC cho thấy NIM của toàn bộ ngân hàng ở quý hai năm 2026 là 3,32%, trong khi các ngân hàng cộng đồng đạt 3,81%. Khoảng cách này cho thấy các tổ chức nhỏ hơn, dựa trên mối quan hệ có thể kiếm được nhiều lợi nhuận hơn từ cùng một bối cảnh lãi suất.
Sự kết hợp nguồn vốn quan trọng không kém gì sự kết hợp khoản vay. Các khoản tiền gửi không trả lãi không điều chỉnh lại lãi suất khi Fed duy trì hoặc tăng lãi suất. Các khoản tiền gửi trả lãi có điều chỉnh lại lãi suất, nhưng tốc độ phụ thuộc vào cạnh tranh và lòng trung thành của khách hàng. Các ngân hàng tăng trưởng khoản vay thương mại và công nghiệp (C&I) trong khi kiểm soát chi phí tiền gửi có thể chuyển đổi lộ trình chính sách thắt chặt thành NII cao hơn, ngay cả khi tổng tăng trưởng khoản vay chỉ ở mức một chữ số trung bình.
Chất lượng tín dụng vẫn là yếu tố bù đắp. Theo FDIC, tỷ lệ nợ xấu ròng trên tổng dư nợ trong nửa đầu năm 2026 là 0,58%, và tỷ suất lợi nhuận trên tài sản trong quý hai năm 2026 là 1,37%. Những con số này cho thấy sức mạnh tạo lợi nhuận, chứ không phải là sự đảm bảo. Một sự suy giảm mạnh hơn trong bất động sản thương mại hoặc lĩnh vực C&I sẽ làm tăng dự phòng và giảm lợi ích từ lãi suất cao hơn.
Ba cổ phiếu ngân hàng Mỹ nào có thể hưởng lợi nếu lãi suất duy trì ở mức hạn chế?
Horizon Bancorp, National Bank Holdings và Hope Bancorp là ba ngân hàng niêm yết có kết quả quý hai năm 2026 đã cho thấy sự mở rộng biên lợi nhuận hoặc NIM vẫn ở mức cao so với mức trung bình ngành.
Chúng không phải là những cái tên duy nhất phù hợp với màn hình “higher-for-longer”. Chúng là những trường hợp nghiên cứu hữu ích vì mỗi công ty đều đã công bố tài liệu lợi nhuận gần đây của SEC với các chi tiết rõ ràng về NIM, chi phí huy động vốn và lợi suất cho vay.
|
Ngân hàng
|
Ticker
|
Q2 2026 NIM
|
Tỷ lệ NIM ngành (FDIC Q2 2026)
|
Động lực chính quý 2 năm 2026
|
|
Horizon Bancorp
|
HBNC
|
4,37% FTE
|
3,32%
|
Lãi suất cho vay tăng 9 điểm cơ bản so với chi phí nợ tăng 4 điểm cơ bản
|
|
National Bank Holdings
|
NBHC
|
3,94% FTE
|
3,32%
|
Chi phí nạp là 1,93%; vẫn cao hơn NIM trung bình ngành
|
|
Hope Bancorp
|
HOPE
|
2,96%
|
3,32%
|
NIM tăng 6 điểm cơ bản so với quý trước và 27 điểm cơ bản so với cùng kỳ năm trước do chi phí huy động vốn giảm
|
Nguồn: các báo cáo kết quả kinh doanh quý 2 năm 2026 của công ty đã nộp cho SEC; Báo cáo định kỳ về ngành ngân hàng của FDIC, quý hai năm 2026.
Tại sao Horizon Bancorp (HBNC) có thể hưởng lợi?
Horizon Bancorp đã có NIM cao hơn nhiều so với mức trung bình ngành, và biên lợi nhuận này lại tiếp tục mở rộng trong quý hai năm 2026. Theo báo cáo kết quả kinh doanh ngày 22 tháng 7 năm 2026 mà công ty nộp cho SEC, NIM tương đương chịu thuế đầy đủ tăng lên 4,37% từ 4,29% trong quý một và từ 3,23% cùng kỳ năm trước. Lãi ròng từ hoạt động cho vay đạt 63,5 triệu USD, tăng 14,7% so với quý cùng kỳ năm trước.
Quản lý cho rằng sự gia tăng 8 điểm cơ bản liên tiếp trong NIM là do định giá vay và nạp, cùng với mức cân bằng tiền mặt trung bình thấp hơn. Lãi suất trung bình trên các khoản vay tăng 9 điểm cơ bản, trong khi chi phí nợ có lãi suất tăng 4 điểm cơ bản. Biên độ này là phản ứng nhạy cảm với tài sản theo sách vở trước một chế độ lãi suất vẫn còn hạn chế.
Horizon là một ngân hàng thương mại và bán lẻ ở vùng Trung Tây, tập trung vào Indiana và Michigan. Tỷ suất sinh lời trung bình hàng năm trên vốn cổ đông thường hữu hình trong quý 2 năm 2026 là 18,05%, và vốn cổ đông thường hữu hình so với tài sản hữu hình là 8,81%. Dự phòng tổn thất tín dụng chiếm 1,05% tổng dư nợ nắm giữ để đầu tư tính đến ngày 30 tháng 6 năm 2026. Những tỷ lệ vốn và dự phòng này quan trọng nếu lãi suất thắt chặt làm chậm lại người vay sau này.
Rủi ro là sự bù đắp chi phí huy động vốn. Nếu cạnh tranh nạp vốn gia tăng sau một đợt tăng lãi suất của Fed khác, mức tăng chi phí nợ 4 điểm cơ sở ghi nhận trong quý II có thể tăng tốc. Hướng dẫn của Horizon dự kiến tăng trưởng cho vay và nạp vốn ở mức số lẻ trung bình vào năm 2026, do đó khối lượng sẽ không bù đắp đầy đủ sự gia tăng mạnh mẽ trong chi phí huy động vốn.
Tại sao National Bank Holdings (NBHC) có thể hưởng lợi?
National Bank Holdings vẫn duy trì NIM cao hơn đáng kể so với mức trung bình ngành của FDIC, ngay cả sau khi giảm 12 điểm cơ bản so với quý trước. Theo kết quả quý hai năm 2026 của công ty, NIM FTE là 3,94%, so với 4,06% trong quý một và 3,95% trong quý cùng kỳ năm trước. Lãi ròng FTE tăng lên 111,5 triệu USD. Chi phí huy động vốn cải thiện 1 điểm cơ bản lên 1,93%.
Sự giảm dần của NIM đến từ lợi suất tài sản sinh lời thấp hơn sau doanh thu phí vay bất thường cao trong quý đầu tiên — không phải do sự sụp đổ của biên độ lãi suất. Trong sáu tháng đầu năm 2026, NIM FTE là 4,00%, tăng 6 điểm cơ so với sáu tháng đầu năm 2025. So sánh trong sáu tháng đầu năm này là tín hiệu liên quan hơn nếu chính sách vẫn giữ chặt đến cuối năm.
NBHC báo cáo mức giải ngân cho vay quý cao kỷ lục đạt 926,9 triệu USD và tăng trưởng cho vay hàng năm tính đến nay là 10%. Lợi nhuận ròng điều chỉnh là 35,3 triệu USD, tương đương 0,78 USD mỗi cổ phiếu pha loãng. Tỷ suất lợi nhuận điều chỉnh trên vốn chủ sở hữu thường hữu hình trung bình là 12,71%. Những con số này cho thấy ngân hàng có thể tăng tài sản sinh lời trong khi duy trì chi phí huy động vốn gần 1,9%.
Rủi ro là thu nhập bị nén trên các khoản vay mới nếu nhu cầu tín dụng suy yếu. Lợi suất tài sản quý II đã giảm, và bất kỳ sự dịch chuyển cơ cấu nào thêm vào các tài sản có lợi suất thấp hơn sẽ làm giảm NIM FTE 3,94% ngay cả khi Fed giữ lãi suất huy động ở mức 3,75%–4,00%.
Tại sao Hope Bancorp (HOPE) có thể được hưởng lợi?
Hope Bancorp là trường hợp phục hồi: NIM vẫn dưới mức trung bình ngành, nhưng đang tăng trưởng khi chi phí huy động vốn giảm. Theo báo cáo kết quả kinh doanh ngày 27 tháng 7 năm 2026 của công ty, NIM tăng lên 2,96% từ 2,90% trong quý đầu tiên và từ 2,69% cùng kỳ năm trước. Lãi ròng từ hoạt động cho vay là 129,0 triệu USD, tăng 4% so với quý trước và 10% so với cùng kỳ năm trước. Lợi nhuận ròng là 33,0 triệu USD, tăng 12% so với quý trước.
Lãi suất vay là 5,73%, tăng 4 điểm cơ bản so với chu kỳ trước. Chi phí huy động tiền gửi có lãi là 3,31%, giảm 6 điểm cơ bản so với chu kỳ trước và 46 điểm cơ bản so với cùng kỳ năm trước. Ban quản lý cho biết sự giảm chi phí huy động tiền gửi so với cùng kỳ năm trước là do các đợt cắt giảm lãi suất trước đó cộng với việc huy động tiền gửi chi phí thấp hơn từ thương vụ mua lại Territorial Bancorp được hoàn tất vào ngày 2 tháng 4 năm 2025.
Nếu chính sách duy trì mức hạn chế hoặc tăng trở lại, việc tái định giá CD và khoản vay còn lại của Hope vẫn có thể nâng cao NIM từ mức cơ sở thấp. Mức NIM 2,98% vào tháng 6 năm 2026 và tỷ lệ huy động tiền gửi vào cuối tháng 6 là 2,58% cho thấy đà tăng trong quý. Tổng tài sản khoảng 19,0 tỷ USD vào ngày 30 tháng 6 năm 2026, với khoản vay là 14,9 tỷ USD và tiền gửi là 15,9 tỷ USD.
Rủi ro là sự tập trung vào bất động sản thương mại và NIM vẫn thuộc ngành con. Ký quỹ 2,96% để lại ít đệm hơn so với 4,37% của Horizon nếu chi phí tín dụng tăng. Chi phí liên quan đến sáp nhập và bất kỳ sự chậm trễ nào trong việc mua lại đơn vị ngân hàng thương mại SMBC MANUBANK cũng làm tăng rủi ro thực thi.
Những rủi ro nào vẫn còn nếu lãi suất hạn chế kéo dài hơn?
Thiệt hại tín dụng, cạnh tranh nạp tiền và điều chỉnh danh mục chứng khoán có thể xóa sạch lợi nhuận NIM. Chính sách thắt chặt làm tăng chi phí trả nợ của người vay. Áp lực này đầu tiên xuất hiện ở bất động sản thương mại và tín dụng C&I có đòn bẩy.
Dữ liệu FDIC vẫn trông có vẻ ổn định. Tỷ lệ nợ xấu ròng của ngành so với các khoản vay là 0,58% trong nửa đầu năm 2026, và tài sản không hiện hành cộng với bất động sản khác sở hữu là 0,52% tổng tài sản. Những tỷ lệ này có thể thay đổi nhanh chóng nếu tỷ lệ thất nghiệp tăng từ mức 4,1% trong SEP tháng 9 năm 2026.
Việc nạp beta là rủi ro thứ hai. NIM của ngân hàng cộng đồng tăng trong Q2 do chi phí huy động vốn giảm. Một đợt tăng thêm 25 điểm cơ bản, như trung vị SEP tháng Chín ngụ ý có thể vẫn xảy ra trước cuối năm 2026, có thể đảo ngược điều đó. Các ngân hàng phụ thuộc vào tiền gửi kỳ hạn sẽ cảm nhận điều này trước tiên.
Một rủi ro thứ ba là kỳ hạn. Các ngân hàng nắm giữ danh mục chứng khoán sẵn sàng bán với quy mô lớn có thể chịu áp lực lên AOCI nếu lợi suất trái phiếu 10 năm duy trì ở mức gần các mức gần đây. Điều này không ảnh hưởng ngay đến NIM, nhưng có thể hạn chế vốn và mua lại cổ phiếu.
Không có cổ phiếu nào trong ba cổ phiếu được bảo vệ. Trách nhiệm pháp lý của Horizon trong quý 2, biến động thu phí của NBHC và cơ cấu CRE của Hope là những lời nhắc nhở cụ thể về doanh nghiệp rằng các lợi thế từ lãi suất không phải là toàn bộ câu chuyện.
Hơn cả tiêu đề: KuCoin 5.0 có ý nghĩa gì với bạn
Tin tức thị trường thay đổi nhanh — nhưng nơi bạn hành động trên đó cũng quan trọng không kém. Tháng Mười này, KuCoin ra mắt KuCoin 5.0, biến KuCoin thành một nền tảng được xây dựng lại. Dưới đây là những gì thực sự thay đổi đối với bạn:
-
Một tài khoản cho mọi thứ. Các nền tảng cũ chia tiền của bạn thành các tài khoản riêng biệt “spot”, “margin” và “futures” và mong đợi bạn hiểu lý do. Tài khoản hợp nhất của KuCoin 5.0 loại bỏ hoàn toàn điều đó — chỉ cần nạp một lần, mọi thứ sẽ đều có sẵn (hiện chỉ dành cho các thành viên VIP).
-
Cổ phiếu, chỉ số và hàng hóa. KuCoin 5.0 mở rộng ra ngoài tiền điện tử sang các thị trường toàn cầu. Khi tiền điện tử đi ngang và chứng khoán tăng điểm (hoặc ngược lại), bạn có thể chuyển đổi trong vài phút thay vì mở tài khoản môi giới và chờ đợi vài ngày để chuyển tiền pháp định.
-
Tài sản thực tế (RWA). Tiếp cận thông qua token hóa các tài sản truyền thống như hàng hóa, ngay trong tài khoản tiền điện tử của bạn. Một trong những phân khúc tăng trưởng nhanh nhất trong tài chính toàn cầu giờ đây không còn dành riêng cho các tổ chức — bạn có thể tiếp cận nó từ cùng một số dư mà bạn dùng để giao dịch.
-
Kiếm lợi nhuận trong khi học hỏi. Chưa sẵn sàng giao dịch? KCUSD giúp stablecoin của bạn sinh lời hàng ngày với lãi suất tự động tái đầu tư. Cách đơn giản nhất để đưa số dư không hoạt động của bạn vào làm việc, mang lại lợi suất 4%.
-
Một trợ lý AI bằng ngôn ngữ đơn giản. Đặt câu hỏi, nhận bối cảnh thị trường, hiểu những gì bạn đang xem — được tích hợp sẵn trên nền tảng, không cần dùng thuật ngữ chuyên môn.
-
Một ứng dụng không gây quá tải. Nhanh hơn, sạch sẽ hơn và nhất quán — trực quan ngay từ lần chạm đầu tiên, không phải sau khi hướng dẫn.
-
An toàn bạn có thể kiểm tra, không chỉ tin tưởng. Là một thực thể tại EU được cấp phép theo MiCAR, Proof of Reserves bạn có thể tự xác minh, cùng với chứng nhận bảo mật quốc tế (SOC 2 Type II, ISO 27001:2022).
Tạo tài khoản của bạn trong vài phút — và bắt đầu trên nền tảng được xây dựng cho tương lai của tiền mã hóa, chứ không phải quá khứ của nó.
Kết luận
Chính sách tiền tệ nghiêm ngặt của Mỹ vẫn hỗ trợ các ngân hàng có khả năng điều chỉnh lãi suất cho vay nhanh hơn lãi suất huy động. Việc Fed tăng lãi suất lên phạm vi 3,75%–4,00% vào ngày 16 tháng 9 năm 2026 và dự báo trung vị 4,1% vào cuối năm giữ nguyên bối cảnh này. Dữ liệu của FDIC cho thấy tỷ lệ biên lợi nhuận ròng (NIM) của ngành ở mức 3,32% và NIM của các ngân hàng cộng đồng ở mức 3,81% trong quý hai năm 2026.
Horizon Bancorp đã kiếm lợi nhuận từ chế độ này với FTE NIM là 4,37%. National Bank Holdings có FTE NIM là 3,94% và chi phí huy động vốn là 1,93%. Hope Bancorp đang mở rộng FTE NIM từ 2,69% cách đây một năm lên 2,96% khi chi phí huy động vốn giảm.
Chính sách tương tự làm tăng NII có thể làm tăng chi phí tín dụng. Theo dõi hệ số nạp, sự tập trung vào CRE và các bản cập nhật SEP. Ba cổ phiếu này là những cái tên nằm trong danh sách theo dõi cho kịch bản lãi suất cao kéo dài — không phải là những nhà đầu tư tự động thắng lợi nếu tăng trưởng đình trệ.
Câu hỏi thường gặp
“Lãi suất hạn chế” có nghĩa gì đối với các ngân hàng?
Điều này có nghĩa là lãi suất chính sách duy trì ở mức cao đủ để kiềm chế lạm phát, giữ cho lợi suất vay ở mức cao và có thể làm rộng NIM nếu chi phí huy động tiền gửi chậm hơn.
Tất cả các ngân hàng Mỹ có được lợi ích khi Fed duy trì lãi suất cao không?
Không. Các ngân hàng được tài trợ bởi vốn bán sỉ và những ngân hàng có tài sản tái định giá chậm có thể chứng kiến NIM bị nén ngay cả khi lãi suất vốn ở mức cao.
NIM cao hơn có giống với lợi nhuận cao hơn không?
Không. Các khoản dự phòng, chi phí không lãi và tổn thất chứng khoán có thể bù đắp lợi ích NIM.
HBNC, NBHC và HOPE báo cáo NIM bao lâu một lần?
Họ công bố NIM mỗi quý trong các bản phát hành lợi nhuận SEC và hồ sơ 10-Q.
Nhà đầu tư nên sử dụng các nguồn chính thức nào cho chủ đề này?
Sử dụng các tuyên bố của FOMC thuộc Cục Dự trữ Liên bang, bảng SEP, Báo cáo Tình hình Ngân hàng Hàng quý của FDIC và các hồ sơ 8-K/10-Q của công ty.
Thông báo miễn trừ trách nhiệm: Bài viết này chỉ mang tính chất thông tin và không cấu thành lời khuyên tài chính, pháp lý hay đầu tư. Luôn tự thực hiện nghiên cứu của riêng bạn trước khi tương tác với các tài sản kỹ thuật số.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.