

Báo cáo hàng tuần của KuCoin Ventures: Lạm phát và giá dầu tăng làm gia tăng kỳ vọng về việc tăng lãi suất, trong khi dòng tiền vào ETF tiền điện tử phân hóa và sự tích hợp hạ tầng TradFi - tiền điện tử đang tăng tốc
1. Điểm nổi bật thị trường hàng tuần
TradFi và Crypto tiếp tục hội tụ: Quy định, tài sản và hạ tầng tín dụng cùng tiến bộ
Tuần này, sự hội tụ giữa tài chính truyền thống và tiền mã hóa tiếp tục mở rộng từ lớp sản phẩm sang cơ sở hạ tầng tài chính rộng lớn hơn. Dự luật cấu trúc thị trường tiền mã hóa của Hoa Kỳ, Đạo luật CLARITY, đã bước vào giai đoạn thủ tục mới; Nasdaq công bố kế hoạch đầu tư 100 triệu USD vào công ty mẹ của Kraken, Payward, đồng thời tiếp tục phát triển cơ sở hạ tầng cổ phiếu được token hóa; và Tether hợp tác với công ty quản lý tài sản có trụ sở tại Anh là Fasanara Capital để ra mắt quỹ tín dụng riêng StableFund. Mặc dù những phát triển này dường như riêng biệt, chúng tương ứng với ba lớp chính của tài chính trên chuỗi — quy tắc, tài sản và tín dụng — và cho thấy sự chú ý của ngành đang dần chuyển từ “cách thức phát hành và giao dịch tài sản” sang một cơ sở hạ tầng thị trường tài chính toàn diện hơn.
Vào ngày 10 tháng 9, Nasdaq Ventures đã công bố khoản đầu tư đề xuất 100 triệu đô la vào công ty mẹ của Kraken, Payward, nhằm củng cố thêm mối quan hệ đối tác cổ phiếu được token hóa mà hai bên đã bắt đầu từ tháng Ba năm nay. Đối tác này sẽ tiếp tục thúc đẩy việc tích hợp các Token cổ phiếu Nasdaq (NETs) vào hệ sinh thái xStocks của Payward, đồng thời Payward cũng sẽ áp dụng công nghệ giám sát thị trường của Nasdaq. Nasdaq kỳ vọng NETs sẽ ra mắt trong quý hai năm 2027, với giai đoạn hợp tác tiếp theo cũng bao gồm việc phân phối toàn cầu, giao dịch và xử lý sau giao dịch cũng như thanh toán các cổ phiếu được token hóa.
Nhiều sản phẩm cổ phiếu được token hóa hiện có chủ yếu tập trung vào việc tạo đại diện trên chuỗi của giá tài sản cơ sở. Ngược lại, NETs của Nasdaq đặt trọng tâm lớn hơn vào việc bảo toàn các quyền lợi và sự bảo vệ hiện có của các bên phát hành và nhà đầu tư, đồng thời kết nối các thị trường truyền thống được quản lý với các môi trường giao dịch trên chuỗi. Nasdaq cũng mang đến các khả năng từ các thị trường vốn truyền thống trong các lĩnh vực như giám sát thị trường, quản trị và xử lý sau giao dịch cùng thanh toán.
Trong khi đó, các stablecoin cũng đang ngày càng mở rộng sang các thị trường tín dụng truyền thống. Vào ngày 9 tháng 9, Tether và Fasanara Capital đã công bố ra mắt StableFund, một quỹ tín dụng tư nhân vĩnh viễn được hỗ trợ bởi tổng cộng 400 triệu USD vốn nền tảng từ hai bên, với kế hoạch thu hút thêm tới 3 tỷ USD vốn tổ chức từ bên thứ ba. Fasanara sẽ chịu trách nhiệm quản lý đầu tư, phân bổ vốn vào các khoản tín dụng có tài sản đảm bảo với kỳ hạn ngắn thông qua mạng lưới cho vay fintech của họ, trải dài hơn 60 quốc gia. Trong khi đó, Tether sẽ đóng vai trò đồng tài trợ, nhà sáng tạo cơ hội tài chính và cố vấn, xác định các cơ hội tài chính liên quan đến USDT đồng thời cung cấp hạ tầng stablecoin cho các dòng vốn vào và ra, quản lý quỹ và thanh toán.
Điều này cho thấy các trường hợp sử dụng stablecoin đang mở rộng vượt ra ngoài thanh toán và giao dịch sang phân bổ vốn và chuỗi giá trị tín dụng rộng hơn. Về mặt lịch sử, stablecoin chủ yếu giải quyết vấn đề chuyển tiền nhanh hơn và ít trở ngại hơn giữa các nền tảng và biên giới. StableFund đại diện cho nỗ lực tích hợp sâu hơn các khả năng thanh toán này vào các quy trình huy động vốn tín dụng tư nhân, cho vay và quản lý quỹ kho bạc. Nó cũng phản ánh những nỗ lực liên tục của Tether trong việc kết nối mạng stablecoin, các kênh huy động vốn và khả năng thanh toán xuyên biên giới của mình với các tài sản tín dụng thực tế.
Được kết hợp lại, những phát triển này cho thấy sự chú trọng trong lĩnh vực RWA và tài chính trên chuỗi đang mở rộng ra ngoài các dự án token hóa, hướng tới việc phát hành và đăng ký, giao dịch và thanh khoản, thanh toán, tín dụng và cơ sở hạ tầng trung gian kết nối tài chính truyền thống với các thị trường trên chuỗi. Những dự án có thể tích hợp thực sự vào quy trình vận hành của các tổ chức tài chính hiện có và chứng minh được những cải tiến đo lường được về hiệu quả vốn, hiệu quả phân phối hoặc hiệu quả thanh toán có thể cuối cùng quan trọng hơn để theo dõi so với chính câu chuyện “token hóa tài sản”.
2. Tín hiệu thị trường được chọn hàng tuần
Lạm phát và giá dầu khôi phục kỳ vọng tăng lãi suất tháng Chín, lợi suất trái phiếu kho bạc 10 năm tiến gần 5%, chứng khoán Mỹ rút lui khỏi mức cao nhất, và dòng tiền vào ETF tiền điện tử vẫn tiếp tục phân hóa về mặt cấu trúc
Dữ liệu lạm phát Hoa Kỳ tháng Tám đã tái khẳng định kỳ vọng của thị trường về việc tăng lãi suất trong tháng Chín. PPI tăng 0,4% so với tháng trước và 5,4% so với cùng kỳ năm trước, với chi phí năng lượng là yếu tố chính thúc đẩy. CPI sau đó tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm trước, trong khi CPI lõi tăng 0,3% so với tháng trước và 2,4% so với cùng kỳ năm trước. Kết hợp với sự gia tăng căng thẳng ở Trung Đông khiến giá dầu thô quay trở lại trên mức 100 USD mỗi thùng, thị trường ngày càng lo ngại rằng chi phí năng lượng cao hơn có thể tiếp tục tác động đến giá hàng hóa, vận chuyển và dịch vụ.
Vào cuối tuần, Công cụ CME FedWatch cho thấy thị trường đang định giá xác suất khoảng 86,5% cho một đợt tăng lãi suất 25 điểm cơ bản của Fed vào tháng Chín, tăng mạnh từ mức khoảng 30% một tuần trước đó. Đồng thời, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tạm thời tiếp cận mức 5%, đạt mức cao nhất kể từ năm 2023. Sự bất đồng trên thị trường về việc Fed có nên tăng lãi suất trong tháng Chín hay không đã thu hẹp đáng kể, và sự chú ý hiện đang chuyển sang việc liệu có thể có thêm các đợt thắt chặt chính sách sau đợt tăng lãi suất ban đầu hay không.
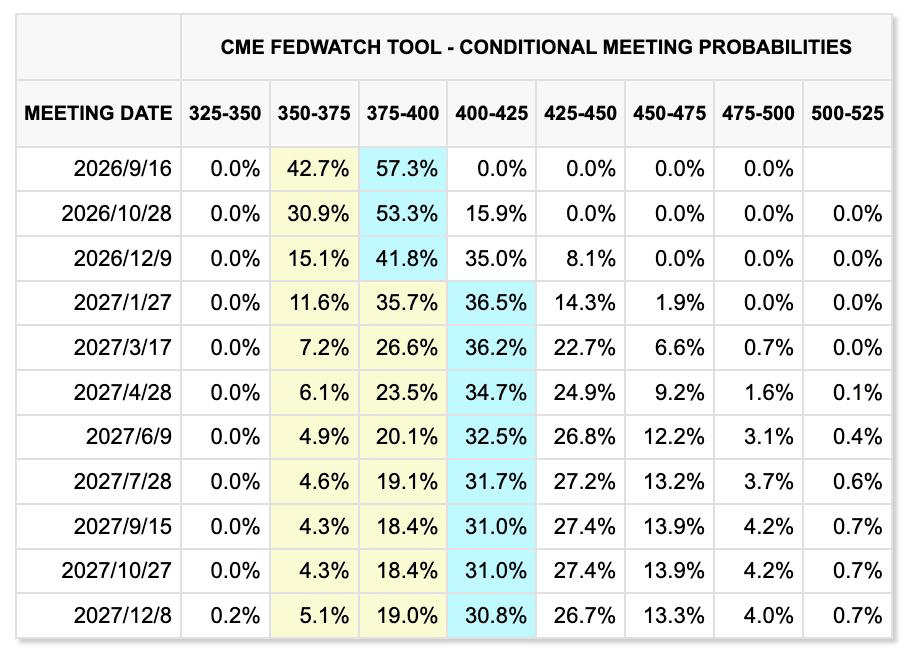
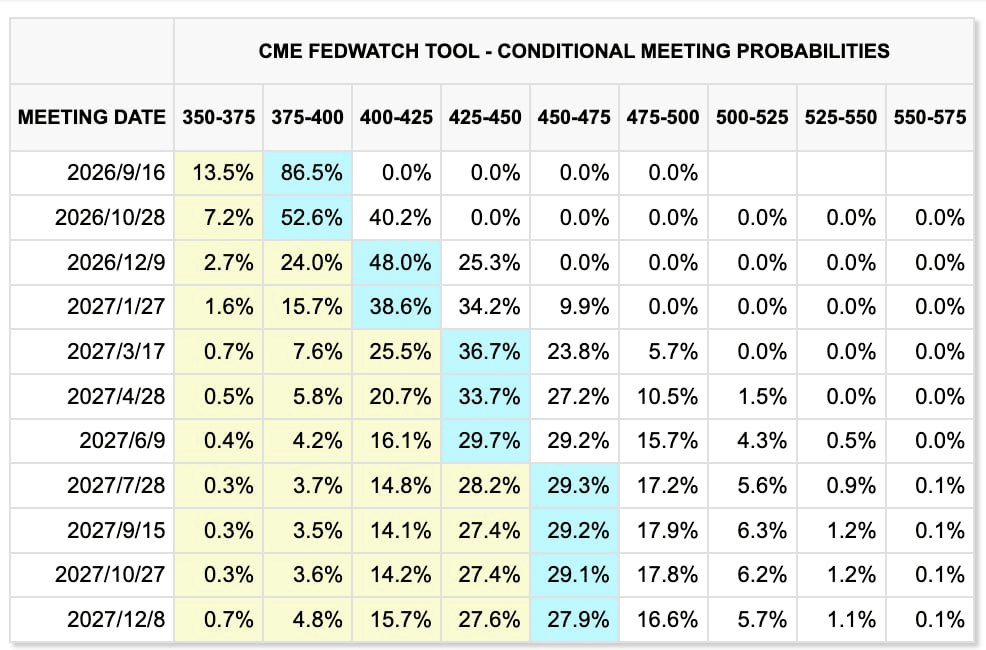
Thay đổi trong giá thị trường trong hai tuần qua (trái: tuần trước; phải: tuần hiện tại)
CME FedWatch Tool
Tuy nhiên, lập luận về các đợt tăng lãi suất liên tiếp ít rõ ràng hơn so với lập luận về một đợt tăng duy nhất vào tháng Chín. Một mặt, số liệu việc làm ngoài nông nghiệp của Mỹ tăng khoảng 162.000 trong tháng Tám, cho thấy thị trường lao động không suy yếu đáng kể. Mặt khác, tăng trưởng tiền lương không cho thấy những dấu hiệu điển hình của quá nóng, trong khi nợ liên bang Mỹ đã vượt quá 40 nghìn tỷ USD và các mức lợi suất dài hạn cao đang tự thân thắt chặt điều kiện tài chính cho doanh nghiệp và hộ gia đình.
Việc tài trợ nợ lớn cần thiết cho việc mở rộng trung tâm dữ liệu AI càng làm gia tăng áp lực mà lãi suất cao gây ra đối với dòng tiền và lợi tức trên chi vốn của các công ty công nghệ. Do đó, việc tăng lãi suất vào tháng Chín trở thành kịch bản có xác suất cao, nhưng việc Fed có bước vào chu kỳ thắt chặt bền vững hay không vẫn phụ thuộc vào việc giá dầu, việc làm và lạm phát cốt lõi có tiếp tục duy trì mức cao bền vững hay không.
Sự căng thẳng ở Trung Đông đang gia tăng áp lực lạm phát. Các lực lượng Houthi đã tấn công các cơ sở năng lượng của Ả Rập Xê Út, lưu lượng vận chuyển qua eo biển Hormuz vẫn bị hạn chế, và đường ống Đông-Tây của Ả Rập Xê Út—dùng để tránh eo biển—cũng đã bị đóng cửa sau một cuộc tấn công bằng máy bay không người lái, làm dấy lên lo ngại về các gián đoạn nguồn cung bổ sung.
Dầu thô Brent tăng khoảng 8%–9% vào tuần trước và tạm thời tiếp cận mức 110 USD/thùng, trong khi WTI cũng quay trở lại trên mức 100 USD. Các cuộc đàm phán giữa Iran và các quốc gia Vùng Vịnh về eo biển Hormuz, ban đầu dự kiến vào ngày 14 tháng Chín, đã bị hoãn lại, cho thấy phí rủi ro địa chính trị khó có thể sớm giảm mạnh trong ngắn hạn.
Trong khi đó, vàng tiếp tục giao dịch giữa rủi ro lạm phát cao và lãi suất thực cao. Vàng spot phục hồi lên khoảng 4.363 USD/ounce vào thứ Sáu nhưng vẫn giảm khoảng 1,5% trong tuần. Các rủi ro tài khóa, địa chính trị và lạm phát tiếp tục mang lại hỗ trợ trung và dài hạn. Tuy nhiên, với lợi suất trái phiếu Kho bạc 10 năm tiến gần mức 5%, chi phí cơ hội của việc nắm giữ tài sản không sinh lãi đã tăng đáng kể, cho phép áp lực lãi suất ngắn hạn lấy lại thế thượng phong.
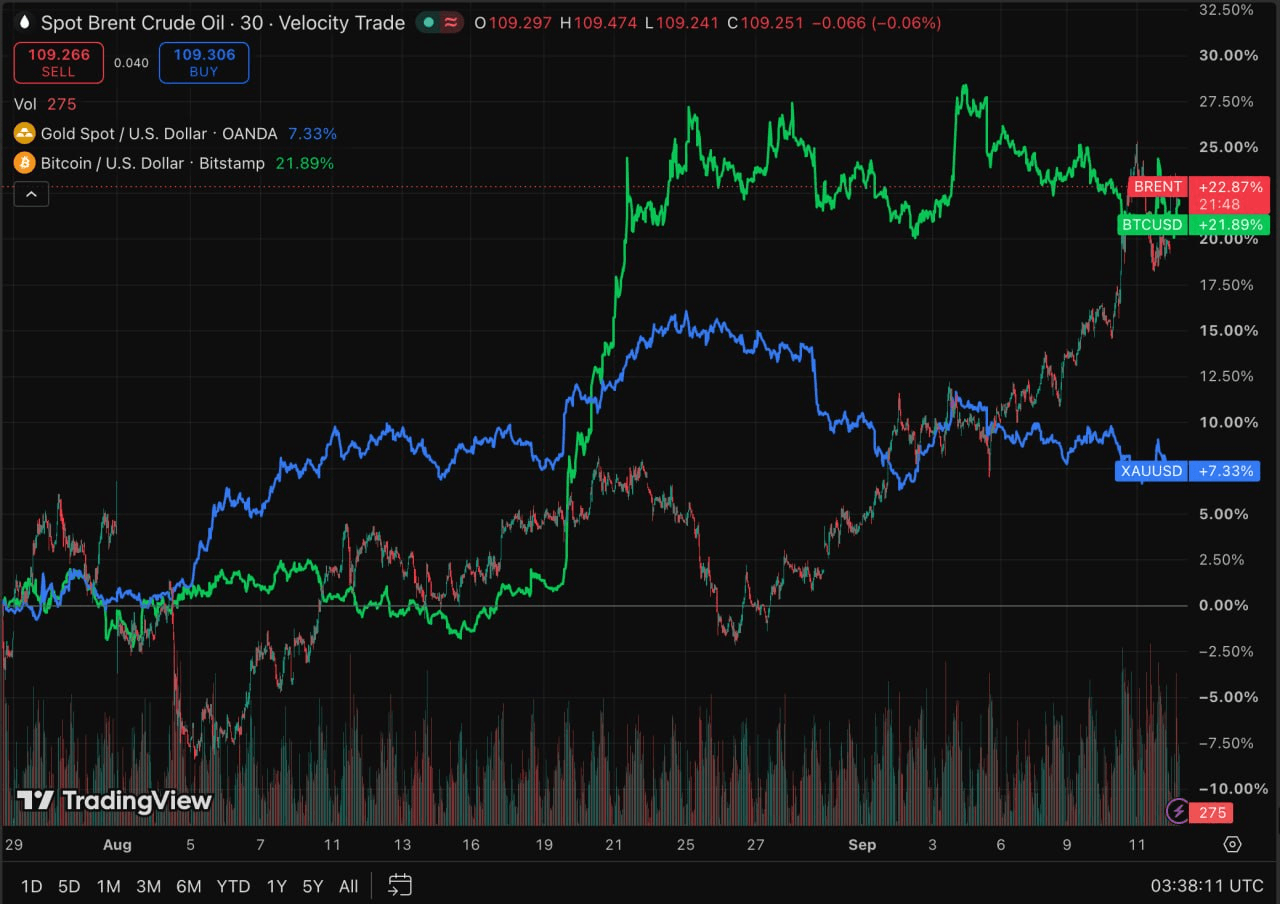
TradingView
Các cổ phiếu Mỹ giảm tổng thể trong tuần qua, với S&P 500, Nasdaq và Dow giảm lần lượt khoảng 0,8%, 0,7% và 1,6%. Giá dầu tăng và lợi suất dài hạn đã gây áp lực lên định giá, nhưng lợi nhuận doanh nghiệp tiếp tục hỗ trợ, ngăn chặn đợt bán tháo rộng rãi hơn trên các tài sản rủi ro.
Ngành AI cũng đối mặt với một rủi ro mới do tâm lý thị trường. Vào cuối tuần, các nhà lãnh đạo từ Anthropic, OpenAI và xAI bất thường bày tỏ sự ủng hộ nhằm làm chậm tốc độ phát triển các mô hình tiên tiến, gây lo ngại về tốc độ tăng trưởng tương lai của đầu tư vào tính toán AI. Ở giai đoạn này, tác động vẫn chủ yếu mang tính kỳ vọng. Chỉ khi những tín hiệu này chuyển hóa thành việc hoãn ra mắt mô hình hoặc hướng dẫn chi tiêu vốn thấp hơn, chúng mới ảnh hưởng đáng kể đến nhu cầu về GPU, HBM, máy chủ và cơ sở hạ tầng liên quan. Tuy nhiên, do thị trường Nhật Bản và Hàn Quốc có mức độ tiếp xúc tương đối cao với chuỗi cung ứng phần cứng AI, những thay đổi trong chính sách và kỳ vọng ngành có thể khuếch đại biến động ngắn hạn đối với các công ty như Samsung Electronics, SK Hynix và SoftBank.
Tài sản tiền điện tử và quỹ ETF: Các quỹ ETF BTC quay trở lại dòng chảy ra liên tục, trong khi ETH vẫn duy trì lợi thế tài trợ tương đối
Thị trường tiền điện tử đã chịu áp lực trong tuần qua. BTC giảm từ khoảng 80.000 USD vào đầu tuần xuống còn khoảng 77.000 USD, giảm khoảng 3%–4% trong tuần. ETH chủ yếu duy trì trong phạm vi 2.450–2.550 USD và tiếp tục vượt trội hơn BTC về mặt tương đối.
Sự tăng đồng thời của giá dầu, lạm phát và lợi suất trái phiếu kho bạc Mỹ một lần nữa làm tăng chi phí tài trợ bằng đô la hiệu quả đối với các tài sản tiền điện tử, mặc dù sự bền vững tương đối của ETH tiếp tục được hỗ trợ bởi dòng tiền vào ETF.
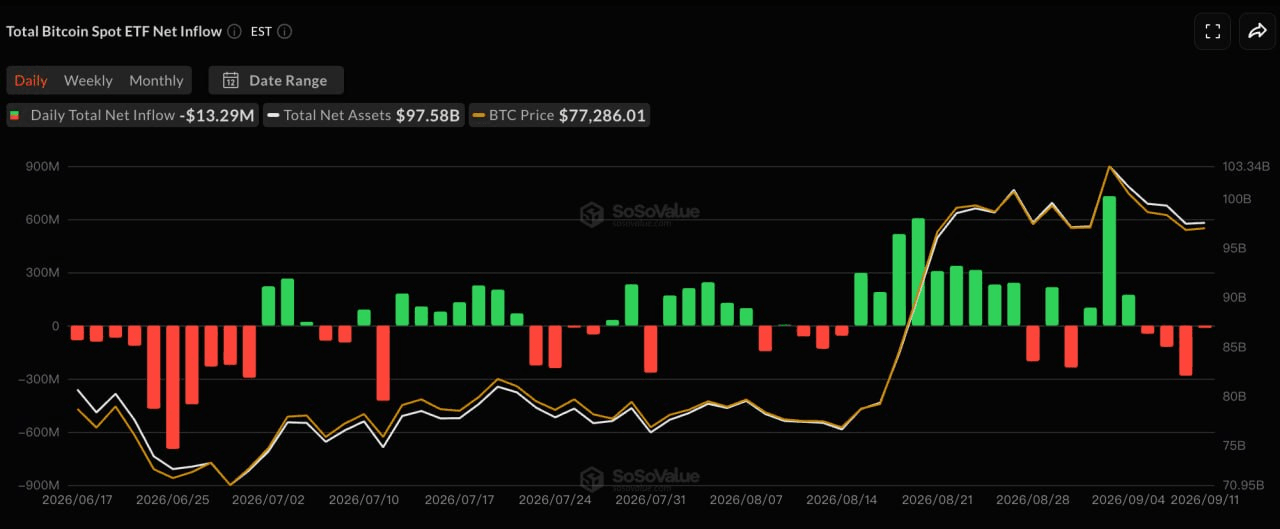
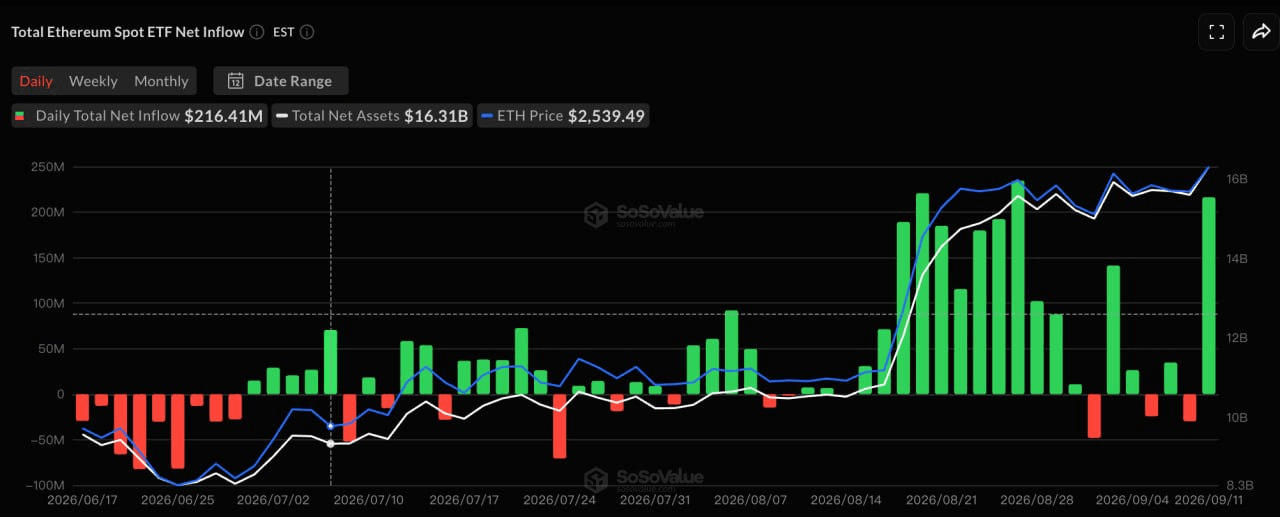
SoSoValue
Theo SoSoValue, với thị trường Mỹ nghỉ lễ Lao động vào ngày 7 tháng 9, các quỹ BTC spot Mỹ đã ghi nhận khoảng 463 triệu USD dòng tiền ròng ra trong bốn phiên giao dịch từ ngày 8 đến ngày 11 tháng 9, chấm dứt chuỗi ba tuần liên tiếp có dòng tiền ròng vào. ARKB và GBTC lần lượt ghi nhận dòng tiền ròng ra khoảng 234 triệu USD và 129 triệu USD, trong khi IBIT và FBTC cũng chuyển sang âm.
Các quỹ ETH, ngược lại, ghi nhận khoảng 197 triệu USD dòng tiền ròng trong cùng giai đoạn, đánh dấu tuần tích cực thứ tư liên tiếp. Riêng vào ngày 11 tháng 9, các quỹ ETH ghi nhận khoảng 216 triệu USD dòng tiền ròng, chủ yếu do ETHA của BlackRock dẫn đầu, vượt quá mức rút vốn từ các phiên trước đó.
Sự phân kỳ giữa dòng tiền ETF của BTC và ETH một lần nữa cho thấy vốn tổ chức không đang rút khỏi thị trường tiền điện tử một cách rộng rãi, mà đang tiếp tục tái phân bổ giữa các tài sản chính. Nhu cầu tương đối đối với ETH tiếp tục cải thiện, nhưng tổng nguồn cung stablecoin không tăng đáng kể song song. Môi trường hiện tại do đó trông giống như sự luân chuyển cấu trúc của tổ chức hơn là khởi đầu của một chu kỳ thanh khoản mới rộng khắp trên thị trường tiền điện tử.
Các stablecoin: Tổng vốn hóa thị trường duy trì mức ổn định trong khi USDe mở rộng giữa bối cảnh nguồn thanh khoản mới hạn chế
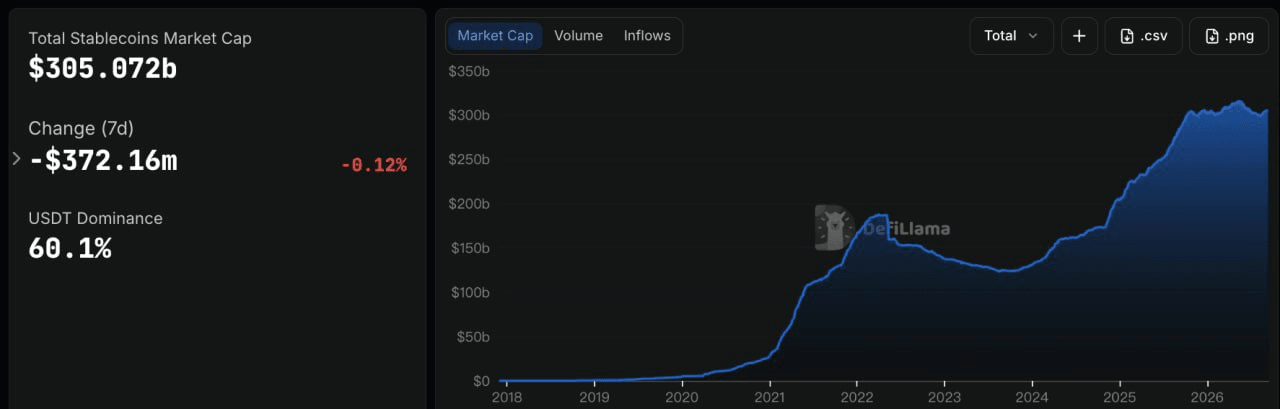
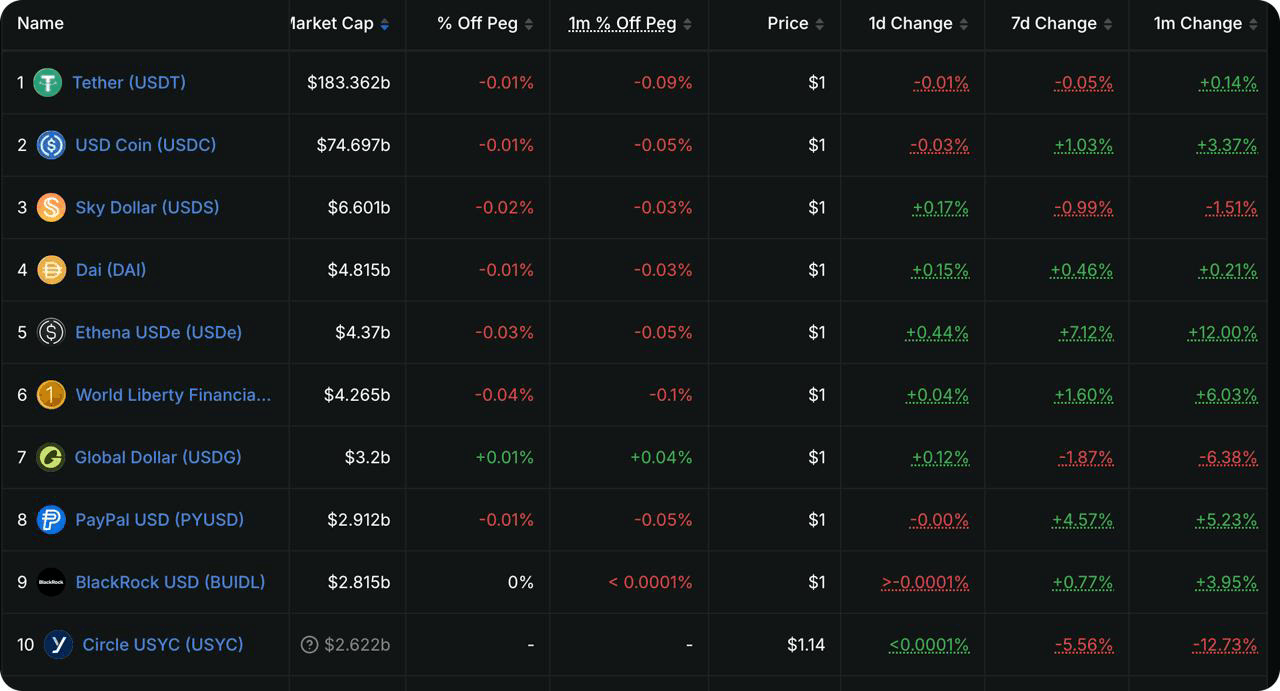
DeFiLlama
Dữ liệu từ DeFiLlama cho thấy tổng vốn hóa thị trường stablecoin đạt khoảng 305,1 tỷ USD, gần như không đổi trong bảy ngày qua với mức giảm nhẹ khoảng 0,12%. Thị phần của USDT đứng ở mức khoảng 60,1%. Điều này cho thấy sự phục hồi gần đây trong nguồn cung stablecoin đã tạm ngừng, trong khi những thay đổi trong dòng chảy ETF vẫn chưa chuyển hóa thành sự mở rộng rộng rãi về thanh khoản đô la trên chuỗi.
Trong số 10 stablecoin hàng đầu, USDT gần như không đổi, trong khi USDC giảm khoảng 0,39% trong tuần. USDS và PYUSD giảm khoảng 2,8% và 2,7% tương ứng. Sự thay đổi nổi bật nhất là USDe, tăng khoảng 6,5% trong tuần lên khoảng 4,6 tỷ USD. USD1 và USDG cũng ghi nhận mức tăng nhẹ. Sự mở rộng của USDe phù hợp với sự phục hồi nhu cầu đối với các sản phẩm sinh lợi, với mức sinh lời liên quan đến sUSDe vẫn khoảng 4,5%, khuyến khích một số vốn tăng cường tiếp xúc với các đồng đô la tổng hợp tạo lợi nhuận.
Nhìn chung, thị trường stablecoin vẫn bị chi phối bởi sự luân chuyển giữa các sản phẩm cá nhân thay vì sự mở rộng tổng thể đáng kể. Các sản phẩm sinh lợi như USDe đang thu hút vốn bổ sung, trong khi các stablecoin lớn như USDC đã giảm nhẹ, cho thấy cơ sở thanh khoản đô la trên chuỗi chưa bước vào giai đoạn mở rộng rộng rãi mới.
Các sự kiện quan trọng cần theo dõi trong tuần này
Các thị trường sẽ tập trung vào cuộc họp chính sách tháng Chín của Cục Dự trữ Liên bang Mỹ, quyết định chính sách của Ngân hàng Nhật Bản và các diễn biến xung quanh eo biển Hormuz. Với xác suất tăng lãi suất trong tháng Chín đã được định giá ở mức trên 80%, hướng dẫn của FOMC về lộ trình chính sách cho phần còn lại của năm có thể tác động lớn hơn đến các tài sản rủi ro so với chính mức tăng lãi suất.
-
Ngày 16 tháng Chín: Hoa Kỳ công bố doanh số bán lẻ tháng Tám. Với kỳ vọng tăng lãi suất tăng mạnh, dữ liệu này sẽ giúp đánh giá liệu giá dầu và lãi suất cao hơn có bắt đầu ảnh hưởng đến nhu cầu tiêu dùng hay không.
-
Ngày 17 tháng Chín: Cục Dự trữ Liên bang công bố quyết định lãi suất FOMC, sau đó là buổi họp báo của Warsh. Thị trường hiện đang gán xác suất khoảng 86% cho việc tăng lãi suất 25 điểm cơ bản. Sự chú ý sẽ chuyển từ việc Fed có tăng lãi suất hay không sang biểu đồ dot, khả năng siết chặt thêm trong những tháng cuối năm, và đánh giá của Warsh về giá dầu và lợi suất trái phiếu kho bạc dài hạn.
-
Ngày 18 tháng 9: Ngân hàng Nhật Bản công bố quyết định chính sách. Thị trường nhìn chung kỳ vọng một mức tăng 25 điểm cơ bản lên 1,25%. Nếu BOJ tín hiệu hóa việc chuẩn hóa chính sách nhanh hơn, đồng yen mạnh lên và dòng vốn quay trở lại Nhật Bản có thể làm gián đoạn thêm các giao dịch mang theo toàn cầu và tạo áp lực thanh khoản đối với cổ phiếu công nghệ và tài sản tiền điện tử.
-
Chính trị toàn cầu: Các cuộc đàm phán giữa Iran và các quốc gia Vịnh Ba Tư về eo biển Hormuz, ban đầu dự kiến vào ngày 14 tháng Chín, đã bị hoãn lại mà chưa có ngày mới được công bố. Khi dầu thô lại giao dịch trên mức 100 USD mỗi thùng, tiến triển trong các cuộc đàm phán có thể ảnh hưởng trực tiếp đến kỳ vọng lạm phát toàn cầu và định giá chính sách của Fed sau đó.
Đợt huy động vốn thị trường sơ cấpXem: Các sàn giao dịch truyền thống tăng cường tiếp cận token hóa trong khi hạ tầng thanh toán stablecoin tiếp tục thu hút vốn
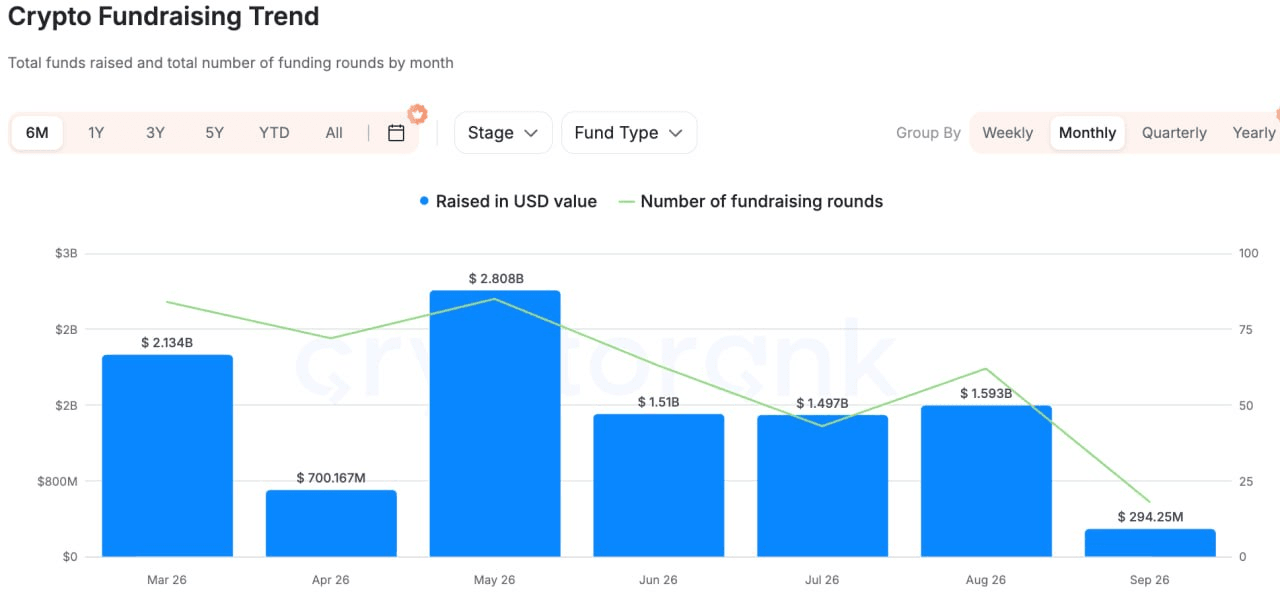
CryptoRank
Dựa trên dữ liệu tài trợ rộng rãi từ CryptoRank, DeFiLlama và các nguồn khác, hoạt động tài trợ thị trường tư nhân đã cải thiện so với tuần trước, nhưng vốn vẫn tập trung vào tokenization, thanh toán stablecoin và hạ tầng tổ chức, thay vì các ứng dụng trên chuỗi tổng quát.
Một trong những giao dịch tiêu biểu là khoản đầu tư chiến lược 100 triệu USD của Nasdaq Ventures vào Payward, công ty mẹ của Kraken. Hai bên dự định mở rộng hợp tác trong các lĩnh vực giao dịch, phân phối và hạ tầng sau giao dịch cho cổ phiếu được token hóa, đồng thời Kraken cũng sẽ áp dụng công nghệ giám sát thị trường của Nasdaq. Ý nghĩa của thỏa thuận này vượt xa một khoản đầu tư cổ phần đơn thuần vào một sàn giao dịch tiền điện tử. Nó phản ánh một sàn giao dịch chứng khoán truyền thống đang trực tiếp bước vào hạ tầng token hóa, cho thấy sự cạnh tranh giữa TradFi và Crypto đang chuyển từ việc liệu tài sản có chuyển lên chuỗi hay không sang việc tích hợp các hệ thống giao dịch, thanh khoản, giám sát và thanh toán.
Trong các thanh toán stablecoin, Latitude đã huy động vòng gọi vốn Series A trị giá 35 triệu USD, do Oak HC/FT dẫn dắt với sự tham gia của NEA, Coinbase Ventures và các bên khác. Nền tảng này kết nối stablecoin với các tài khoản ngân hàng, ví di động và các mạng thanh toán địa phương tại nhiều jurisdiction. Giá trị cốt lõi của nó nằm ở việc giải quyết “khâu cuối cùng” giữa đô la trên chuỗi, các khoản thanh toán thực tế và thanh toán bằng tiền tệ địa phương.
Trong lĩnh vực AI + Crypto, Agentum đã huy động 7 triệu USD để xây dựng hạ tầng cho danh tính, quản lý tài sản, uy tín và thanh toán trên chuỗi dành cho các hoạt động thương mại do các tác nhân AI thực hiện. So với các câu chuyện về tác nhân AI trước đây mang tính tổng quát hơn, vốn đang ngày càng ưu tiên các hạ tầng giải quyết các vấn đề về thanh toán, thực thi đáng tin cậy và thanh toán.
Nhìn chung, thị trường tư nhân tiếp tục phản ánh cùng xu hướng rộng hơn: các tổ chức tài chính truyền thống đang chuyển trực tiếp vào cơ sở hạ tầng giao dịch token hóa; đầu tư vào stablecoin đang chuyển từ phát hành sang thanh toán xuyên biên giới và các hệ thống địa phương; và vốn AI+Crypto ngày càng tập trung vào các công cụ nền tảng hỗ trợ các giao dịch và thanh toán thực tế. Các giao thức đa dụng không có người dùng, doanh thu hoặc kênh phân phối ý nghĩa tiếp tục đối mặt với môi trường huy động vốn thận trọng hơn.
Thông báo miễn trừ trách nhiệm: Thông tin thị trường chung này, có thể đến từ các nguồn bên thứ ba, thương mại hoặc được tài trợ, không phải là lời khuyên pháp lý, tuân thủ, tài chính hoặc đầu tư, cũng không phải là lời đề nghị, mời gọi hoặc bảo đảm. Chúng tôi không đưa ra bất kỳ lời tuyên bố hay đảm bảo nào về độ chính xác, đầy đủ hoặc độ tin cậy của nó, và từ chối mọi trách nhiệm đối với bất kỳ tổn thất nào phát sinh. Đầu tư/giao dịch mang tính rủi ro; hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Người dùng nên tự nghiên cứu, đánh giá một cách thận trọng và chịu hoàn toàn trách nhiệm. Vui lòng tham khảo ý kiến chuyên gia pháp lý, thuế hoặc tài chính nếu cần thiết.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.