

Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt mức 5%: Tại sao các đợt mua lại cổ phiếu không thể bù đắp lạm phát và nhu cầu đầu tư vốn vào AI
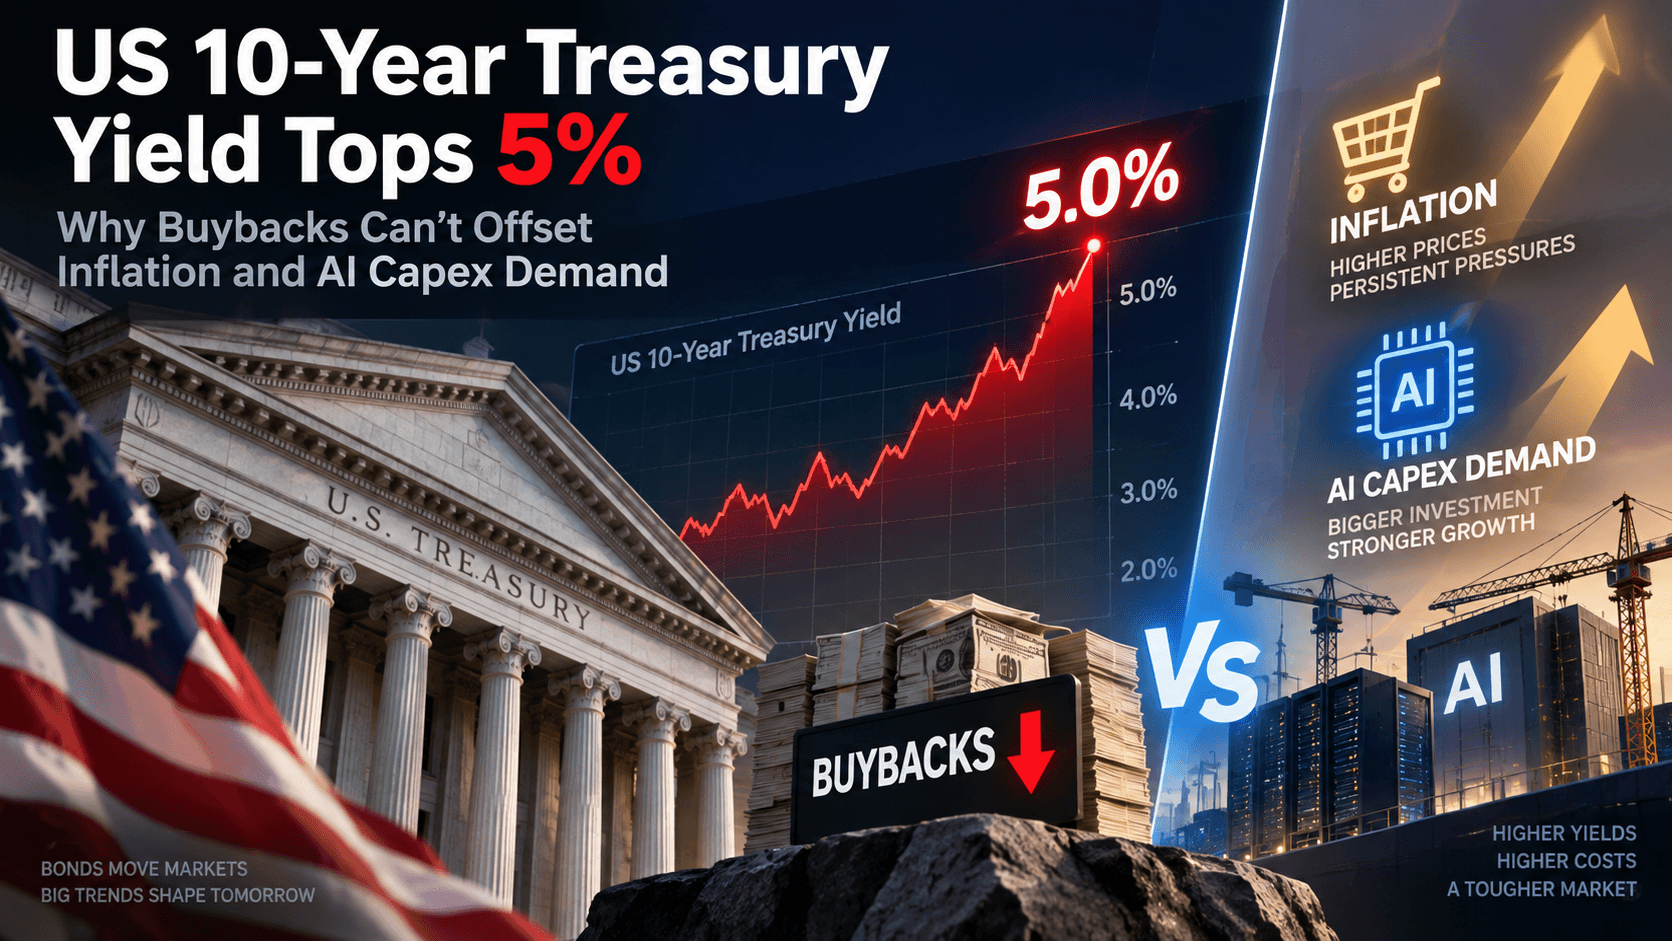
Lãi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên trên 5%, đưa thị trường trái phiếu trở lại trung tâm của triển vọng kinh tế toàn cầu khi các nhà đầu tư phản ứng trước lạm phát dai dẳng, kỳ vọng thay đổi về lãi suất của Cục Dự trữ Liên bang Mỹ, mức vay nợ lớn của chính phủ Mỹ và nhu cầu ngày càng tăng đối với vốn dài hạn. Các chương trình mua lại trái phiếu kho bạc đã được mở rộng để cải thiện thanh khoản ở một số phân khúc thị trường trái phiếu, nhưng chúng không thể xóa bỏ những áp lực cơ bản đang đẩy lãi suất lên cao. Chính phủ Mỹ vẫn cần tài trợ cho các thâm hụt ngân sách lớn, lạm phát vẫn cao hơn mục tiêu của Cục Dự trữ Liên bang và các công ty công nghệ lớn đang chi hàng trăm tỷ đô la vào trung tâm dữ liệu AI, chip, hạ tầng đám mây và công suất điện, đồng thời ngày càng khai thác thị trường nợ. Cùng nhau, những lực lượng này giúp giải thích tại sao lãi suất trái phiếu kho bạc Mỹ đang tăng, tại sao lãi suất trái phiếu kho bạc kỳ hạn 10 năm đã vượt mốc 5% và tại sao chi phí vay cao hơn có thể vẫn là một vấn đề quan trọng đối với trái phiếu, cổ phiếu, thị trường tiền điện tử và nền kinh tế rộng hơn.
Tại sao lợi suất trái phiếu kho bạc Mỹ 10 năm đã tăng lên trên 5%
Lãi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt mức 5% vào tháng 9 năm 2026, đạt mức cao nhất kể từ tháng 10 năm 2023 và gây áp lực tái gia tăng lên các thị trường trái phiếu và cổ phiếu toàn cầu. Biến động này phản ánh nhiều hơn chỉ một báo cáo kinh tế đơn lẻ. Các nhà đầu tư đang yêu cầu lợi suất cao hơn để nắm giữ nợ chính phủ Mỹ kỳ hạn dài, do lạm phát vẫn duy trì ở mức cao hơn mục tiêu 2% của Cục Dự trữ Liên bang, chi phí năng lượng tăng, mức vay của chính phủ vẫn ở mức cao và kỳ vọng về chính sách tiền tệ thắt chặt hơn gia tăng. Đồng thời, các yêu cầu vốn bất thường lớn từ sự bùng nổ trí tuệ nhân tạo đang thêm một nguồn cầu khác cho tài chính kỳ hạn dài.
Lãi suất trái phiếu kho bạc 10 năm đặc biệt quan trọng vì nó ảnh hưởng đến chi phí vay mượn trên toàn bộ nền kinh tế, bao gồm cả thế chấp, nợ doanh nghiệp và các khoản vay dài hạn khác. Khi nhà đầu tư kỳ vọng lạm phát hoặc lãi suất sẽ duy trì ở mức cao trong thời gian dài hơn, các trái phiếu hiện có trở nên ít hấp dẫn hơn, giá của chúng giảm và lợi suất tăng. Động lực này trở nên rõ rệt hơn khi thị trường đánh giá lại tốc độ lạm phát có thể trở về mục tiêu và lượng nợ mới mà nhà đầu tư sẽ cần hấp thụ.
Lạm phát dai dẳng và kỳ vọng về lãi suất của Fed đang đẩy lợi suất tăng cao hơn
Lạm phát đã quay trở lại trung tâm của triển vọng thị trường kho bạc. Giá tiêu dùng tại Mỹ tăng 3,4% so với cùng kỳ năm 2026 trong tháng Tám, trong khi giá sản xuất tăng 5,4%, củng cố thêm những lo ngại rằng áp lực giá đang trở nên khó kiểm soát hơn. Chi phí năng lượng cao hơn đã làm gia tăng những lo ngại này, vì những đợt tăng liên tục trong giá dầu và nhiên liệu có thể lan sang chi phí vận chuyển, sản xuất và sinh hoạt gia đình, khiến lạm phát trở nên khó kiểm soát hơn đối với Cục Dự trữ Liên bang.
Bối cảnh lạm phát mạnh mẽ hơn cũng đã thay đổi kỳ vọng về chính sách tiền tệ của Mỹ. Các nhà đầu tư ngày càng định giá khả năng rằng Cục Dự trữ Liên bang Mỹ sẽ cần duy trì chính sách thắt chặt hoặc tăng lãi suất thêm lần nữa thay vì nhanh chóng chuyển sang nới lỏng. Lãi suất ngắn hạn kỳ vọng cao hơn có thể ảnh hưởng đến lợi suất trên toàn đường cong trái phiếu kho bạc, trong khi các nhà đầu tư dài hạn cũng có thể yêu cầu một mức phí bổ sung để bù đắp rủi ro rằng lạm phát sẽ duy trì ở mức cao trong nhiều năm thay vì vài tháng. Cùng nhau, những lực lượng đó đã giúp đẩy lợi suất trái phiếu kho bạc kỳ hạn 10 năm vượt mức 5%.
Nợ Mỹ tăng cao và nhu cầu vốn gia tăng đang định hình lại thị trường trái phiếu
Nhu cầu tài chính của chính phủ đang thêm một lớp áp lực khác. Bộ Tài chính Hoa Kỳ dự kiến sẽ huy động hàng trăm tỷ đô la Mỹ dưới dạng vay ròng có thể giao dịch trong nửa cuối năm 2026, nghĩa là các nhà đầu tư phải hấp thụ dòng chảy ổn định các khoản nợ chính phủ mới. Khi nguồn cung trái phiếu tăng lên trong khi nhu cầu không tăng cùng tốc độ, giá trái phiếu có thể chịu áp lực và lợi suất có thể cần tăng cao hơn để thu hút người mua. Do đó, những lo ngại về thâm hụt ngân sách kéo dài và quy mô tổng thể của nợ liên bang Hoa Kỳ ngày càng trở nên liên quan đến định giá trái phiếu kỳ hạn dài hạn.
Cuộc cạnh tranh về vốn cũng đang mở rộng ra ngoài Washington. Các công ty công nghệ lớn đang cam kết các khoản tiền chưa từng có vào các trung tâm dữ liệu AI, chip, cơ sở hạ tầng điện năng và khả năng đám mây, với các nhà cung cấp quy mô lớn huy động hàng trăm tỷ đô la thông qua thị trường nợ cùng với dòng tiền nội bộ của họ. Điều này không có nghĩa là đầu tư vào AI một mình đã khiến lợi suất trái phiếu kho bạc 10 năm vượt mức 5%, nhưng sự gia tăng vay nợ doanh nghiệp đã làm tăng nguồn cung các trái phiếu chất lượng cao cạnh tranh với vốn tổ chức. Các nhà đầu tư hiện có một phạm vi rộng hơn các cơ hội thu nhập cố định hấp dẫn, khiến lạm phát, phát hành nợ chính phủ và chi tiêu vốn do AI thúc đẩy trở thành một phần của cùng một câu chuyện rộng lớn hơn: chi phí của vốn dài hạn đang gia tăng.
Tại sao việc mua lại trái phiếu của Kho bạc không thể bù đắp hoàn toàn sự gia tăng lợi suất trái phiếu
Bộ Tài chính Hoa Kỳ đã mở rộng chương trình mua lại trái phiếu khi lợi suất dài hạn tăng lên, đặc biệt ở những phân khúc thị trường ít thanh khoản hơn. Các hoạt động này có thể cải thiện điều kiện giao dịch bằng cách mua lại các chứng khoán cũ và thay thế chúng bằng các khoản nợ thanh khoản hơn. Tuy nhiên, việc mua lại trái phiếu của Bộ Tài chính không nhằm mục đích giảm vĩnh viễn nhu cầu vay vốn của chính phủ hay buộc lợi suất trái phiếu giảm xuống. Sự phân biệt này quan trọng khi các nhà đầu tư đánh giá lý do tại sao lợi suất trái phiếu kỳ hạn 10 năm đã tăng trên 5% mặc dù các đợt mua lại lớn hơn đang diễn ra.
Quy mô của thách thức tài trợ rộng lớn hơn cũng quan trọng. Bộ Tài chính dự kiến sẽ huy động hàng trăm tỷ đô la Mỹ dưới dạng vay ròng trên thị trường trong nửa cuối năm 2026, vượt xa quy mô của các hoạt động mua lại riêng lẻ. Do đó, ngay cả khi Bộ Tài chính mua vào vài tỷ đô la Mỹ trái phiếu cũ, thị trường vẫn phải hấp thụ lượng phát hành mới đáng kể. Vì vậy, kỳ vọng lạm phát, thâm hụt ngân sách, chính sách lãi suất và nhu cầu của nhà đầu tư vẫn là những yếu tố thúc đẩy mạnh mẽ hơn đối với lợi suất trái phiếu kho bạc dài hạn.
Việc mua lại kho bạc cải thiện thanh khoản nhưng không loại bỏ nợ mới
Các đợt mua lại kho bạc chủ yếu là công cụ quản lý nợ và thanh khoản thị trường. Bằng cách mua lại các chứng khoán cũ hơn hoặc ít được giao dịch tích cực, Kho bạc có thể giúp cải thiện thanh khoản và giảm sự phân mảnh giữa các khoản trái phiếu khác nhau. Vào tháng Chín, một hoạt động dài hạn đã đề xuất mua đến 6 tỷ USD chứng khoán và cuối cùng chấp nhận khoảng 5,19 tỷ USD. Hoạt động này có ý nghĩa quan trọng đối với hoạt động thị trường, nhưng tương đối nhỏ so với nhu cầu tài chính tổng thể của chính phủ.
Quan trọng hơn, các chứng khoán được mua lại thông qua các đợt mua lại thường được bù đắp bởi việc phát hành trái phiếu kho bạc mới. Điều này có nghĩa là chương trình không loại bỏ một lượng nợ liên bang tương đương khỏi thị trường một cách vĩnh viễn. Khác với nới lỏng định lượng của Cục Dự trữ Liên bang, vốn liên quan đến việc ngân hàng trung ương mở rộng bảng cân đối kế toán để mua chứng khoán, các đợt mua lại của Bộ Tài chính chủ yếu thay đổi cơ cấu nợ chính phủ đang lưu hành. Đó là lý do tại sao chúng có thể cải thiện thanh khoản mà không nhất thiết phải đảo ngược xu hướng tăng rộng rãi hơn của lợi suất trái phiếu kho bạc Mỹ.
Lạm phát và nguồn cung trái phiếu lớn vẫn chi phối lợi suất dài hạn
Thị trường trái phiếu tiếp tục định giá các rủi ro mà các khoản mua lại trái phiếu kho bạc không thể giải quyết trực tiếp. Lạm phát dai dẳng khiến các nhà đầu tư yêu cầu lợi suất cao hơn để bảo vệ giá trị thực của các khoản thanh toán lãi suất trong tương lai, trong khi kỳ vọng về chính sách thắt chặt hơn của Fed có thể duy trì chi phí vay ở mức cao trên toàn bộ đường cong lợi suất. Đồng thời, các thâm hụt ngân sách lớn yêu cầu chính phủ phát hành lượng nợ mới lớn, làm tăng nguồn cung mà các nhà đầu tư phải hấp thụ.
Sự mất cân bằng cung - cầu này trở nên quan trọng hơn khi các người vay chất lượng cao khác cũng đang khai thác thị trường trái phiếu. Các công ty công nghệ lớn đang huy động vốn để tài trợ cho cơ sở hạ tầng AI, trung tâm dữ liệu, chip và công suất điện, tạo ra sự cạnh tranh bổ sung cho đầu tư tổ chức. Việc mua lại trái phiếu kho bạc có thể giảm bớt áp lực ở một số phân khúc nhất định của thị trường, nhưng không thể bù đắp hoàn toàn tác động kết hợp của lạm phát, vay nợ chính phủ và nhu cầu vốn doanh nghiệp gia tăng. Miễn là những lực lượng đó vẫn mạnh, lợi suất trái phiếu dài hạn có thể duy trì ở mức cao ngay cả khi kho bạc tăng cường các hoạt động hỗ trợ thanh khoản.
Lạm phát, chính sách của Fed và vay nợ chính phủ đang đẩy lợi suất trái phiếu chính phủ tăng cao hơn
Sự gia tăng lợi suất trái phiếu kho bạc Mỹ phản ánh sự kết hợp giữa lạm phát dai dẳng, kỳ vọng thay đổi về Fed và việc chính phủ vay mượn mạnh mẽ, thay vì một sự kiện thị trường cô lập. Với lợi suất trái phiếu 10 năm vượt quá 5%, các nhà đầu tư đang đánh giá lại việc lãi suất có thể duy trì ở mức cao trong bao lâu và họ cần mức bồi thường bao nhiêu để nắm giữ nợ chính phủ dài hạn. Giá năng lượng cao hơn và lạm phát dai dẳng đã làm gia tăng sự không chắc chắn xung quanh các bước đi tiếp theo của Fed, trong khi nhu cầu tài chính lớn của liên bang tiếp tục bổ sung nguồn cung trái phiếu kho bạc mới vào thị trường. Cùng nhau, những lực lượng này đang duy trì áp lực tăng lên chi phí vay mượn trên toàn bộ nền kinh tế Mỹ.
Lạm phát đang làm tăng lợi suất mà các nhà đầu tư yêu cầu từ trái phiếu chính phủ
Lạm phát vẫn là một trong những áp lực rõ ràng nhất đối với lợi suất trái phiếu dài hạn. Giá tiêu dùng tại Mỹ tăng 3,4% so với cùng kỳ năm 2026, vẫn cao hơn mục tiêu lạm phát 2% của Cục Dự trữ Liên bang, trong khi áp lực giá sản xuất cũng duy trì ở mức cao. Khi nhà đầu tư kỳ vọng giá cả tăng nhanh hơn, các khoản thanh toán cố định mà trái phiếu hiện có mang lại sẽ mất đi sức mua, do đó người mua thường yêu cầu lợi suất cao hơn để bù đắp. Chi phí năng lượng tăng cao có thể củng cố hiệu ứng này bằng cách làm tăng chi phí vận chuyển và sản xuất, làm gia tăng rủi ro rằng lạm phát sẽ kéo dài thay vì nhanh chóng trở lại mục tiêu.
Dự kiến lãi suất của Fed đang điều chỉnh lại thị trường trái phiếu chính phủ
Chính sách của Cục Dự trữ Liên bang cũng định hình triển vọng cho lợi suất trái phiếu kho bạc, vì các nhà đầu tư định giá trái phiếu dựa trên kỳ vọng về hướng đi của lãi suất theo thời gian. Khi lạm phát vẫn ở mức cao, thị trường ngày càng xem xét khả năng Fed có thể duy trì chính sách tiền tệ thắt chặt trong thời gian dài hơn hoặc tăng lãi suất thêm nữa thay vì nhanh chóng chuyển sang nới lỏng. Sự thay đổi này có thể làm tăng lợi suất trên toàn bộ đường cong trái phiếu kho bạc, trong khi sự không chắc chắn về lộ trình tương lai của lạm phát cũng có thể làm tăng phí kỳ hạn mà các nhà đầu tư yêu cầu khi nắm giữ các trái phiếu chính phủ có kỳ hạn dài hơn.
Việc chính phủ vay nợ lớn đang làm tăng nguồn cung trái phiếu kho bạc
Chính sách tài khóa tạo ra một nguồn áp lực riêng biệt. Bộ Tài chính Hoa Kỳ ước tính khoảng 739 tỷ USD khoản vay thị trường ròng do tư nhân nắm giữ trong quý từ tháng Bảy đến tháng Chín năm 2026, tiếp theo là khoảng 628 tỷ USD từ tháng Mười đến tháng Mười Hai. Các thâm hụt ngân sách lớn và kéo dài có nghĩa là chính phủ phải tiếp tục phát hành số lượng lớn trái phiếu kho bạc, kỳ phiếu và trái phiếu để tài trợ cho các nghĩa vụ của mình. Khi nguồn cung trái phiếu tăng nhanh, lợi suất có thể cần tăng lên để thu hút đủ nhu cầu từ nhà đầu tư, đặc biệt khi người mua có thể lựa chọn từ các lựa chọn trái phiếu doanh nghiệp và toàn cầu ngày càng cạnh tranh.
Tại sao những áp lực này có thể duy trì lợi suất dài hạn ở mức cao
Lạm phát, chính sách tiền tệ và vay nợ chính phủ củng cố lẫn nhau theo những cách khiến lợi suất trái phiếu kho bạc cao khó có thể đảo ngược nhanh chóng. Lạm phát kéo dài hạn chế khả năng nới lỏng điều kiện tiền tệ của Fed, trong khi lãi suất chính sách cao làm tăng chi phí lãi vay của chính phủ và các thâm hụt lớn đòi hỏi phải tiếp tục phát hành trái phiếu. Do đó, các nhà đầu tư phải cân nhắc cả rủi ro lạm phát và nguồn cung trái phiếu chính phủ ngày càng tăng khi quyết định lợi suất nào đủ hấp dẫn để nắm giữ trái phiếu kho bạc kỳ hạn dài. Trừ khi lạm phát giảm mạnh, kỳ vọng của Fed trở nên dễ dãi hơn hoặc nhu cầu vay vốn giảm bớt, lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài có thể vẫn ở mức cao, ngay cả khi biến động ngắn hạn trên thị trường tạo ra những đợt giảm tạm thời.
Cách chi tiêu vốn của AI và nợ của các công ty công nghệ lớn đang gia tăng áp lực lên thị trường trái phiếu Mỹ
Cuộc bùng nổ đầu tư trí tuệ nhân tạo đang tạo ra một nguồn cầu vốn mới trên các thị trường tài chính Mỹ. Các công ty công nghệ lớn đang chi tiêu mạnh tay vào các trung tâm dữ liệu AI, chip tiên tiến, hạ tầng điện toán đám mây, thiết bị mạng và công suất điện, với kế hoạch đầu tư hàng năm hiện đã đạt tới hàng trăm tỷ đô la. Phần lớn sự mở rộng này được tài trợ thông qua dòng tiền hoạt động, nhưng các công ty công nghệ lớn cũng ngày càng sử dụng thị trường nợ để tài trợ cho cơ sở hạ tầng dài hạn. Lượng trái phiếu doanh nghiệp ngày càng tăng này không tự thân giải thích được sự gia tăng lợi suất trái phiếu kho bạc, nhưng nó thêm một lớp cạnh tranh khác cho vốn đầu tư của nhà đầu tư, trong khi chính phủ Mỹ cũng đang phát hành một lượng lớn nợ.
Chi tiêu vào AI của các công ty công nghệ lớn đang đạt mức lịch sử
Các nhà cung cấp dịch vụ quy mô lớn nhất đã tăng đáng kể chi tiêu vốn khi cạnh tranh mở rộng năng lực tính toán cho AI sinh thành và các dịch vụ đám mây. Alphabet dự kiến chi tiêu vốn năm 2026 vào khoảng 195 đến 205 tỷ USD, trong khi Meta kỳ vọng khoảng 130 đến 145 tỷ USD. Microsoft cũng đang đầu tư mạnh vào các trung tâm dữ liệu và hạ tầng AI. Tổng thể, những cam kết này cho thấy sự bùng nổ AI đã phát triển từ một câu chuyện phần mềm thành một chu kỳ hạ tầng vốn-intensive, đòi hỏi chi tiêu khổng lồ cho máy chủ, thiết bị bán dẫn, hệ thống điện và bất động sản.
Cơ sở hạ tầng AI đang thúc đẩy việc phát hành trái phiếu doanh nghiệp nhiều hơn
Quy mô đầu tư vào AI cũng đang thay đổi thị trường trái phiếu doanh nghiệp. Theo phân tích của Reuters, Alphabet, Amazon, Meta, Microsoft và Oracle đã cùng phát hành khoảng 220 tỷ USD nợ trong năm qua. Các công ty công nghệ có xếp hạng đầu tư cao thường có thể vay với mức lãi suất hấp dẫn nhờ vào bảng cân đối kế toán và dòng tiền mạnh mẽ, mang lại cho các nhà đầu tư tổ chức một lựa chọn thay thế cho chứng khoán chính phủ. Khi ngày càng nhiều trái phiếu doanh nghiệp chất lượng cao gia nhập thị trường, các nhà đầu tư có thể so sánh lợi suất trái phiếu kho bạc với lợi suất trái phiếu doanh nghiệp, vốn cung cấp thêm mức chênh lệch tín dụng, làm tăng cạnh tranh cho vốn thu nhập cố định.
Trái phiếu kho bạc và các công ty công nghệ lớn đang cạnh tranh cho vốn dài hạn
Cuộc cạnh tranh này quan trọng vì cả chính phủ Hoa Kỳ và ngành công nghệ đều cần tiếp cận các nguồn vốn dài hạn khổng lồ. Bộ Tài chính phải tài trợ cho các thâm hụt ngân sách kéo dài và tái cấp vốn nợ hiện có, trong khi các công ty công nghệ đang tài trợ cho các dự án cơ sở hạ tầng AI kéo dài nhiều năm. Do đó, các quỹ hưu trí, công ty bảo hiểm, quản lý tài sản và các nhà đầu tư lớn khác phải đối mặt với sự lựa chọn rộng hơn về các trái phiếu cạnh tranh cho danh mục đầu tư của họ. Khi nguồn cung nợ tăng lên trên cả thị trường chính phủ và doanh nghiệp, lợi suất có thể cần duy trì ở mức hấp dẫn đủ để khuyến khích các nhà đầu tư tiếp nhận lượng phát hành đó.
Tại sao chi vốn AI chỉ là một phần trong câu chuyện lợi suất kho bạc
Việc cho rằng đầu tư vào AI là yếu tố duy nhất đẩy lợi suất trái phiếu kho bạc 10 năm vượt mức 5% là gây hiểu lầm. Lạm phát, chính sách của Cục Dự trữ Liên bang, thâm hụt ngân sách và quy mô phát hành trái phiếu kho bạc vẫn là những yếu tố trực tiếp quan trọng hơn ảnh hưởng đến chi phí vay vốn của chính phủ. Tuy nhiên, làn sóng đầu tư vào AI đang làm gia tăng nhu cầu vốn tổng thể trong bối cảnh nguồn cung trái phiếu đã ở mức cao. Nếu chi tiêu của các hyperscaler và phát hành nợ doanh nghiệp tiếp tục mở rộng, chi tiêu vốn cho AI có thể vẫn là một yếu tố phụ quan trọng định hình thanh khoản, biên độ tín dụng và tổng chi phí tài trợ dài hạn trên thị trường trái phiếu Mỹ.
🔥 Ngoài những tin tức chính: KuCoin 5.0 có ý nghĩa gì với bạn
Tin tức thị trường thay đổi nhanh — nhưng nơi bạn hành động cũng quan trọng không kém. Tháng Mười này, KuCoin ra mắt KuCoin 5.0, biến KuCoin thành một nền tảng được xây dựng lại. Dưới đây là những gì thực sự thay đổi đối với bạn:
-
Một tài khoản cho mọi thứ. Các nền tảng cũ chia tiền của bạn thành các tài khoản riêng biệt “spot”, “margin” và “futures” và mong đợi bạn hiểu lý do. Tài khoản hợp nhất của KuCoin 5.0 loại bỏ hoàn toàn điều đó — chỉ cần nạp một lần, mọi thứ đều có sẵn.
-
Cổ phiếu, chỉ số và hàng hóa. KuCoin 5.0 mở rộng vượt ra ngoài tiền điện tử sang các thị trường toàn cầu. Khi tiền điện tử đi ngang và chứng khoán tăng điểm (hoặc ngược lại), bạn có thể chuyển đổi trong vài phút thay vì mở tài khoản môi giới và chờ đợi vài ngày để chuyển tiền pháp định.
-
Tài sản thực tế (RWA). Tiếp cận tokenized với các tài sản truyền thống như hàng hóa, ngay trong tài khoản tiền điện tử của bạn. Một trong những phân đoạn tăng trưởng nhanh nhất trong tài chính toàn cầu giờ đây không còn dành riêng cho các tổ chức — bạn có thể tiếp cận nó từ cùng một số dư mà bạn dùng để giao dịch.
-
Kiếm lợi nhuận trong khi học hỏi. Chưa sẵn sàng giao dịch? KCUSD giúp stablecoin của bạn sinh lời hàng ngày với lãi suất tự động tái đầu tư. Cách đơn giản nhất để đưa số dư không hoạt động của bạn vào làm việc, mang lại lợi suất 4%.
-
Một trợ lý AI bằng ngôn ngữ đơn giản. Đặt câu hỏi, nhận bối cảnh thị trường, hiểu rõ những gì bạn đang xem — được tích hợp sẵn trên nền tảng, không cần dùng thuật ngữ chuyên môn.
-
Một ứng dụng không gây quá tải. Nhanh hơn, sạch sẽ hơn và nhất quán — trực quan ngay từ lần chạm đầu tiên, không phải sau khi hướng dẫn.
-
An toàn bạn có thể kiểm tra, không chỉ tin tưởng. Là một thực thể EU được cấp phép theo MiCAR, Proof of Reserves bạn có thể tự xác minh, và đảm bảo an ninh được chứng nhận quốc tế (SOC 2 Type II, ISO 27001:2022).
Tạo tài khoản của bạn trong vài phút — và bắt đầu trên nền tảng được xây dựng cho tương lai của tiền mã hóa, chứ không phải quá khứ của nó.
Kết luận
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng trên 5% phản ánh việc định giá lại rộng rãi hơn đối với lạm phát, chính sách tiền tệ và số tiền vốn đang cạnh tranh trong toàn bộ hệ thống tài chính Mỹ. Việc mua lại trái phiếu kho bạc có thể cải thiện thanh khoản thị trường, nhưng không thể xóa bỏ các yêu cầu vay nợ liên bang lớn hoặc phản ứng vĩnh viễn trước các lực lượng đẩy lợi suất dài hạn tăng cao. Lạm phát dai dẳng và sự không chắc chắn về chính sách của Cục Dự trữ Liên bang tiếp tục ảnh hưởng đến kỳ vọng của nhà đầu tư, trong khi việc phát hành nợ chính phủ lớn khiến nguồn cung trái phiếu kho bạc ở mức cao.
Cuộc bùng nổ đầu tư AI đã thêm một chiều kích mới. Các công ty công nghệ lớn đang chi tiêu một số tiền khổng lồ vào các trung tâm dữ liệu, chip và cơ sở hạ tầng năng lượng, đồng thời ngày càng tận dụng thị trường trái phiếu doanh nghiệp để tài trợ cho sự mở rộng đó. Chi tiêu vốn cho AI không phải là nguyên nhân chính gây ra mức lợi suất trái phiếu kho bạc cao hơn, nhưng nó làm gia tăng sự cạnh tranh cho vốn dài hạn trong bối cảnh vay nợ chính phủ đã ở mức đáng kể. Việc lợi suất trái phiếu kho bạc có duy trì ở mức gần hoặc trên 5% hay không cuối cùng sẽ phụ thuộc vào cách lạm phát, chính sách của Fed, tăng trưởng kinh tế, nhu cầu tài chính của chính phủ và nhu cầu của nhà đầu tư phát triển từ đây.
Câu hỏi thường gặp
Lãi suất 5% của trái phiếu kho bạc 10 năm có ý nghĩa gì đối với nhà đầu tư?
Lãi suất 5% đối với trái phiếu kho bạc 10 năm có nghĩa là các nhà đầu tư có thể kiếm được lợi nhuận danh nghĩa tương đối cao từ nợ chính phủ Mỹ mà không phải chịu rủi ro tín dụng doanh nghiệp. Điều này có thể khiến trái phiếu kho bạc trở nên cạnh tranh hơn so với cổ phiếu, trái phiếu doanh nghiệp và các tài sản rủi ro khác, từ đó ảnh hưởng đến cách các nhà đầu tư phân bổ vốn.
Lãi suất trái phiếu kho bạc cao hơn ảnh hưởng như thế nào đến lãi suất thế chấp?
Lãi suất thế chấp tại Mỹ chịu ảnh hưởng mạnh mẽ hơn bởi lợi suất trái phiếu kỳ hạn dài so với chỉ lãi suất chính sách của Cục Dự trữ Liên bang. Khi lợi suất trái phiếu kho bạc 10 năm tăng, lãi suất thế chấp thường chịu áp lực tăng do các tổ chức cho vay yêu cầu mức lợi nhuận cao hơn để bù đắp chi phí huy động vốn, rủi ro lạm phát và các rủi ro đặc thù của thế chấp.
Tại sao giá trái phiếu kho bạc giảm khi lợi suất tăng?
Giá trái phiếu và lợi suất di chuyển theo hướng ngược nhau. Khi các trái phiếu kho bạc phát hành mới mang lại lợi suất cao hơn, các trái phiếu cũ trả lãi suất thấp hơn sẽ ít hấp dẫn hơn, do đó giá thị trường của chúng thường giảm cho đến khi lợi suất hiệu quả của chúng trở nên cạnh tranh với các chứng khoán mới hơn.
Lợi suất trái phiếu chính phủ cao hơn có xấu cho thị trường chứng khoán không?
Không nhất thiết, nhưng lợi suất tăng nhanh có thể tạo áp lực lên định giá cổ phiếu. Lãi suất không rủi ro cao hơn làm tăng tỷ lệ chiết khấu áp dụng cho lợi nhuận doanh nghiệp trong tương lai và mang lại cho nhà đầu tư một lựa chọn thay thế hấp dẫn so với cổ phiếu, điều này đặc biệt quan trọng đối với các công ty tăng trưởng cao và các tài sản rủi ro khác mà định giá phụ thuộc nặng nề vào lợi nhuận kỳ vọng trong tương lai.
Những cổ phiếu nào nhạy cảm nhất với việc tăng lợi suất trái phiếu kho bạc?
Các cổ phiếu tăng trưởng kỳ hạn dài, bao gồm nhiều công ty công nghệ, có thể đặc biệt nhạy cảm vì phần lớn định giá của chúng dựa trên lợi nhuận kỳ vọng trong tương lai xa. Các ngành nhạy cảm với lãi suất như ngân hàng, công ty bảo hiểm, công ty tiện ích, công ty bất động sản cũng có thể phản ứng mạnh, mặc dù tác động khác nhau tùy theo hình dạng của đường cong lợi suất và điều kiện kinh tế vĩ mô.
Lợi suất trái phiếu kho bạc 5% có thể củng cố đồng đô la Mỹ không?
Lãi suất cao hơn của Mỹ có thể hỗ trợ đồng đô la nếu chúng làm cho các tài sản định danh bằng đô la trở nên hấp dẫn hơn so với các tài sản ở các quốc gia mang lại lợi suất thấp hơn. Tuy nhiên, thị trường tiền tệ cũng phản ứng với tăng trưởng kinh tế, lạm phát, chính sách của ngân hàng trung ương và tâm lý rủi ro toàn cầu, do đó lợi suất trái phiếu kho bạc chỉ là một phần trong triển vọng tỷ giá hối đoái.
Thông báo miễn trừ trách nhiệm: Bài viết này chỉ mang tính chất thông tin và không phải là lời khuyên đầu tư. Các tài sản tiền điện tử có thể biến động mạnh, và các điều kiện thị trường, thanh khoản token cũng như sự phát triển của dự án có thể thay đổi nhanh chóng. Người đọc nên tự thực hiện nghiên cứu và đánh giá khả năng chấp nhận rủi ro của bản thân trước khi đưa ra quyết định tài chính.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.