

Báo cáo hàng tuần của KuCoin Ventures: Quy định của Hoa Kỳ thúc đẩy tài chính trên chuỗi khi tiền điện tử phục hồi dưới lãi suất cao
1. Điểm nổi bật thị trường hàng tuần
Các con đường điều tiết tiền điện tử tại Hoa Kỳ tiếp tục phát triển: CLARITY đình trệ trong khi SEC thúc đẩy thí nghiệm về chứng khoán được token hóa thông qua ngoại lệ đổi mới
Tuần trước, hai sự phát triển đáng chú ý đã xuất hiện trong lĩnh vực quản lý tiền điện tử tại Hoa Kỳ. Vào ngày 15 tháng 9, một cuộc bỏ phiếu thủ tục để thúc đẩy Đạo luật CLARITY đã thất bại với tỷ lệ 49–50 tại Thượng viện, không đạt đủ 60 phiếu cần thiết. Hai ngày sau, SEC đã ban hành Miễn trừ Sáng tạo cho phép các sàn giao dịch đủ điều kiện, trong phạm vi xác định, hỗ trợ giao dịch trên chuỗi đối với một số cổ phiếu đã niêm yết tại Mỹ được token hóa. Kết hợp lại, hai sự kiện này đã chuyển sự chú ý của thị trường ra ngoài một quy trình lập pháp duy nhất, hướng tới cách các đạo luật của Quốc hội và hành động quản lý dựa trên quyền hạn pháp lý hiện hành có thể tiến hành song song.
Đạo luật CLARITY chủ yếu giải quyết việc phân loại tài sản kỹ thuật số, cấu trúc thị trường và sự phân chia trách nhiệm quản lý giữa các cơ quan như SEC và CFTC. Phiên bỏ phiếu thủ tục thất bại làm nổi bật sự khó khăn tiếp tục trong việc xây dựng sự đồng thuận đủ mạnh tại Quốc hội về dự luật này. Tuy nhiên, dự luật chưa bị hủy bỏ. Sau đó, Thượng nghị sĩ Thom Tillis đã nộp động nghị xem xét lại, mở ra khả năng tiến triển thêm thông qua văn bản được sửa đổi hoặc các bước thủ tục bổ sung.
Cùng lúc mà tiến độ tại Quốc hội chậm lại, SEC đã thúc đẩy một thí điểm chứng khoán trên chuỗi nhắm mục tiêu hơn trong phạm vi quyền hạn hiện có theo luật chứng khoán. Vào ngày 17 tháng 9, SEC đã cấp cho các Sàn Giao dịch Chứng khoán Đã Token hóa một ngoại lệ tạm thời có điều kiện trong năm năm, cho phép họ hỗ trợ giao dịch các cổ phiếu NMS được token hóa — các đại diện được token hóa của cổ phiếu niêm yết trong Hệ thống Thị trường Quốc gia Hoa Kỳ — thông qua các nhà tạo thị trường tự động được cấp phép và các pool thanh khoản. SEC yêu cầu các cổ phiếu được token hóa này phải cung cấp cho người sở hữu cùng các quyền lợi và đặc quyền như cổ phiếu truyền thống tương ứng, bao gồm cổ tức và quyền biểu quyết. Các sản phẩm phái sinh chỉ cung cấp mức độ tiếp xúc về giá mà không đại diện cho quyền sở hữu thực sự đối với chứng khoán cơ sở không được bao gồm trong ngoại lệ này.
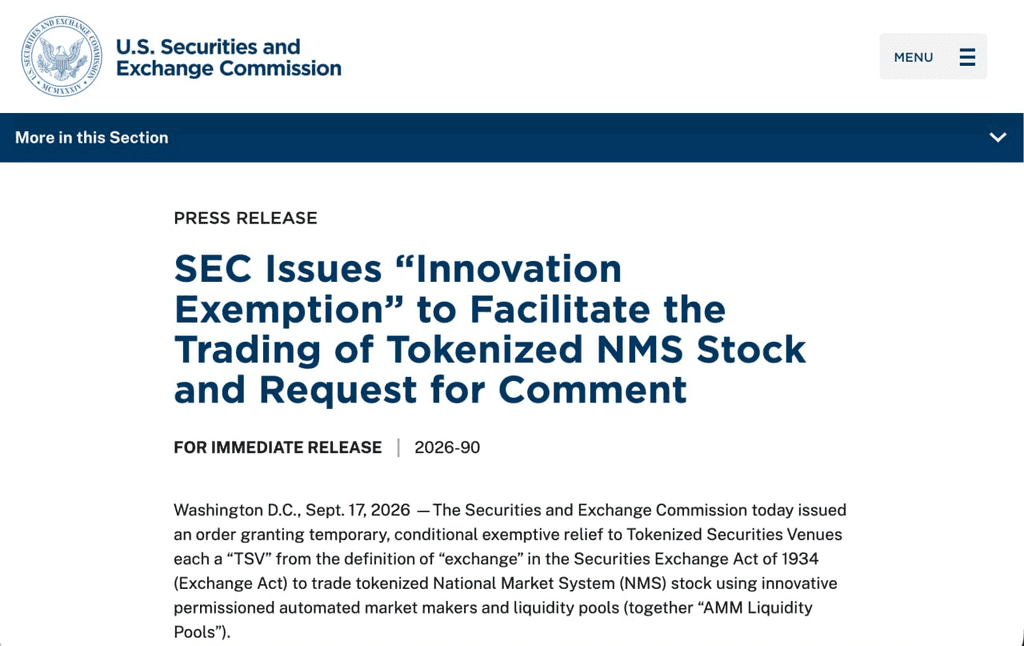
Trang web chính thức của SEC
Miễn trừ này vẫn có phạm vi tương đối hẹp. Các địa điểm đủ điều kiện phải tuân thủ các yêu cầu liên quan đến quyền truy cập, giới hạn giao dịch, tiết lộ và các hợp đồng thông minh có sẵn công khai, có thể kiểm toán. Nếu cổ phiếu cơ sở bị tạm dừng, đại diện dưới dạng token của nó cũng phải ngừng giao dịch. Đối với cổ phiếu được token hóa do bên thứ ba phát hành, người phát hành ban đầu của cổ phiếu cơ sở cũng được thông báo trước và có quyền phản đối. Do đó, Miễn trừ Sáng tạo gần với một chương trình thử nghiệm hạn chế cho các mô hình cụ thể mang lại quyền sở hữu chứng khoán thực sự lên chuỗi, thay vì một khung quy định thống nhất cho tất cả các dạng sản phẩm cổ phần trên chuỗi.
Đáng chú ý, sau khi thông báo về Miễn trừ Đổi mới, HYPE và các tài sản liên quan đến hạ tầng giao dịch trên chuỗi đã trải qua biến động giá đáng kể, với HYPE từng tăng khoảng 10% và đạt mức cao mới. Các hợp đồng vĩnh cửu về cổ phiếu thường được cung cấp trên các nền tảng như Hyperliquid chủ yếu cung cấp mức độ tiếp xúc giá với cổ phiếu cơ sở và không thuộc phạm vi các cổ phiếu NMS được token hóa được bao phủ bởi sự miễn trừ này. Do đó, phản ứng giá của chúng có thể phản ánh kỳ vọng rộng hơn của thị trường về giao dịch trên chuỗi 24/7, sự chuyển dịch các tài sản truyền thống lên chuỗi và hạ tầng giao dịch liên quan, thay vì Hyperliquid trực tiếp nhận được sự giảm nhẹ về mặt pháp lý. HYPE cũng bị ảnh hưởng bởi các phát triển cụ thể của nền tảng, bao gồm tiến triển trong các sản phẩm cho vay và các sáng kiến kinh doanh khác trong cùng giai đoạn.
Từ góc độ tổ chức, hai sự phát triển này càng cho thấy rằng việc quản lý tài sản kỹ thuật số của Hoa Kỳ tiếp tục được thúc đẩy thông qua cả luật pháp của Quốc hội và quy định của cơ quan quản lý. Đạo luật CLARITY nhằm giải quyết những câu hỏi rộng hơn về phân loại tài sản, thẩm quyền quản lý và cấu trúc thị trường, trong khi Ngoại lệ Sáng tạo của SEC tập trung vào một trường hợp sử dụng giao dịch trên chuỗi cụ thể trong phạm vi thẩm quyền chứng khoán của cơ quan này. Chủ tịch SEC Paul Atkins mô tả ngoại lệ này là một “cây cầu” hướng tới việc ban hành quy định bền vững hơn, đồng thời nhấn mạnh rằng đây là một biện pháp tạm thời được thực hiện dựa trên quyền hạn pháp lý hiện có của SEC.
Sự phân biệt này vẫn quan trọng khi đánh giá sự phát triển của quy định tiền mã hóa tại Hoa Kỳ. Các đạo luật của Quốc hội có thể giải quyết các sắp xếp thể chế rộng hơn across các danh mục tài sản và cơ quan quản lý khác nhau, trong khi các cơ quan quản lý có thể sử dụng quyền hạn hiện có để điều chỉnh quy tắc hoặc thực hiện các thí điểm hạn chế cho các sản phẩm cụ thể, cơ chế giao dịch và hạ tầng thị trường. Tiến độ chậm hơn trên khía cạnh lập pháp không nhất thiết ngụ ý rằng các công việc quản lý khác sẽ dừng lại, nhưng các biện pháp do cơ quan dẫn dắt cũng vẫn bị giới hạn bởi phạm vi, thời gian và cơ sở pháp lý của chúng. Do đó, sự phát triển tương lai của khung quy định tài sản số tại Hoa Kỳ sẽ tiếp tục phụ thuộc vào sự tương tác giữa lập pháp và ban hành quy định quản lý.
2. Tín hiệu thị trường được chọn hàng tuần
Lạm phát và giá dầu khơi lại kỳ vọng tăng lãi suất vào tháng Chín, lợi suất trái phiếu kho bạc 10 năm tiến gần mức 5%, chứng khoán Mỹ rút lui khỏi mức cao nhất, và dòng tiền vào ETF tiền điện tử vẫn tiếp tục phân hóa về mặt cấu trúc
Dữ liệu lạm phát Hoa Kỳ tháng Tám đã tái khẳng định kỳ vọng của thị trường về việc tăng lãi suất vào tháng Chín. PPI tăng 0,4% so với tháng trước và 5,4% so với cùng kỳ năm trước, với chi phí năng lượng là yếu tố chính thúc đẩy. CPI sau đó tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm trước, trong khi CPI lõi tăng 0,3% so với tháng trước và 2,4% so với cùng kỳ năm trước. Kết hợp cùng sự gia tăng căng thẳng ở Trung Đông khiến giá dầu thô quay trở lại mức trên 100 USD mỗi thùng, thị trường ngày càng lo ngại rằng chi phí năng lượng cao hơn có thể tiếp tục tác động đến giá hàng hóa, vận chuyển và dịch vụ.
Vào cuối tuần, Công cụ CME FedWatch cho thấy thị trường đang định giá xác suất khoảng 86,5% để Fed tăng lãi suất 25 điểm cơ bản vào tháng Chín, tăng mạnh so với khoảng 30% một tuần trước đó. Đồng thời, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tạm thời tiếp cận mức 5%, đạt mức cao nhất kể từ năm 2023. Sự bất đồng trên thị trường về việc Fed có nên tăng lãi suất trong tháng Chín hay không đã thu hẹp đáng kể, và sự chú ý hiện đang chuyển sang việc liệu có thể có thêm các biện pháp thắt chặt sau đợt tăng lãi suất ban đầu hay không.
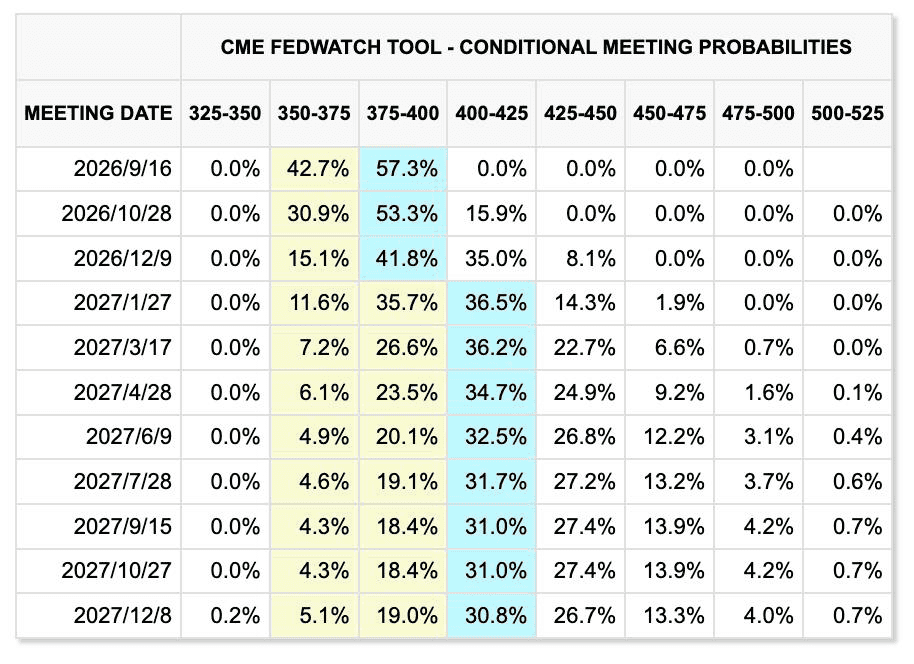
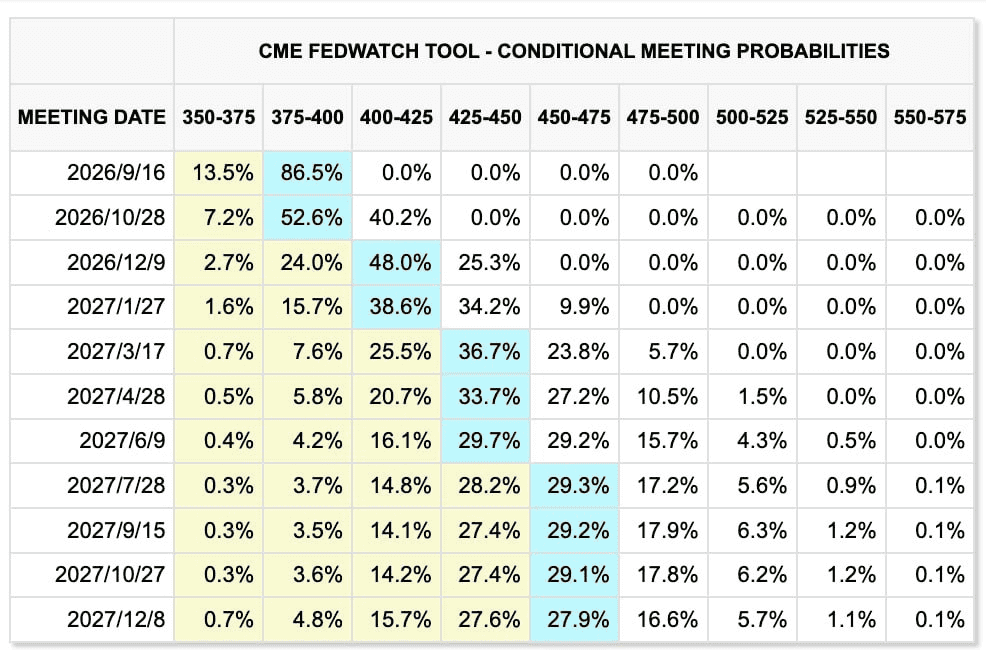
Thay đổi trong giá thị trường trong hai tuần qua (trái: tuần trước; phải: tuần hiện tại)
Công cụ CME FedWatch
Tuy nhiên, lập luận cho các đợt tăng lãi suất liên tiếp ít rõ ràng hơn so với lập luận cho một đợt tăng duy nhất vào tháng Chín. Một mặt, số liệu việc làm phi nông nghiệp của Mỹ tăng khoảng 162.000 trong tháng Tám, cho thấy thị trường lao động không suy yếu đáng kể. Mặt khác, tăng trưởng tiền lương không cho thấy những dấu hiệu điển hình của quá nóng, trong khi nợ liên bang Mỹ đã vượt quá 40 nghìn tỷ USD và các mức lợi suất dài hạn cao đang tự thân thắt chặt điều kiện tài chính cho doanh nghiệp và hộ gia đình.
Việc tài trợ bằng nợ lớn để mở rộng trung tâm dữ liệu AI càng làm gia tăng áp lực lên dòng tiền và lợi nhuận trên chi tiêu vốn của các công ty công nghệ do lãi suất cao. Do đó, việc tăng lãi suất vào tháng Chín trở thành kịch bản có xác suất cao, nhưng liệu Fed có bước vào chu kỳ thắt chặt kéo dài hay không vẫn phụ thuộc vào việc giá dầu, việc làm và lạm phát cốt lõi có duy trì mức mạnh mẽ bền vững hay không.
Sự căng thẳng ở Trung Đông đang gia tăng áp lực lạm phát. Các lực lượng Houthi đã tấn công các cơ sở năng lượng của Ả Rập Xê Út, lưu lượng vận chuyển qua eo biển Hormuz vẫn bị hạn chế, và đường ống Đông-Tây của Ả Rập Xê Út—dùng để tránh eo biển—cũng đã bị đóng cửa sau một cuộc tấn công bằng máy bay không người lái, làm dấy lên lo ngại về các gián đoạn nguồn cung thêm nữa.
Dầu thô Brent tăng khoảng 8%–9% trong tuần trước và tạm thời tiếp cận mức 110 USD/thùng, trong khi WTI cũng quay trở lại trên mức 100 USD. Các cuộc đàm phán giữa Iran và các quốc gia Vịnh về eo biển Hormuz, ban đầu dự kiến vào ngày 14 tháng Chín, đã bị hoãn lại, cho thấy phí rủi ro địa chính trị khó có thể giảm nhanh trong ngắn hạn.
Trong khi đó, vàng tiếp tục giao dịch giữa rủi ro lạm phát cao và lãi suất thực cao. Vàng spot phục hồi lên khoảng 4.363 USD/ounce vào thứ Sáu nhưng vẫn giảm khoảng 1,5% trong tuần. Các rủi ro tài khóa, địa chính trị và lạm phát tiếp tục mang lại hỗ trợ trung và dài hạn. Tuy nhiên, với lợi suất trái phiếu kho bạc 10 năm tiến gần mức 5%, chi phí cơ hội của việc nắm giữ tài sản không sinh lãi đã tăng đáng kể, giúp áp lực lãi suất ngắn hạn lấy lại thế thượng phong.
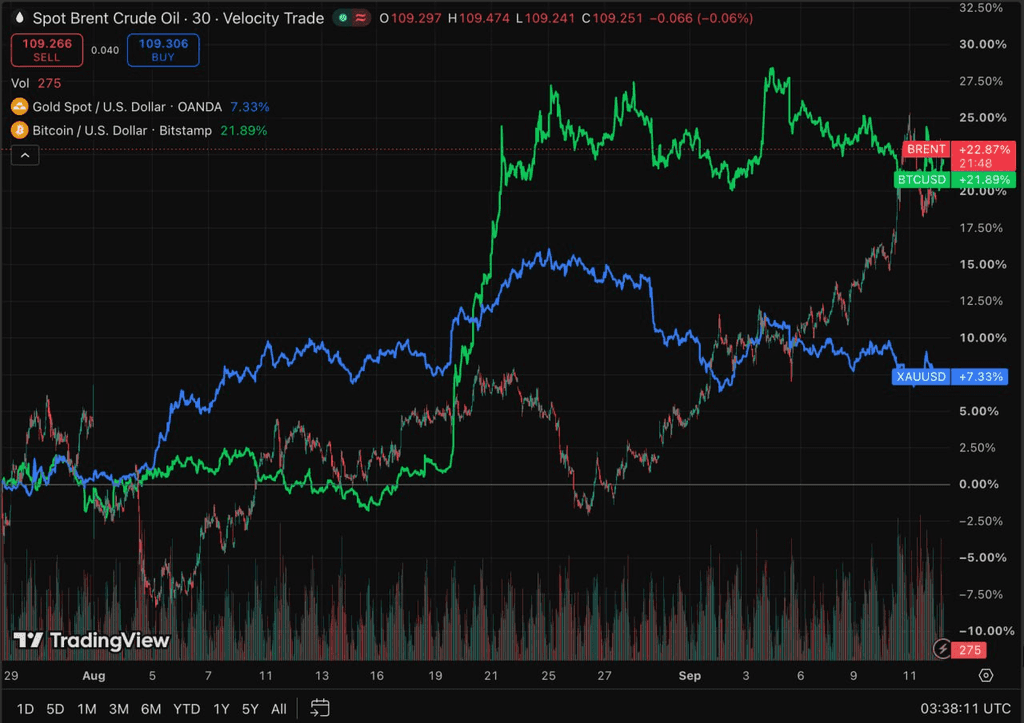
TradingView
Các cổ phiếu Mỹ giảm tổng thể trong tuần qua, với S&P 500, Nasdaq và Dow giảm lần lượt khoảng 0,8%, 0,7% và 1,6%. Giá dầu tăng và lợi suất dài hạn đã gây áp lực lên định giá, nhưng lợi nhuận doanh nghiệp tiếp tục hỗ trợ, ngăn chặn đợt bán tháo rộng rãi hơn trên các tài sản rủi ro.
Ngành AI cũng đối mặt với một rủi ro mới do tâm lý thị trường. Vào cuối tuần, các nhà lãnh đạo từ Anthropic, OpenAI và xAI bất thường bày tỏ sự ủng hộ nhằm làm chậm tốc độ phát triển các mô hình tiên tiến, gây lo ngại về tốc độ tăng trưởng tương lai của đầu tư vào tính toán AI. Ở giai đoạn này, tác động vẫn chủ yếu mang tính kỳ vọng. Chỉ khi những tín hiệu này chuyển thành việc hoãn ra mắt mô hình hoặc hướng dẫn chi tiêu vốn thấp hơn, chúng mới ảnh hưởng đáng kể đến nhu cầu về GPU, HBM, máy chủ và cơ sở hạ tầng liên quan. Tuy nhiên, do thị trường Nhật Bản và Hàn Quốc có mức độ tiếp xúc tương đối cao với chuỗi cung ứng phần cứng AI, những thay đổi trong chính sách và kỳ vọng ngành có thể khuếch đại biến động ngắn hạn đối với các công ty như Samsung Electronics, SK Hynix và SoftBank.
Tài sản tiền điện tử và quỹ ETF: Các quỹ ETF BTC quay trở lại dòng chảy ra liên tục, trong khi ETH vẫn duy trì lợi thế tài trợ tương đối
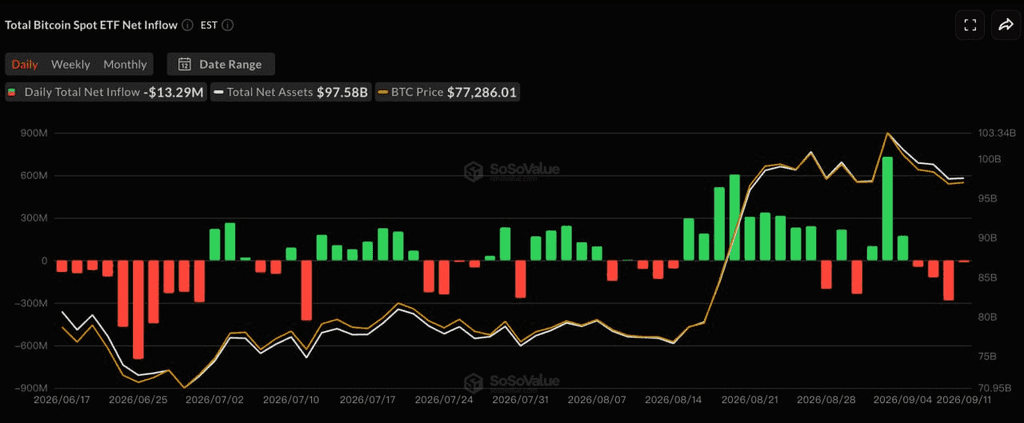
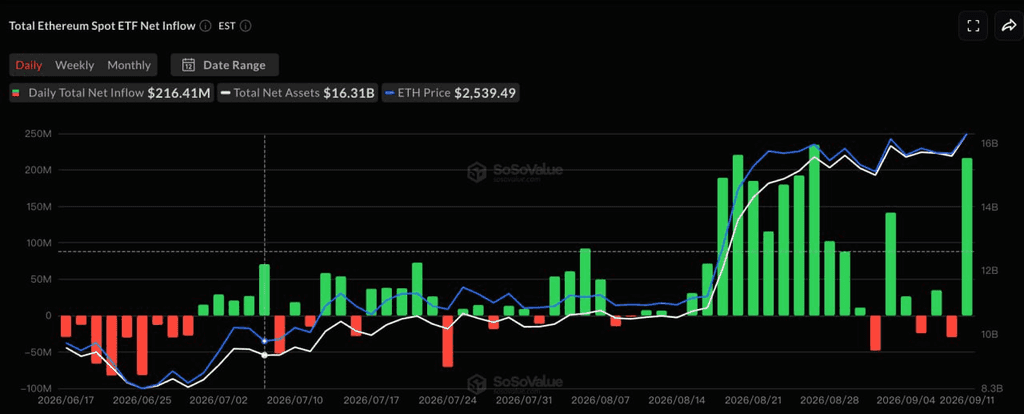
Thị trường tiền điện tử đã chịu áp lực trong tuần qua. BTC giảm từ khoảng 80.000 USD vào đầu tuần xuống còn khoảng 77.000 USD, giảm khoảng 3%–4% trong tuần. ETH chủ yếu dao động trong phạm vi 2.450–2.550 USD và tiếp tục vượt trội hơn BTC về mặt tương đối.
Sự tăng đồng thời của giá dầu, lạm phát và lợi suất trái phiếu chính phủ Mỹ một lần nữa làm tăng chi phí tài trợ bằng đô la hiệu quả đối với các tài sản tiền điện tử, mặc dù sự bền bỉ tương đối của ETH vẫn được hỗ trợ bởi dòng tiền vào ETF.
SoSoValue
Theo SoSoValue, với thị trường Mỹ nghỉ lễ Lao động vào ngày 7 tháng 9, các quỹ BTC spot Mỹ ghi nhận khoảng 463 triệu USD dòng tiền ròng ra trong bốn phiên giao dịch từ ngày 8 đến ngày 11 tháng 9, chấm dứt chuỗi ba tuần liên tiếp có dòng tiền ròng vào. ARKB và GBTC lần lượt ghi nhận dòng tiền ròng ra khoảng 234 triệu USD và 129 triệu USD, trong khi IBIT và FBTC cũng chuyển sang âm.
Ngược lại, các quỹ ETH ghi nhận khoảng 197 triệu USD dòng tiền ròng trong cùng giai đoạn này, đánh dấu tuần dương liên tiếp thứ tư. Riêng vào ngày 11 tháng 9, các quỹ ETH ghi nhận khoảng 216 triệu USD dòng tiền ròng, chủ yếu do ETHA của BlackRock dẫn đầu, vượt xa các khoản rút vốn từ các phiên trước đó.
Sự phân kỳ giữa dòng tiền ETF của BTC và ETH một lần nữa cho thấy vốn tổ chức không đang rút khỏi thị trường tiền điện tử một cách rộng rãi, mà đang tiếp tục tái phân bổ giữa các tài sản chính. Nhu cầu tương đối đối với ETH tiếp tục cải thiện, nhưng tổng nguồn cung stablecoin không tăng đáng kể song song. Môi trường hiện tại do đó trông giống như sự luân chuyển cấu trúc của tổ chức hơn là khởi đầu của một chu kỳ thanh khoản mới rộng khắp trên thị trường tiền điện tử.
Stablecoin: Tổng vốn hóa thị trường duy trì mức ổn định trong khi USDe mở rộng giữa bối cảnh thanh khoản mới hạn chế
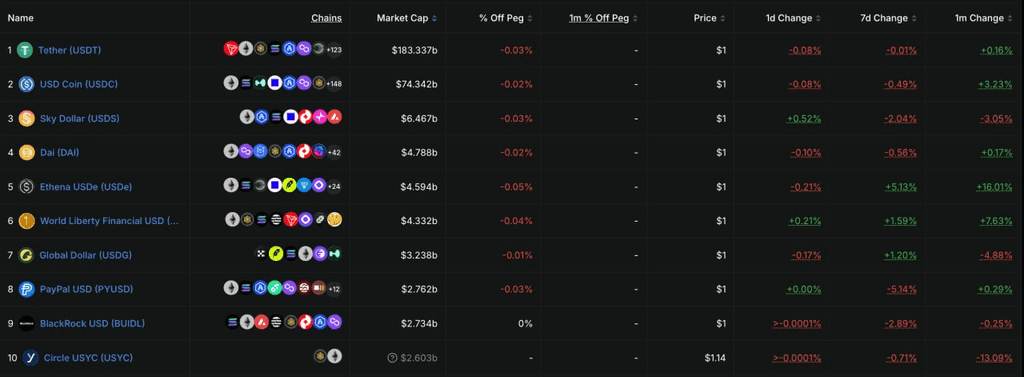
DeFiLlama
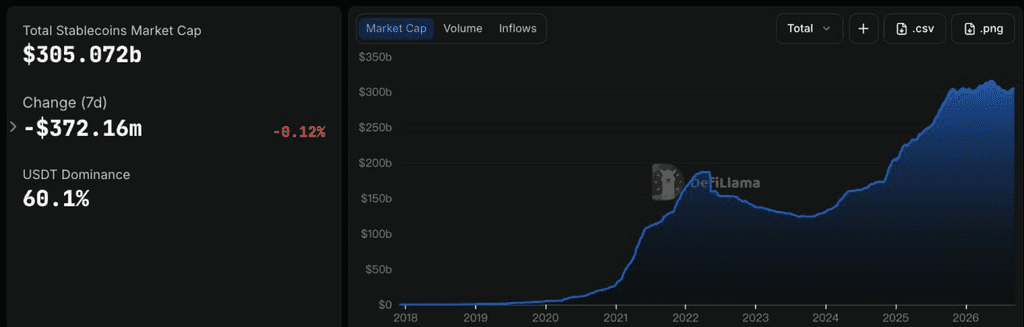
Dữ liệu từ DeFiLlama cho thấy tổng vốn hóa thị trường stablecoin đạt khoảng 305,1 tỷ USD, gần như không đổi trong bảy ngày qua với mức giảm nhẹ khoảng 0,12%. Thị phần của USDT ở mức khoảng 60,1%. Điều này cho thấy sự phục hồi gần đây trong nguồn cung stablecoin đã tạm dừng, trong khi những thay đổi trong dòng chảy ETF vẫn chưa chuyển hóa thành sự mở rộng rộng rãi về thanh khoản đô la trên chuỗi.
Trong số 10 stablecoin hàng đầu, USDT gần như không đổi, trong khi USDC giảm khoảng 0,39% trong tuần. USDS và PYUSD giảm lần lượt khoảng 2,8% và 2,7%. Sự thay đổi đáng chú ý nhất là USDe, tăng khoảng 6,5% trong tuần lên khoảng 4,6 tỷ USD. USD1 và USDG cũng ghi nhận mức tăng nhẹ. Sự mở rộng của USDe phù hợp với sự phục hồi nhu cầu đối với các sản phẩm sinh lợi, với mức sinh lời liên quan đến sUSDe vẫn khoảng 4,5%, khuyến khích một số vốn tăng cường tiếp xúc với các đồng đô la tổng hợp tạo lợi nhuận.
Nhìn chung, thị trường stablecoin vẫn bị chi phối bởi sự luân chuyển giữa các sản phẩm cá nhân thay vì sự mở rộng tổng thể có ý nghĩa. Các sản phẩm mang lợi suất như USDe đang thu hút vốn bổ sung, trong khi các stablecoin lớn như USDC đã giảm nhẹ, cho thấy cơ sở thanh khoản đô la trên chuỗi vẫn chưa bước vào giai đoạn mở rộng rộng rãi mới.
Các sự kiện quan trọng cần theo dõi trong tuần này
Các thị trường sẽ tập trung vào cuộc họp chính sách tháng Chín của Cục Dự trữ Liên bang Mỹ, quyết định chính sách của Ngân hàng Nhật Bản và các diễn biến xung quanh eo biển Hormuz. Với xác suất tăng lãi suất trong tháng Chín đã được định giá ở mức trên 80%, hướng dẫn của FOMC về lộ trình chính sách cho phần còn lại của năm có thể tác động lớn hơn đến các tài sản rủi ro so với chính mức tăng lãi suất.
-
Ngày 16 tháng Chín: Hoa Kỳ công bố doanh số bán lẻ tháng Tám. Với kỳ vọng tăng lãi suất tăng mạnh, dữ liệu này sẽ giúp đánh giá liệu giá dầu cao hơn và lãi suất tăng có bắt đầu ảnh hưởng đến nhu cầu tiêu dùng hay không.
-
Ngày 17 tháng Chín: Cục Dự trữ Liên bang công bố quyết định lãi suất FOMC, sau đó là buổi họp báo của Warsh. Thị trường hiện đang gán xác suất khoảng 86% cho việc tăng lãi suất 25 điểm cơ bản. Sự chú ý sẽ chuyển từ việc Fed có tăng lãi suất hay không sang biểu đồ dot, khả năng siết chặt thêm trong những tháng cuối năm, và đánh giá của Warsh về giá dầu và lợi suất trái phiếu kho bạc dài hạn.
-
Ngày 18 tháng 9: Ngân hàng Nhật Bản công bố quyết định chính sách. Thị trường nhìn chung kỳ vọng một mức tăng 25 điểm cơ bản lên 1,25%. Nếu BOJ tín hiệu hóa việc chuẩn hóa chính sách nhanh hơn, đồng yen mạnh lên và dòng vốn quay trở lại Nhật Bản có thể làm gián đoạn thêm các giao dịch carry toàn cầu và tạo áp lực thanh khoản đối với cổ phiếu công nghệ và tài sản tiền điện tử.
-
Chính trị toàn cầu: Các cuộc đàm phán giữa Iran và các quốc gia Vùng Vịnh về eo biển Hormuz, ban đầu dự kiến vào ngày 14 tháng Chín, đã bị hoãn lại mà chưa có ngày mới được công bố. Khi dầu thô lại giao dịch trên mức 100 USD mỗi thùng, tiến triển trong các cuộc đàm phán có thể ảnh hưởng trực tiếp đến kỳ vọng lạm phát toàn cầu và định giá chính sách của Fed sau đó.
Theo dõi huy động vốn thị trường chính: Các sàn giao dịch truyền thống tăng cường tiếp cận token hóa trong khi hạ tầng thanh toán stablecoin tiếp tục thu hút vốn.
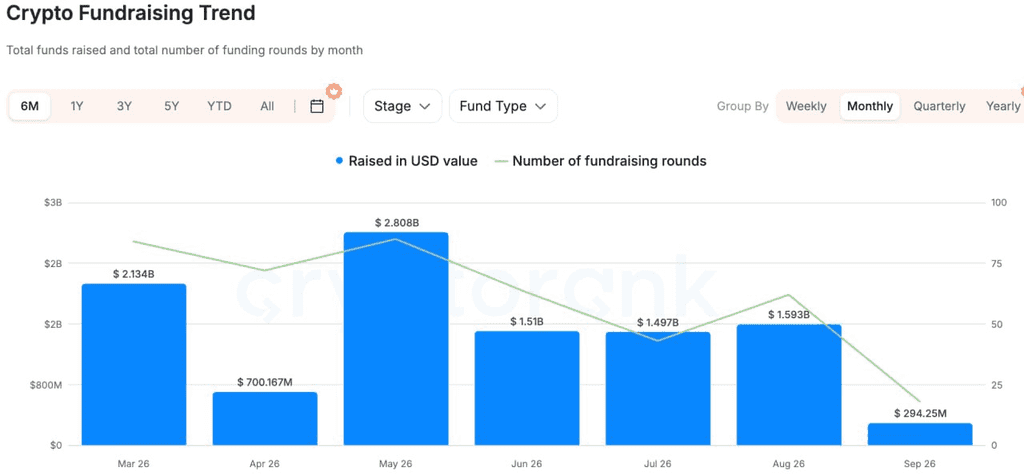
CryptoRank
Dựa trên dữ liệu tài trợ rộng rãi từ CryptoRank, DeFiLlama và các nguồn khác, hoạt động tài trợ thị trường tư nhân đã cải thiện so với tuần trước, nhưng vốn vẫn tập trung vào token hóa, thanh toán stablecoin và cơ sở hạ tầng tổ chức, thay vì các ứng dụng trên chuỗi tổng quát.
Một trong những giao dịch tiêu biểu là khoản đầu tư chiến lược 100 triệu USD của Nasdaq Ventures vào Payward, công ty mẹ của Kraken. Hai bên kế hoạch mở rộng hợp tác trong các lĩnh vực giao dịch, phân phối và hạ tầng sau giao dịch cho cổ phiếu được token hóa, đồng thời Kraken cũng sẽ áp dụng công nghệ giám sát thị trường của Nasdaq. Ý nghĩa của thỏa thuận này vượt xa một khoản đầu tư cổ phần đơn thuần vào một sàn giao dịch tiền điện tử. Nó phản ánh sự chuyển dịch trực tiếp của một sàn giao dịch chứng khoán truyền thống vào hạ tầng token hóa, cho thấy sự cạnh tranh giữa TradFi và Crypto đang thay đổi từ việc liệu tài sản có chuyển lên chuỗi hay không sang việc tích hợp các hệ thống giao dịch, thanh khoản, giám sát và thanh toán.
Trong các khoản thanh toán bằng stablecoin, Latitude đã huy động vòng gọi vốn Series A trị giá 35 triệu USD, do Oak HC/FT dẫn đầu với sự tham gia của NEA, Coinbase Ventures và các bên khác. Nền tảng này kết nối stablecoin với các tài khoản ngân hàng, ví di động và các mạng thanh toán địa phương tại nhiều khu vực pháp lý. Giá trị cốt lõi của nó nằm ở việc giải quyết “khâu cuối cùng” giữa đô la trên chuỗi, các khoản thanh toán thực tế và thanh toán bằng tiền tệ địa phương.
Trong lĩnh vực AI + Crypto, Agentum đã huy động 7 triệu USD để xây dựng hạ tầng cho danh tính, quản lý tài sản, uy tín và thanh toán trên chuỗi dành cho các hoạt động thương mại do các tác nhân AI thực hiện. So với các câu chuyện về tác nhân AI trước đây mang tính tổng quát hơn, vốn đầu tư ngày càng ưu tiên các hạ tầng giải quyết các vấn đề về thanh toán, thực thi đáng tin cậy và thanh toán.
Nhìn chung, thị trường tư nhân tiếp tục phản ánh cùng xu hướng rộng lớn hơn: các tổ chức tài chính truyền thống đang chuyển trực tiếp vào cơ sở hạ tầng giao dịch token hóa; đầu tư vào stablecoin đang chuyển từ phát hành sang thanh toán xuyên biên giới và các hệ thống địa phương; và vốn AI+Crypto ngày càng tập trung vào các công cụ nền tảng hỗ trợ các giao dịch và thanh toán thực tế. Các giao thức đa dụng không có người dùng, doanh thu hoặc kênh phân phối ý nghĩa tiếp tục đối mặt với môi trường huy động vốn thận trọng hơn.
Thông báo miễn trừ trách nhiệm: Thông tin thị trường chung này, có thể đến từ các nguồn bên thứ ba, thương mại hoặc được tài trợ, không phải là lời khuyên pháp lý, tuân thủ, tài chính hoặc đầu tư, cũng không phải là lời đề nghị, mời gọi hoặc đảm bảo. Chúng tôi không đưa ra bất kỳ lời tuyên bố hay bảo đảm nào, rõ ràng hay ngầm định, về độ chính xác, đầy đủ hoặc độ tin cậy của nó, và từ chối mọi trách nhiệm đối với bất kỳ tổn thất nào phát sinh. Đầu tư/giao dịch mang tính rủi ro; hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Người dùng nên tự nghiên cứu, đánh giá một cách thận trọng và tự chịu trách nhiệm hoàn toàn. Vui lòng tham khảo ý kiến chuyên gia pháp lý, thuế hoặc tài chính nếu cần thiết.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.