

Báo cáo hàng tuần của KuCoin Ventures: An ninh tiền mã hóa đối mặt với những thử thách mới, lãi suất cao và dòng vốn ra ngoài gây áp lực lên thị trường
1. Điểm nổi bật thị trường hàng tuần
Sự cố chuỗi cung ứng Ledger và những lo ngại ngày càng tăng về AI và lượng tử làm tăng yêu cầu đối với cơ sở hạ tầng bảo mật tiền điện tử
Tuần trước, những tổn thất mà người dùng Ledger gặp phải, việc phát hiện lỗ hổng lâu năm trên XRP Ledger nhờ trợ giúp của AI, cùng các cuộc thảo luận về việc Starknet chuyển sang tính kháng lượng tử đã đưa bảo mật tiền điện tử trở lại Spotlight. Những phát triển này trải dài từ phần cứng, mã nguồn đến mật mã, nhưng đều chỉ ra một thách thức chung: bảo mật phải theo kịp các công cụ tấn công đang phát triển, và ngay cả những biện pháp phòng thủ từng hiệu quả trong quá khứ cũng cần được kiểm tra liên tục.
Sự cố Ledger đã phơi bày những rủi ro trong chuỗi cung ứng ví phần cứng. Vào ngày 9 tháng 10, nhiều người dùng Ledger báo cáo rằng tài sản của họ đã được chuyển ra khỏi ví mà không có sự cho phép, với tổng thiệt hại khoảng 93,2 triệu USD. Các báo cáo tập trung chủ yếu ở những người dùng mua thiết bị thông qua nhà phân phối khu vực Đông Nam Á CryptoBilis, gây lo ngại về việc bị can thiệp trong quá trình phân phối. Sau đó, Ledger đã tiến hành điều tra và xác nhận sự hiện diện của một thiết bị cài đặt trái phép trong một thiết bị bị ảnh hưởng. CryptoBilis đã tạm dừng tất cả các hoạt động bán ví phần cứng, trong khi phạm vi đầy đủ của sự cố vẫn đang được điều tra. Phát hiện này đã chuyển sự chú ý sang chuỗi cung ứng: liệu các thiết bị đã bị can thiệp trước khi đến tay người dùng hay chưa?
Sự cố này làm nổi bật rõ hơn độ tin cậy của chính thiết bị. Các ví phần cứng có thể cô lập các khóa riêng tư khỏi các môi trường kết nối internet hàng ngày, nhưng người dùng vẫn phụ thuộc vào tính toàn vẹn của toàn bộ chuỗi — từ sản xuất, vận chuyển đến phân phối và khởi tạo. Nếu thiết bị bị xâm phạm trước khi giao hàng, việc sử dụng nó ngoại tuyến sau đó không thể khắc phục được sự xâm phạm đó. Đối với các nhà sản xuất ví và người mua tổ chức, khả năng chống can thiệp, kiểm soát phân phối và khả năng truy xuất nguồn gốc giao hàng đều là những yếu tố thuộc về bảo mật tài sản.
Trong khi đó, AI đang thay đổi cách thức phát hiện lỗ hổng một cách hiệu quả hơn. Vào ngày 9 tháng 10, XRP Ledger, blockchain liên quan đến Ripple, đã công bố một lỗ hổng trong động cơ thanh toán đã không được phát hiện trong khoảng một thập kỷ, được xác định nhờ sự hỗ trợ từ các công cụ AI của Veria Labs. Một giao dịch được tạo đặc biệt có thể kích hoạt hiện tượng tràn số nguyên, lý thuyết tạo ra khoảng 18,45 nghìn tỷ XRP có thể chi tiêu trong một lần duy nhất. Một bản vá khẩn cấp đã được triển khai vào ngày 25 tháng 9, và nhóm phát triển báo cáo không có bằng chứng nào về việc khai thác trên các mạng công cộng.
Máy tính lượng tử đang mở rộng cuộc tranh luận về bảo mật sang lĩnh vực mật mã học cơ sở. Vào ngày 7 tháng 10, Europol đã công bố một báo cáo xác định các khóa ví là điểm tiếp xúc chính và khuyến nghị lên kế hoạch sớm để chuyển đổi sang mật mã sau lượng tử. Sự xuất hiện của các cuộc tấn công đủ mạnh vẫn còn chưa chắc chắn, nhưng việc nâng cấp hệ thống và phối hợp mạng lưới sẽ đòi hỏi nhiều năm chuẩn bị. Cùng tuần đó, cuộc thảo luận về “chế độ hầm trú” của Justin Drake nhấn mạnh việc giảm thiểu sự phơi bày khóa công khai và chuẩn bị sẵn các biện pháp phòng thủ, đồng thời cảnh báo tránh các cuộc chuyển đổi vội vàng. Việc phát hiện lỗ hổng được hỗ trợ bởi AI đã có những ví dụ cụ thể; tiềm năng của AI trong việc thúc đẩy những đột phá toán học hiện đang là một biến số khác thu hút sự chú ý của các nhà nghiên cứu.
Starknet cũng đã đưa tính chống lượng tử vào cuộc cạnh tranh giữa các mạng blockchain. Vào ngày 8 tháng 10, dự án cho biết đang xem xét trở thành một Layer 1 độc lập, với mục tiêu đạt được khả năng chống lượng tử hoàn toàn vào năm 2027. Tuy nhiên, đối với một dự án chủ lực được tài trợ mạnh mẽ từng mang nhiều kỳ vọng về việc mở rộng ZK, mức độ áp dụng vẫn còn xa sau các mạng Layer 2 hàng đầu. Tính đến ngày 12 tháng 10, Starknet ghi nhận khoảng 4.100 địa chỉ hoạt động trong 24 giờ, so với khoảng 300.000 trên Base và 110.000 trên Arbitrum—một khoảng cách gấp chục lần. Nguồn vốn tài chính và danh tiếng kỹ thuật của nó vẫn chưa chuyển hóa thành mức sử dụng tương đương. Trong bối cảnh này, tính chống lượng tử cũng mang đến một con đường tiềm năng để tái khởi động tăng trưởng: khi sự khác biệt trong mở rộng trở nên khó khăn hơn, bảo mật có thể trở thành cơ sở cạnh tranh mới. Liệu Starknet có thể biến lợi thế mã hóa của mình thành lý do để người dùng tiếp tục quay lại vẫn là một câu hỏi bỏ ngỏ.
Những phát triển tuần trước kéo dài từ chuỗi cung ứng ví phần cứng đến lỗ hổng phần mềm và mật mã học nền tảng, mang lại sự chú ý và giám sát lớn hơn đối với bảo mật trên toàn ngành. Khi công cụ tấn công liên tục phát triển, tốc độ mà các dự án phát hiện lỗ hổng, triển khai bản vá và nâng cấp giao thức sẽ trở thành một phần trong sức cạnh tranh của họ. Khả năng chống lại máy tính lượng tử đã trở thành một câu chuyện thị trường được quan tâm. Bài kiểm tra tiếp theo là ai có thể biến nó thành các khả năng bảo mật thực tế với sự áp dụng thương mại thực sự.
2. Tín hiệu thị trường được chọn hàng tuần
Fed tín hiệu tạm dừng, làm giảm kỳ vọng tăng lãi suất trong ngắn hạn, trong khi lợi suất dài hạn cao và rủi ro Trung Đông tiếp tục ảnh hưởng đến tâm lý chấp nhận rủi ro; Dòng tiền ra khỏi quỹ ETF tiền điện tử gia tăng
Các kỳ vọng về chính sách của Fed đã chuyển dịch thêm nữa vào tuần trước theo hướng “ngừng lại trong ngắn hạn trong khi giữ lại không gian để siết chặt thêm trong năm nay”. Biên bản cuộc họp FOMC tháng Chín cho thấy sự bất đồng rõ ràng trong nội bộ về tốc độ siết chặt thêm sau khi Fed tăng lãi suất lên mức 3,75%–4,00%. Waller sau đó cho biết lạm phát có thể vẫn yêu cầu thêm các biện pháp siết chặt chính sách, nhưng các đợt tăng lãi suất không cần phải diễn ra liên tiếp, tạo ra không gian rõ ràng hơn để Fed ngừng lại vào tháng Mười.
Công cụ CME FedWatch cho thấy thị trường định giá chỉ khoảng 17% khả năng tăng thêm 25 điểm cơ bản vào tháng Mười, trong khi xác suất có ít nhất một lần tăng nữa trước cuối năm vẫn duy trì ở mức khoảng 86%. Nói cách khác, trọng tâm của thị trường đã chuyển từ “liệu Fed có tăng lãi suất liên tiếp hay không” sang “sẽ trì hoãn lần tăng tiếp theo bao lâu”. Đường đi hiện tại ngày càng cho thấy Fed sẽ sử dụng tháng Mười để đánh giá dữ liệu mới nhất trong khi giữ lại không gian để hành động thêm vào tháng Mười Hai.
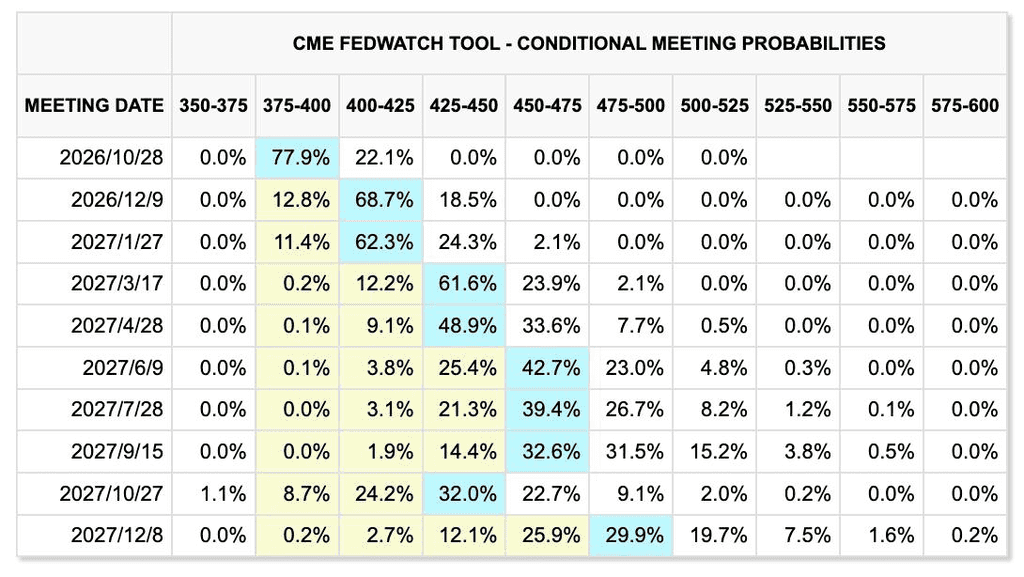
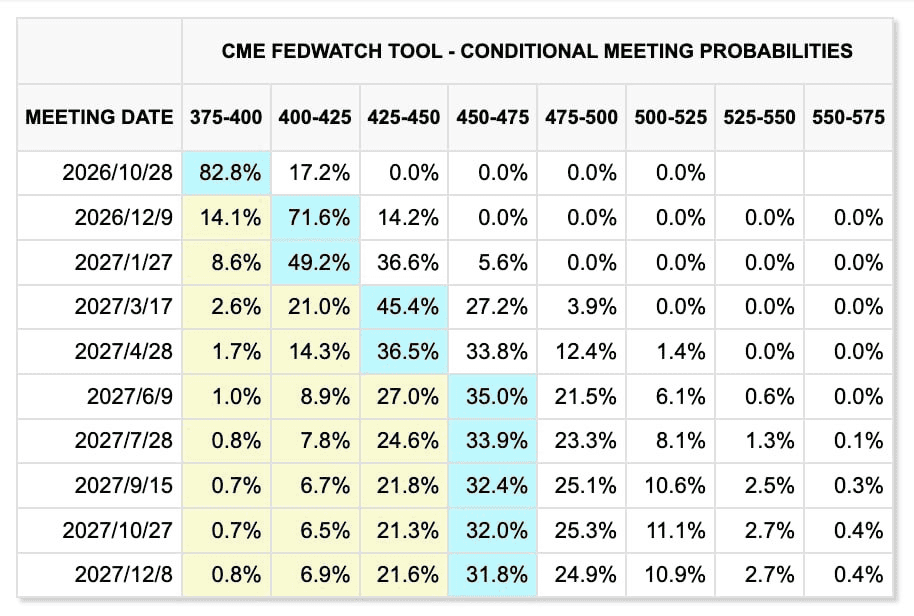
Thay đổi trong giá thị trường trong hai tuần qua (tuần trước được hiển thị trước, tuần hiện tại thứ hai)
CME FedWatchTool
Việc giảm kỳ vọng về việc thắt chặt chính sách ngắn hạn đã không làm giảm đáng kể áp lực tài chính dài hạn. Lãi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên mức cao nhất trong 24 năm trong tuần trước, sau đó giảm xuống khoảng 5,26%, vẫn ở mức cao lịch sử. Nợ chính phủ cao, nhu cầu tài chính doanh nghiệp và chi tiêu vốn bền vững liên quan đến mở rộng trung tâm dữ liệu AI đang cùng nhau đẩy chi phí huy động vốn dài hạn lên cao. Ngay cả khi Fed tạm dừng tăng lãi suất, điều này không nhất thiết có nghĩa là điều kiện tài chính đã nới lỏng đáng kể.
Các cổ phiếu Mỹ vẫn duy trì sự bền bỉ tương đối bất chấp môi trường lãi suất cao. S&P 500 và Nasdaq đều tăng khoảng 0,6% trong tuần và đạt mức cao mới vào đầu giai đoạn, mặc dù biến động trong ngành công nghệ tăng đáng kể. Vào thứ Năm, những lo ngại về lợi nhuận của AI gia tăng, khiến các cổ phiếu bán dẫn giảm khoảng 4% trong một phiên giao dịch, với Nvidia, Intel, Oracle và các công ty khác chịu áp lực. Một yếu tố kích hoạt là sự giám sát lại triển vọng doanh thu, tài trợ nợ và lợi nhuận từ đầu tư vào cơ sở hạ tầng AI của OpenAI. Điều này phản ánh sự chuyển dịch rộng hơn trong chiến lược AI từ việc đặt câu hỏi liệu nhu cầu có tồn tại hay không sang việc đánh giá liệu doanh thu và dòng tiền có cuối cùng đủ để biện minh cho các khoản đầu tư vốn khổng lồ hay không.
Các rủi ro ở Trung Đông đã gia tăng mạnh mẽ trong cuối tuần qua. Sân bay Quốc tế Riyadh đã bị tấn công nhiều lần trong vòng một tuần. Cuộc tấn công ngày 10 tháng Mười đã khiến ít nhất 12 người thiệt mạng và hơn 300 người bị thương, trở thành một trong những cuộc tấn công nghiêm trọng nhất tại Ả Rập Xê Út trong hơn một thập kỷ qua. Trump cũng cho biết Mỹ có thể tham gia vào các hành động quân sự của Ả Rập Xê Út chống lại nhóm Houthi, làm gia tăng nguy cơ xung đột tại Yemen có thể lan rộng thêm vào lãnh thổ Ả Rập Xê Út và an ninh hàng không khu vực.
Dầu thô Brent tăng khoảng 2,4% trong tuần trước lên mức 104,7 USD/thùng, trong khi WTI tăng khoảng 0,8% lên 91,9 USD. Tiến triển trong các cuộc đàm phán giữa Mỹ và Iran cùng sự gia tăng nguồn cung diesel của Nga đã tạm thời giảm bớt phí rủi ro địa chính trị trong tuần, nhưng vụ tấn công vào sân bay Riyadh đã làm tái hiện mối lo ngại về gián đoạn nguồn cung và vận chuyển. Do đó, giá dầu có khả năng vẫn biến động mạnh trong ngắn hạn và tiếp tục ảnh hưởng đến kỳ vọng lạm phát và định giá chính sách của Fed.
Vàng, trong khi đó, đã kết thúc chuỗi 2 tuần giảm giá, với giá spot tăng khoảng 1,3% trong tuần lên mức 4.194 USD/ounce. Vàng giảm xuống mức thấp nhất trong hai tháng giữa tuần khi đồng USD và lợi suất trái phiếu chính phủ tăng, trước khi phục hồi khi lợi suất dài hạn giảm nhẹ và nhu cầu mua vào ở mức giảm quay trở lại. Các rủi ro tài khóa và địa chính trị tiếp tục hỗ trợ vàng, nhưng lợi suất trái phiếu chính phủ ở mức khoảng 5% vẫn là rào cản đáng kể đối với đà tăng thêm.
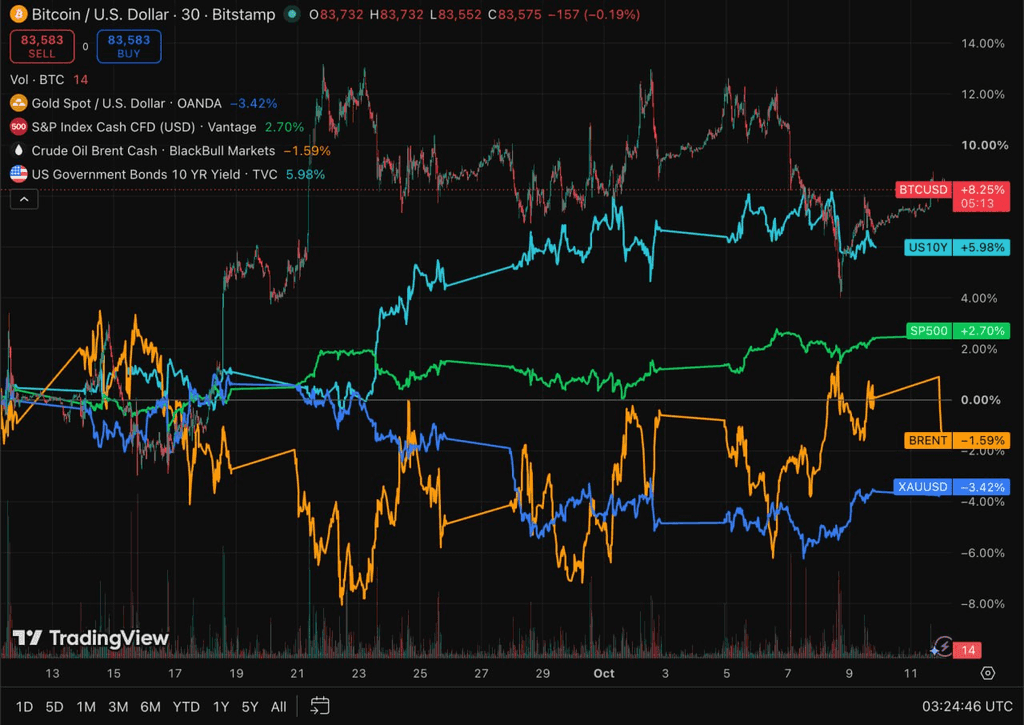
TradingView
Tài sản tiền điện tử và quỹ ETF: Các quỹ ETF BTC và ETH ghi nhận dòng tiền ra lớn đồng thời khi dòng chảy của tổ chức chuyển từ xoay vòng sang giảm thiểu rủi ro rộng hơn
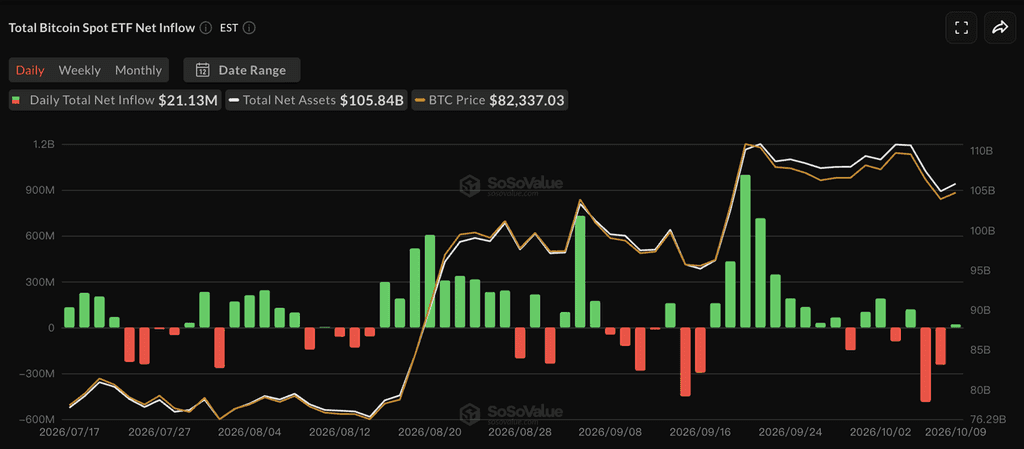
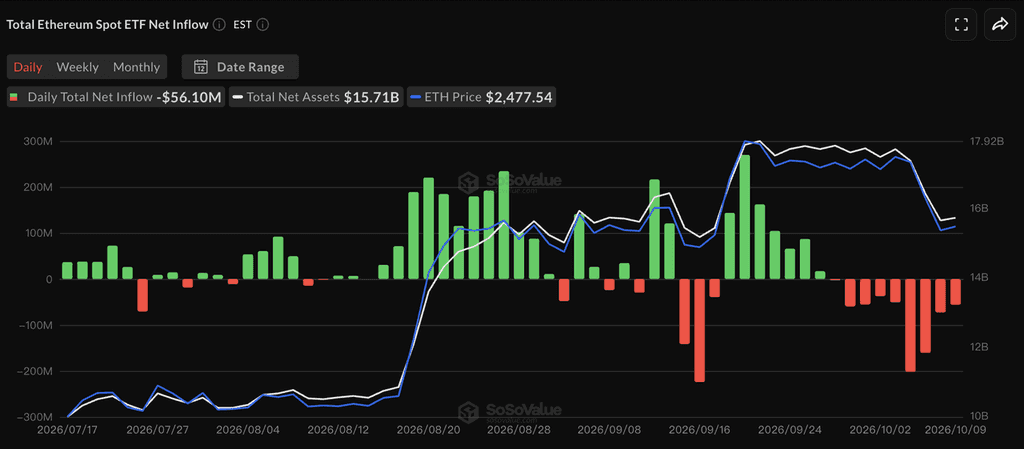
Thị trường tiền điện tử đã hoạt động kém nổi bật hơn so với cổ phiếu Mỹ trong tuần qua. BTC giảm từ khoảng 86.000 USD vào đầu tuần xuống khoảng 82.000–83.000 USD, trong khi ETH giảm từ khoảng 2.700 USD xuống khoảng 2.500 USD, ghi nhận mức giảm đáng kể hơn so với BTC. Lợi suất trái phiếu chính phủ dài hạn tăng cao, đồng USD tương đối mạnh và các rủi ro địa chính trị ở Trung Đông tái diễn đã cùng tác động tiêu cực đến định giá của các tài sản có mức biến động cao.
SoSoValue
Theo SoSoValue, các quỹ BTC spot của Mỹ ghi nhận khoảng 681,1 triệu USD dòng tiền ròng ra giữa ngày 5 và ngày 9 tháng Mười, chấm dứt chuỗi ba tuần liên tiếp có dòng tiền ròng vào. Riêng vào ngày 7 tháng Mười, dòng tiền ra đạt khoảng 487 triệu USD. FBTC và ARKB của Fidelity là các nguồn chính gây ra việc hoàn trả.
Các quỹ ETH ghi nhận dòng tiền ròng khoảng 542,1 triệu USD trong cùng giai đoạn, đánh dấu hiệu suất hàng tuần tệ nhất kể từ tháng Một và kéo dài chuỗi dòng tiền ra ngoài lên chín ngày giao dịch liên tiếp. BlackRock’s ETHA chiếm khoảng 477 triệu USD trong số các khoản hoàn lại hàng tuần. Tổng dòng tiền ra khỏi các quỹ BTC và ETH vượt quá 1,2 tỷ USD.
Khác với các tuần trước, khi vốn chủ yếu chuyển dịch giữa BTC và ETH, cả hai danh mục ETF chính đều ghi nhận dòng rút vốn lớn cùng lúc. Điều này cho thấy vị thế của các tổ chức đã chuyển từ việc tái phân bổ tài sản sang giảm thiểu rủi ro tổng thể. BTC vẫn ở mức tương đối cao so với giai đoạn đầu của đợt phục hồi, nhưng nếu nhu cầu ETF không quay lại mức tích cực, tiềm năng tăng ngắn hạn có thể vẫn bị hạn chế.
Stablecoins: Tổng vốn hóa thị trường hợp đồng giảm nhẹ lần nữa do dòng tiền ra khỏi ETF không chuyển hóa thành sự tích lũy đô la có ý nghĩa trên chuỗi
DeFiLlama
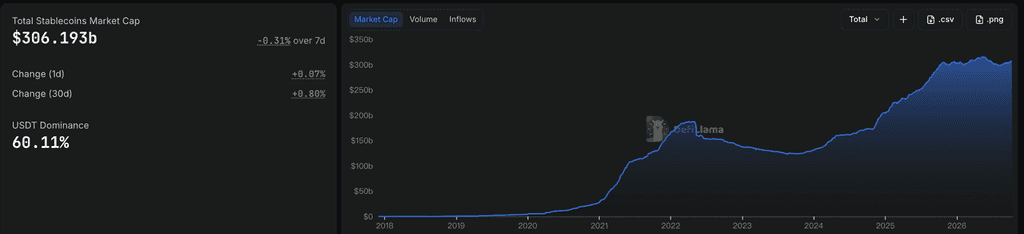
Dữ liệu từ DeFiLlama cho thấy tổng vốn hóa thị trường stablecoin ở mức khoảng 306,2 tỷ USD, giảm khoảng 0,31% trong bảy ngày qua, nhưng vẫn tăng khoảng 0,8% trong 30 ngày qua. Thị phần của USDT đứng ở mức khoảng 60,11%. Do đó, giai đoạn mở rộng nguồn cung stablecoin nhẹ gần đây đã chậm lại trở lại, phù hợp với dòng tiền ra lớn từ các quỹ ETF trong tuần qua.
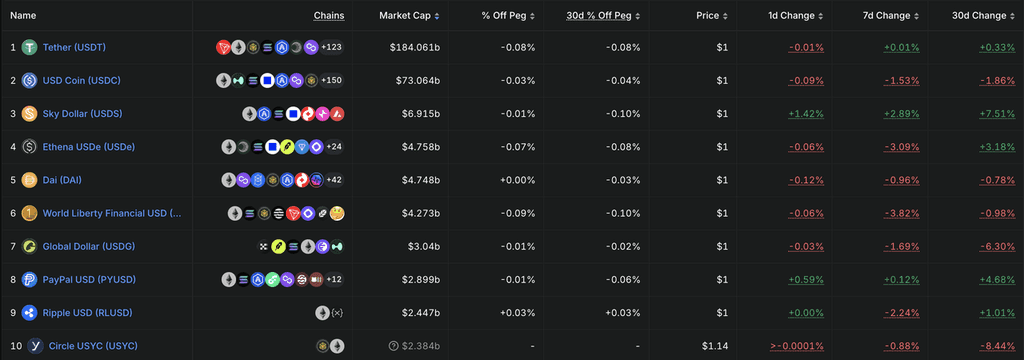
Trong số 10 stablecoin hàng đầu, nguồn cung USDT về cơ bản không đổi, trong khi USDC giảm khoảng 1,5% trong tuần. USDe và USD1 giảm lần lượt khoảng 2,9% và 3,8%. USDS tăng khoảng 1,6%, trong khi PYUSD tăng nhẹ khoảng 1,1%. Các thay đổi tổng thể tiếp tục phản ánh sự chuyển dịch giữa các sản phẩm riêng lẻ, nhưng sự đồng thời thu hẹp nguồn cung USDC lớn cùng với một số stablecoin liên kết với hệ sinh thái cho thấy nhu cầu đô la trên chuỗi gia tăng vẫn tương đối yếu.
Kết hợp với dòng tiền ra đồng thời từ các quỹ ETF của BTC và ETH, điều kiện tài trợ tổng thể suy yếu rõ rệt so với các tuần trước. Nguồn cung stablecoin không trải qua đợt rút vốn quy mô lớn, nhưng cũng không tạo ra đủ thanh khoản mới để bù đắp các khoản hoàn lại từ tổ chức.
Các sự kiện quan trọng cần theo dõi trong tuần này
Các thị trường sẽ tập trung vào chỉ số CPI tháng Chín của Mỹ, các thông điệp chính sách tiếp theo của Fed, các diễn biến ở Trung Đông và kết quả kinh doanh của ASML/TSMC như một phép thử đối với đà chi tiêu vốn cho AI. Với thị trường phần lớn đã loại bỏ khả năng tăng lãi suất liên tiếp vào tháng Mười, dữ liệu lạm phát sẽ rất quan trọng trong việc xác định liệu kỳ vọng về một đợt tăng lãi suất vào tháng Mười Hai vẫn ở mức cao hay không.
-
Ngày 13 tháng 10: IMF công bố Báo cáo Triển vọng Kinh tế Thế giới và Báo cáo Sự ổn định Tài chính Toàn cầu, với sự chú ý đặc biệt đến cú sốc năng lượng, lãi suất cao và rủi ro nợ toàn cầu.
-
Ngày 14 tháng 10: Hoa Kỳ công bố CPI tháng Chín, một yếu tố quan trọng để đánh giá kỳ vọng ngừng tăng lãi suất vào tháng Mười và định giá khả năng tăng lãi suất vào tháng Mười Hai. ASML cũng công bố kết quả kinh doanh quý ba, cung cấp thêm thông tin về nhu cầu thiết bị bán dẫn AI và chi tiêu vốn cho quy trình tiên tiến. Trung Quốc công bố CPI, PPI và dữ liệu thương mại vào cùng ngày.
-
Ngày 15 tháng 10: TSMC công bố kết quả kinh doanh quý ba. Thị trường sẽ tập trung vào nhu cầu chip AI, đóng gói tiên tiến và hướng dẫn chi tiêu vốn tương lai như các chỉ báo cho thấy chu kỳ hạ tầng AI có thể tiếp tục hay không.
-
Ngày 16 tháng 10: Warsh tham gia thảo luận với Georgieva trong các cuộc họp Thường niên của IMF/World Bank. Thị trường sẽ tập trung vào quan điểm của ông về lạm phát, lợi suất trái phiếu kho bạc dài hạn và thời điểm của đợt tăng lãi suất tiếp theo có thể xảy ra.
Trên phương diện địa chính trị, sau các cuộc tấn công lặp lại vào sân bay Riyadh, việc Hoa Kỳ có tham gia trực tiếp vào các hành động quân sự chống lại nhóm Houthis—và liệu các cuộc đàm phán giữa Hoa Kỳ và Iran có thể tiếp tục hay không—sẽ ảnh hưởng trực tiếp đến phí rủi ro dầu mỏ. Nếu giá năng lượng tăng mạnh trở lại, kỳ vọng về việc thắt chặt thêm trong tháng Mười Hai có thể gia tăng, ngay cả khi xác suất tăng lãi suất vào tháng Mười vẫn ở mức thấp.
Chuẩn bị vốn thị trường chínhĐánh giá: Các vòng huy động vốn lớn về AI và số hóa nhấn mạnh sự ưa chuộng liên tục của vốn đối với cơ sở hạ tầng có xác thực thương mại
RootData
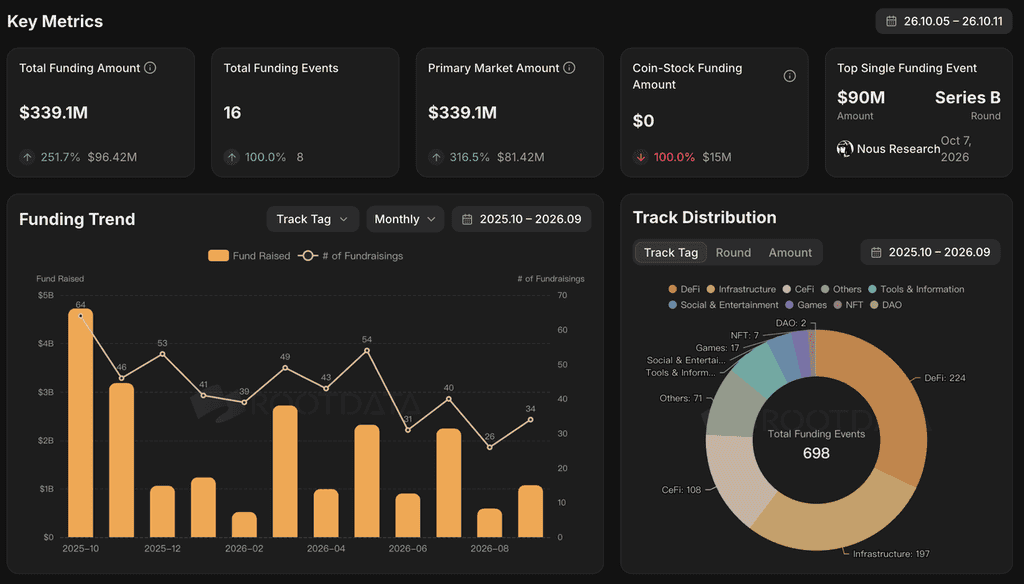
Theo RootData và các bộ dữ liệu tài trợ rộng rãi khác, vài giao dịch lớn trên thị trường tư nhân đã được công bố vào tuần trước, với Nous Research và Spiko mỗi bên huy động được 90 triệu USD. Vốn vẫn tập trung vào hạ tầng AI, token hóa và các sản phẩm tài chính được quản lý, với sự sẵn sàng chi trả cao hơn từ các nhà đầu tư đối với các dự án đã chứng minh được người dùng, doanh thu hoặc quy mô tài sản đáng kể.
Trong lĩnh vực AI, Nous Research đã huy động được 90 triệu USD vòng gọi vốn Series B với định giá khoảng 1,5 tỷ USD, do Robot Ventures dẫn dắt và có sự tham gia của NVIDIA, Microsoft M12, Samsung, USV và các nhà đầu tư khác. Sản phẩm chủ lực của họ, Hermes, là một AI Agent mã nguồn mở được thiết kế dành cho cả cá nhân và doanh nghiệp, với trọng tâm vào tùy chỉnh mô hình, chủ quyền dữ liệu và một hệ sinh thái mở. So với các câu chuyện AI+Crypto mang tính tổng quát, điểm nổi bật hơn của vòng gọi vốn này là Nous Research đã chứng minh được sự chấp nhận sản phẩm thực tế và đà tăng trưởng thương mại, đồng thời thu hút sự tham gia từ cả các nhà đầu tư trong ngành AI truyền thống lẫn các quỹ VC trong lĩnh vực Crypto. Điều này cho thấy vốn vẫn sẵn sàng trả phí cao hơn cho cơ sở hạ tầng AI mở có người dùng thực và tăng trưởng doanh thu.
Trong quá trình token hóa, Spiko đã huy động được 90 triệu USD vòng gọi vốn Series B do NEA dẫn đầu. Nền tảng hiện đang quản lý khoảng 2,7 tỷ USD tài sản. Các sản phẩm cốt lõi của nó token hóa các công cụ quản lý tiền mặt như quỹ thị trường tiền tệ và trái phiếu chính phủ ngắn hạn. Do đó, luận điểm đầu tư đã vượt ra ngoài khả năng phát hành RWA đơn thuần để hướng tới AUM thực tế, phân phối tổ chức và doanh thu phí quản lý, cho thấy token hóa đang bước vào giai đoạn quản lý tài sản quy mô lớn hơn.
Ngoài ra, Meanwhile đã huy động được 37,5 triệu USD, tiếp tục mở rộng các sản phẩm bảo hiểm tính bằng BTC và các sản phẩm quản lý tài sản dài hạn. Nhìn chung, các khoản tài trợ lớn trong tuần này không tập trung vào các chủ đề mới trên chuỗi. Thay vào đó, chúng càng phản ánh sở thích của nhà đầu tư đối với cơ sở hạ tầng AI đã được xác thực về mặt thương mại, các nền tảng quản lý tài sản được token hóa từ tiền mặt/RWA và các sản phẩm tài chính Crypto được quản lý. Các giao thức tổng quát không có người dùng ý nghĩa, doanh thu hoặc kênh phân phối rõ ràng tiếp tục đối mặt với môi trường tài trợ chọn lọc hơn.
Về KuCoin Ventures
KuCoin Ventures là đơn vị đầu tư hàng đầu của sàn giao dịch KuCoin — một nền tảng tiền điện tử toàn cầu hàng đầu được xây dựng trên nền tảng niềm tin, phục vụ hơn 40 triệu người dùng tại hơn 200 quốc gia và vùng lãnh thổ. Với mục tiêu đầu tư vào những dự án tiền điện tử và blockchain đột phá nhất của thời đại Web 3.0, KuCoin Ventures hỗ trợ các nhà xây dựng tiền điện tử và Web 3.0 cả về mặt tài chính lẫn chiến lược thông qua những hiểu biết sâu sắc và nguồn lực toàn cầu. Là nhà đầu tư thân thiện với cộng đồng và dựa trên nghiên cứu, KuCoin Ventures làm việc chặt chẽ với các dự án trong danh mục trong suốt toàn bộ vòng đời, tập trung vào hạ tầng Web3.0, AI, ứng dụng người dùng, DeFi và PayFi.
Thông báo miễn trừ trách nhiệm: Thông tin thị trường chung này, có thể đến từ các nguồn bên thứ ba, thương mại hoặc được tài trợ, không phải là lời khuyên pháp lý, tuân thủ, tài chính hoặc đầu tư, cũng không phải là lời đề nghị, mời gọi hoặc đảm bảo. Chúng tôi không đưa ra bất kỳ lời tuyên bố hay bảo đảm nào, rõ ràng hay ngầm định, về độ chính xác, đầy đủ hoặc độ tin cậy của nó, và từ chối mọi trách nhiệm đối với bất kỳ tổn thất nào phát sinh. Đầu tư/giao dịch mang tính rủi ro; hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Người dùng nên tự nghiên cứu, đánh giá một cách thận trọng và tự chịu trách nhiệm hoàn toàn. Vui lòng tham khảo ý kiến chuyên gia pháp lý, thuế hoặc tài chính nếu cần thiết.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.