

Báo cáo hàng tuần của KuCoin Ventures: Dữ liệu việc làm yếu giúp giảm kỳ vọng tăng lãi suất, trong khi lợi suất dài hạn cao khiến thị trường tiền điện tử tiếp tục phân hóa [图片]
1. Điểm nổi bật thị trường hàng tuần
Tiền mã hóa và tài chính truyền thống tăng tốc tích hợp hai chiều: Stablecoin được đưa vào hệ thống thanh toán ngân hàng, trong khi các cơ chế giao dịch bản địa tiền mã hóa mở rộng sang các thị trường được quản lý
Tuần trước, các phát triển xung quanh hạ tầng tài chính — bao gồm thanh toán stablecoin, thanh toán phái sinh và giao dịch liên tục với thời gian kéo dài hơn — ngày càng trở nên nổi bật, khi sự tích hợp giữa tiền mã hóa và tài chính truyền thống tiếp tục đi sâu vào các cơ chế thị trường nền tảng. Citi và Coinbase mở rộng quan hệ đối tác để tích hợp sâu hơn stablecoin vào các quy trình thu hộ doanh nghiệp và thanh toán ngân hàng, trong khi Lloyds và Visa hoàn thành thí điểm thanh toán xuyên biên giới dựa trên stablecoin. Về phía giao dịch, Coinbase đã nhận được đăng ký là Tổ chức Thanh toán Phái sinh (DCO) từ Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC), trong khi Robinhood công bố kế hoạch giới thiệu giao dịch giao sau vĩnh viễn cho người dùng Hoa Kỳ đủ điều kiện và kéo dài thêm giờ giao dịch cổ phiếu.
Stablecoin đang dần được tích hợp trực tiếp hơn vào các dòng chảy tài chính truyền thống. Vào ngày 28 tháng Chín, Citi và Coinbase đã công bố mở rộng quan hệ đối tác: Coinbase sẽ sử dụng Virtual Account Wallet của Citi để cung cấp khả năng tài khoản tiền pháp định cho các khách hàng doanh nghiệp, cho phép các khoản tiền pháp định nhận vào được tự động chuyển đổi thành stablecoin. Đồng thời, các khách hàng tổ chức của Citi sẽ có thể chấp nhận thanh toán stablecoin thông qua Spring by Citi, với Coinbase cung cấp cơ sở hạ tầng thanh toán và Citi hoàn tất quá trình thanh toán tiền pháp định. So với việc chỉ cung cấp giao dịch stablecoin, quan hệ đối tác này kết nối trực tiếp hơn giữa tài khoản ngân hàng, chuyển đổi tiền pháp định sang stablecoin và thanh toán doanh nghiệp.
Hai ngày sau, Lloyds Banking Group và Visa đã hoàn thành thí điểm trực tiếp kéo dài bảy ngày, thanh toán tổng cộng 750.000 USD nghĩa vụ thanh toán xuyên biên giới bằng USDC. Tiền đã đến Visa trong chưa đầy một giờ, kể cả vào cuối tuần. Thí điểm tập trung vào quá trình thanh toán backend giữa ngân hàng và mạng thanh toán thay vì các giao dịch thanh toán trực tiếp cho người tiêu dùng, đồng thời cũng kiểm tra luồng tiền trong cả môi trường blockchain công khai và riêng tư. Mặc dù vẫn còn giới hạn về quy mô, thí điểm này cho thấy việc sử dụng stablecoin đang vượt ra ngoài các khoản chuyển trong các nền tảng Crypto và tiến vào các quy trình thanh toán xuyên biên giới thực tế trong các tổ chức tài chính truyền thống.
Điều này cũng làm thay đổi trọng tâm gần đây của việc phát triển stablecoin từ “ai sẽ phát hành” sang “ai sẽ sử dụng chúng và chúng sẽ tham gia vào những dòng chảy tài chính nào”. Tuy nhiên, thị trường vẫn chủ yếu ở giai đoạn đối tác và thử nghiệm. Citi và Coinbase chưa công bố khối lượng thanh toán thực tế, trong khi quy mô của dự án thử nghiệm với Lloyds và Visa cũng vẫn còn tương đối hạn chế. Câu hỏi quan trọng hơn trong tương lai là liệu stablecoin có thể tạo ra mức độ sử dụng bền vững trong các khoản thanh toán doanh nghiệp, quản lý kho bạc và thanh toán xuyên biên giới, thay vì chỉ đơn thuần hoàn thành việc xác thực kỹ thuật.
Cơ sở hạ tầng giao dịch phản ánh sự tích hợp theo hướng ngược lại. Vào ngày 28 tháng Chín, CFTC đã phê duyệt việc đăng ký Coinbase Clearing LLC với tư cách là Tổ chức thanh toán phái sinh (DCO), cho phép nó thanh toán các hợp đồng giao sau được bảo đảm đầy đủ, quyền chọn trên hợp đồng giao sau và hoán đổi. Kết hợp với các đăng ký hiện có với tư cách là Thương nhân ủy thác giao sau (FCM) và Thị trường hợp đồng được chỉ định (DCM), Coinbase hiện đã xây dựng một khung khổ phái sinh được quản lý tại Mỹ bao gồm môi giới, giao dịch và thanh toán. Coinbase cũng đang định vị hệ thống thanh toán như một trung tâm thanh toán tập trung vào USDC, với kế hoạch hỗ trợ tài sản bảo đảm là USDC và cơ chế thanh toán 24/7, mang các cơ chế tài trợ dựa trên stablecoin và vận hành liên tục thường thấy trong thị trường tiền mã hóa vào sâu hơn trong cơ sở hạ tầng phái sinh được quản lý.
Robinhood đang theo đuổi hướng đi tương tự ở cấp độ sản phẩm và giờ giao dịch. Vào ngày 29 tháng 9, công ty đã công bố kế hoạch giới thiệu giao sau vĩnh viễn cho người dùng Hoa Kỳ đủ điều kiện và mở rộng thêm giao dịch cổ phiếu vào cuối tuần vào đầu năm tới, tiến tới mô hình giao dịch gần với khả năng sẵn sàng 24/7. Các sản phẩm này vẫn đang ở giai đoạn lên kế hoạch ra mắt, nhưng các cơ chế như giao sau vĩnh viễn và giao dịch liên tục 24/7 — vốn trước đây phổ biến hơn trên thị trường Crypto — đang dần được tích hợp vào kiến trúc sản phẩm của các nền tảng môi giới truyền thống.
Robinhood trang web chính thức
Từ góc độ cấu trúc ngành, giai đoạn cạnh tranh tiếp theo có thể không còn đơn thuần là việc các tổ chức “cung cấp sản phẩm Crypto”, mà là liệu việc thanh toán bằng stablecoin, giao dịch 24/7 và các cơ chế phái sinh mới có thể được tích hợp đáng tin cậy vào các hệ thống tài chính hiện có hay không. Các tổ chức tài chính truyền thống cần giải quyết sự tương tác giữa các mạng thanh toán, thanh bù, tuân thủ và quản lý rủi ro, trong khi các nền tảng Crypto bước vào thị trường được quản lý cũng phải điều chỉnh để đáp ứng các yêu cầu tương ứng về vốn, thanh bù và bảo vệ nhà đầu tư.
Do đó, thay vì tập trung vào số lượng đối tác mới hoặc thông báo sản phẩm, chỉ số có ý nghĩa hơn trong tương lai sẽ là liệu dữ liệu sử dụng bền vững có bắt đầu xuất hiện hay không — bao gồm khối lượng thanh toán và thanh toán doanh nghiệp trên Citi/Coinbase và Lloyds/Visa, các sản phẩm thanh toán và khối lượng do Coinbase Clearing xử lý, cũng như việc ra mắt thực tế và sự tiếp nhận của người dùng đối với giao sau vĩnh viễn và giao dịch cổ phiếu cuối tuần của Robinhood. Những chỉ số này có thể cung cấp cái nhìn rõ ràng hơn về việc tích hợp giữa Crypto và tài chính truyền thống vẫn đang ở giai đoạn sản phẩm và thí điểm kỹ thuật, hay đang tiến tới sự tiếp nhận thực tế ở cấp độ hạ tầng.
2. Tín hiệu thị trường được chọn hàng tuần
Dữ liệu việc làm yếu khiến kỳ vọng tăng lãi suất ngắn hạn giảm xuống, nhưng lợi suất dài hạn vẫn ở mức cao khi thị trường tiền điện tử tiếp tục phân kỳ về mặt cấu trúc
Sự thay đổi đáng chú ý nhất trên các thị trường vĩ mô tuần trước là dữ liệu việc làm yếu hơn của Mỹ một lần nữa làm giảm kỳ vọng về các đợt tăng lãi suất trong ngắn hạn tiếp theo, mặc dù sự điều chỉnh lại này chưa hoàn toàn phản ánh vào lợi suất trái phiếu kho bạc kỳ hạn dài. Sự phức tạp chính trong môi trường hiện tại là kỳ vọng về lãi suất chính sách đang trở nên ít cứng rắn hơn một chút, trong khi chi phí vốn dài hạn vẫn ở mức cao. Điều này đã mang lại chút không gian cho các tài sản rủi ro, nhưng thị trường vẫn chưa bước vào một đợt tăng giá do thanh khoản rộng rãi.
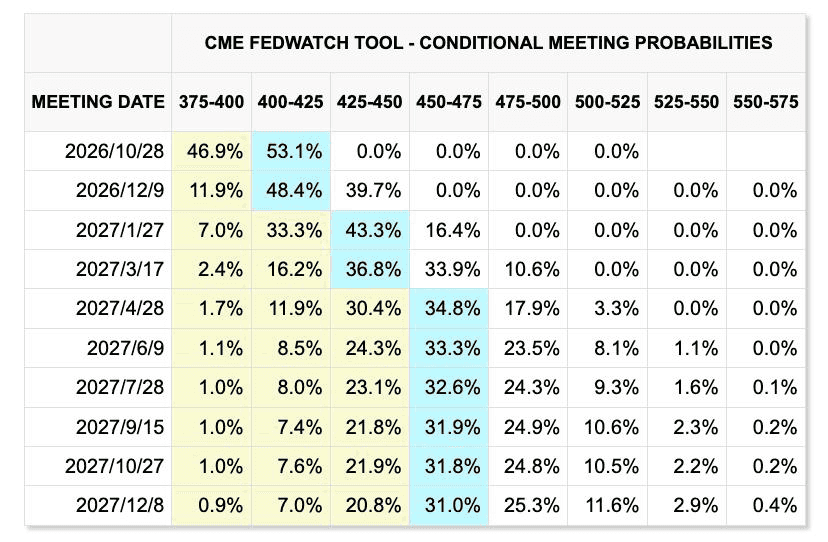
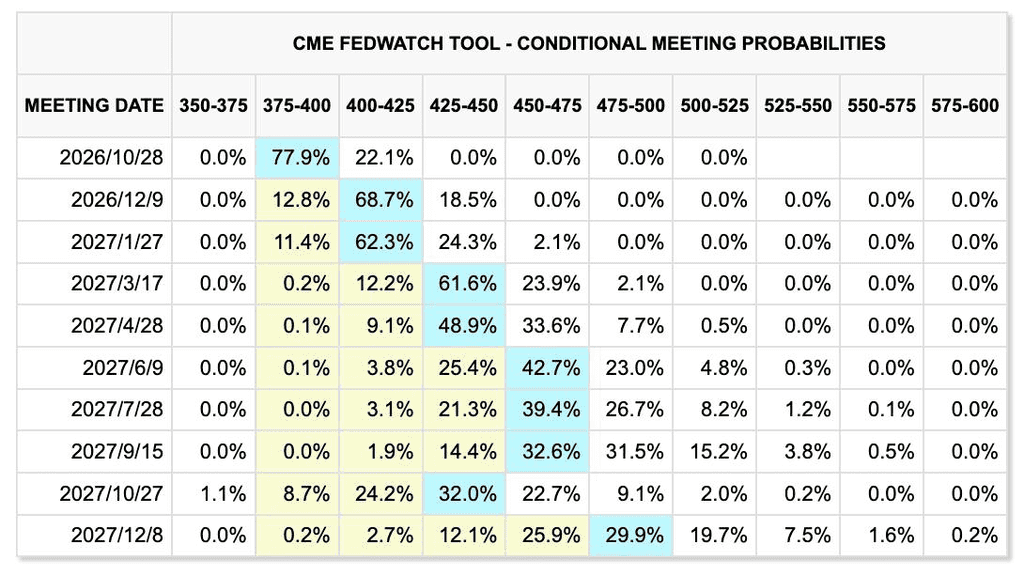
Thay đổi trong giá thị trường trong hai tuần qua (tuần trước được hiển thị trước, tuần hiện tại thứ hai)
CME FedWatchTool
Lương không nông nghiệp tại Hoa Kỳ chỉ tăng 29.000 trong tháng Chín, trong khi tỷ lệ thất nghiệp tăng nhẹ lên 4,2%. Số liệu việc làm của tháng Bảy và tháng Tám đã được điều chỉnh giảm tổng cộng 60.000, trong khi thu nhập giờ trung bình chỉ tăng 0,1% so với tháng trước và 3,0% so với cùng kỳ năm trước, cho thấy thị trường lao động tiếp tục hạ nhiệt. Lạm phát vẫn rõ ràng cao hơn mục tiêu 2% của Cục Dự trữ Liên bang, mặc dù mức tăng hàng tháng của PCE lõi chỉ là 0,2%.
Báo cáo lương phi nông nghiệp yếu đã làm giảm kỳ vọng của thị trường về các đợt thắt chặt thêm. Theo dữ liệu CME FedWatch mới nhất, thị trường hiện đang định giá không có thêm đợt tăng lãi suất nào tại cuộc họp FOMC ngày 28 tháng 10 năm 2026. Tuy nhiên, về lâu hơn, định giá của thị trường vẫn phản ánh khả năng có thêm một đợt tăng lãi suất trước cuối năm. Điều này cho thấy kỳ vọng về lộ trình chính sách tương lai vẫn còn linh hoạt, và việc quản lý các rủi ro suy giảm tăng trưởng kinh tế có thể ngày càng trở thành một trong những yếu tố chính trong các quyết định chính sách của Cục Dự trữ Liên bang.
Các thị trường chứng khoán Mỹ phục hồi mạnh vào thứ Sáu sau báo cáo việc làm, mặc dù tính theo tuần, S&P 500 vẫn giảm 0,27%, Dow Jones Industrial Average giảm 1,26%, và Nasdaq Composite tăng 0,45%. Điều đáng chú ý hơn là phản ứng trên thị trường trái phiếu: lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tạm thời tăng lên mức cao nhất trong nhiều năm khoảng 5,34% trong tuần, giảm mạnh sau báo cáo việc làm, sau đó phục hồi trở lại khoảng 5,28%.
Điều này cho thấy mức độ phân kỳ trong logic giao dịch của thị trường: dữ liệu việc làm yếu hơn đã làm giảm mức độ cấp bách để Cục Dự trữ Liên bang tiếp tục tăng lãi suất trong ngắn hạn, nhưng lợi suất dài hạn vẫn bị hạn chế bởi các yếu tố bao gồm giá năng lượng, rủi ro lạm phát, nhu cầu tài chính ngân sách và phần bù kỳ hạn. Do đó, đợt tăng giá của các tài sản rủi ro vào thứ Sáu dường như chủ yếu phản ánh việc định giá lại xác suất giảm tăng lãi suất vào tháng Mười, trong khi điều kiện tài chính rộng hơn vẫn chưa có dấu hiệu nới lỏng đáng kể.
TradingView
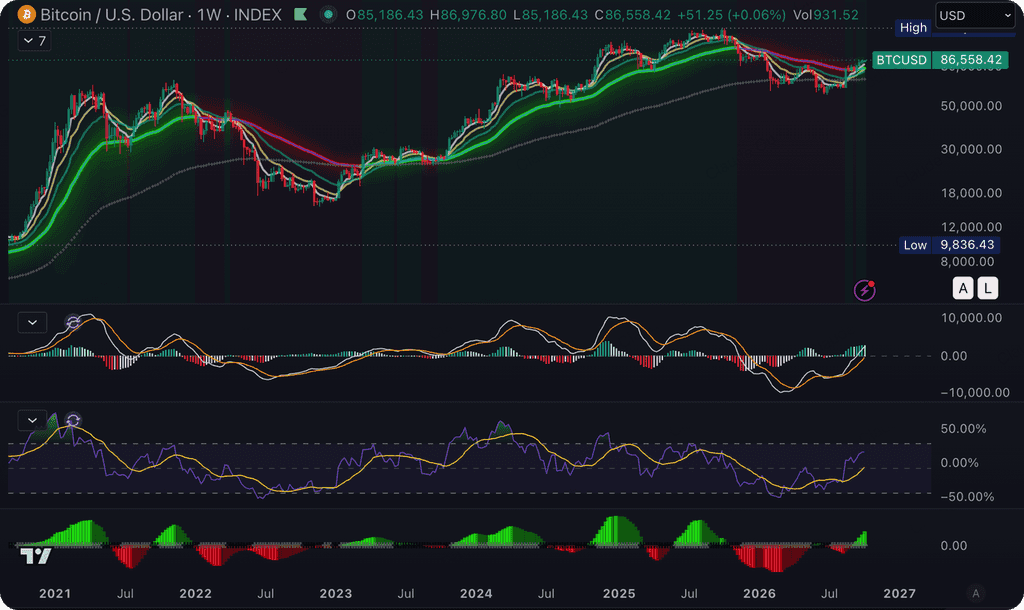
Trên các thị trường thứ cấp của tiền điện tử, mức độ biến động tổng thể vẫn ở mức tương đối hạn chế. Đến cuối tuần, bitcoin giao dịch quanh mức 85.000 USD, trong khi ETH dao động quanh mức 2.700 USD, với tổng vốn hóa thị trường tiền điện tử nhìn chung không đổi. Đồng thời, tỷ trọng của bitcoin tăng nhẹ lên 58,9%, trong khi chỉ khoảng 15 trong số 50 tài sản tiền điện tử hàng đầu ghi nhận lợi nhuận hàng tuần, cho thấy sức mạnh thị trường tương đối yếu.
BTC vẫn duy trì ở mức trên ngưỡng 80.000 USD bất chấp lợi suất trái phiếu chính phủ tăng cao và đồng USD tương đối mạnh, cho thấy điều kiện tài trợ của nó vẫn tương đối ổn định; tuy nhiên, sự bền bỉ này vẫn chủ yếu tập trung vào bitcoin itself. Sau khi dữ liệu việc làm khiến thị trường giảm kỳ vọng tăng lãi suất trong ngắn hạn, ETH và hầu hết các altcoin không ghi nhận sự gia tăng tương ứng về beta, cho thấy sự cải thiện nhẹ trong bối cảnh vĩ mô chưa chuyển hóa thành sự phục hồi rộng rãi trong sự chấp nhận rủi ro của thị trường tiền điện tử.
Tài sản tiền điện tử và quỹ ETF: BTC vẫn duy trì sức bền, nhưng sở thích rủi ro vẫn chưa mở rộng
SoSoValue
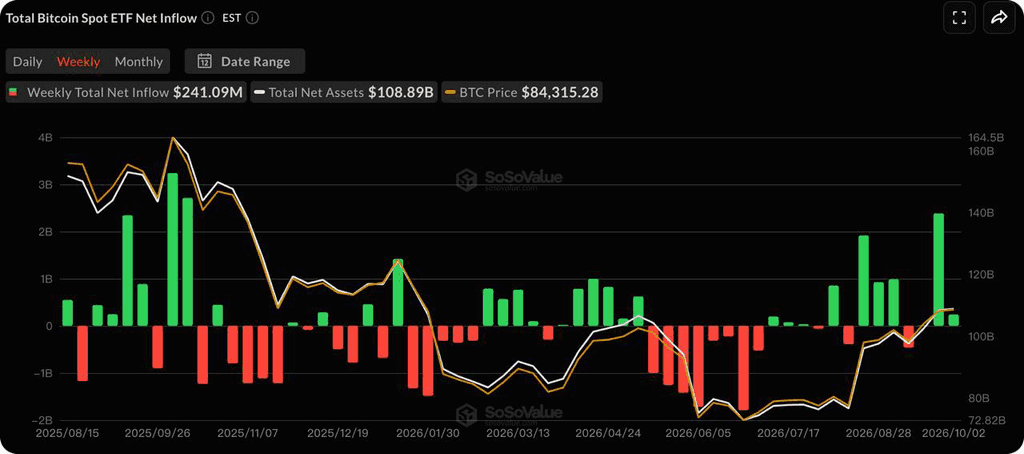
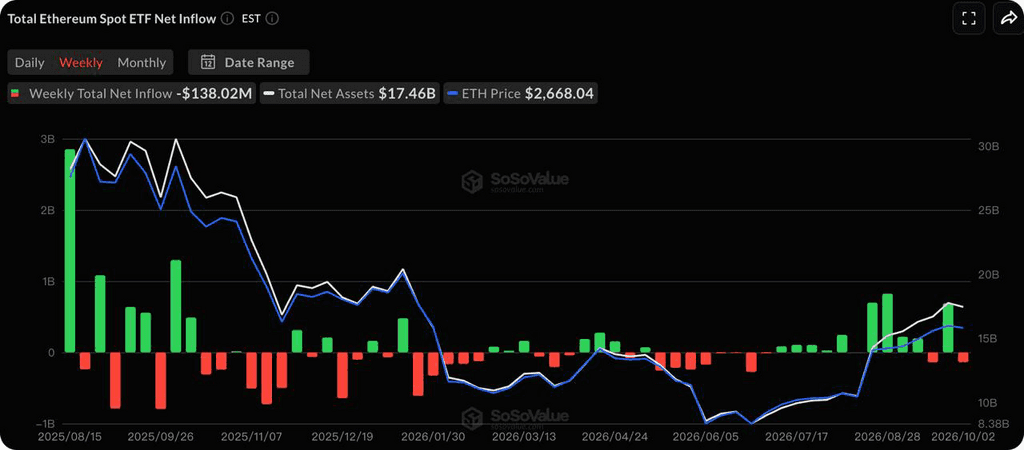
Theo dữ liệu của SoSoValue, các quỹ Bitcoin spot của Mỹ ghi nhận dòng tiền ròng hàng tuần khoảng 241 triệu USD, đưa tổng tài sản ròng lên khoảng 108,89 tỷ USD. Trong cùng giai đoạn này, các quỹ Ethereum spot ghi nhận dòng tiền ròng khoảng 138 triệu USD ra ngoài.
Hướng dòng tiền đã cho thấy một sự phân kỳ giữa hai tài sản. Với áp lực lãi suất dài hạn vẫn ở mức cao, dòng tiền ETF tiếp tục ưu tiên BTC, trong khi ETH vẫn chưa thu hút được dòng tiền tăng thêm bền vững. Điều này phù hợp với sự gia tăng trở lại của tỷ trọng Bitcoin trên các thị trường thứ cấp và cho thấy vốn tổ chức vẫn tập trung vào các tài sản có vốn hóa lớn hơn thay vì chuyển dịch đáng kể sang các tài sản có độ biến động cao hơn.
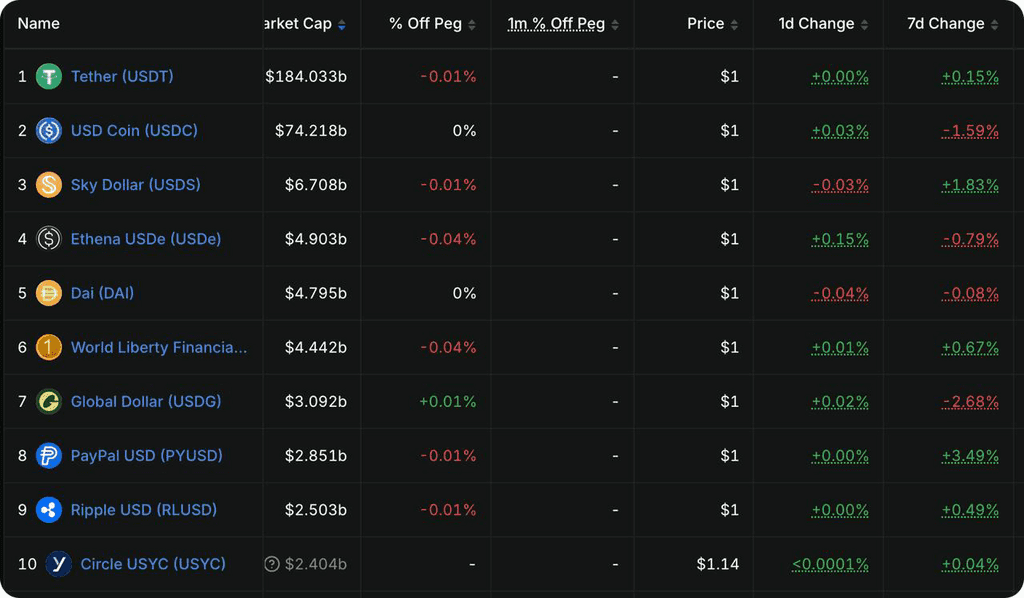
StablecoinNguồn cung tiếp tục mở rộng, trong khi thanh khoản đô la trên chuỗi không giảm đáng kể
DeFiLlama
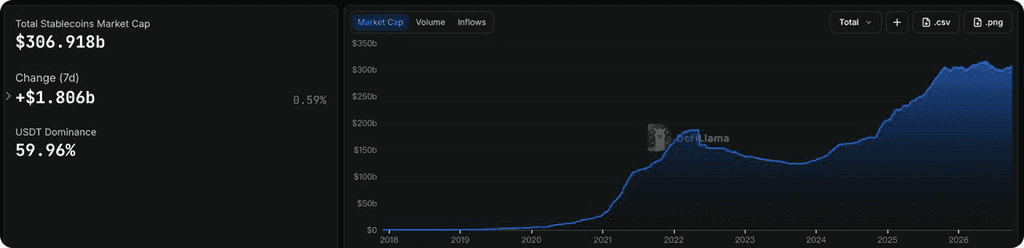
Theo dữ liệu từ DeFiLlama, tổng vốn hóa thị trường stablecoin đạt khoảng 306,9 tỷ USD, tăng khoảng 1,8 tỷ USD, tương đương 0,59%, trong vòng bảy ngày qua.
Tổng nguồn cung đô la trên chuỗi do đó vẫn duy trì giai đoạn mở rộng dần dần, mặc dù phân phối thanh khoản tăng thêm vẫn không đồng đều. Nguồn cung stablecoin không giảm đáng kể song song với biến động của các tài sản rủi ro, tiếp tục cung cấp mức độ hỗ trợ thanh khoản nền tảng cho thị trường tiền điện tử. Tuy nhiên, tốc độ tăng trưởng hiện tại vẫn chưa đủ để tự thân thúc đẩy một đợt tăng giá do thanh khoản lan rộng trên toàn thị trường.
Các sự kiện quan trọng cần theo dõi trong tuần này
Lịch kinh tế Hoa Kỳ tương đối nhẹ trong tuần này, với sự chú ý của thị trường có khả năng tập trung nhiều hơn vào biên bản FOMC tháng Chín, hoạt động trong ngành dịch vụ và kỳ vọng lạm phát.
-
Ngày 5 tháng 10: PMI Dịch vụ ISM của Mỹ tháng Chín;
-
Ngày 6 tháng 10: Dữ liệu thương mại quốc tế tháng Tám;
-
Ngày 7 tháng 10: Biên bản cuộc họp FOMC ngày 15–16 tháng 9, với thị trường có khả năng tập trung vào các cuộc thảo luận của các nhà hoạch định chính sách về lạm phát, thị trường lao động và các điều kiện cần thiết cho bất kỳ đợt tăng lãi suất nào tiếp theo;
-
Ngày 9 tháng 10: Tâm lý tiêu dùng sơ bộ của Đại học Michigan và kỳ vọng lạm phát cho tháng 10.
Lãi suất trái phiếu kho bạc kỳ hạn dài và giá năng lượng có thể vẫn quan trọng hơn để theo dõi so với bất kỳ báo cáo dữ liệu kinh tế nào. Chỉ số CPI tháng Chín của Mỹ sẽ được công bố vào tuần tới, ngày 14 tháng Mười. Với ít báo cáo lạm phát lớn nào được lên lịch trước đó, việc lãi suất trái phiếu kho bạc kỳ hạn 10 năm có thể duy trì đà giảm từ mức khoảng 5,3% hay không có thể ảnh hưởng trực tiếp đến môi trường định giá cho cổ phiếu công nghệ và tài sản tiền điện tử.
Cập nhật tài trợ thị trường chính
RootData
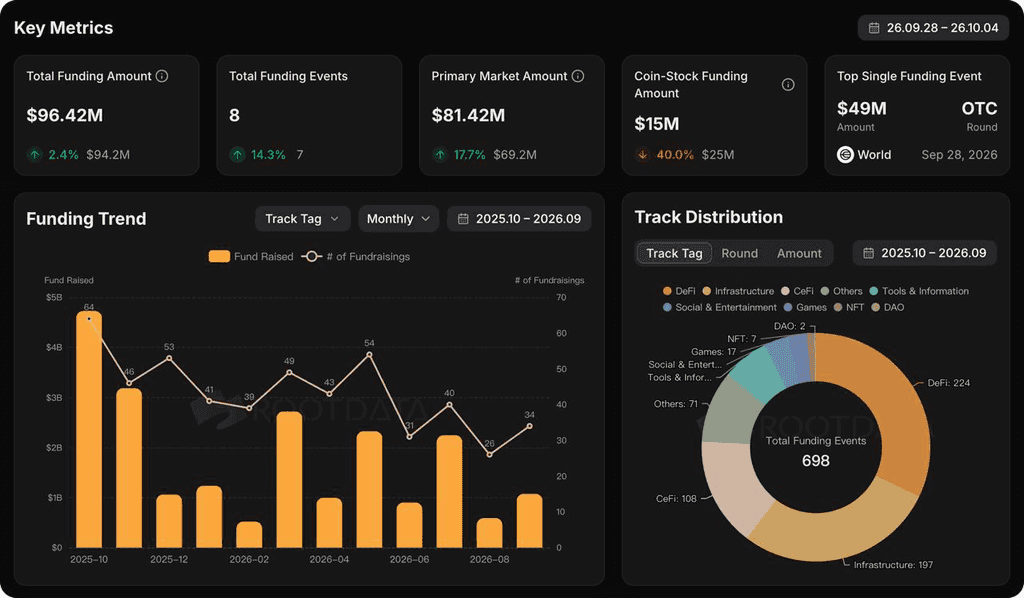
Trong thị trường sơ cấp, hoạt động đầu tư vẫn tập trung vào các sàn giao dịch và hạ tầng giao dịch, cũng như hạ tầng thanh toán stablecoin và tài khoản, trong khi các tổ chức tài chính truyền thống và nhà đầu tư doanh nghiệp chiến lược tiếp tục chiếm tỷ lệ tham gia tương đối cao.
Một trong những thương vụ tiêu biểu nhất tuần trước là vòng tài trợ vốn cổ phần Series C1 trị giá 110 triệu USD của Jeeves, do CoinFund dẫn đầu, với sự tham gia của AllianceBernstein, a16z, Coinbase Ventures, GIC, ParaFi và các bên khác. Jeeves nằm ở giao điểm giữa cơ sở hạ tầng tài chính stablecoin và fintech, sử dụng stablecoin để kết nối các tài khoản doanh nghiệp đồng thời cung cấp thẻ doanh nghiệp được phát hành tại địa phương tại nhiều thị trường, quản lý tiền mặt, OCR hóa đơn và các quy trình phê duyệt chi phí. Công ty đã công bố khoảng 1,5 tỷ USD khối lượng thanh toán stablecoin hàng năm. Trong cùng giai đoạn, nhà cung cấp cơ sở hạ tầng thanh toán xuyên biên giới Walapay đã huy động vòng seed 4,6 triệu USD, với stablecoin cũng đóng vai trò là lớp thanh toán giữa các tài khoản ngân hàng và các mạng thanh toán địa phương ở các khu vực khác nhau.
Nhìn chung, thị trường chính vẫn đang trong giai đoạn phục hồi ở mức thấp. Vốn vẫn tập trung vào một số dự án tương đối ít có nền tảng nguồn lực mạnh mẽ hơn, mức độ thực thi được đánh giá cao hơn hoặc lộ trình thoát rõ ràng hơn, trong khi môi trường huy động vốn cho các dự án nhỏ và vừa vẫn còn thận trọng.
Thông báo miễn trừ trách nhiệm: Thông tin thị trường chung này, có thể đến từ các nguồn bên thứ ba, thương mại hoặc được tài trợ, không phải là lời khuyên pháp lý, tuân thủ, tài chính hoặc đầu tư, cũng không phải là lời đề nghị, mời gọi hoặc bảo đảm. Chúng tôi không đưa ra bất kỳ đại diện hay bảo đảm nào, rõ ràng hay ngầm định, về độ chính xác, đầy đủ hoặc độ tin cậy của nó, và từ chối mọi trách nhiệm đối với bất kỳ tổn thất nào phát sinh. Đầu tư/giao dịch mang tính rủi ro; hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Người dùng nên tự nghiên cứu, đánh giá một cách thận trọng và chịu hoàn toàn trách nhiệm. Vui lòng tham khảo ý kiến chuyên gia pháp lý, thuế hoặc tài chính nếu cần thiết.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.