

Cổ phiếu Intel giảm 23% sau khi hướng dẫn quý 4/2026 không như kỳ vọng dù lợi nhuận quý 3 mạnh mẽ
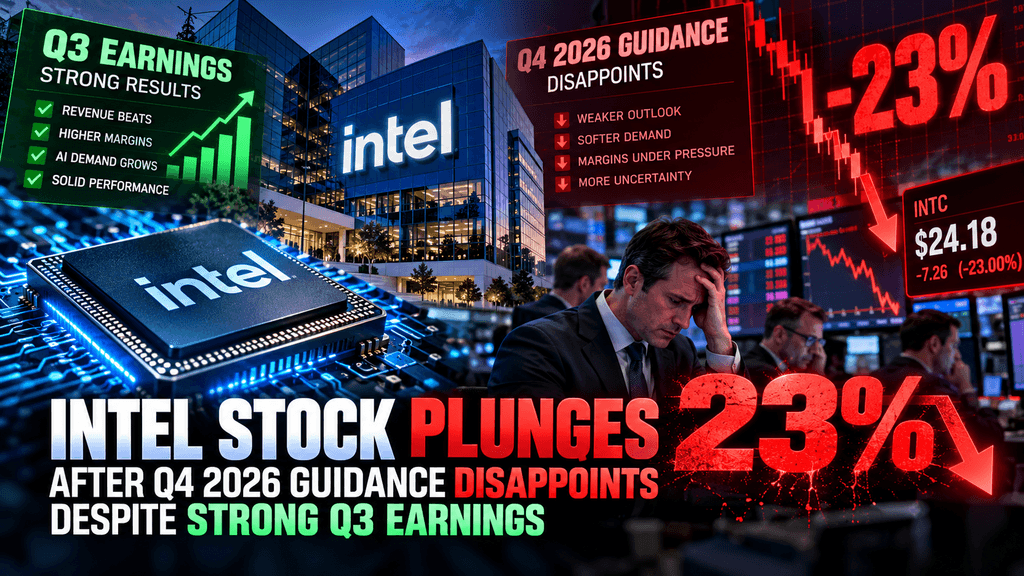
Kết quả quý ba năm 2026 của Intel đã phơi bày sự chênh lệch ngày càng gia tăng giữa nhu cầu đối với chip máy chủ AI và khả năng sản xuất cũng như cung cấp của công ty. Mặc dù doanh thu tăng 21% so với cùng kỳ năm trước lên 16,51 tỷ USD và lợi nhuận trên mỗi cổ phiếu không theo chuẩn GAAP đạt 0,52 USD, cổ phiếu của Intel đã giảm khoảng 23% trong giao dịch sau giờ hành chính vào ngày 29 tháng Mười sau khi triển vọng quý tư của công ty không đạt kỳ vọng của phố Wall. Công ty dự báo doanh thu từ 15 đến 16 tỷ USD và EPS điều chỉnh ở mức 0,25 USD, trong khi các chuyên gia phân tích kỳ vọng lần lượt khoảng 17,07 tỷ USD và 0,43 USD. Những gián đoạn trong sản xuất tại cơ sở của công ty ở Israel, giá bộ nhớ tăng cao và sự suy yếu kéo dài của thị trường PC đã làm gia tăng lo ngại của nhà đầu tư. Cuộc bán tháo này nhấn mạnh một sự thay đổi quan trọng trong bối cảnh đầu tư AI: nhu cầu mạnh mẽ không tự động chuyển hóa thành tăng trưởng doanh thu khi năng lực sản xuất, chuỗi cung ứng và yêu cầu vốn trở thành các rào cản.
Những điểm chính
-
Intel báo cáo doanh thu quý 3 năm 2026 là 16,51 tỷ USD, tăng 21% so với cùng kỳ năm trước, trong khi EPS không theo chuẩn GAAP đạt 0,52 USD.
-
Doanh thu từ Trung tâm Dữ liệu và AI tăng 78% lên 7,3 tỷ USD, nhưng doanh thu từ Máy tính Người dùng giảm 5% xuống 8,1 tỷ USD.
-
Hướng dẫn doanh thu quý 4 ở mức 15–16 tỷ USD thấp hơn ước tính khoảng 17,07 tỷ USD của các nhà phân tích, trong khi hướng dẫn EPS điều chỉnh ở mức 0,25 USD đã không đạt mức đồng thuận 0,43 USD.
-
Một sự cố tại cơ sở Kiryat Gat của Intel ở Israel dự kiến sẽ làm giảm doanh thu khoảng 600 triệu USD trong quý 4 năm 2026 và quý 1 năm 2027.
-
Intel dự kiến chi tiêu vốn khoảng 20 tỷ USD vào năm 2026 và không kỳ vọng dòng tiền dương trong cả năm.
-
Đợt bán tháo làm nổi bật các rủi ro rộng hơn đối với cơ sở hạ tầng AI, sản xuất bán dẫn và các tài sản rủi ro liên quan đến công nghệ, bao gồm cả thị trường tiền điện tử.
Kết quả kinh doanh quý 3/2026 của Intel: Kết quả mạnh mẽ không ngăn được đợt bán tháo cổ phiếu
Hiệu quả tài chính quý ba của Intel cho thấy doanh thu và biên lợi nhuận hoạt động đang cải thiện, nhưng kết quả này chưa đủ mạnh để xoa dịu những lo ngại về triển vọng quý tới. Công ty báo cáo doanh thu 16,513 tỷ USD, so với 13,653 tỷ USD trong quý 3 năm 2025, tương đương mức tăng 21% so với cùng kỳ năm trước. EPS pha loãng theo GAAP là 0,60 USD, trong khi EPS pha loãng không theo GAAP đạt 0,52 USD, so với 0,23 USD trong kết quả không theo GAAP của năm trước. Lợi nhuận ròng không theo GAAP tăng 169% lên khoảng 2,76 tỷ USD. Công ty cũng tạo ra 5,1 tỷ USD dòng tiền hoạt động trong quý này. Những con số này cho thấy hiệu suất hoạt động của Intel đã cải thiện đáng kể, mặc dù thị trường vẫn lo ngại về tính bền vững của tiến bộ đó.
Doanh thu từ Trung tâm Dữ liệu và AI trở thành động lực tăng trưởng chính của Intel
Phần mạnh nhất trong kết quả quý 3 của Intel là bộ phận Data Center and AI (DCAI), mang về doanh thu 7,3 tỷ USD, tăng 78% so với cùng kỳ năm trước. Nhu cầu đối với các bộ xử lý máy chủ Xeon là yếu tố đóng góp chính, phản ánh sự đầu tư liên tục vào điện toán đám mây, hạ tầng AI và trung tâm dữ liệu doanh nghiệp. Ban quản lý Intel mô tả sự tăng trưởng doanh thu trung tâm dữ liệu là mạnh nhất trong 15 năm qua, nhấn mạnh vai trò quan trọng của CPU máy chủ trong hệ sinh thái AI đang mở rộng. Mặc dù GPU nhận được nhiều sự chú ý trong các cuộc thảo luận về hạ tầng AI, CPU vẫn là thành phần thiết yếu cho tính toán đa năng, điều phối công việc, xử lý dữ liệu và vận hành máy chủ. Điều này tạo ra cơ hội để Intel hưởng lợi từ sự mở rộng hạ tầng AI, ngay cả khi cạnh tranh trong lĩnh vực bộ tăng tốc chuyên dụng vẫn gay gắt.
Tuy nhiên, tăng trưởng không đồng đều giữa các phân khúc kinh doanh của Intel. Doanh thu của Nhóm Máy tính Khách hàng và Trí tuệ Nhân tạo Vật lý (CCPG) giảm 5% xuống còn 8,1 tỷ USD, phản ánh sự suy yếu của thị trường PC. Intel Foundry ghi nhận doanh thu phân khúc 6,7 tỷ USD, tăng 58% so với cùng kỳ năm trước, mặc dù con số này bao gồm các giao dịch nội bộ và không nên nhầm lẫn với doanh thu bên ngoài hợp nhất. Sau khi loại trừ các khoản điều chỉnh nội bộ và các hoạt động khác, tổng doanh thu công ty là 16,513 tỷ USD. Kết quả này cho thấy một công ty đang hưởng lợi từ nhu cầu máy chủ liên quan đến AI, đồng thời vẫn đối mặt với những thách thức trong thị trường PC truyền thống và kinh tế sản xuất bán dẫn.
Hiệu quả tài chính quý 3/2026 của Intel
Một sự khác biệt quan trọng là EPS pha loãng theo GAAP của Intel giảm từ 0,90 USD xuống 0,60 USD so với cùng kỳ năm trước, dù EPS không theo GAAP đã cải thiện từ 0,23 USD lên 0,52 USD. Sự khác biệt này phản ánh các điều chỉnh giữa hai phương pháp kế toán, bao gồm các khoản như chi phí cổ phiếu, chi phí liên quan đến việc mua lại và các tác động kế toán khác đã xác định. Do đó, các nhà đầu tư nên tránh mô tả toàn bộ bức tranh lợi nhuận như một sự cải thiện đồng đều. Lợi nhuận không theo GAAP đã cải thiện đáng kể, nhưng so sánh theo GAAP cho thấy một bức tranh phức tạp hơn về lợi nhuận được báo cáo của công ty.
Tại sao cổ phiếu Intel giảm 23% sau khi đưa ra hướng dẫn Q4 2026
Triển vọng quý tư yếu hơn của Intel là yếu tố kích hoạt ngay lập tức đợt bán tháo sau giờ giao dịch. Công ty dự báo doanh thu từ 15 tỷ đến 16 tỷ USD và EPS pha loãng không theo chuẩn GAAP là 0,25 USD, thấp đáng kể so với kỳ vọng của các nhà phân tích. Sử dụng mức trung bình của hướng dẫn doanh thu, Intel kỳ vọng doanh thu quý tư khoảng 15,5 tỷ USD, thấp hơn khoảng 9,2% so với ước tính phân tích 17,07 tỷ USD được Reuters trích dẫn. Triển vọng EPS điều chỉnh của công ty thấp hơn khoảng 41,9% so với mức đồng thuận 0,43 USD. Những khoảng cách này cho thấy sự cải thiện được báo cáo trong quý ba có thể không được duy trì với tốc độ tăng trưởng lợi nhuận tương tự trong quý tới.
Doanh thu và hướng dẫn EPS quý 4 không đạt kỳ vọng của phố Wall
| Chỉ số tài chính | Hướng dẫn Q4 2026 | Mong đợi của chuyên gia phân tích |
| Doanh thu | 15–16 tỷ USD | 17,07 tỷ USD |
| Điểm giữa doanh thu | 15,5 tỷ USD | 17,07 tỷ USD |
| EPS pha loãng theo Non-GAAP | 0,25 $ | 0,43 $ |
| Biên lợi nhuận gộp không theo GAAP | 38,00% | — |
Intel cũng dự báo EPS pha loãng theo GAAP quý 4 ở mức 0,10 USD, so với dự báo phi-GAAP là 0,25 USD. Sự khác biệt này quan trọng vì công ty công bố cả hai chỉ số này, và việc so sánh với ước tính của các nhà phân tích nên sử dụng cơ sở kế toán tương ứng. Công ty dự kiến biên lợi nhuận gộp phi-GAAP khoảng 38%, giảm từ 44,1% trong quý 3. Sự suy giảm dự kiến này cho thấy Intel kỳ vọng lợi nhuận sẽ chịu áp lực, ngay cả khi nhu cầu đối với sản phẩm máy chủ của họ vẫn mạnh mẽ. Sự kết hợp giữa hạn chế nguồn cung, cơ cấu sản phẩm, chi phí sản xuất và sự suy yếu của thị trường PC khiến triển vọng lợi nhuận quý tư kém tích cực hơn so với mức tăng doanh thu quý 3 mà báo cáo đưa ra.
Tại sao hướng dẫn tương lai quan trọng hơn lợi nhuận trong quá khứ
Các thị trường tài chính thường định giá các công ty dựa trên kỳ vọng về lợi nhuận và dòng tiền trong tương lai, thay vì chỉ thưởng cho những kết quả lịch sử mạnh mẽ. Hiệu suất quý 3 của Intel đã xảy ra, nhưng hướng dẫn quý 4 của công ty đã cung cấp cho các nhà đầu tư thông tin mới về môi trường hoạt động ngắn hạn của công ty. Khi ban quản lý dự báo doanh thu thấp hơn và biên lợi nhuận yếu hơn so với kỳ vọng của các nhà phân tích, các nhà đầu tư có thể điều chỉnh ước tính về khả năng sinh lời trong tương lai và mức định giá mà họ sẵn sàng gán cho công ty. Hiệu ứng này có thể đặc biệt rõ rệt khi cổ phiếu đã trải qua đợt tăng giá đáng kể. Reuters báo cáo rằng cổ phiếu Intel đã tăng hơn gấp đôi trong năm 2026 trước đợt bán tháo gần đây, làm tăng mức độ nhạy cảm của định giá đối với hướng dẫn tương lai không như kỳ vọng.
Sự sụt giảm khoảng 23% đề cập đến phản ứng ban đầu của thị trường sau giờ giao dịch vào ngày 29 tháng 10, không phải là mức đóng cửa toàn ngày xác nhận vào ngày 30 tháng 10. Các báo cáo khác ghi nhận các mức sụt giảm khác nhau tại các thời điểm khác nhau trong giao dịch kéo dài. Sự phân biệt này quan trọng đối với báo cáo tài chính chính xác vì giá sau giờ giao dịch có thể thay đổi nhanh chóng khi các nhà đầu tư phản ứng với việc công bố kết quả kinh doanh, bình luận của ban quản lý và các điều kiện thị trường rộng hơn. Thông điệp cốt lõi vẫn là các nhà đầu tư lo ngại về khoảng cách giữa nhu cầu mạnh mẽ của Intel liên quan đến AI và khả năng chuyển đổi nhu cầu đó thành doanh thu và lợi nhuận trong ngắn hạn.
Các ràng buộc sản xuất của Intel và những thách thức trong chuỗi cung ứng bán dẫn
Công suất sản xuất là một trong những yếu tố quan trọng nhất đằng sau dự báo kém của Intel. Công ty đang đối mặt với tình huống nhu cầu của khách hàng đối với bộ xử lý máy chủ vẫn mạnh mẽ, nhưng các hạn chế về sản xuất làm giảm khả năng cung cấp đủ sản phẩm. Một vụ tai nạn tại cơ sở Kiryat Gat ở Israel đã gây thêm sự gián đoạn vào môi trường sản xuất vốn đã bị hạn chế. Sự cố này khiến nhà máy ngừng hoạt động khoảng hai tuần, và Intel dự kiến tác động này sẽ làm giảm doanh thu khoảng 600 triệu USD trong quý 4 năm 2026 và quý 1 năm 2027. Điều này cho thấy nhu cầu về bán dẫn một mình không thể đảm bảo doanh thu cao hơn: các nhà sản xuất cũng cần các cơ sở sản xuất đáng tin cậy, thiết bị hoạt động tốt, nguyên vật liệu đầy đủ và lịch giao hàng ổn định.
Sự cố nhà máy Kiryat Gat và tác động tài chính của nó
Cơ sở Kiryat Gat của Intel đã trải qua một vụ tai nạn nghiêm trọng vào tháng Mười, dẫn đến hai ca tử vong và một vụ thương tích nghiêm trọng, theo báo cáo địa phương được Reuters trích dẫn. Sau đó, công ty đã tiết lộ sự gián đoạn sản xuất trong cuộc thảo luận về kết quả kinh doanh quý III. CFO David Zinsner cho biết đánh giá ban đầu bao gồm tác động doanh thu khoảng 300 triệu USD trong quý IV và áp lực biên lợi nhuận gộp khoảng 200 điểm cơ bản. Một tác động doanh thu tương tự dự kiến xảy ra trong quý I năm 2027, đưa tổng tác động doanh thu ước tính lên khoảng 600 triệu USD trong hai quý. Intel dự định khôi phục hoạt động sản xuất vào cuối tháng Mười, mặc dù việc đánh giá những wafer nào có thể được phục hồi và sử dụng vẫn là một phần của quá trình phục hồi.
Tác động này kéo dài vượt quá việc đóng cửa ngay lập tức vì sản xuất bán dẫn liên quan đến lịch trình sản xuất phức tạp và chu kỳ xử lý dài. Một sự gián đoạn có thể ảnh hưởng đến khả năng cung cấp wafer, cam kết giao hàng, mức độ sử dụng nhà máy và thời điểm ghi nhận doanh thu. Ngay cả sau khi cơ sở sản xuất hoạt động trở lại, sản xuất có thể cần thời gian để quay lại mức bình thường. Đối với Intel, sự cố do đó làm gia tăng sự không chắc chắn về khả năng đáp ứng nhu cầu của khách hàng đối với bộ xử lý máy chủ và các sản phẩm khác. Các nhà đầu tư sẽ cần theo dõi các bản cập nhật tiếp theo từ ban quản lý để xác định xem tác động tài chính ước tính có vẫn bị giới hạn trong hai quý ban đầu được xác định hay không.
Giá bộ nhớ và nhu cầu PC yếu gây áp lực
Sự gián đoạn sản xuất không phải là thách thức duy nhất trong chuỗi cung ứng của Intel. Giá bộ nhớ tăng cao cũng đã ảnh hưởng đến thị trường PC rộng lớn hơn, làm tăng chi phí cho các nhà sản xuất và có thể đẩy giá cả đến người dùng cuối. Khi các linh kiện bộ nhớ trở nên đắt hơn, các nhà sản xuất PC có thể phải đối mặt với những quyết định khó khăn về giá bán sản phẩm, thông số kỹ thuật và hàng tồn kho. Giá bán lẻ cao hơn có thể khuyến khích người tiêu dùng và doanh nghiệp trì hoãn việc thay thế thiết bị, gây thêm áp lực lên nhu cầu về bộ xử lý. Ban quản lý Intel cảnh báo rằng sự suy giảm của thị trường PC có thể kéo dài ít nhất đến nửa đầu năm 2027.
Tình huống này tạo ra sự kết hợp khó khăn cho Intel. Doanh nghiệp trung tâm dữ liệu của công ty đang hưởng lợi từ đầu tư vào cơ sở hạ tầng AI, nhưng doanh nghiệp PC lại đối mặt với nhu cầu yếu hơn và chi phí linh kiện cao hơn. Đồng thời, các ràng buộc về sản xuất hạn chế khả năng của công ty trong việc tận dụng đầy đủ lợi ích từ nhu cầu mạnh mẽ đối với CPU máy chủ. Những yếu tố này giúp giải thích vì sao triển vọng doanh thu quý 4 lại yếu hơn, bất chấp mức tăng trưởng đáng kể so với cùng kỳ năm trước trong quý 3. Chúng cũng cho thấy hiệu suất của ngành bán dẫn phụ thuộc vào sự tương tác giữa nhu cầu, năng lực sản xuất, giá linh kiện và độ tin cậy của chuỗi cung ứng, chứ không chỉ dựa vào đầu tư vào AI.
Chi tiêu vốn 20 tỷ USD và thách thức dòng tiền của Intel
Sự phục hồi dài hạn của Intel phụ thuộc một phần vào việc mở rộng năng lực sản xuất và cải thiện công nghệ bán dẫn của mình, nhưng những sáng kiến này đòi hỏi khoản đầu tư vốn lớn. Công ty dự kiến chi khoảng 20 tỷ USD cho chi tiêu vốn trong năm 2026, với mức chi tiêu được dự báo tăng mạnh trong năm 2027. CFO David Zinsner cũng cho biết Intel không kỳ vọng tạo ra dòng tiền dương trong cả năm. Điều này tạo ra thách thức tài chính trung tâm: Intel cần đầu tư mạnh để giải quyết các ràng buộc sản xuất và cạnh tranh trong lĩnh vực sản xuất tiên tiến, trong khi triển vọng lợi nhuận ngắn hạn và khả năng tạo dòng tiền của công ty vẫn chịu áp lực.
Tại sao Intel cần thêm đầu tư vào sản xuất
Intel đang nỗ lực củng cố vị thế trong lĩnh vực sản xuất bán dẫn đồng thời mở rộng năng lực cần thiết để đáp ứng nhu cầu về sản phẩm của mình. Chi tiêu vốn hỗ trợ xây dựng nhà máy, thiết bị sản xuất, công nghệ quy trình và khả năng đóng gói tiên tiến. Những khoản đầu tư này rất quan trọng vì sản xuất bán dẫn tiên tiến yêu cầu thiết bị phức tạp, nguồn lực kỹ thuật đáng kể và nhiều năm phát triển. Tuy nhiên, lợi nhuận tài chính không đến ngay lập tức. Một cơ sở mới hoặc dây chuyền sản xuất phải được phát triển, trang bị, kiểm định và đạt mức sử dụng mang tính kinh tế trước khi có thể đóng góp đáng kể vào doanh thu và biên lợi nhuận.
Kết quả quý 3 của Intel bao gồm một số phát triển liên quan đến tham vọng foundry của công ty. Công ty đã phát hành bộ công cụ thiết kế quy trình Intel 14A vào tháng Mười và công bố các hợp tác liên quan đến công nghệ đóng gói và sản xuất tiên tiến. Nó cũng nhấn mạnh các nỗ lực hợp tác với ASML, Lam Research và Applied Materials. Những sáng kiến này minh họa quy mô nỗ lực của công ty nhằm củng cố hệ sinh thái sản xuất. Tuy nhiên, các đối tác và cột mốc công nghệ không nên được coi là tương đương với sản xuất thương mại quy mô lớn đã được xác nhận. Các nhà đầu tư cần bằng chứng về cam kết của khách hàng, khả năng sẵn sàng sản xuất, tỷ lệ sản xuất và lợi nhuận tài chính bền vững trước khi kết luận rằng việc mở rộng foundry đã đạt được các mục tiêu chiến lược.
Intel 18A và tiềm năng cải thiện chi phí sản xuất
Một phát triển tích cực trong cuộc thảo luận về kết quả kinh doanh của Intel là tuyên bố của ban quản lý rằng chi phí sản xuất cho quy trình 18A đã giảm khoảng 40% so với quý đầu tiên. Công nghệ 18A là một phần quan trọng trong lộ trình sản xuất tiên tiến của Intel và hỗ trợ nỗ lực cải thiện khả năng cạnh tranh trong lĩnh vực tính toán hiệu năng cao. Chi phí sản xuất thấp hơn có thể giúp công ty tăng cường biên lợi nhuận gộp khi khối lượng sản xuất tăng lên, miễn là tỷ lệ sản phẩm đạt yêu cầu, nhu cầu sản phẩm và hiệu quả sản xuất tiếp tục được cải thiện.
Tuy nhiên, việc giảm chi phí ở cấp độ quy trình không tự động giải quyết các thách thức tài chính rộng hơn của Intel. Công ty cũng cần cải thiện mức độ sử dụng công suất, đưa sản phẩm ra thị trường đúng hạn, kiểm soát chi phí hoạt động và quản lý dòng tiền cần thiết cho sự mở rộng của mình. Dự báo biên lợi nhuận gộp phi-GAAP quý 4 là 38%, so với 44,1% trong quý 3, cho thấy áp lực trong ngắn hạn. Câu hỏi then chốt đối với các nhà đầu tư là liệu những cải tiến công nghệ và đầu tư vào sản xuất có cuối cùng tạo ra đòn bẩy hoạt động mạnh mẽ hơn và dòng tiền tự do bền vững hay không.
Điều gì xảy ra với các cổ phiếu AI và thị trường tiền điện tử khi Intel bán tháo
Phản ứng của Intel sau báo cáo lợi nhuận mang đến bài học rộng hơn cho thị trường đầu tư AI: nhu cầu mạnh mẽ không đảm bảo rằng mọi công ty trong chuỗi cung ứng sẽ được hưởng lợi ngang nhau. Ngành bán dẫn phụ thuộc vào một hệ sinh thái phức tạp gồm bộ xử lý, bộ nhớ, cơ sở sản xuất, đóng gói tiên tiến, mạng lưới, điện năng và hạ tầng trung tâm dữ liệu. Những khó khăn của Intel cho thấy cách các ràng buộc về sản xuất và yêu cầu vốn có thể hạn chế lợi ích tài chính từ nhu cầu AI. Phản ứng rộng hơn của thị trường cũng cho thấy các nhà đầu tư đang đánh giá lại các công ty bán dẫn có sự tiếp xúc với các rủi ro tương tự về chuỗi cung ứng và chu kỳ đầu tư.
Cổ phiếu bán dẫn và giao dịch hạ tầng AI
Sau khi Intel đưa ra triển vọng không như mong đợi, cổ phiếu của một số công ty bán dẫn khác cũng giảm trong giao dịch sau giờ hành chính. Reuters báo cáo mức giảm khoảng 1% đến 6% tại Nvidia, Broadcom, AMD, Micron, Qualcomm và Arm trong phản ứng thị trường ngay lập tức. Những biến động này phản ánh sự thận trọng rộng rãi hơn của nhà đầu tư, thay vì bằng chứng cho thấy mọi công ty đều gặp phải các vấn đề vận hành cụ thể như Intel. Việc Nvidia có sự tiếp xúc với GPU, hoạt động bộ xử lý máy chủ của AMD, các hoạt động mạng và silicon tùy chỉnh của Broadcom, cũng như kinh doanh bộ nhớ của Micron, đều có các yếu tố doanh thu và cấu trúc chuỗi cung ứng khác nhau.
Hệ quả rộng hơn là các nhà đầu tư ngày càng xem xét lợi nhuận tài chính từ các khoản đầu tư vào hạ tầng AI. Các công ty công nghệ lớn và nhà cung cấp đám mây có thể tiếp tục chi tiêu cho năng lực tính toán, nhưng các nhà cung cấp bán dẫn phải chứng minh rằng nhu cầu có thể chuyển hóa thành lượng vận chuyển, doanh thu, ký quỹ và dòng tiền. Kinh nghiệm của Intel làm nổi bật sự khác biệt giữa một thị trường có thể tiếp cận đang mở rộng và khả năng của một công ty trong việc khai thác thị trường đó một cách có lợi nhuận. Đối với ngành AI, việc thực thi sản xuất và hiệu quả vốn đang trở nên quan trọng không kém so với bản đồ sản phẩm và dự báo nhu cầu.
Hậu quả tiềm tàng đối với thị trường bitcoin và tài sản kỹ thuật số
Sự giảm giá cổ phiếu của Intel không trực tiếp xác định giá bitcoin, nhưng có thể cung cấp thông tin về mức độ sẵn sàng chấp nhận rủi ro trong ngành công nghệ rộng hơn. Thị trường tiền điện tử bị ảnh hưởng bởi thanh khoản toàn cầu, kỳ vọng về lãi suất, vị thế của các tổ chức và sự sẵn sàng của nhà đầu tư trong việc nắm giữ các tài sản biến động. Khi các công ty công nghệ lớn công bố triển vọng yếu hơn hoặc đối mặt với lo ngại về chi tiêu vốn, nhà đầu tư có thể đánh giá lại mức độ tiếp xúc với các tài sản hướng tăng trưởng. Những thay đổi như vậy có thể ảnh hưởng đến tâm lý trên cả cổ phiếu công nghệ và tài sản kỹ thuật số, mặc dù mối quan hệ này không mang tính tự động và không nên được hiểu là mối quan hệ nhân quả trực tiếp.
Cũng có một kết nối hạ tầng giữa sản xuất bán dẫn và ngành công nghiệp tiền điện tử. Các trung tâm dữ liệu AI phụ thuộc vào CPU, GPU, bộ nhớ, thiết bị mạng và điện năng, trong khi khai thác bitcoin chủ yếu dựa vào phần cứng ASIC chuyên dụng, khả năng cung cấp điện và hạ tầng làm mát. Mặc dù các ngành này sử dụng các kiến trúc tính toán khác nhau, cả hai đều chịu ảnh hưởng bởi điều kiện cung cấp bán dẫn, chi phí thiết bị, giá năng lượng và chu kỳ đầu tư hạ tầng. Các công ty vận hành cả trung tâm dữ liệu AI và cơ sở khai thác bitcoin do đó có thể cần đánh giá cách phân bổ vốn giữa các doanh nghiệp có yêu cầu thiết bị và mô hình doanh thu khác nhau.
Đối với các nhà đầu tư tiền điện tử, kết quả của Intel củng cố tầm quan trọng của việc nhìn xa hơn các câu chuyện ngành. Việc ứng dụng AI ngày càng tăng hoặc nhu cầu về năng lực tính toán tăng lên không tự động đảm bảo lợi nhuận cao hơn cho mọi công ty cơ sở hạ tầng hoặc dự án tài sản kỹ thuật số. Đánh giá chất lượng doanh thu, chi phí hoạt động, yêu cầu tài chính, hiệu quả phần cứng và khả năng tạo tiền cung cấp một khung phân tích đáng tin cậy hơn để hiểu rõ tình hình tài chính của các công ty tham gia vào các thị trường này.
Những điều nhà đầu tư nên theo dõi trong năm 2027
Sự phục hồi của Intel sẽ phụ thuộc vào việc liệu công ty có thể giải quyết các ràng buộc sản xuất trong ngắn hạn đồng thời chuyển hóa nhu cầu liên quan đến AI thành lợi nhuận và dòng tiền bền vững hay không. Ba lĩnh vực cần được chú ý đặc biệt: sự phục hồi của hoạt động sản xuất, xu hướng nhu cầu thị trường PC và lợi ích tài chính từ các khoản đầu tư vào sản xuất tiên tiến. Những chỉ số này sẽ giúp các nhà đầu tư xác định liệu sự yếu kém trong quý IV có đại diện cho một sự gián đoạn tạm thời hay một thách thức lâu dài đối với chiến lược phục hồi của công ty.
Giao hàng phục hồi nhà máy và CPU máy chủ
Ưu tiên hàng đầu là khôi phục hoạt động sản xuất của Intel tại Kiryat Gat và chuẩn hóa chuỗi cung ứng rộng hơn của công ty. Các nhà đầu tư nên theo dõi xem liệu sản xuất có được khôi phục theo kỳ vọng của ban quản lý hay không, liệu tác động doanh thu ước tính 600 triệu USD có vẫn giữ nguyên hay không, và liệu Intel có thể đáp ứng nhu cầu của khách hàng đối với bộ xử lý máy chủ Xeon hay không. Vì doanh thu từ trung tâm dữ liệu và AI đã tăng 78% trong quý 3, khả năng tăng nguồn cung của công ty sẽ quan trọng để duy trì mức tăng trưởng này. Việc cải thiện khả năng cung cấp sản phẩm có thể hỗ trợ doanh thu, nhưng thời điểm và tác động tài chính sẽ phụ thuộc vào quá trình phục hồi sản xuất và lịch giao hàng cho khách hàng.
Nhu cầu PC, biên lợi nhuận gộp và dòng tiền
Ưu tiên thứ hai là thị trường PC. Intel kỳ vọng sự suy yếu sẽ tiếp tục ít nhất đến hết nửa đầu năm 2027, khiến giá bộ nhớ, khả năng chi trả thiết bị và nhu cầu thay thế trở thành các chỉ báo quan trọng. Ưu tiên thứ ba là hiệu quả tài chính. Nhà đầu tư nên theo dõi biên lợi nhuận gộp, chi tiêu vốn, chi phí sản xuất, dòng tiền hoạt động và dòng tiền tự do để xác định liệu các khoản đầu tư của Intel có mang lại lợi ích kinh tế đo lường được hay không. Những cải thiện trong chi phí sản xuất 18A là đáng khích lệ, nhưng chúng cần được chuyển hóa thành hiệu suất sản xuất cao hơn và kết quả tài chính mạnh mẽ hơn.
Cuối cùng, khả năng của Intel trong việc khôi phục niềm tin thị trường sẽ phụ thuộc vào việc thực thi chứ không chỉ dựa vào các dự báo nhu cầu. Nhu cầu mạnh mẽ đối với máy chủ AI tạo ra cơ hội, nhưng năng lực sản xuất, độ tin cậy của chuỗi cung ứng và kỷ luật vốn sẽ xác định mức độ cơ hội đó trở thành giá trị cổ đông bền vững.
Kết luận
Sự sụt giảm khoảng 23% sau giờ giao dịch của cổ phiếu Intel sau báo cáo kết quả quý 3 năm 2026 cho thấy cách hướng dẫn tương lai không như kỳ vọng có thể vượt qua hiệu suất tài chính lịch sử mạnh mẽ. Doanh thu tăng 21% so với cùng kỳ năm trước lên 16,51 tỷ USD, trong khi doanh thu từ Trung tâm Dữ liệu và AI tăng 78% lên 7,3 tỷ USD. Tuy nhiên, dự báo doanh thu quý 4 và EPS điều chỉnh của công ty đều thấp hơn nhiều so với kỳ vọng của các nhà phân tích, phản ánh các ràng buộc sản xuất, giá bộ nhớ tăng cao và sự suy yếu liên tục trên thị trường PC. Sự gián đoạn tại cơ sở Kiryat Gat đã thêm một thách thức khác, với tác động doanh thu ước tính 600 triệu USD trong hai quý.
Cơ hội dài hạn của Intel vẫn gắn liền với nhu cầu về máy chủ AI, sản xuất tiên tiến và lộ trình công nghệ 18A của nó. Tuy nhiên, công ty phải chứng minh rằng chi tiêu vốn lớn lao của mình có thể cải thiện năng lực sản xuất, biên lợi nhuận và khả năng tạo ra dòng tiền. Đối với các nhà đầu tư công nghệ và tiền điện tử, bài học rộng hơn là nhu cầu ngày càng tăng đối với cơ sở hạ tầng tính toán phải được hỗ trợ bởi khả năng thực thi vận hành và lợi nhuận tài chính bền vững. Theo dõi sự phục hồi nguồn cung, nhu cầu PC và dòng tiền của Intel sẽ là điều thiết yếu để hiểu vị thế của nó trong các thị trường AI và bán dẫn đang phát triển.
Câu hỏi thường gặp
Sự khác biệt giữa lợi nhuận theo GAAP và không theo GAAP của Intel là gì?
Lợi nhuận theo GAAP tuân theo các quy tắc kế toán chuẩn hóa, trong khi lợi nhuận không theo GAAP loại bỏ một số mục mà ban quản lý cho rằng có thể che khuất hiệu suất hoạt động cốt lõi. EPS pha loãng quý 3 của Intel là 0,60 USD theo GAAP và 0,52 USD theo báo cáo không theo GAAP. Nhà đầu tư nên xem xét cả hai chỉ số này và xem xét bảng điều chỉnh của công ty thay vì chỉ dựa vào lợi nhuận đã điều chỉnh.
Intel Foundry là gì?
Intel Foundry là bộ phận sản xuất bán dẫn của công ty, phát triển và sản xuất các con chip sử dụng quy trình sản xuất và khả năng đóng gói tiên tiến của Intel. Nó cũng nhằm phục vụ các khách hàng bên ngoài muốn sản xuất các thiết kế bán dẫn của họ. Thành công của nó phụ thuộc vào việc thu hút khách hàng, đạt được tỷ lệ sản xuất cạnh tranh và xây dựng năng lực sản xuất bền vững về mặt kinh tế.
Xeon processors được sử dụng để làm gì?
Bộ xử lý Intel Xeon là các CPU dành cho máy chủ và trạm làm việc, được thiết kế cho các môi trường tính toán đòi hỏi cao. Chúng hỗ trợ các ứng dụng doanh nghiệp, hạ tầng đám mây, cơ sở dữ liệu, ảo hóa và các công việc trung tâm dữ liệu liên quan đến AI. Chúng có thể hoạt động cùng với GPU và các bộ tăng tốc chuyên dụng để quản lý các phần khác nhau của hệ thống tính toán phức tạp.
Tại sao ngành bán dẫn lại yêu cầu chi tiêu vốn cao như vậy?
Sản xuất bán dẫn yêu cầu các cơ sở sản xuất đắt tiền, thiết bị quang khắc tiên tiến, vật liệu chuyên dụng, chuyên môn kỹ thuật và các biện pháp kiểm soát môi trường nghiêm ngặt. Việc xây dựng và chứng nhận một cơ sở sản xuất có thể mất nhiều thời gian và vốn đáng kể. Các công ty cũng phải tiếp tục đầu tư vào phát triển quy trình và nâng cấp thiết bị để duy trì tính cạnh tranh về mặt công nghệ.
Hiệu suất quý 3 của Intel có nghĩa là cổ phiếu của nó đang bị định giá thấp sau đợt bán tháo?
Không nhất thiết. Sự sụt giảm mạnh giá cổ phiếu không tự động cho thấy mức định giá thấp. Các nhà đầu tư cần đánh giá các kỳ vọng lợi nhuận tương lai, sự phục hồi sản xuất, dòng tiền, chi tiêu vốn, vị thế cạnh tranh và các giả định định giá. Giá cổ phiếu cũng có thể phản ánh các rủi ro không hoàn toàn hiển thị trong báo cáo kết quả kinh doanh quý đơn lẻ.
Thông báo miễn trừ trách nhiệm: Thông tin thị trường chung này, có thể đến từ các nguồn bên thứ ba, thương mại hoặc được tài trợ, được cung cấp chỉ để tham khảo và mục đích giáo dục, không cấu thành lời khuyên tài chính hoặc đầu tư, lời đề nghị, mời gọi hoặc bảo đảm. Chúng tôi từ chối mọi trách nhiệm về độ chính xác, đầy đủ, độ tin cậy và bất kỳ tổn thất nào phát sinh từ nó. Đầu tư/giao dịch mang tính rủi ro; hiệu suất quá khứ không đảm bảo kết quả trong tương lai. Người dùng nên tự nghiên cứu, đánh giá một cách thận trọng và tự chịu trách nhiệm hoàn toàn. Để biết thêm chi tiết, vui lòng tham khảo Điều khoản sử dụng và Thông báo rủi ro của KuCoin.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.