

Cách Chiến Lược Kiếm Lợi Nhuận Mà Không Cần Bán Bitcoin: Giải Thích Mô Hình Kho Bạc
Giới thiệu
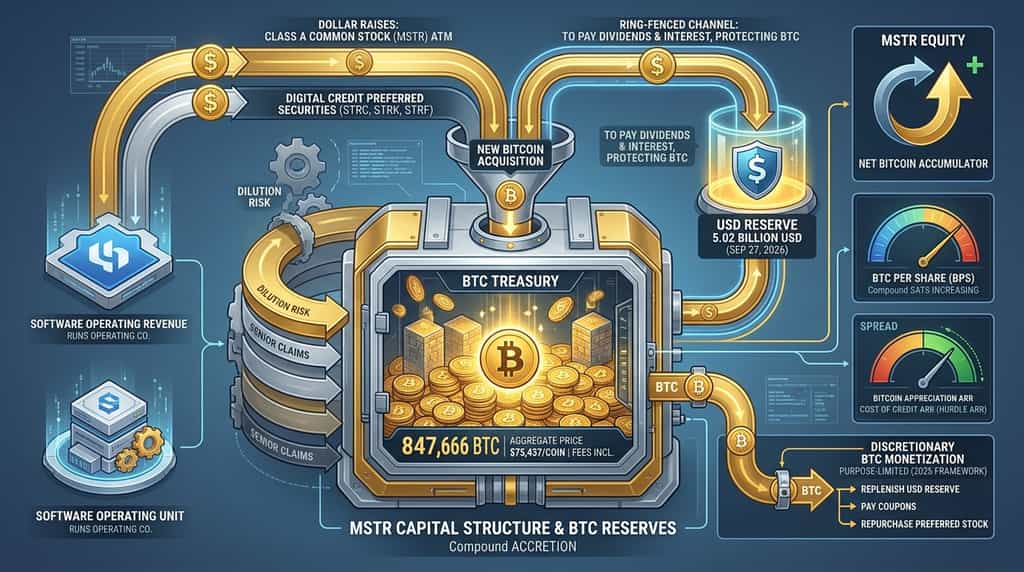
Chiến lược (MSTR) không cần bán bitcoin để tài trợ cho phần lớn các hoạt động quỹ. Nó huy động đô la Mỹ trên các thị trường công khai, duy trì một khoản dự trữ tiền mặt để trả cổ tức và lãi suất, và coi bitcoin như vốn dài hạn thay vì hàng tồn kho để bán lại. Theo Báo cáo Form 8-K ngày 28 tháng 9 năm 2026 và sổ kế toán bitcoin của Chiến lược, công ty đang nắm giữ 847.666 bitcoin với tổng giá mua khoảng 63,95 tỷ đô la Mỹ, tương đương 75.437 đô la Mỹ mỗi coin bao gồm phí.
Stack đó là cốt lõi của mô hình. Phần mềm vẫn tạo ra doanh thu hoạt động, nhưng nhỏ xa so với dự trữ bitcoin. Động cơ kinh tế là phát hành thị trường vốn — cổ phiếu phổ thông và chứng khoán ưu đãi vĩnh viễn — cộng với Quỹ USD được cách ly trả cổ tức ưu đãi và lãi suất nợ để công ty có thể tiếp tục là người tích lũy bitcoin ròng.
Bài viết này giải thích cách hệ thống bánh đà hoạt động, “BTC Yield” thực chất đo lường điều gì, thời điểm nào các giao dịch bán bitcoin hiện được phép, và những rủi ro nằm ở đâu.
Mô hình kho bitcoin của Chiến lược là gì?
Mô hình chiến lược là một cơ cấu vốn công khai được xây dựng xung quanh bitcoin như tài sản dự trữ chính. Công ty, trước đây là MicroStrategy, vẫn tiếp tục bán phần mềm phân tích doanh nghiệp, nhưng theo báo cáo Form 10-Q cho quý kết thúc ngày 30 tháng 6 năm 2026 đã nộp cho Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, hiện nay công ty báo cáo hai phân đoạn hoạt động: Phần mềm và Bitcoin.
Phân khúc bitcoin không tạo ra doanh thu sản phẩm. Giá trị được tạo ra khi Chiến lược tăng lượng bitcoin nắm giữ trên mỗi cổ phiếu pha loãng giả định và khi lợi suất dài hạn của bitcoin vượt quá chi phí vốn dùng để mua nó.
Phân phần mềm vẫn là một doanh nghiệp thực sự. Theo cùng báo cáo 10-Q, tổng doanh thu đạt 122,4 triệu USD trong quý hai năm 2026 và 246,7 triệu USD trong sáu tháng đầu năm 2026. Dòng tiền này giúp vận hành công ty hoạt động. Nó không đủ để trang trải khoản lãi và cổ tức ưu đãi lớn hơn nhiều do Digital Credit tạo ra.
Mô tả chiến lược của chính chiến lược này nhất quán trong các báo cáo gần đây và ghi chú trên strategy.com: mua bitcoin theo cách mà ban quản lý tin rằng mang lại lợi ích cho cổ đông phổ thông, sau đó phát hành các chứng khoán cung cấp cho các nhà đầu tư khác nhau những phần khác nhau của mức độ tiếp xúc với bitcoin — cổ phiếu phổ thông để tận dụng lợi nhuận tăng trưởng cao, cổ phiếu ưu đãi để tạo thu nhập.
Làm thế nào để chiến lược mua bitcoin mà không bán các tài sản hiện có?
Chiến lược mua bitcoin mới bằng đô la huy động từ các nhà đầu tư, chứ không phải bằng cách thanh lý các đồng bitcoin mà nó đã sở hữu. Các kênh chính là các đợt bán tại thị trường (ATM) cổ phiếu phổ thông lớp A (MSTR) và các đợt bán ATM hoặc được bảo lãnh cổ phiếu ưu đãi vĩnh viễn mang thương hiệu Digital Credit.
Theo Báo cáo Form 8-K ngày 28 tháng 9 năm 2026 của Strategy, từ ngày 21 đến ngày 27 tháng 9 năm 2026, công ty đã phát hành 1.469.165 cổ phiếu MSTR với tổng doanh thu ròng là 246,2 triệu USD. Công ty đã phân bổ 142,7 triệu USD trong số đó để mua 1.665 bitcoin với giá trung bình 85.681 USD, bao gồm phí, và sử dụng 103,5 triệu USD để mua lại các cổ phiếu ưu đãi STRC.
Tuần đó là hình ảnh rõ ràng về kế hoạch hiện tại. Phát hành cổ phiếu phổ thông khi ban quản lý chấp nhận pha loãng. Sử dụng một phần tiền mặt để đầu tư vào bitcoin. Dùng một phần khác để thanh toán cổ phiếu ưu đãi đắt đỏ. Giữ một khoản USD riêng biệt để trả cổ tức.
Việc phát hành ưu tiên hoạt động tương tự ở quy mô lớn hơn. STRC (Stretch) là cổ phiếu ưu tiên vĩnh viễn có lãi suất biến đổi. STRK (Strike) là cổ phiếu ưu tiên có thể chuyển đổi với lãi suất 8%. STRF (Strife) là cổ phiếu ưu tiên với lãi suất 10%. STRD và STRE được định danh bằng euro hoàn thiện bộ sản phẩm, theo các trang sản phẩm của Strategy trên strategy.com.
Trước đây, các ghi chú có thể chuyển đổi cũng tài trợ cho các khoản mua sắm. Những ghi chú đó vẫn còn trên bảng cân đối kế toán, nhưng các hoạt động gần đây đã nhấn mạnh vào việc phát hành ATM thông thường, phát hành cổ phiếu ưu đãi, mua lại cổ phiếu ưu đãi và tiền mặt đang có sẵn.
USD Cash là quỹ linh hoạt. USD Reserve là quỹ bị hạn chế. Theo bản cập nhật ngày 28 tháng 9 năm 2026 của Chiến lược, USD Reserve đạt 5,02 tỷ USD và USD Cash đạt 1,00 tỷ USD tính đến ngày 27 tháng 9 năm 2026, tương đương tổng tài sản USD khoảng 6,02 tỷ USD. Tiền mặt có thể mua bitcoin. Reserve được thiết kế để thanh toán cổ tức ưu đãi và lãi suất, nhằm tránh các nghĩa vụ này buộc phải bán bitcoin một cách tự động.
Chiến lược tạo ra giá trị như thế nào nếu nó không bán bitcoin?
Chiến lược tạo ra giá trị cho cổ đông bằng cách tăng lượng bitcoin trên mỗi cổ phiếu và kiếm chênh lệch giữa sự tăng giá dài hạn của bitcoin và chi phí của Digital Credit. Nó không phụ thuộc vào việc thực hiện lợi nhuận từ kho bạc như động lực lợi nhuận mặc định.
Hãy tưởng tượng ba lớp.
Đầu tiên là lợi nhuận gộp phần mềm. Theo Báo cáo Form 10-Q ngày 30 tháng 6 năm 2026, doanh thu phần mềm quý hai là 122,4 triệu đô la Mỹ đã tạo ra lợi nhuận gộp 81,6 triệu đô la Mỹ. Điều này hỗ trợ công ty vận hành. Nó không phải là luận điểm về kho bạc.
Thứ hai, tăng trưởng bảng cân đối kế toán. Nếu Chiến lược phát hành 100 USD vốn và mua bitcoin mà không tăng số cổ phiếu pha loãng giả định nhanh bằng tốc độ tăng tài sản nắm giữ, thì lượng bitcoin trên mỗi cổ phiếu sẽ tăng. Chiến lược báo cáo tỷ lệ này dưới dạng Bitcoin Trên Mỗi Cổ Phiếu, hay BPS, tính bằng sat. Một sat bằng một phần một trăm triệu bitcoin.
Thứ ba, chênh lệch tín dụng. Người sở hữu cổ phần ưu đãi nhận cổ tức theo hợp đồng. Cổ phần thường giữ quyền đòi hỏi phần còn lại sau khi đã thanh toán các khoản nợ ưu tiên. Nếu lợi nhuận hàng năm của bitcoin duy trì ở mức cao hơn chi phí hiệu dụng của khoản tín dụng này, phần còn lại có thể tăng trưởng nhanh hơn chính bitcoin. Chiến lược gọi chi phí hiệu dụng của tín dụng là BTC Hurdle ARR trong khung đo lường giữa năm 2026.
Đó là lý do tại sao công ty có thể “kiếm tiền” về mặt kinh tế mà không cần bán coin. Lợi nhuận ảo trên dự trữ sẽ thuộc về chủ sở hữu còn lại. Việc phát hành mới, nếu được định giá tốt, sẽ thêm nhiều coin hơn mỗi cổ phần. Vốn ưu đãi có kỳ hạn dài. Không có ngày đáo hạn cố định buộc phải bán như một khoản vay ngắn hạn.
Mô hình không miễn phí. Cổ tức phải được trả bằng đô la. Cổ phiếu mới làm giảm BPS nếu giá cổ phiếu rẻ so với giá trị bitcoin ròng. Nợ có chi phí quá cao sẽ làm tăng tỷ lệ yêu cầu tối thiểu. Đó là những sự đánh đổi, không phải những suy nghĩ sau này bị giấu đi.
BTC Yield là gì và tại sao nó quan trọng?
BTC Yield là phần trăm thay đổi bitcoin trên mỗi cổ phiếu pha loãng giả định trong một khoảng thời gian. Đây không phải là lãi suất trả cho chủ sở hữu MSTR và cũng không phải là thu nhập tạo ra từ việc cho vay bitcoin.
Theo ghi chú KPI của Chiến lược trên strategy.com, BPS là số lượng bitcoin nắm giữ chia cho Số cổ phiếu pha loãng giả định đang lưu hành. Số cổ phiếu pha loãng giả định đang lưu hành bao gồm cổ phiếu phổ thông cơ bản cộng với số cổ phiếu sẽ được phát hành nếu các ghi chú chuyển đổi và cổ phiếu ưu đãi chuyển đổi được chuyển đổi và nếu các tùy chọn và RSU được thực hiện. BTC Yield là sự thay đổi trong tỷ lệ này trong kỳ. BTC Gain nhân số lượng bitcoin nắm giữ ban đầu với tỷ lệ này. BTC $ Gain chuyển đổi BTC Gain thành đô la theo giá thị trường của bitcoin.
Chỉ số này trả lời một câu hỏi: hoạt động thị trường vốn có làm tăng bitcoin nhanh hơn so với việc tăng cổ phiếu đã pha loãng hoàn toàn không?
Câu trả lời thay đổi theo việc phát hành. Theo sổ sách bitcoin của Chiến lược tính đến ngày 28 tháng 9 năm 2026, lợi suất BTC từ đầu năm là -3,7% và lợi nhuận BTC từ đầu năm là -25.085 bitcoin. Kết quả âm này không có nghĩa là công ty ngừng mua vào. Nó có nghĩa là số cổ phiếu pha loãng giả định tăng nhanh hơn so với tài sản nắm giữ trong khoảng thời gian đó, do đó mỗi cổ phiếu pha loãng đại diện cho ít bitcoin hơn so với đầu năm.
Đó là cách sử dụng trung thực KPI. Khi phát hành ATM nhiều và cổ phiếu không đắt so với bitcoin, BTC Yield có thể thu hẹp ngay cả khi số lượng coin thô tăng lên. Khi vốn ưa thích hoặc thanh toán nợ chiết khấu thêm coin mà không có sự gia tăng tương ứng của cổ phiếu phổ thông, BTC Yield có thể mở rộng.
Các nhà đầu tư coi BTC Yield như một mức lãi suất tài khoản tiết kiệm đã hiểu sai sản phẩm. Chiến lược đã ghi chú rõ rằng BTC Yield không phải là thước đo hiệu quả hoạt động, không phải là thước đo thanh khoản, và không tương đương với lợi suất trong nghĩa tài chính truyền thống.
Hình thức tín dụng kỹ thuật số tài trợ cho mô hình như thế nào?
Digital Credit là tên mà Strategy dùng để chỉ các chứng khoán ưu đãi vĩnh viễn chuyển đổi biến động bitcoin thành quyền đòi hỏi thu nhập lợi suất cao. Sản phẩm tiêu biểu là STRC.
Theo tài liệu sản phẩm và truyền thông của Strategy được cập nhật vào tháng 9 năm 2026, STRC có lãi suất biến đổi, tích lũy và vĩnh viễn, với tỷ lệ cổ tức 12,00% trong những tháng gần đây. STRK trả cổ tức cố định 8% và có thể chuyển đổi thành MSTR. STRF trả 10%. Không một công cụ nào trong số này được đảm bảo bởi kho bitcoin tách biệt. Strategy nêu rõ trên trang thông tin STRK rằng các chứng khoán ưu đãi có quyền ưu tiên đối với tài sản còn lại, chứ không phải quyền thế chấp trực tiếp đối với các đồng coin.
Vòng tài trợ có ba bước, như Chiến lược đã mô tả trong bản tóm tắt nhà đầu tư ngày 30 tháng 8 năm 2026.
Phát hành tín dụng kỹ thuật số khi nhu cầu và giá cả hấp dẫn. Điều này huy động vốn dài hạn mà không làm pha loãng cổ phiếu phổ thông ngay lập tức, nhưng tạo ra các quyền ưu tiên và cổ tức thường xuyên.
Đầu tư số tiền thu được. Các mục đích sử dụng bao gồm mua bitcoin, nạp thêm vào Quỹ USD, tái cấp vốn hoặc thanh toán các khoản nợ có chi phí cao hơn.
Kiếm chênh lệch. Nếu lợi nhuận dài hạn của bitcoin vượt quá chi phí hiệu dụng của khoản tín dụng đó, vốn cổ phần thường còn lại sẽ ghi nhận phần chênh lệch.
Cùng bản tóm tắt đó đặt mục tiêu tự quyết về doanh số bán tín dụng kỹ thuật số hàng năm bằng 10% đến 20% dự trữ bitcoin khi thị trường hỗ trợ. Đó là mục tiêu công suất, không phải lịch phát hành đảm bảo.
Cổ phiếu ưu đãi cũng tạo ra nghĩa vụ sau này buộc phải thực hiện chính sách bitcoin linh hoạt hơn. Doanh thu phần mềm không thể đáp ứng hàng tỷ đô la giá trị danh nghĩa của cổ phiếu ưu đãi. Đô la phải đến từ việc phát hành cổ phần, tiền mặt hiện có, hoặc — theo khung năm 2026 — việc bán bitcoin định kỳ.
Việc mua lại là nửa còn lại của quản lý tín dụng. Trong tuần kết thúc vào ngày 27 tháng 9 năm 2026, Chiến lược đã sử dụng số tiền thu được từ ATM và tiền mặt để mua lại STRC. Việc hủy bỏ cổ phiếu ưu đãi với chiết khấu làm giảm số đô la cổ tức trong tương lai. Ít đô la phải trả hơn trong tương lai có nghĩa là áp lực lên Quỹ USD ít hơn và ít cần phải bán bitcoin sau này.
Lượng dự trữ USD giảm áp lực bán bitcoin như thế nào?
Quỹ dự trữ USD là một quỹ tiền mặt được tách riêng để thanh toán cổ tức ưu đãi và lãi vay. Đây là lý do chính giúp Chiến lược có thể tránh bán bitcoin định kỳ.
Theo Báo cáo Form 8-K ngày 28 tháng 9 năm 2026 của Strategy, dự trữ là 5,02 tỷ USD tính đến ngày 27 tháng 9 năm 2026, cùng với thêm 1,00 tỷ USD tiền mặt USD không bị ràng buộc. Các thông điệp của công ty vào cuối tháng 9 năm 2026 cho thấy USD Duration gần 3,8 năm — một thước đo khả năng chi trả của các tài sản đô la hiện tại đối với các nghĩa vụ cổ tức ưu đãi và lãi suất hiện hành.
Quỹ Dự trữ được tài trợ bởi doanh thu từ máy ATM thông thường, phát hành ưu đãi và, khi ban quản lý lựa chọn, các khoản bán bitcoin để bù đắp tiền mặt sau khi trả cổ tức. Mục tiêu thiết kế rất đơn giản: Trả cổ tức bằng đô la Mỹ. Giữ nguyên lượng bitcoin hiện có.
Thiết kế đó là lý do tại sao lĩnh vực phần mềm vẫn quan trọng, dù quy mô nhỏ so với dự trữ. Tiền mặt hoạt động và lãi suất kiếm được từ Dự trữ là dòng tiền đô la. Chúng không đủ lớn để vận hành toàn bộ cấu trúc tín dụng, đó là lý do tại sao Báo cáo Form 10-Q ngày 30 tháng 6 năm 2026 của Chiến lược nêu rõ rằng dòng tiền phần mềm không được kỳ vọng sẽ đáp ứng riêng lẻ các nhu cầu thanh khoản ngắn hạn hoặc dài hạn.
Thanh khoản, trong mô hình này, là một thực đơn: Dự trữ USD, Tiền mặt USD, cổ phiếu MSTR mới, cổ phiếu ưu đãi mới và các đợt bán bitcoin được ủy quyền. Dự trữ là dòng đầu tiên để “không bán kho bạc” có thể vẫn là mặc định thay vì là một sự nhầm lẫn.
Khi nào chiến lược có thể bán bitcoin trong khung hiện tại?
Chiến lược có thể bán bitcoin khi ban quản lý quyết định rằng việc tiền hóa là có lợi hơn so với phát hành cổ phiếu phổ thông hoặc thực hiện các giao dịch thị trường vốn khác. Hội đồng quản trị đã phê duyệt lựa chọn này trong Chương trình Tiền hóa BTC nằm trong Khung Nguồn vốn Kỹ thuật số.
Chương trình không phải là yêu cầu bán dự trữ. Các báo cáo của công ty mô tả ba mục đích chính: xây dựng hoặc bổ sung dự trữ USD, tài trợ cổ tức ưu đãi và lãi suất, và tài trợ các khoản mua lại tăng giá trị cổ phiếu ưu đãi hoặc phổ thông. Không có nghĩa vụ phải bán bất kỳ bitcoin nào.
Sổ kế toán bitcoin của chiến lược trên strategy.com cho thấy năm 2026 là năm tùy chọn được sử dụng. Công ty ghi nhận doanh thu vào đầu tháng Sáu, cuối tháng Sáu, đầu tháng Bảy, đầu tháng Tám và giữa tháng Tám, sau đó quay trở lại trạng thái mua ròng. Số lượng nắm giữ vẫn ở mức 847.666 bitcoin tính đến ngày 27 tháng 9 năm 2026 — cao hơn mức đáy giữa mùa hè sau những đợt bán hàng đó.
Quy tắc thực tế hôm nay là “đừng là người bán ròng,” không phải “không bao giờ giao dịch.” Các giao dịch bán nhỏ có thể tài trợ cho phiếu giảm giá hoặc mua lại cổ phiếu ưu đãi đang giao dịch dưới mệnh giá. Các khoản mua lớn hơn có thể được thực hiện khi có sẵn khả năng ATM hoặc tiền mặt. Sự kết hợp tuần này qua tuần khác giữa các khoản mua và bán trong sổ sách là mô hình hoạt động theo cả hai hướng.
Sự tiến hóa đó có ý nghĩa với bất kỳ ai vẫn trích dẫn khẩu hiệu cũ như một chính sách. “Không bao giờ bán bitcoin” là thông điệp của thời kỳ tích lũy. Các báo cáo năm 2026 coi bitcoin là vốn có thể được chuyển hóa thành tiền mặt theo những cách bị giới hạn về quy mô và mục đích, mà không từ bỏ luận điểm về kho bạc.
Những rủi ro chính của mô hình chiến lược là gì?
Mô hình sẽ không thành công nếu lợi nhuận dài hạn của bitcoin duy trì ở mức thấp hơn chi phí tín dụng và các thị trường cổ phiếu ngừng tài trợ cho ATM với mức pha loãng có thể chấp nhận được.
Sự pha loãng là rủi ro đầu tiên. Việc phát hành cổ phiếu phổ thông ATM mua bitcoin hôm nay và làm tăng số cổ phiếu pha loãng giả định đang lưu hành. Nếu MSTR giao dịch gần hoặc dưới giá trị bitcoin ròng, các cổ phiếu mới có thể làm giảm BPS. Lãi suất BTC âm từ đầu năm trên sổ sách ngày 28 tháng 9 năm 2026 là ví dụ thực tế.
Các quyền ưu tiên là rủi ro thứ hai. Cổ phiếu ưu đãi và công cụ chuyển đổi ngoài phạm vi giá trị nằm ở vị trí cao hơn cổ phiếu phổ thông. Các chỉ số giữa năm 2026 của chiến lược đã giới thiệu Bitcoin ròng trên mỗi cổ phiếu vì lý do đó. Tài sản nắm giữ tổng có thể trông lớn, trong khi quyền đòi hỏi còn lại nhỏ hơn sau khi trừ đi giá trị danh nghĩa của cổ phiếu ưu đãi và nợ, sau đó cộng lại các tài sản USD.
Rủi ro phiếu giảm giá là thứ ba. Tỷ lệ 12% gần đây của STRC là nghĩa vụ tiền mặt. Nếu quỹ USD cạn kiệt và phát hành cổ phiếu không hấp dẫn, việc bán bitcoin trở thành nguồn tài trợ còn lại. Chương trình tiền tệ hóa tồn tại vì kịch bản đó không còn mang tính lý thuyết nữa.
Rủi ro giá tài sản là thứ tư. Dự trữ gần như hoàn toàn là bitcoin. Theo sổ sách của Strategy, chi phí gốc 63,95 tỷ USD được so sánh với giá trị dự trữ BTC là 71,21 tỷ USD tính đến ngày 28 tháng 9 năm 2026. Khoảng cách này có thể đảo ngược. Kế toán theo giá trị hợp lý ảnh hưởng đến lợi nhuận, đó là lý do tại sao phân khúc Phần mềm có thể có lợi nhuận khiêm tốn trong khi lợi nhuận ròng gộp dao động hàng tỷ đô la.
Rủi ro về lưu ký và quản lý khóa là có thật nhưng mang tính vận hành. Báo cáo Form 10-Q ngày 30 tháng 6 năm 2026 liệt kê Coinbase Custody, Anchorage Digital Bank và Fidelity Digital Assets là các bên lưu ký bitcoin tính đến cập nhật danh mục nắm giữ tháng 7 năm 2026 trong báo cáo đó. Sự tập trung tại các bên lưu ký được quản lý giúp giảm một phần rủi ro vận hành nhưng đồng thời gây ra rủi ro đối tác và rủi ro địa điểm.
Rủi ro chuyển đổi phần mềm nhỏ hơn nhưng không bằng không. Bản báo cáo 10-Q tương tự mô tả sự chuyển đổi từ giấy phép vĩnh viễn sang đăng ký đám mây, với doanh thu giấy phép và hỗ trợ giảm khi dịch vụ đăng ký tăng lên. Sự thay đổi cơ cấu này ảnh hưởng đến thời điểm ghi nhận doanh thu. Nó không thay thế nhu cầu của kho bạc đối với thị trường vốn.
Không có rủi ro nào trong số này có nghĩa là mô hình bị lỗi. Chúng cho thấy mô hình là một bảng cân đối kế toán bitcoin có đòn bẩy với lớp bảo hiểm tín dụng, chứ không phải một phần mềm tích lũy tình cờ sở hữu coin.
Hơn cả tiêu đề: KuCoin 5.0 có ý nghĩa gì với bạn
Tin tức thị trường thay đổi nhanh — nhưng nơi bạn hành động trên đó cũng quan trọng không kém. Tháng Mười này, KuCoin ra mắt KuCoin 5.0, biến KuCoin thành một nền tảng được xây dựng lại. Dưới đây là những gì thực sự thay đổi đối với bạn:
-
Một tài khoản cho mọi thứ. Các nền tảng cũ chia tiền của bạn thành các tài khoản riêng biệt “spot”, “margin” và “futures” và mong đợi bạn hiểu lý do. Tài khoản hợp nhất của KuCoin 5.0 loại bỏ hoàn toàn điều đó — chỉ cần nạp một lần, mọi thứ sẽ đều có sẵn (hiện chỉ dành cho các thành viên VIP).
-
Cổ phiếu, chỉ số và hàng hóa. KuCoin 5.0 mở rộng ra ngoài tiền điện tử sang các thị trường toàn cầu. Khi tiền điện tử đi ngang và chứng khoán tăng điểm (hoặc ngược lại), bạn có thể chuyển đổi trong vài phút thay vì mở tài khoản môi giới và chờ đợi vài ngày để chuyển tiền pháp định.
-
Tài sản thực tế (RWA). Tiếp cận thông qua token hóa các tài sản truyền thống như hàng hóa, ngay trong tài khoản tiền điện tử của bạn. Một trong những phân khúc tăng trưởng nhanh nhất trong tài chính toàn cầu giờ đây không còn dành riêng cho các tổ chức — bạn có thể tiếp cận nó từ cùng một số dư mà bạn dùng để giao dịch.
-
Kiếm lợi nhuận trong khi học hỏi. Chưa sẵn sàng giao dịch? KCUSD giúp stablecoin của bạn sinh lời hàng ngày với lãi suất tự động tái đầu tư. Cách đơn giản nhất để đưa số dư không hoạt động của bạn vào làm việc, mang lại lợi suất 4%.
-
Một trợ lý AI bằng ngôn ngữ đơn giản. Đặt câu hỏi, nhận bối cảnh thị trường, hiểu những gì bạn đang xem — được tích hợp sẵn trên nền tảng, không cần dùng thuật ngữ chuyên môn.
-
Một ứng dụng không gây quá tải. Nhanh hơn, sạch sẽ hơn và nhất quán — trực quan ngay từ lần chạm đầu tiên, không cần hướng dẫn.
-
An toàn bạn có thể kiểm tra, không chỉ tin tưởng. Là một thực thể tại EU được cấp phép theo MiCAR, Proof of Reserves bạn có thể tự xác minh, cùng với chứng nhận bảo mật quốc tế (SOC 2 Type II, ISO 27001:2022).
Tạo tài khoản của bạn trong vài phút — và bắt đầu trên nền tảng được xây dựng cho tương lai của tiền mã hóa, chứ không phải quá khứ của nó.
Kết luận
Mô hình kho bạc của chiến lược kiếm tiền bằng cách coi bitcoin là vốn và các thị trường công chúng là máy in đô la tài trợ thêm cho nó. Việc phát hành ATM phổ biến và cổ phiếu ưu đãi tín hiệu kỹ thuật số mang lại tiền mặt. Quỹ USD trả cổ tức. Bitcoin được giữ trên bảng cân đối kế toán để các chủ sở hữu còn lại có thể tận dụng sự gia tăng giá trị vượt quá chi phí của vốn đó.
Ngành kinh doanh phần mềm vận hành vẫn tồn tại và, theo Báo cáo Form 10-Q ngày 30 tháng 6 năm 2026, đã tạo ra doanh thu quý hai là 122,4 triệu USD. Nó không chi trả cho danh mục ưu đãi. BTC Yield theo dõi xem việc phát hành có thêm đồng coin nhanh hơn cổ phiếu bị pha loãng hay không. Đây là thước đo lợi tức trên mỗi cổ phiếu, không phải lãi suất.
Khung khổ Digital Credit Capital năm 2026 đã bổ sung tùy chọn bán bitcoin rõ ràng để xây dựng dự trữ, chia cổ tức và mua lại cổ phiếu. Chiến lược đã sử dụng tùy chọn này với quy mô khiêm tốn và đồng thời tiếp tục mua vào. Tính đến ngày 27 tháng 9 năm 2026, theo mẫu báo cáo 8-K của công ty, lượng nắm giữ là 847.666 bitcoin với khoảng 6,02 tỷ USD tài sản bằng USD.
Mô hình hoạt động khi bitcoin sinh lời nhanh hơn chi phí tín dụng và khi cổ phần có thể được phát hành mà không làm tổn hại đến giá trị bitcoin trên mỗi cổ phần. Mô hình gặp khó khăn khi mNAV bị hạn chế, lợi suất ưu đãi cao và Quỹ Dự trữ là bộ đệm duy nhất. Đó là toàn bộ cơ chế — tích lũy trước, thương mại hóa như một công cụ, sở hữu ròng là mục tiêu.
Câu hỏi thường gặp
Strategy vẫn đang vận hành một công ty phần mềm không?
Vâng. Theo Báo cáo Form 10-Q của Strategy cho quý kết thúc ngày 30 tháng 6 năm 2026, phần mềm là một phân đoạn báo cáo riêng biệt và tạo ra doanh thu 122,4 triệu USD trong quý đó.
Is BTC Yield một cổ tức được trả cho cổ đông của MSTR?
Không. Theo ghi chú KPI của Chiến lược, BTC Yield là phần trăm thay đổi của bitcoin trên mỗi cổ phiếu pha loãng giả định và không phải là lợi suất truyền thống, thu nhập hoạt động hoặc phân phối tiền mặt.
Các chủ sở hữu STRC có quyền yêu cầu trực tiếp đối với bitcoin của Strategy không?
Chiến lược cho biết các chứng khoán ưa thích của nó không được đảm bảo bằng tài sản bitcoin và có quyền ưu tiên đối với tài sản còn lại của công ty.
Hiện tại Strategy đang nắm giữ bao nhiêu bitcoin?
Theo Báo cáo Form 8-K ngày 28 tháng 9 năm 2026 của Strategy, công ty đang nắm giữ 847.666 bitcoin tính đến ngày 27 tháng 9 năm 2026, được mua với tổng chi phí khoảng 63,95 tỷ USD, với giá trung bình 75.437 USD bao gồm phí.
Tại sao Chiến lược lại cho phép bán bitcoin nếu mô hình là “không bán”?
Chương trình tiền tệ hóa bitcoin cho phép ban quản lý bán bitcoin để tài trợ cho Quỹ USD, cổ tức ưu đãi và lãi suất, hoặc các đợt mua lại tăng giá khi con đường này tốt hơn việc phát hành cổ phiếu phổ thông. Chương trình không yêu cầu bất kỳ khoản bán nào.
Thông báo miễn trừ trách nhiệm: Bài viết này chỉ mang tính chất thông tin và không cấu thành lời khuyên tài chính, pháp lý hoặc đầu tư. Luôn tự thực hiện nghiên cứu của riêng bạn trước khi tương tác với các tài sản kỹ thuật số.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.