

Hợp tác giữa Visa và Mesh: Mở khóa khả năng chi tiêu tiền điện tử toàn cầu tại hơn 175 triệu bên chấp nhận thanh toán
Giới thiệu
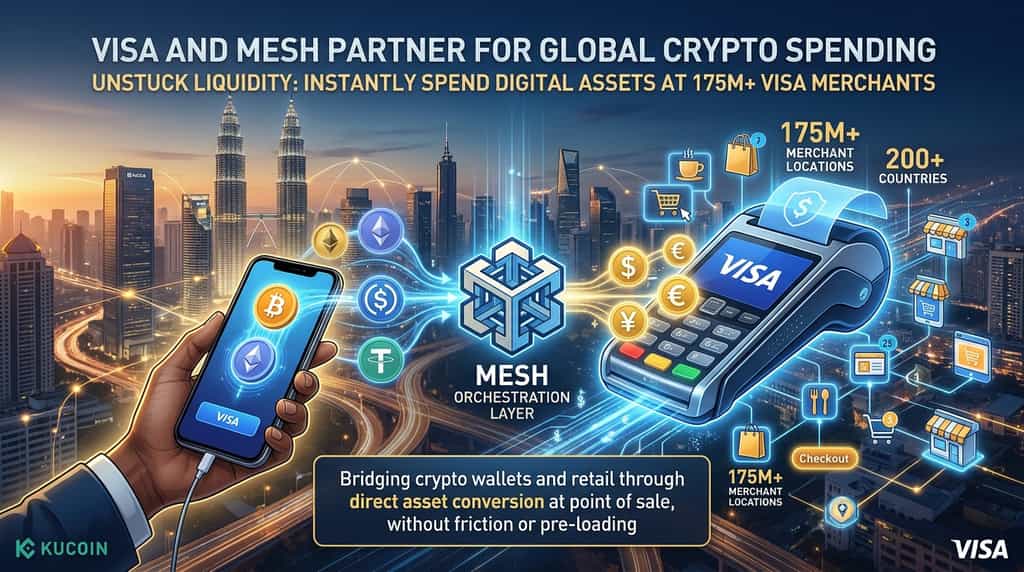
Việc tích hợp tài sản kỹ thuật số vào thương mại hàng ngày từ trước đến nay gặp phải một rào cản cấu trúc dai dẳng: vấn đề “cuối cùng” về thanh khoản. Tháng 6 năm 2026, số lượng người sở hữu tiền điện tử toàn cầu đạt 774 triệu người, tuy nhiên phần lớn lớn các tài sản kỹ thuật số này vẫn bị khóa khỏi khả năng sử dụng hàng ngày trong bán lẻ. Vào ngày 19 tháng 10 năm 2026, một mối quan hệ đối tác đột phá giữa tập đoàn thanh toán toàn cầu Visa và mạng lưới phối hợp tài sản kỹ thuật số Mesh đã trực tiếp giải quyết khoảng trống này bằng cách cho phép sử dụng ngay lập tức số dư tiền điện tử và stablecoin tại hơn 175 triệu điểm chấp nhận thanh toán trên hơn 200 quốc gia và vùng lãnh thổ. Phát triển này thay đổi cách tài sản kỹ thuật số tương tác với các hệ thống tài chính truyền thống, loại bỏ nhu cầu chuyển đổi thủ công trước hoặc sử dụng thẻ trả trước riêng biệt cho tiền điện tử.
Hiểu về cơ chế hợp tác giữa Visa và Mesh
Sự hợp tác giữa Visa và Mesh tạo ra một lớp điều phối liền mạch, kết nối số dư tài sản kỹ thuật số với các thông tin xác thực tiêu chuẩn của Visa mà không cần thay đổi bất kỳ thiết bị hay quy trình nào tại điểm bán.
Khi người dùng khởi tạo giao dịch tại thiết bị tiếp xúc không cần chạm tiêu chuẩn hoặc qua quy trình thanh toán trực tuyến, Mesh hoạt động phía sau nền tảng trong ứng dụng ví. Lớp điều phối tự động xử lý nguồn vốn, chuyển đổi số dư tiền điện tử, stablecoin hoặc tiền pháp định thành loại tiền tệ mà bên chấp nhận thanh toán yêu cầu ngay tại thời điểm thanh toán. Đồng thời, bên chấp nhận thanh toán nhận được khoản thanh toán tiền pháp định thông thường thông qua mạng lưới toàn cầu đáng tin cậy của Visa, hoàn toàn tách biệt khỏi quá trình chuyển đổi tài sản cơ sở. Kiến trúc này tránh được những trở ngại truyền thống buộc người dùng phải nạp trước vào thẻ cụ thể hoặc rút tiền mặt thủ công về tài khoản ngân hàng trước đó.
Lớp phối hợp Mesh giải quyết vấn đề cuối cùng như thế nào?
Lớp điều phối Mesh giải quyết vấn đề chi tiêu chặng cuối bằng cách tích hợp định tuyến tài chính trực tiếp vào các ứng dụng ví hiện có, thay vì buộc người dùng phải sử dụng các thẻ thanh toán riêng biệt.
Các mô hình chi tiêu stablecoin truyền thống yêu cầu người tiêu dùng phải duy trì các số dư riêng biệt trên các thẻ ghi nợ crypto chuyên dụng hoặc chịu đựng những sự chậm trễ trong quá trình thanh toán rườm rà. Theo những thông tin chia sẻ từ CEO và đồng sáng lập Mesh, Bam Azizi, crypto chưa bao giờ thiếu nhu cầu sử dụng, mà chỉ gặp phải cơ chế phân mảnh ở khâu cuối cùng. Bằng cách tích hợp trực tiếp vào ví và kết nối với mạng lưới rộng lớn của Visa—đã xử lý khối lượng thanh toán 14,2 nghìn tỷ USD trong năm tài chính 2025—Mesh cho phép người tiêu dùng sử dụng các tài sản kỹ thuật số yêu thích của họ một cách tự nhiên. Người dùng không cần phải chuyển tiền thủ công hay sử dụng một ứng dụng hoàn toàn mới; số dư kỹ thuật số hiện có của họ lập tức trở thành sức mua hoạt động tại bất kỳ cửa hàng tiêu chuẩn nào.
Những hệ quả đối với việc áp dụng tiền điện tử toàn cầu và các mạng lưới bên chấp nhận thanh toán là gì?
Liên minh mở rộng phạm vi chấp nhận rộng lớn bằng cách tận dụng mạng lưới hơn 175 triệu điểm chấp nhận thanh toán của Visa trên toàn thế giới.
Việc áp dụng toàn cầu các tài sản kỹ thuật số đã tăng trưởng nhanh chóng, với dữ liệu giao dịch từ American Banker cho thấy khối lượng thẻ crypto hàng tháng đã tiếp cận 1,5 tỷ USD vào cuối năm 2025. Tuy nhiên, con số này vẫn chỉ là một phần nhỏ trong tổng thanh khoản blockchain có thể tiếp cận. Bằng cách kết nối vào cơ sở hạ tầng toàn cầu khổng lồ của Visa, sự hợp tác này ngay lập tức mở rộng tính hữu dụng của tài sản kỹ thuật số lên mức bán lẻ đại chúng. Các doanh nghiệp tích hợp với Mesh—như Kalshi, Tools for Humanity, Felix Pago, Majority và KAST—bây giờ có thể cung cấp khả năng thanh toán trực tiếp cho cơ sở người dùng chung của họ tại hàng triệu cửa hàng, thúc đẩy tính hữu dụng trong thế giới thực mà không gây gánh nặng tích hợp mới cho các bên chấp nhận thanh toán.
Sự hợp tác này so sánh như thế nào với các hạ tầng stablecoin khác?
Sự hợp tác giữa Mesh và Visa chiếm một vị thế cấu trúc riêng biệt so với các tuyến thanh toán stablecoin tổ chức gần đây khác được giới thiệu trong toàn ngành.
Trong khi Visa Direct trước đây đã tối ưu hóa việc tiền trước xuyên biên giới cho các bên chuyển tiền, và Mastercard đã thiết lập các tuyến thanh toán stablecoin được kết nối thông qua BVNK tại 130 quốc gia, các sáng kiến này chủ yếu nhắm vào thanh toán tổ chức phía sau. Tương tự, các giải pháp xử lý trên các mạng như Base tập trung vào hiệu quả sổ cái trung gian. Ngược lại, Mesh hoạt động trực tiếp trong lớp ví dành cho người tiêu dùng. Thay vì phát hành thẻ mới hoặc thay đổi hệ thống thanh toán tổ chức phía sau, Mesh đóng vai trò là cầu nối thông minh giữa số dư kỹ thuật số do người tiêu dùng nắm giữ và các điểm cuối của mạng thẻ truyền thống, tạo ra trải nghiệm người tiêu dùng thống nhất.
Vượt ra ngoài tiêu đề: KuCoin 5.0 có ý nghĩa gì với bạn
Tin tức thị trường thay đổi nhanh — nhưng nơi bạn hành động lại quan trọng không kém. Tháng Mười này, KuCoin ra mắt KuCoin 5.0, biến KuCoin thành một nền tảng được tái xây dựng. Dưới đây là những gì thực sự thay đổi đối với bạn:
-
Một tài khoản cho mọi thứ. Các nền tảng cũ chia tiền của bạn thành các tài khoản riêng biệt “spot”, “margin” và “futures” và mong đợi bạn hiểu lý do. Tài khoản hợp nhất của KuCoin 5.0 loại bỏ hoàn toàn điều đó — chỉ cần nạp một lần, mọi thứ đều có sẵn ngay lập tức (hiện chỉ dành cho các thành viên VIP).
-
Cổ phiếu, chỉ số và hàng hóa. KuCoin 5.0 mở rộng ra ngoài tiền điện tử sang các thị trường toàn cầu. Khi tiền điện tử đi ngang và chứng khoán tăng điểm (hoặc ngược lại), bạn có thể chuyển đổi trong vài phút thay vì mở tài khoản môi giới và chờ đợi vài ngày để chuyển tiền pháp định.
-
Tài sản thực tế (RWA). Tiếp cận tokenized với các tài sản truyền thống như hàng hóa, ngay trong tài khoản tiền điện tử của bạn. Một trong những phân đoạn tăng trưởng nhanh nhất trong tài chính toàn cầu giờ đây không còn dành riêng cho các tổ chức — bạn có thể tiếp cận nó từ cùng một số dư mà bạn dùng để giao dịch.
-
Kiếm lợi nhuận trong khi học hỏi. Chưa sẵn sàng giao dịch? KCUSD giúp stablecoin của bạn sinh lời hàng ngày với lãi suất tự động tái đầu tư. Cách dễ chịu nhất để đưa số tiền nạp chưa sử dụng của bạn vào làm việc, mang lại lợi suất 4%.
-
Một trợ lý AI bằng ngôn ngữ đơn giản. Đặt câu hỏi, nhận bối cảnh thị trường, hiểu những gì bạn đang xem — được tích hợp sẵn trên nền tảng, không cần dùng thuật ngữ chuyên môn.
-
Một ứng dụng không gây quá tải. Nhanh hơn, sạch sẽ hơn và nhất quán — trực quan ngay từ lần chạm đầu tiên, không cần hướng dẫn.
-
An toàn bạn có thể kiểm tra, không chỉ tin tưởng. Là một thực thể tại EU được cấp phép theo MiCAR, Proof of Reserves bạn có thể tự xác minh, cùng với chứng nhận bảo mật quốc tế (SOC 2 Type II, ISO 27001:2022).
Tạo tài khoản của bạn trong vài phút — và bắt đầu trên nền tảng được xây dựng cho tương lai của tiền mã hóa, chứ không phải quá khứ của nó.
Kết luận
Sự hợp tác giữa Visa và Mesh đánh dấu một cột mốc quan trọng trong việc thu hẹp khoảng cách giữa tài sản kỹ thuật số phi tập trung và thương mại bán lẻ truyền thống. Bằng cách kết nối hàng trăm triệu chủ sở hữu tiền mã hóa với hơn 175 triệu điểm chấp nhận thanh toán trên toàn thế giới, sự hợp tác này loại bỏ những điểm ma sát lịch sử từng hạn chế các token kỹ thuật số chỉ dùng để giao dịch đầu cơ thay vì sử dụng hàng ngày. Được hỗ trợ bởi đà phát triển mạnh mẽ từ các tổ chức và sự tích hợp công nghệ, sáng kiến này biến stablecoin và tiền mã hóa thành các phương tiện trao đổi thực tế, sử dụng hằng ngày. Khi cảnh quan tài chính tiếp tục phát triển hướng tới các giải pháp thanh toán đa kênh liền mạch, các giải pháp hạ tầng như Mesh và các mạng lưới toàn cầu như Visa đang mở đường cho sự chấp nhận rộng rãi và không có trở ngại đối với tài sản kỹ thuật số trong nền kinh tế toàn cầu.
Câu hỏi thường gặp
Các bên chấp nhận thanh toán có cần cài đặt phần cứng mới để chấp nhận thanh toán thông qua tích hợp này không?
Không, các bên chấp nhận thanh toán không cần thiết bị phần cứng mới, cập nhật phần mềm hoặc thay đổi quy trình làm việc. Giao dịch được xử lý thông qua các thiết bị tiếp xúc không tiếp xúc tiêu chuẩn hoặc cổng thanh toán trực tuyến như các khoản thanh toán Visa bình thường, trong khi Mesh xử lý việc chuyển đổi tài sản nền tảng phía sau hậu trường.
Các số dư tiền điện tử và stablecoin được chuyển đổi như thế nào trong quá trình mua hàng?
Mesh đóng vai trò là lớp điều phối bên trong các ứng dụng ví tham gia, tự động đánh giá và chuyển đổi số tiền cần thiết từ các số dư kỹ thuật số hoặc stablecoin thành tiền pháp định chuẩn ngay tại thời điểm thanh toán.
Những doanh nghiệp nào ban đầu được kết nối với mạng Mesh?
Mesh hỗ trợ nhiều đối tác doanh nghiệp nổi bật, bao gồm Kalshi, Tools for Humanity, Felix Pago, Majority và KAST, mang đến cho cơ sở người dùng của họ quyền truy cập ngay lập tức vào các khả năng chi tiêu được mở rộng.
Người tiêu dùng có cần đăng ký thẻ ghi nợ hoặc thẻ tín dụng mới không?
Không, người tiêu dùng không cần đăng ký thẻ riêng biệt hoặc mở tài khoản độc lập mới. Các thông tin xác thực của Visa được tích hợp ngay phía sau cảnh trong ứng dụng ví đang tham gia của người dùng.
Sáng kiến này ảnh hưởng như thế nào đến tính năng tổng thể của stablecoin và tiền điện tử?
Bằng cách kết nối các tài sản kỹ thuật số trực tiếp với mạng lưới bên chấp nhận thanh toán toàn cầu rộng lớn của Visa gồm 175 triệu địa điểm, sự hợp tác này biến các tài sản kỹ thuật số chưa được sử dụng thành sức mua thực tế trên thế giới thực cho hàng triệu người dùng toàn cầu.
Thông báo miễn trừ trách nhiệm: Bài viết này chỉ mang tính chất thông tin và không cấu thành lời khuyên tài chính, pháp lý hay đầu tư. Luôn tự thực hiện nghiên cứu của riêng bạn trước khi tương tác với các tài sản kỹ thuật số.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.