

Citrini Research's Breaking the Wall: Liệu UNI, AAVE và HYPE có được lợi ích từ sự trỗi dậy của Tài chính Onchain?
Giới thiệu
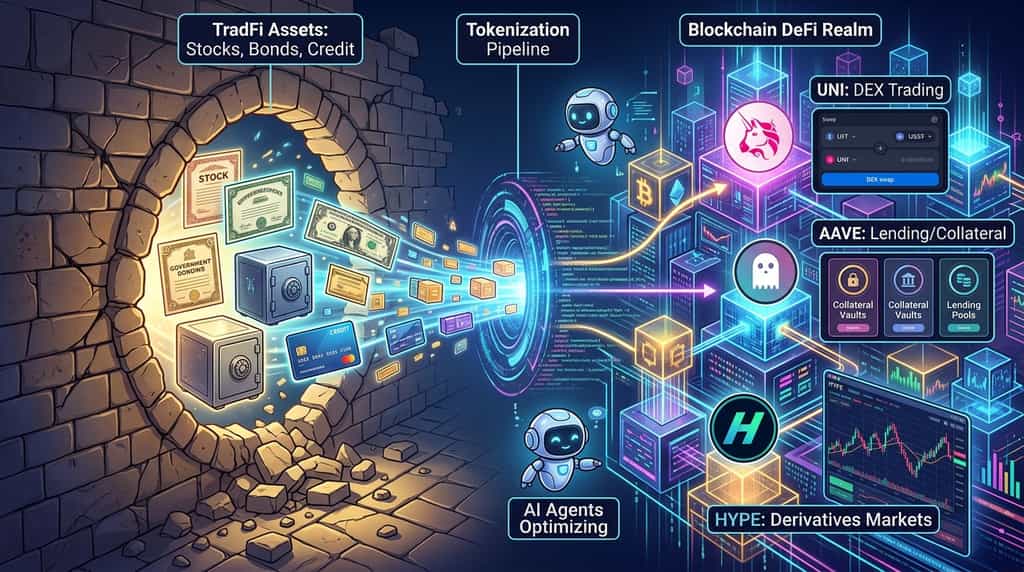
Điều gì sẽ xảy ra nếu cơ hội đầu tư tiền điện tử lớn tiếp theo không đến từ một loại tiền kỹ thuật số khác, mà đến từ việc mang các tài sản tài chính truyền thống như cổ phiếu, trái phiếu, tín dụng và các tài sản khác lên blockchain? Trong báo cáo ngày 8 tháng 10 năm 2026, Breaking the Wall, Citrini Research cho rằng sự hội tụ giữa tài chính truyền thống (TradFi), tài chính phi tập trung (DeFi) và các tác nhân AI cuối cùng có thể mang lại cho cơ sở hạ tầng blockchain một mục đích thực tế thuyết phục. Câu hỏi đầu tư giờ đây không còn đơn giản là liệu việc token hóa tài sản sẽ phát triển hay không, mà là những giao thức nào có thể nắm bắt được giá trị kinh tế phát sinh.
Ba loại token tiền điện tử đáng nhận sự chú ý đặc biệt dưới luận điểm này: UNI của Uniswap, AAVE của Aave và HYPE của Hyperliquid. UNI có thể hưởng lợi từ hoạt động giao dịch trên chuỗi tăng lên và các cơ chế phí giao thức; AAVE có thể được hưởng lợi từ nhu cầu về hạ tầng cho vay và tài sản thế chấp; và HYPE có thể hưởng lợi nếu các tài sản được token hóa thúc đẩy thêm hoạt động giao dịch thông qua các thị trường của Hyperliquid. Đây là những bên có tiềm năng được hưởng lợi, không phải những người chiến thắng chắc chắn. Việc áp dụng token hóa không tự động chuyển thành sự tăng giá của token, và sức mạnh của mỗi trường hợp đầu tư phụ thuộc vào mức độ hiệu quả mà giao thức của nó thu hút phí, người dùng và nhu cầu bền vững.
Báo cáo "Breaking the Wall" của Citrini Research có ý nghĩa gì đối với tiền điện tử?
Luận điểm chính của Citrini Research là việc token hóa có thể biến các blockchain từ một hạ tầng giao dịch crypto tương đối cô lập thành nền tảng cho các hoạt động tài chính rộng lớn hơn. Báo cáo ngày 8 tháng 10 của họ, "Breaking the Wall", liên kết ba phát triển: các tài sản tài chính truyền thống đang được chuyển lên onchain, các ứng dụng phi tập trung trở nên mạnh mẽ hơn, và các tác nhân AI ngày càng có khả năng tương tác với các hệ thống tài chính có thể lập trình.
Tại sao Token hóa tài sản có thể thay đổi vai trò của blockchain?
Chuyển đổi tài sản đại diện cho quyền sở hữu hoặc mức độ tiếp xúc kinh tế với tài sản thông qua các token dựa trên blockchain. Tùy theo cấu trúc pháp lý, tài sản cơ sở có thể là cổ phiếu, trái phiếu chính phủ, quỹ thị trường tiền tệ, bất động sản hoặc công cụ tín dụng.
Lợi ích tiềm năng vượt xa việc tạo ra đại diện kỹ thuật số của một tài sản hiện có. Các tài sản được token hóa có thể trở nên lập trình được, có thể chuyển nhượng giữa các ứng dụng tương thích và tiềm năng được sử dụng làm tài sản đảm bảo trên các thị trường tài chính trên chuỗi. Điều này tạo ra cơ hội kết hợp giao dịch, cho vay, thanh toán và quản lý tài sản trong một hạ tầng chung.
Ví dụ, một cổ phiếu được token hóa có thể được giao dịch thông qua một nền tảng trên chuỗi đủ điều kiện và, nếu sản phẩm và giao thức cho phép, có thể được gửi làm tài sản đảm bảo để vay một stablecoin. Stablecoin đó sau đó có thể được sử dụng cho một giao dịch khác mà không yêu cầu nhà đầu tư thanh lý vị thế ban đầu. Chức năng thực tế phụ thuộc vào quyền pháp lý của token, các hạn chế chuyển nhượng, hỗ trợ từ giao thức và các quy định áp dụng.
Hướng đi của tổ chức đang trở nên cụ thể hơn. Vào ngày 17 tháng 9 năm 2026, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ đã công bố một ngoại lệ đổi mới tạm thời, có điều kiện nhằm tạo điều kiện cho giao dịch một số cổ phiếu được token hóa thuộc hệ thống thị trường quốc gia thông qua các sàn đủ điều kiện. Ngoại lệ này có giới hạn và chịu các điều kiện; nó không đại diện cho sự chấp thuận toàn bộ đối với mọi chứng khoán được token hóa hoặc nền tảng giao dịch phi tập trung.
Phát triển này hỗ trợ luận điểm về token hóa rộng hơn: cơ sở hạ tầng blockchain ngày càng được xem xét để thực hiện các chức năng của thị trường tài chính được quản lý, chứ không chỉ đơn thuần là các giao dịch tiền điện tử bản địa.
Tại sao sự gia tăng của các tác nhân AI lại quan trọng?
Các tác nhân AI có thể mở rộng cơ sở người dùng tiềm năng cho hạ tầng tài chính trên chuỗi vì chúng có thể thực hiện các tác vụ do phần mềm điều khiển liên tục, tuân theo các quyền hạn, tích hợp khả dụng và các biện pháp kiểm soát bảo mật.
Một nhà đầu tư cá nhân có thể so sánh lãi suất, di chuyển stablecoin, trao đổi tài sản hoặc tái cân bằng danh mục đầu tư thủ công. Một đại lý tài chính được ủy quyền có thể thực hiện các nhiệm vụ tương tự bằng chương trình, có thể tương tác với nhiều giao thức mà không yêu cầu người dùng thao tác từng giao diện riêng lẻ.
Điều này tạo ra một vòng phản hồi có thể xảy ra. Nhiều tài sản được token hóa hơn sẽ tạo ra nhiều cơ hội hơn cho giao dịch tự động và quản lý danh mục đầu tư. Hoạt động tự động nhiều hơn có thể làm tăng nhu cầu về thanh khoản, dữ liệu thị trường, cho vay và thanh toán. Những yêu cầu đó, ngược lại, có thể tạo ra nhu cầu bổ sung cho các ứng dụng tài chính dựa trên blockchain.
Tuy nhiên, việc áp dụng AI không đảm bảo rằng các blockchain công khai hoặc các token tiền điện tử sẽ nắm bắt được giá trị tạo ra. Các tổ chức tài chính truyền thống có thể xây dựng cơ sở hạ tầng có thể lập trình của riêng mình, và các trung gian được quản lý có thể vẫn cần thiết cho việc lưu ký, xác minh danh tính, phát hành tài sản và tuân thủ.
Câu hỏi đầu tư do đó là những giao thức tiền điện tử nào có thể cung cấp cơ sở hạ tầng cạnh tranh và khai thác giá trị kinh tế đo lường được từ hoạt động gia tăng.
Những loại token tiền điện tử nào có thể được hưởng lợi nhiều nhất từ việc token hóa tài sản?
UNI, AAVE và HYPE là ba ứng cử viên hàng đầu đáng để xem xét vì chúng mang lại sự tiếp xúc với các lớp khác nhau của tài chính trên chuỗi: thanh khoản sàn giao dịch phi tập trung, cơ sở hạ tầng cho vay và tài sản thế chấp, và các thị trường giao dịch. Lợi nhuận tiềm năng của chúng phụ thuộc vào việc liệu việc token hóa có tạo ra hoạt động gia tăng làm gia tăng kinh tế giao thức hoặc nhu cầu về token hay không.
| Token | Mức độ phơi nhiễm giao thức | Catalyst tiềm năng để token hóa | Câu hỏi chính về việc nắm bắt giá trị |
| UNI | Giao dịch phi tập trung Uniswap | Nhiều tài sản được token hóa và các giao dịch trên chuỗi | Việc giao dịch thêm có tạo ra lượng UNI bị đốt có ý nghĩa hoặc nhu cầu đối với các token khác không? |
| AAVE | Thị trường cho vay và tài sản đảm bảo | Chứng khoán được token hóa được sử dụng trong các thị trường cho vay đủ điều kiện | Hoạt động cho vay bổ sung có làm tăng khả năng thu hút giá trị kinh tế của AAVE không? |
| HYPE | Cơ sở hạ tầng giao dịch Hyperliquid | Nhiều thị trường tài sản được token hóa và hoạt động phái sinh hơn | Liệu hoạt động gia tăng có hỗ trợ nhu cầu HYPE do phí và giảm cung không? |
Các token này không phải là những khoản cược có thể hoán đổi cho nhau. UNI liên quan đến hoạt động và quản trị của sàn giao dịch phi tập trung, AAVE liên quan đến cơ sở hạ tầng cho vay, và HYPE liên quan đến một hệ sinh thái tập trung vào giao dịch. Mỗi loại đều có cơ chế riêng biệt thông qua đó việc token hóa có thể ảnh hưởng đến kinh tế của nó.
UNI có thể hưởng lợi từ sự tăng trưởng của giao dịch tài sản được token hóa không?
UNI có thể hưởng lợi nếu tài sản được token hóa làm tăng hoạt động giao dịch trên Uniswap và các cơ chế phí của giao thức thu hút một phần tăng trưởng đó. Là một giao thức sàn giao dịch phi tập trung, Uniswap cung cấp cơ sở hạ tầng thanh khoản để hoán đổi các tài sản trên chuỗi tương thích. Một phạm vi rộng hơn các tài sản được token hóa có thể tạo ra nhiều cơ hội hơn cho các cặp giao dịch, cung cấp thanh khoản và các giao dịch giữa chứng khoán được token hóa và stablecoin.
Sự khác biệt quan trọng nằm giữa sự tăng trưởng trong giao dịch trên chuỗi và sự tăng trưởng trong hoạt động riêng của Uniswap. Các cổ phiếu được token hóa có thể được giao dịch trên các sàn chuyên biệt, hệ thống có quyền truy cập hoặc các sàn giao dịch phi tập trung cạnh tranh mà không tạo ra khối lượng đáng kể cho Uniswap. Các bên phát hành tài sản cũng có thể hạn chế chuyển nhượng hoặc giao dịch chỉ dành cho các bên tham gia được phê duyệt, làm hạn chế mức độ mà một token có thể được sử dụng trong các hồ thanh khoản không cần phép.
Cơ chế thu giá trị của UNI cũng có liên quan. Theo hướng dẫn phát triển chính thức của Uniswap, UNI là token quản trị của giao thức, và các phí giao thức được thu theo cơ chế phí đang hoạt động sẽ được sử dụng trong quá trình đốt UNI. Tài liệu giải thích rằng phí giao thức đang được kích hoạt trên các pool Uniswap v2 và một số pool v3 được chọn, trong khi kiến trúc phí rộng hơn có thể được mở rộng thông qua quản trị.
Điều này cung cấp một mối liên hệ tiềm năng giữa sự gia tăng hoạt động của giao thức và lượng UNI giảm đi. Nếu các tài sản được token hóa làm tăng đáng kể khối lượng trên các hồ sơ có phí, các khoản phí giao thức kết quả có thể làm tăng số tiền UNI bị đốt cháy, với tất cả các yếu tố khác không đổi.
Tuy nhiên, khối lượng giao dịch cao hơn không tự động dẫn đến mức đốt cháy tỷ lệ tương ứng cao hơn. Phạm vi phủ sóng của các pool có phí, các tham số phí, thành phần cặp giao dịch, các khuyến khích thanh khoản và các quyết định quản trị đều ảnh hưởng đến kết quả. Các chủ sở hữu UNI cũng không tự động nhận được phần lợi nhuận giao thức theo tỷ lệ tương ứng.
Hệ quả đầu tư: UNI mang đến khả năng tiếp cận với quá trình token hóa thông qua giao dịch giao ngay phi tập trung. Bằng chứng mạnh mẽ nhất cho luận điểm này sẽ là sự tăng trưởng bền vững trong giao dịch tài sản được token hóa trên Uniswap, gia tăng phí tạo ra từ các pool đủ điều kiện, và sự gia tăng đáng kể trong số UNI bị đốt so với nguồn cung.
AAVE có thể hưởng lợi từ việc chứng khoán được token hóa trở thành tài sản đảm bảo không?
AAVE có thể hưởng lợi nếu các chứng khoán được token hóa và các tài sản thực tế khác trở thành tài sản thế chấp có thể sử dụng trên các thị trường cho vay được quản lý hoặc có quyền truy cập. Token hóa giúp các tài sản tài chính được đại diện trên chuỗi, nhưng các giao thức cho vay cung cấp cơ sở hạ tầng bổ sung cần thiết để biến các tài sản đủ điều kiện thành khả năng vay vốn.
Thị trường Horizon của Aave, hướng đến tổ chức, đặc biệt liên quan vì nó được thiết kế để cho phép các bên tham gia đủ điều kiện cung cấp tài sản thực tế được token hóa có quyền truy cập làm tài sản đảm bảo và vay stablecoin thông qua một lớp thanh khoản riêng biệt. Kiến trúc của thị trường nhằm kết nối việc truy cập tài sản được quản lý với thanh khoản phi tập trung, đồng thời duy trì các hạn chế ở cấp độ tài sản.
Một ví dụ cụ thể đã xuất hiện vào ngày 25 tháng 9 năm 2026. Theo thông báo chính thức của Aave, bảy cổ phiếu được token hóa của Coinbase đại diện cho các công ty công nghệ Mỹ đã trở thành tài sản thế chấp để vay USDC trên Aave v4 trên Base. Thông báo xác định Chainlink là nhà cung cấp oracle chính thức cho các tài sản được token hóa này và cho biết các sản phẩm này đã khả dụng tại các khu vực đủ điều kiện ngoài Hoa Kỳ.
Sự tích hợp này cho thấy mối liên hệ thực sự giữa cổ phiếu được token hóa và cho vay DeFi. Thay vì chỉ giao dịch một token theo dõi hoặc đại diện cho cổ phiếu, người dùng đủ điều kiện có thể sử dụng token để tiếp cận thanh khoản mà không cần bán đi vị thế của mình.
Lợi ích tiềm năng đối với Aave là nhu cầu tăng lên đối với các thị trường cho vay, quản lý tài sản thế chấp, thanh khoản và cơ sở hạ tầng rủi ro. Nếu các tài sản được token hóa trở nên được chấp nhận rộng rãi hơn như tài sản thế chấp, các giao thức có khả năng xử lý các hạn chế và thông số rủi ro cụ thể của tài sản có thể trở nên quan trọng hơn.
Nhưng sự tăng trưởng của hoạt động cho vay của Aave không giống với sự tăng trưởng về giá của token AAVE. Giá trị mà token ghi nhận phụ thuộc vào các quyết định quản trị, kinh tế giao thức, nhu cầu thị trường và mối quan hệ giữa doanh thu và lợi ích dành cho chủ sở hữu token. Tính đủ điều kiện của tài sản cũng vẫn bị giới hạn bởi jurisdiction, yêu cầu của người phát hành, các thông số tài sản đảm bảo, thanh khoản và độ tin cậy của oracle.
Hệ quả đầu tư: AAVE mang lại cơ hội tiếp cận lớp hạ tầng tài chính của quá trình token hóa. Các chỉ số liên quan bao gồm sự tăng trưởng trong tài sản thế chấp được token hóa đưa vào Aave, hoạt động vay chống lại tài sản thế chấp đó, doanh thu giao thức điều chỉnh theo rủi ro, và các quyết định quản trị ảnh hưởng đến khả năng thu hút giá trị kinh tế của AAVE.
HYPE có thể hưởng lợi từ sự mở rộng của thị trường tài sản được token hóa không?
HYPE có thể được hưởng lợi nếu việc token hóa mang lại nhiều hoạt động giao dịch hơn cho Hyperliquid, đặc biệt khi nền tảng mở rộng ra ngoài các thị trường tiền điện tử truyền thống. Giả thuyết cốt lõi là các tài sản tài chính được token hóa và phái sinh trên chuỗi có thể thu hút các nhà giao dịch muốn tiếp cận nhiều thị trường hơn thông qua cơ sở hạ tầng giao dịch bản địa tiền điện tử.
Citrini Research nhấn mạnh vai trò của Hyperliquid trong việc minh chứng cách các sàn tiền điện tử có thể cung cấp phát hiện giá cho các tài sản ngoài tiền điện tử bản địa. Báo cáo của họ mô tả cách Hyperliquid trở thành một sàn giao dịch quan trọng trong việc phát hiện giá dầu thô trong suốt giai đoạn leo thang xung đột Iran vào cuối tuần tháng 3 năm 2026, khi nhiều thị trường truyền thống đóng cửa. Điểm chính rộng hơn là giao dịch 24/7 có thể trở nên có giá trị khi người tham gia thị trường cần phản ứng với các sự kiện ngoài khung giờ giao dịch thông thường.
Cơ sở hạ tầng của Hyperliquid cũng cung cấp một lộ trình tiềm năng để các thị trường mới xuất hiện. Theo HIP-3, khung phái sinh vĩnh viễn do người xây dựng triển khai, các nhà xây dựng đủ điều kiện có thể triển khai các thị trường giao sau vĩnh viễn với các định nghĩa thị trường, cấu hình oracle và thông số vận hành của riêng họ. Điều này có thể hỗ trợ một phạm vi rộng hơn các thị trường phái sinh, miễn là tài sản cơ sở có mức giá tham chiếu đáng tin cậy và thị trường đáp ứng các yêu cầu liên quan.
Việc token hóa có thể củng cố cơ hội này bằng cách mở rộng các tài sản mà nhà giao dịch có thể tiếp cận thông qua các nền tảng trên chuỗi. Tuy nhiên, tài sản spot được token hóa và hợp đồng vĩnh cửu là những sản phẩm khác nhau. Một hợp đồng vĩnh cửu có thể cung cấp mức độ phơi bày giá mà không chuyển giao quyền sở hữu cổ phiếu hoặc tài sản cơ sở khác. Sự sẵn có trên thị trường cũng không đảm bảo rằng sản phẩm này hợp pháp đối với mọi người dùng hoặc mọi jurisdiction.
Sự liên kết kinh tế của HYPE là một yếu tố quan trọng khác. Theo tài liệu phí chính thức của Hyperliquid, phí giao dịch được hướng đến các điểm đến trong hệ sinh thái được chỉ định, bao gồm quỹ hỗ trợ, chuyển đổi phí thành HYPE và đốt các token nhận được. Phân phối chính xác phụ thuộc vào sản phẩm và cơ chế phí.
Nếu các thị trường tài sản được token hóa tạo ra thêm hoạt động giao dịch, và hoạt động đó sinh ra phí tăng thêm ròng để hỗ trợ việc mua và đốt HYPE, thì token này có thể hưởng lợi từ cả nhu cầu hệ sinh thái mạnh hơn và nguồn cung giảm đi. Tuy nhiên, sự cạnh tranh, chiết khấu phí, chất lượng thị trường, kinh tế của người xây dựng và tỷ lệ khối lượng tạo ra giá trị cấp giao thức đều quan trọng.
Hệ quả đầu tư: HYPE cung cấp mức độ tiếp xúc với lớp giao dịch và phái sinh của luận điểm token hóa. Các bằng chứng cần theo dõi bao gồm khối lượng duy trì trong các thị trường không phải tiền điện tử, sự tăng trưởng của các thị trường được triển khai, doanh thu phí và số tiền HYPE được mua vào và đốt thông qua các cơ chế giao thức.
Hơn cả tiêu đề: KuCoin 5.0 có ý nghĩa gì với bạn
Tin tức thị trường thay đổi nhanh — nhưng nơi bạn hành động lại quan trọng không kém. Tháng Mười này, KuCoin ra mắt KuCoin 5.0, biến KuCoin thành một nền tảng được xây dựng lại. Dưới đây là những gì thực sự thay đổi đối với bạn:
-
Một tài khoản cho mọi thứ. Các nền tảng cũ chia tiền của bạn thành các tài khoản riêng biệt “spot”, “margin” và “futures” và mong đợi bạn hiểu lý do. Tài khoản hợp nhất của KuCoin 5.0 loại bỏ hoàn toàn điều đó — chỉ cần nạp một lần, mọi thứ sẽ đều có sẵn (hiện chỉ dành cho các thành viên VIP).
-
Cổ phiếu, chỉ số và hàng hóa. KuCoin 5.0 mở rộng ra ngoài tiền điện tử sang các thị trường toàn cầu. Khi tiền điện tử đi ngang và chứng khoán tăng trưởng (hoặc ngược lại), bạn có thể chuyển đổi trong vài phút thay vì mở tài khoản môi giới và chờ đợi vài ngày để chuyển tiền pháp định.
-
Tài sản thực tế (RWA). Tiếp cận thông qua token hóa các tài sản truyền thống như hàng hóa, ngay trong tài khoản tiền điện tử của bạn. Một trong những phân khúc tăng trưởng nhanh nhất trong tài chính toàn cầu giờ đây không còn dành riêng cho các tổ chức — bạn có thể tiếp cận nó từ cùng một số dư mà bạn dùng để giao dịch.
-
Kiếm lợi nhuận trong khi học hỏi. Chưa sẵn sàng giao dịch? KCUSD giúp stablecoin của bạn sinh lời hàng ngày với lãi suất tự động tái đầu tư. Cách đơn giản nhất để đưa số dư không hoạt động của bạn vào làm việc, mang lại lợi suất 4%.
-
Một trợ lý AI bằng ngôn ngữ đơn giản. Đặt câu hỏi, nhận bối cảnh thị trường, hiểu những gì bạn đang xem — được tích hợp sẵn trên nền tảng, không cần dùng thuật ngữ chuyên môn.
-
Một ứng dụng không gây quá tải. Nhanh hơn, sạch sẽ hơn và nhất quán — trực quan ngay từ lần chạm đầu tiên, không cần hướng dẫn.
-
An toàn bạn có thể kiểm tra, không chỉ tin tưởng. Một thực thể EU được cấp phép theo MiCAR, Proof of Reserves mà bạn có thể tự xác minh, cùng với chứng nhận bảo mật quốc tế (SOC 2 Type II, ISO 27001:2022).
Tạo tài khoản của bạn trong vài phút — và bắt đầu trên nền tảng được xây dựng cho tương lai của tiền mã hóa, chứ không phải quá khứ của nó.
Kết luận
Báo cáo "Breaking the Wall" của Citrini Research đưa ra một luận điểm thuyết phục: sự hội tụ của tài chính truyền thống, hạ tầng blockchain và các tác nhân AI có thể mở rộng vai trò của tiền mã hóa vượt ra ngoài các tài sản kỹ thuật số bản địa. Khi cổ phiếu, trái phiếu và các sản phẩm tài chính khác được chuyển lên chuỗi, nhu cầu phát sinh từ giao dịch, cho vay, quản lý tài sản đảm bảo và thanh toán có thể tạo ra cơ hội cho các giao thức DeFi đã được thiết lập.
UNI, AAVE và HYPE nổi bật vì mang lại sự tiếp xúc với các lớp khác nhau của cơ sở hạ tầng tài chính mới nổi. UNI có thể hưởng lợi từ việc tăng giao dịch phi tập trung và các đợt đốt token dựa trên phí. AAVE có thể tăng trưởng nhờ việc sử dụng tài sản được token hóa làm tài sản đảm bảo trong các thị trường cho vay đủ điều kiện. HYPE có thể hưởng lợi nếu các thị trường tài chính được token hóa thúc đẩy thêm hoạt động giao dịch và hỗ trợ mô hình kinh tế token dựa trên phí của nó.
Tuy nhiên, không có kết quả nào trong số này được đảm bảo. Việc token hóa có thể tăng trưởng mà không tạo ra giá trị ý nghĩa cho một token cụ thể, và các yếu tố như hạn chế pháp lý, cạnh tranh, thanh khoản và định giá đều có thể ảnh hưởng đến hiệu quả đầu tư.
Cách hữu ích nhất để đánh giá cơ hội này là theo dõi các bằng chứng kinh tế. Theo dõi mức độ sử dụng giao thức, doanh thu phí, khả năng thu hút giá trị cụ thể của token và tính bền vững của sự chấp nhận, thay vì chỉ dựa vào câu chuyện ngành rộng rãi. Tái định danh có thể định hình lại cơ sở hạ tầng tài chính, nhưng việc xác định những tài sản tiền điện tử nào thu hút giá trị của nó đòi hỏi phân tích ở cấp độ giao thức và quản lý rủi ro có kỷ luật.
Câu hỏi thường gặp
1. Sự khác biệt giữa cổ phiếu được token hóa và hợp đồng giao sau vĩnh viễn cổ phiếu là gì?
Cổ phiếu được token hóa có thể đại diện cho quyền sở hữu hoặc mức độ tiếp xúc kinh tế với cổ phiếu cơ sở, tùy thuộc vào cấu trúc pháp lý của chúng. Giao sau vĩnh viễn cổ phiếu là phái sinh cung cấp mức độ tiếp xúc giá mà không nhất thiết trao quyền sở hữu cổ phiếu cơ sở. Nhà đầu tư nên xem xét các quyền pháp lý cụ thể của sản phẩm, phương thức thanh toán và các yêu cầu về tài sản đảm bảo.
2. Các tài sản được token hóa có thể giao dịch 24/7 không?
Một số tài sản được token hóa và phái sinh có thể giao dịch 24/7 trên các nền tảng đủ điều kiện, nhưng tính khả dụng phụ thuộc vào sản phẩm, sàn giao dịch, thanh khoản và các hạn chế áp dụng. Hoạt động liên tục của blockchain không đảm bảo giao dịch không gián đoạn hoặc truy cập liên tục đến mọi thị trường tài chính cơ sở.
3. Các cổ phiếu được token hóa có thể được sử dụng làm tài sản đảm bảo trong DeFi không?
Vâng, một số cổ phiếu được token hóa có thể được sử dụng làm tài sản đảm bảo trong các thị trường cho vay được hỗ trợ. Ví dụ: Aave đã công bố vào tháng 9 năm 2026 rằng bảy cổ phiếu được token hóa của Coinbase có sẵn làm tài sản đảm bảo để vay USDC trên Aave v4 trên Base. Tính đủ điều kiện phụ thuộc vào tài sản, giao thức, khu vực pháp lý và yêu cầu của người dùng.
4. Việc mua UNI, AAVE hoặc HYPE có mang lại quyền sở hữu tài sản của các giao thức cơ sở cho nhà đầu tư không?
Không. Việc nắm giữ các token này không tự động mang lại quyền sở hữu cổ phiếu được token hóa, tài sản giao thức hoặc quyền yêu cầu tỷ lệ đối với toàn bộ doanh thu giao thức. Quyền lợi và lợi ích kinh tế của token khác nhau tùy theo dự án và nên được xác minh thông qua tài liệu chính thức và các quyết định quản trị.
5. Các nhà đầu tư có thể xác định việc áp dụng token hóa có bền vững hay không như thế nào?
Các nhà đầu tư có thể theo dõi các hoạt động trên chuỗi lặp lại, sự tăng trưởng của các tài sản thực sự được sử dụng bởi các ứng dụng tài chính, doanh thu giao thức, thanh khoản và bằng chứng về sự tham gia liên tục sau khi phần thưởng giảm dần. Việc chấp nhận bền vững đáng tin cậy hơn khi việc sử dụng thực tế và nhu cầu kinh tế cùng cải thiện, thay vì chỉ tăng tạm thời do đầu cơ.
Thông báo miễn trừ trách nhiệm: Bài viết này chỉ mang tính chất thông tin và không cấu thành lời khuyên tài chính, pháp lý hay đầu tư. Thị trường tiền điện tử biến động mạnh và việc token hóa không đảm bảo sự tăng giá cho bất kỳ tài sản kỹ thuật số nào. Luôn tự thực hiện nghiên cứu của riêng bạn trước khi tương tác với các tài sản kỹ thuật số.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.