

WTO: Stablecoin chỉ chiếm 3% các khoản thanh toán toàn cầu — Sự phân mảnh trong quy định mới là điểm nghẽn thực sự
Trong nhiều thập kỷ, thương mại quốc tế đã dựa vào các mạng lưới ngân hàng tương ứng, thường bao gồm nhiều bảng cân đối kế toán trung gian, các múi giờ khác nhau, các quy trình đối chiếu thủ công và chu kỳ thanh toán kéo dài nhiều ngày.
Trong bối cảnh này, các stablecoin được neo giá với tiền pháp định, như USDT, USDC và các token mới nổi do ngân hàng và công ty fintech phát hành, đã được áp dụng rộng rãi trong lĩnh vực tài chính phi tập trung và các kênh ngang hàng. Từ năm 2020 đến giữa năm 2024, khối lượng giao dịch stablecoin xuyên biên giới toàn cầu đã tăng 35 lần, do nhu cầu về thanh khoản đô la và khả năng thanh toán gần như tức thì.
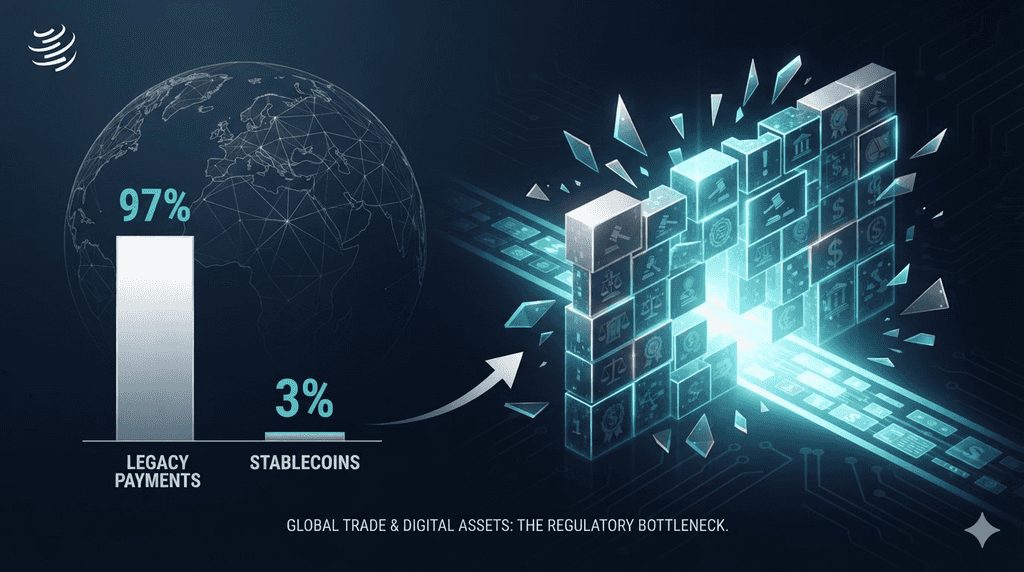
Tuy nhiên, một đánh giá thực nghiệm được Tổ chức Thương mại Thế giới (WTO) công bố trong Ngày Thương mại và Công nghệ Thế giới vào ngày 14 tháng 9 năm 2026, cho thấy một sự tương phản rõ rệt: các stablecoin chỉ chiếm 3% tổng số thanh toán toàn cầu.
Theo các phát hiện, rào cản chính ngăn cản các đồng đô la kỹ thuật số vượt ra ngoài các lĩnh vực giao dịch đầu cơ và chuyển tiền để thâm nhập vào chuỗi cung ứng doanh nghiệp không phải là khả năng mở rộng của blockchain, phí gas của mạng lưới, hay hiệu suất của hợp đồng thông minh. Rào cản chính là sự phân mảnh quy định toàn cầu. Nếu không có các tiêu chuẩn pháp lý được hài hòa giữa các khu vực giao dịch, các stablecoin sẽ tiếp tục hoạt động như một cơ chế thanh toán chưa được khai thác đầy đủ trong thương mại toàn cầu.
Những điểm chính
-
Một nghiên cứu từ Tổ chức Thương mại Thế giới (WTO) cho thấy, trong khi khối lượng chuyển stablecoin xuyên biên giới tăng 35 lần giữa năm 2020 và giữa năm 2024, stablecoin vẫn chỉ chiếm khoảng 3% tổng lượng thanh toán quốc tế toàn cầu.
-
WTO xác định sự phân mảnh quy định, thay vì thông lượng kỹ thuật hoặc độ trễ blockchain, là rào cản hàng đầu cản trở việc áp dụng thương mại rộng rãi trong thương mại xuyên biên giới.
-
Dựa trên các đánh giá từ Hội đồng Ổn định Tài chính (FSB), chỉ có 11 trong số 28 khu vực được khảo sát chính (khoảng 39%) đã triển khai các chế độ quản lý toàn diện cho stablecoin, khiến các bên chấp nhận thanh toán xuyên biên giới phải đối mặt với sự không chắc chắn về pháp lý và thẩm quyền.
-
Báo cáo xác nhận rằng các stablecoin có khả năng kỹ thuật để giảm thiểu năm bất cập lâu đời trong thương mại quốc tế truyền thống: chi phí giao dịch, tốc độ thanh toán, sự chênh lệch về khả năng tiếp cận, tính minh bạch hoạt động và các điểm nghẽn ngoại hối (FX).
Tăng trưởng khối lượng giao dịch so với tỷ lệ thanh toán 3%
Sự khác biệt giữa các chỉ số phát hành stablecoin và sự áp dụng trong thương mại thực tế làm nổi bật trạng thái hiện tại của cơ sở hạ tầng thanh toán dựa trên blockchain.
Chu kỳ tăng trưởng 35 lần
Giữa đầu năm 2020 và giữa năm 2024, tổng khối lượng giao dịch xuyên biên giới được thanh toán thông qua các stablecoin được neo với đô la đã tăng gấp 35 lần. Trong giai đoạn này, tổng nguồn cung lưu hành của stablecoin đã tăng từ khoảng 20 tỷ đô la lên vượt quá 160 tỷ đô la, với khối lượng thanh toán hàng năm đạt nhiều nghìn tỷ đô la.
Phần lớn tốc độ giao dịch này được thúc đẩy bởi các phân khúc thị trường cụ thể:
-
Di chuyển vốn ra nước ngoài: Các thực thể chuyển dịch thanh khoản giữa các sàn giao dịch tài sản kỹ thuật số theo khu vực mà không chịu ảnh hưởng của các độ trễ ngân hàng truyền thống hoặc thời gian ngừng chuyển tiền.
-
Bảo toàn vốn thị trường mới nổi: Các doanh nghiệp và cá nhân tại các khu vực có lạm phát cao sử dụng đô la kỹ thuật số để phòng ngừa rủi ro mất giá tiền tệ địa phương.
-
Chuyển tiền ngang hàng (P2P): Các khoản chuyển tiền quy mô nhỏ, không liên quan đến hàng hóa dọc theo các hành lang song phương, đặc biệt tại khu vực Mỹ Latinh, Đông Nam Á và Châu Phi cận Sahara.
Thực tế thị trường 3%
Mặc dù có những con số nổi bật này, nghiên cứu của WTO làm rõ rằng các stablecoin chỉ chiếm 3% tổng lưu lượng thanh toán quốc tế. Các mạng lưới ngân hàng truyền thống và hệ thống thanh toán liên ngân hàng, như SWIFT, Fedwire và CHIPS, tiếp tục xử lý 97% còn lại của tổng giá trị giao dịch xuyên biên giới.
Lý do cho sự khác biệt này nằm ở bản chất nền tảng của khối lượng stablecoin. Phần lớn các giao dịch stablecoin trên chuỗi được ghi nhận phản ánh các hoạt động chênh lệch giá giữa các sàn giao dịch, điều chỉnh lại tự động của người tạo thị trường tự động (AMM), giao dịch thuật toán và quản lý tài sản đảm bảo cho vay phi tập trung. Các thanh toán thương mại thực sự, bao gồm thanh toán hóa đơn, ký quỹ vận đơn, lương đa quốc gia và quản lý quỹ doanh nghiệp quy mô lớn, chỉ chiếm một phần nhỏ trong các hoạt động trên chuỗi được quan sát thấy.
Cách các stablecoin giải quyết 5 trở ngại chính trong thương mại quốc tế
Mặc dù báo cáo của WTO nhấn mạnh những hạn chế hiện tại của thị trường, nó không bác bỏ công nghệ nền tảng. Ngược lại, nghiên cứu nhấn mạnh rằng các stablecoin về mặt kỹ thuật có khả năng giải quyết năm trở ngại cấu trúc dai dẳng nhất trong thương mại xuyên biên giới.
Giảm chi phí
Các chuyển khoản quốc tế truyền thống chịu phí qua nhiều trung gian. Một khoản thanh toán doanh nghiệp đến doanh nghiệp (B2B) thông qua các ngân hàng tương ứng thường tích lũy phí ngân hàng nhận, phí trung gian tương ứng và chênh lệch tỷ giá hối đoái. Theo tiêu chuẩn của Ngân hàng Thế giới, phí thanh toán xuyên biên giới trung bình từ 3% đến 6% đối với các doanh nghiệp nhỏ hơn, và phí cố định từ 25 đến 50 USD mỗi giao dịch cho tài khoản doanh nghiệp.
Ngược lại, các giao dịch trên blockchain công khai được thực hiện với phí mạng dao động từ vài phần của một xu trên các Layer-2 rollups và các chuỗi thanh toán chuyên biệt đến vài đô la trên các lớp cơ sở có nhu cầu cao, bất kể giá trị danh nghĩa của giao dịch.
Tốc độ và tính kết thúc của việc thanh toán
Hệ thống tương ứng cũ hoạt động dựa trên cơ chế xử lý theo lô, bị giới hạn bởi giờ làm việc tiêu chuẩn của ngân hàng thương mại, ngày lễ quốc gia và các khung thời gian cắt giao dịch. Một chuyển khoản liên quốc gia thường mất từ hai đến năm ngày làm việc (T+2 đến T+5) để hoàn tất thanh toán.
Các stablecoin đạt được thanh toán xác định, tự động hóa trên các sổ cái công khai trong vài giây đến vài phút, hoạt động liên tục. Tốc độ vận hành này loại bỏ các hàng đợi thanh toán và giảm nhu cầu vốn lưu động cho các bên tham gia thương mại quốc tế.
Truy cập tài chính cho các thị trường thiếu dịch vụ
Các nhà xuất khẩu và doanh nghiệp vừa và nhỏ (SMEs) ở các nền kinh tế mới nổi thường gặp trở ngại trong việc tiếp cận các mạng lưới ngân hàng tương ứng do chi phí vận hành và yêu cầu tuân thủ của xu hướng "giảm rủi ro" giữa các ngân hàng trung tâm toàn cầu. Trong thập kỷ qua, các ngân hàng quốc tế lớn đã chấm dứt hàng ngàn mối quan hệ tương ứng tại các quốc gia đang phát triển để giảm gánh nặng tuân thủ chống rửa tiền (AML).
Các blockchain công cộng cung cấp các lớp truy cập không cần phép. Bất kỳ doanh nghiệp nào có kết nối internet đều có thể thiết lập một ví mã hóa, nhận thanh toán quốc tế bằng các token định danh bằng đô la Mỹ và tham gia vào thương mại xuyên biên giới mà không cần có mối quan hệ trực tiếp với một ngân hàng nước ngoài hạng nhất.
Sự minh bạch trong hoạt động
Việc theo dõi một khoản chuyển tiền xuyên biên giới truyền thống trước đây rất thiếu minh bạch. Một khoản thanh toán khi đi vào chuỗi tương ứng thường giống như một khoản chuyển không được giám sát cho đến khi tổ chức nhận xác nhận ghi sổ. Nếu xảy ra lỗi, việc theo dõi số tiền bị mất yêu cầu các yêu cầu điều tra thủ công qua nhiều tổ chức.
Các sổ cái phân phối công khai cung cấp tính minh bạch có thể xác minh và gắn nhãn thời gian. Cả người mua và người bán đều có thể tự xác minh trạng thái giao dịch, địa chỉ người gửi, địa chỉ đích và khối thanh toán trên chuỗi, loại bỏ các tranh chấp về đối chiếu và giảm chi phí kiểm toán.
Trao đổi ngoại hối (FX) và các biện pháp kiểm soát vốn
Tại các khu vực chịu hạn chế nghiêm ngặt về ngoại tệ hoặc thị trường trao đổi tiền tệ nội địa thiếu thanh khoản, các nhà mua và nhà cung cấp đa quốc gia thường gặp phải sự chậm trễ trong việc nhận đô la Mỹ thông qua các kênh ngân hàng chính thức.
Các stablecoin cung cấp quyền truy cập thay thế vào các đồng tiền tương đương đô la có thanh khoản cao, giúp các doanh nghiệp thương mại thanh toán giao dịch trực tiếp mà không gặp phải tình trạng phân bổ thanh khoản của ngân hàng trung ương địa phương hoặc biên độ chuyển đổi tiền tệ cao.
Phân tích so sánh: Ngân hàng tương ứng truyền thống so với stablecoin
| Chiều vận hành | Ngân hàng tương ứng truyền thống | Các stablecoin được đảm bảo bằng tiền pháp định |
| Thời gian thanh toán thông thường | 2 đến 5 ngày làm việc (T+2 đến T+5) | Thời gian thực (giây đến phút, 24/7/365) |
| Trung gian giao dịch | Ngân hàng gốc, các bên trung gian tương ứng, trung tâm thanh toán trung ương, ngân hàng nhận | Các trình xác thực/nút mạng của mạng blockchain công khai |
| Cấu trúc phí | Phí phần trăm theo cấp độ, chênh lệch FX và phí chuyển khoản cố định ($25–$50+) | Phí gas mạng (Dự đoán được; cố định trên mỗi giao dịch mỗi khối) |
| Theo dõi và đối chiếu | Không rõ ràng; yêu cầu SWIFT gpi song phương hoặc yêu cầu truy vết thủ công | Hoàn toàn có thể kiểm tra được trên các sổ cái công khai thông qua các hash giao dịch |
| Phụ thuộc vào đối tác | Sự phụ thuộc nghiêm ngặt vào các đường tín dụng song phương tương ứng | Chuyển trực tiếp số dư sổ cái giữa các bên |
| Tình trạng pháp lý | Các khung tuân thủ được công nhận toàn cầu và chuẩn hóa | Phân mảnh; khác biệt đáng kể giữa các quyền hạn cá nhân |
Tại sao sự phân mảnh quy định làm chậm sự tiếp nhận của các tổ chức
Do những hiệu quả có thể đo lường được mà tài sản kỹ thuật số mang lại, tại sao việc sử dụng stablecoin vẫn chỉ ở mức 3%? Nghiên cứu của WTO cho rằng sự đình trệ này là do một yếu tố duy nhất: sự vắng mặt của một khung pháp lý quốc tế thống nhất và có thể dự đoán được.
Đánh giá của FSB: Tỷ lệ tuân thủ 39%
Trong quá trình trình bày báo cáo, Juan Marchetti, Giám đốc Bộ phận Thương mại Dịch vụ và Đầu tư tại WTO, đã nhấn mạnh vào các dữ liệu thực nghiệm từ Hội đồng Ổn định Tài chính (FSB).
Trong một đánh giá về 28 khu vực tài chính toàn cầu lớn:
-
Chỉ có 11 khu vực (khoảng 39%) đã triển khai các chế độ quản lý toàn diện, hoạt động hiệu quả đối với các tổ chức phát hành stablecoin, người giữ tài sản và trung gian thanh toán.
-
Hơn 60% các khu vực được khảo sát (17 quốc gia) không có định nghĩa pháp lý toàn diện, yêu cầu về dự trữ hoạt động, cam kết hoàn trả hoặc khung quy định cụ thể cho stablecoin.
Sự chênh lệch thống kê này cho thấy rằng khi một doanh nghiệp sử dụng stablecoin để thanh toán các giao dịch xuyên biên giới với các đối tác thương mại trên nhiều lục địa, nó ngay lập tức gặp phải các tiêu chuẩn pháp lý và vận hành mâu thuẫn.
Nguy cơ của một hệ thống quy định rời rạc
Các tập đoàn đa quốc gia, nhà nhập khẩu công nghiệp và chuỗi bán lẻ quốc tế không vận hành quỹ của họ dựa trên sự mơ hồ về hoạt động. Đối với một doanh nghiệp xử lý hàng trăm triệu đô la hàng tồn kho hàng năm, việc sử dụng một kênh thanh toán được công nhận về mặt pháp lý tại một cảng nhưng lại được phân loại là không được quản lý hoặc không tuân thủ tại một cảng khác sẽ tạo ra những rủi ro pháp lý và vận hành đáng kể:
Phân loại pháp lý không chắc chắn: Tại một quốc gia, stablecoin được neo với đô la có thể được phân loại là token tiền điện tử. Tại một jurisdiction khác, nó có thể được phân loại là chứng khoán, khoản gửi, hàng hóa hoặc công cụ trao đổi ngoại hối chưa được phê duyệt.
Cam kết hoàn trả bất đối xứng: Một mối quan tâm chính của các giám đốc tài chính doanh nghiệp là tính khả thi về mặt pháp lý của các khoản hoàn trả theo giá trị danh nghĩa. Nếu nhà phát hành stablecoin ở nước ngoài gặp vấn đề về thanh khoản hoặc trở ngại ngân hàng, các chủ sở hữu doanh nghiệp tại các khu vực pháp lý không có tính minh bạch về dự trữ bắt buộc hoặc quyền yêu cầu trực tiếp đối với các khoản dự trữ cơ sở có nguy cơ phải ghi giảm tài sản.
AML/CFT và thực thi lệnh trừng phạt: Các doanh nghiệp phải tuân thủ các khung pháp lý nghiêm ngặt về chống rửa tiền và chống tài trợ khủng bố (AML/CFT). Vì các phương pháp kiểm tra ví, việc thực thi quy tắc du lịch và tiêu chuẩn giám sát quản lý khác nhau đáng kể giữa các quốc gia, các nhân viên tuân thủ doanh nghiệp thường từ chối phê duyệt các kênh giao dịch có thể khiến tổ chức của họ phải chịu trách nhiệm pháp lý.
Sự mơ hồ về thuế và kế toán: Các khu vực pháp lý khác nhau áp dụng các tiêu chuẩn kế toán mâu thuẫn đối với việc nắm giữ stablecoin. Trong khi một số cơ quan thuế coi stablecoin như các khoản tương đương tiền mặt, những cơ quan khác lại phân loại chúng là tài sản vô hình, dẫn đến yêu cầu báo cáo lợi tức vốn phức tạp cho mỗi hóa đơn thương mại thanh toán.
Tại sao ngân hàng truyền thống vẫn duy trì thương mại tổ chức
Ngoài việc tuân thủ pháp lý, con số 3% của WTO cho thấy thực tế vận hành của thanh toán thương mại sỉ truyền thống. Hệ thống ngân hàng hiện tại cung cấp các dịch vụ doanh nghiệp mà các mạng stablecoin công cộng hiện tại chưa thể tái tạo một cách bản địa.
Vốn lưu động và hạn mức tín dụng thương mại
Thương mại quốc tế doanh nghiệp với doanh nghiệp hiếm khi hoạt động theo hình thức trả tiền ngay khi giao hàng. Phần lớn thương mại toàn cầu dựa vào các khoản tín dụng:
-
Thư tín dụng (LCs): Các ngân hàng đóng vai trò trung gian đáng tin cậy, đảm bảo thanh toán cho người xuất khẩu sau khi xác minh hồ sơ vận chuyển.
-
Tài trợ mở tài khoản: Người nhập khẩu thanh toán sau 30, 60 hoặc 90 ngày kể từ ngày giao hàng, được đảm bảo bởi các đường tín dụng luân chuyển do các tổ chức tài chính thương mại cung cấp.
Các stablecoin công khai hiện tại hoạt động chủ yếu như các công cụ thanh toán ngay lập tức. Chúng chuyển liquidity, nhưng không tự thân cung cấp các dịch vụ tín dụng tích hợp, thẩm định rủi ro và giải quyết tranh chấp mà các nhà giao dịch tổ chức yêu cầu. Cho đến khi các cơ chế tín dụng hợp đồng thông minh có thể thay thế an toàn các thỏa thuận tài chính giao dịch của tổ chức, stablecoin sẽ vẫn bị giới hạn trong các giao dịch tiền mặt thuần túy.
Thanh khoản bảng cân đối kế toán và quản lý kho bạc
Các doanh nghiệp lớn quản lý vốn lưu động thông qua các hệ thống quản lý thanh khoản toàn diện, kết nối trực tiếp với các ngân hàng thương mại. Số dư tiền mặt doanh nghiệp tạo ra lãi suất qua đêm, được bảo vệ bởi bảo hiểm tiền gửi liên bang đến ngưỡng pháp lý, và có thể được tích hợp vào các thị trường giấy tờ có giá thương mại, repo và phòng ngừa rủi ro tiền tệ.
Các stablecoin không sinh lợi, ngay cả khi được đảm bảo đầy đủ, cũng gây ra chi phí cơ hội cho các giám đốc tài chính doanh nghiệp. Việc nắm giữ hàng triệu đô la các token kỹ thuật số không sinh lãi trên bảng cân đối kế toán doanh nghiệp, trong khi lợi suất chủ quyền không rủi ro vẫn ở mức cao, là không tối ưu về mặt tài chính. Mặc dù các stablecoin sinh lợi và phân phối lãi suất về mặt kỹ thuật là khả thi, việc giới thiệu chúng làm phát sinh thêm các rào cản pháp lý dưới các luật chứng khoán toàn cầu.
Điều gì phải thay đổi để mở khóa sự chấp nhận thương mại toàn cầu
Nếu các stablecoin muốn tiến bộ từ 3% lên một tỷ lệ ý nghĩa trong các khoản thanh toán thương mại toàn cầu, quá trình chuyển đổi này sẽ yêu cầu sự đồng bộ về cấu trúc giữa các cơ quan quản lý, ngân hàng và các nhà cung cấp công nghệ.
Hài hòa hóa quy định đa phương
Các khung pháp lý quốc gia cá nhân—như quy định Markets in Crypto-Assets (MiCA) của Liên minh Châu Âu, các tiêu chuẩn tín nhiệm của NYDFS tại Hoa Kỳ, và các khung cấp phép tại Singapore và Các Tiểu vương quốc Ả Rập Thống nhất—are những bước tiến tích cực hướng tới sự rõ ràng trong quản lý. Tuy nhiên, các thỏa thuận công nhận lẫn nhau song phương và đa phương vẫn cần thiết.
Các tổ chức quốc tế như Hội đồng Tài chính Bền vững, Ủy ban Basel về Giám sát Ngân hàng và WTO phải nỗ lực hướng tới các định nghĩa tương thích về bảo đảm dự trữ, phân tách lưu ký và tuân thủ quy định. Nếu không có các khung khổ xuyên biên giới chuẩn hóa, các công ty đa quốc gia sẽ tiếp tục tránh các hệ thống thanh toán không chuẩn hóa.
Tích hợp với các trung gian tài chính được quản lý
Tương lai của các stablecoin thương mại phụ thuộc vào việc tích hợp với cơ sở hạ tầng ngân hàng được quản lý, thay vì loại bỏ hoàn toàn trung gian. Sự mở rộng của các stablecoin được ngân hàng tài trợ và tuân thủ, cùng với các mạng lưới lưu ký tổ chức, mang lại một lộ trình thực tế để tiến về phía trước. Khi các doanh nghiệp có thể nắm giữ và chuyển stablecoin trong các tài khoản đạt tiêu chuẩn tổ chức, những lo ngại về rủi ro lưu ký, phơi nhiễm đối tác và báo cáo thuế bắt đầu được giải quyết.
Sự hội tụ với hạ tầng giao dịch thông minh
-
Các hợp đồng thông minh được lập trình để giải phóng số dư stablecoin trong tài khoản ký quỹ tự động khi xác minh công khai các vận đơn điện tử và thủ tục hải quan.
-
Sự phát triển của các thị trường tín dụng cấp doanh nghiệp, được đảm bảo quá mức hoặc xác thực danh tính, cung cấp tài chính vốn lưu động trực tiếp bằng stablecoin.
Kết luận
Phân tích của Tổ chức Thương mại Thế giới làm rõ tình trạng áp dụng stablecoin. Các đồng đô la kỹ thuật số đã thiết lập tính hữu dụng trong giao dịch tần suất cao, quản lý thanh khoản ngoài lãnh thổ và chuyển tiền bán lẻ khu vực. Tuy nhiên, tỷ lệ 3% của chúng trong tổng số thanh toán quốc tế xác nhận rằng tài sản kỹ thuật số vẫn chưa thâm nhập đáng kể vào tài chính thương mại truyền thống.
Rào cản chính không phải là khả năng mở rộng hoặc thông lượng kỹ thuật, mà là sự phân mảnh quy định. Với hơn 60% các khu vực tài chính lớn đang hoạt động mà không có chính sách stablecoin rõ ràng và phối hợp, các rủi ro pháp lý và vận hành khi sử dụng các tài sản này xuyên biên giới quốc tế vẫn ở mức cản trở đối với chuỗi cung ứng doanh nghiệp.
Công nghệ để đạt được các khoản thanh toán quốc tế liên tục, thời gian thực và chi phí thấp đã tồn tại. Biến số then chốt là liệu các nhà hoạch định chính sách quốc tế có thể phối hợp thiết lập một khung quy định thống nhất trước khi các hệ thống ngân hàng liên ngân hàng truyền thống hiện đại hóa và thu hẹp khoảng cách hiệu quả chính họ không.
🔥 Ngoài những tin tức chính: KuCoin 5.0 có ý nghĩa gì với bạn
Tin tức thị trường thay đổi nhanh — nhưng nơi bạn hành động cũng quan trọng không kém. Tháng Mười này, KuCoin ra mắt KuCoin 5.0, biến KuCoin thành một nền tảng được xây dựng lại. Dưới đây là những gì thực sự thay đổi đối với bạn:
-
Một tài khoản cho mọi thứ. Các nền tảng cũ chia tiền của bạn thành các tài khoản riêng biệt “spot”, “margin” và “futures” và mong đợi bạn hiểu lý do. Tài khoản hợp nhất của KuCoin 5.0 loại bỏ hoàn toàn điều đó — chỉ cần nạp một lần, mọi thứ đều sẵn có.
-
Cổ phiếu, chỉ số và hàng hóa. KuCoin 5.0 mở rộng vượt ra ngoài tiền điện tử sang các thị trường toàn cầu. Khi tiền điện tử đi ngang và chứng khoán tăng điểm (hoặc ngược lại), bạn có thể chuyển đổi trong vài phút thay vì mở tài khoản môi giới và chờ đợi vài ngày để chuyển tiền pháp định.
-
Tài sản thực tế (RWA). Tiếp cận các tài sản truyền thống như hàng hóa đã được token hóa, ngay trong tài khoản tiền điện tử của bạn. Một trong những phân khúc tăng trưởng nhanh nhất trong tài chính toàn cầu giờ đây không còn dành riêng cho các tổ chức — bạn có thể tiếp cận nó từ cùng một số dư mà bạn dùng để giao dịch.
-
Kiếm lợi nhuận trong khi học hỏi. Chưa sẵn sàng giao dịch? KCUSD giúp stablecoin của bạn sinh lời hàng ngày với lãi suất tự động tái đầu tư. Cách đơn giản nhất để đưa số dư không hoạt động của bạn vào làm việc, mang lại lợi suất 4%.
-
Một trợ lý AI bằng ngôn ngữ đơn giản. Đặt câu hỏi, nhận bối cảnh thị trường, hiểu những gì bạn đang xem — được tích hợp sẵn trên nền tảng, không cần dùng thuật ngữ chuyên môn.
-
Một ứng dụng không gây quá tải. Nhanh hơn, sạch sẽ hơn và nhất quán — trực quan ngay từ lần chạm đầu tiên, không cần hướng dẫn.
-
An toàn bạn có thể kiểm tra, không chỉ tin tưởng. Là một thực thể tại EU được cấp phép theo MiCAR, Proof of Reserves bạn có thể tự xác minh, cùng với chứng nhận bảo mật quốc tế (SOC 2 Type II, ISO 27001:2022).
Tạo tài khoản của bạn trong vài phút — và bắt đầu trên nền tảng được xây dựng cho tương lai của tiền mã hóa, chứ không phải quá khứ của nó.
Câu hỏi thường gặp
Báo cáo của WTO nói gì về việc áp dụng stablecoin?
Tổ chức Thương mại Thế giới báo cáo rằng, trong khi khối lượng chuyển stablecoin xuyên biên giới tăng 35 lần giữa năm 2020 và giữa năm 2024, stablecoin vẫn chỉ chiếm khoảng 3% tổng số thanh toán xuyên biên giới toàn cầu. WTO xác định các quy định quốc gia phân mảnh là rào cản chính cản trở việc áp dụng rộng rãi hơn trong thương mại thương mại.
Tại sao stablecoin chỉ chiếm 3% trong các khoản thanh toán quốc tế?
Đa số các giao dịch stablecoin đều thể hiện hoạt động giao dịch đầu cơ, thanh khoản sàn giao dịch và các hoạt động tài chính phi tập trung liên giao thức. Giao dịch thương mại quốc tế thực sự vẫn chủ yếu được phục vụ bởi các mạng lưới ngân hàng tương ứng truyền thống do sự rõ ràng về tuân thủ, các hạn mức tín dụng tích hợp (như Thư tín dụng) và các hệ thống quản lý kho bạc đã được thiết lập.
Những rủi ro pháp lý chính nào đang ngăn cản các doanh nghiệp sử dụng stablecoin?
Các doanh nghiệp đối mặt với các phân loại pháp lý mâu thuẫn đối với stablecoin ở các quốc gia khác nhau, kỳ vọng tuân thủ không nhất quán về các quy định AML/CFT, sự không đồng đều trong việc đảm bảo dự trữ và bảo đảm hoàn trả, cũng như cách xử lý thuế không rõ ràng đối với bảng cân đối kế toán doanh nghiệp.
Ủy ban Ổn định Tài chính (FSB) đã phát hiện ra điều gì về các quy định liên quan đến stablecoin?
Dữ liệu được trình bày kèm theo báo cáo của WTO cho thấy trong số 28 khu vực tài chính lớn được khảo sát, chỉ có 11 khu vực (khoảng 39%) đã hoàn thiện khung quy định toàn diện cho stablecoin, để lại hơn 60% thị trường không có hướng dẫn chính thức và rõ ràng.
Thông báo miễn trừ trách nhiệm
Thông tin được cung cấp trên trang này có thể xuất phát từ các nguồn bên thứ ba và không nhất thiết phản ánh quan điểm hoặc ý kiến của KuCoin. Nội dung này chỉ nhằm mục đích thông tin chung và không nên được coi là lời khuyên tài chính, đầu tư hoặc chuyên nghiệp. KuCoin không đảm bảo tính chính xác, đầy đủ hoặc độ tin cậy của thông tin và không chịu trách nhiệm cho bất kỳ lỗi, thiếu sót hoặc kết quả nào phát sinh từ việc sử dụng nó. Đầu tư vào tài sản kỹ thuật số mang theo những rủi ro vốn có. Vui lòng đánh giá cẩn thận mức độ chấp nhận rủi ro và tình hình tài chính của bạn trước khi đưa ra bất kỳ quyết định đầu tư nào. Để biết thêm chi tiết, vui lòng tham khảo Điều khoản sử dụng và Thông báo rủi ro của KuCoin.
Tuyên bố từ chối trách nhiệm: Trang này được dịch bằng công nghệ AI để thuận tiện cho bạn. Để biết thông tin chính xác nhất, hãy tham khảo bản gốc tiếng Anh.