






Kripto piyasası son haftalarda belirgin şekilde iyileşti. Ancak yıl içindeki durum hâlâ daha seçicidir. Bitcoin hâlâ %9 daha düşük seviyede işlem görüyor, Ethereum ise yaklaşık %24 kayıpla daha büyük bir baskı altında. İyileşme, risk tutumunda bir istikrar işaret ediyor, ancak henüz geniş kapsamlı yeni bir ayarlanma dönemine işaret etmiyor.
Bu, önceki piyasa aşamasından önemli bir farkı işaret eder. Sermaye artık kripto sektörünün geneline eşit şekilde geri akış yapmamaktadır. Bunun yerine, en likit olan, kurumsal yatırımcılar için en erişilebilir olan ve düzenleyici açıdan en kurumsallaşmış olan segmentlere yoğunlaşmaktadır. Bitcoin, bu kriterlere herhangi bir varlıktan daha açık bir şekilde uymaktadır. Buna karşılık, daha geniş piyasa hâlâ parçalanmış durumda ve aynı anda daha zayıf risk istekliliğini, artan sayıda işlem yapılabilir token’ı ve eşit olmayan likidite dağılımını aynı anda absorbe etmek zorundadır.
Sonuç olarak, iki katmanlı bir piyasa yapısı ortaya çıkıyor: Bitcoin, ETF'ler ve kurumsal kasa yoluyla giderek daha fazla biriktiğinde, altcoinler hâlâ klasik bir döndürme döngüsü yaşamadı. Bu nedenle, son zamanlardaki iyileşme, kurumsal temel varlık olarak Bitcoin ile bireysel token seçimi tarafından giderek daha çok yönlendirilen bir altcoin piyasası arasındaki yapısal ayrılığı gizliyor.
Bitcoin: Birikim, Sınırlı Yeni Arzla Karşılaşıyor
Bu dinamik, arz ve talep incelendiğinde özellikle belirgin hale gelir. ABD spot ETF'lerinin onaylanmasından beri bitcoin, talebin yeni bir yapısal kaynağına kavuştu. ETF girdileriyle birlikte, özellikle Strategy/MicroStrategy gibi kamuoyunda listelenmiş şirketler de ek alıcılar olarak ortaya çıktı. Bu talep, sadece sınırlı bir hızla büyüyen bir arz temeline karşı geliyor.
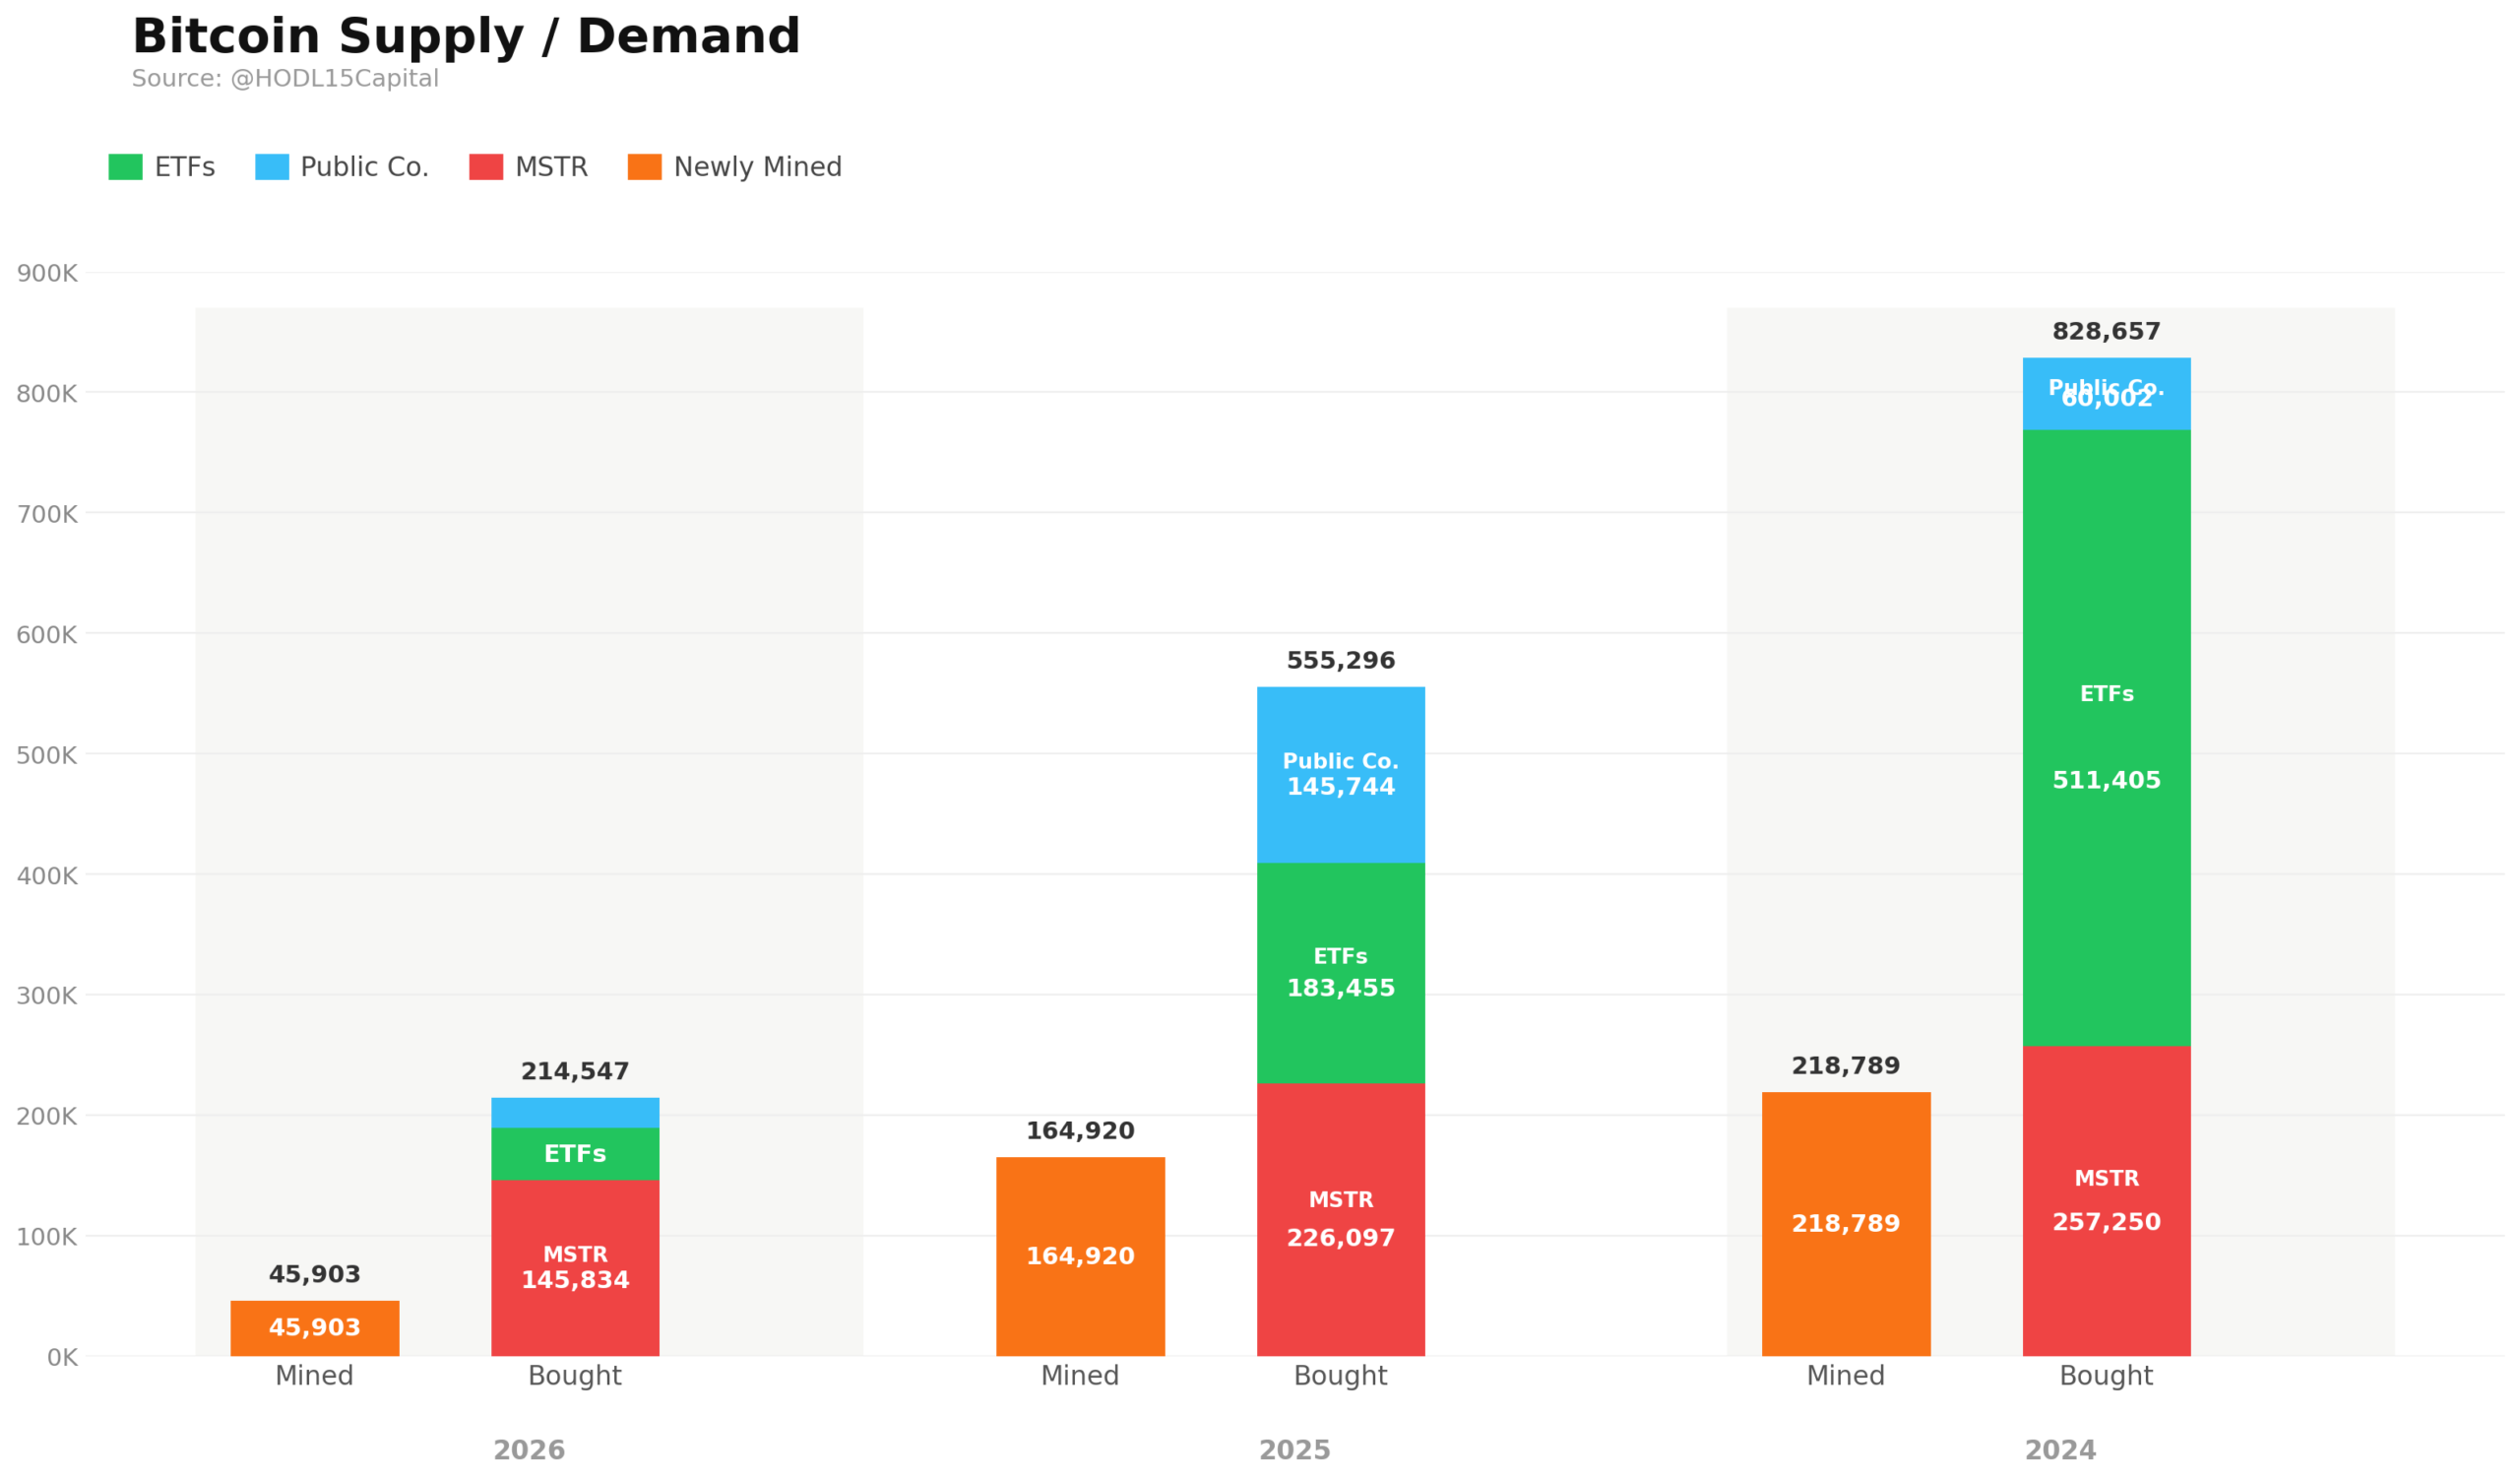
Grafik bu dinamikleri açıkça gösteriyor: Geçtiğimiz üç yıl içinde, ETF'lerden, Strategy/MicroStrategy'den ve diğer halka açık şirketlerden gelen talep, yeni maden edilen bitcoin arzını geniş bir farkla aşmıştır. Özellikle 2024'ten beri, bitcoin'in sadece spekülatif olarak işlem görmediği, aynı zamanda yapısal olarak emildiği giderek daha açık hale gelmiştir. Devam eden madencilik emisyonu artık bu talebi tamamen karşılamak için yeterli değildir.
Bu rakamlar, kısa vadeli bir fiyat sinyali olarak yorumlanmamalıdır. Ancak, Bitcoin'in mevcut piyasa ortamında sektörün geri kalanından farklı davrandığı nedeni açıklamaya yardımcı olurlar. Önemli olan yalnızca toplam dolaşımdaki arz değil, piyasada gerçekten mevcut olan likit Bitcoin miktarıdır. ETF'ler ve kurumsal kasa fonları Bitcoin biriktirmeye devam ettikçe, artan talep giderek mevcut sahiplerden karşılanmak zorunda kalır. Satış isteği sınırlı kalırsa, piyasa likiditesi hızla daralabilir.
Sonuç olarak, bitcoin ETF talebi, fiyat oluşumunun giderek daha önemli bir driver'ı haline geliyor. Geleneksel teknik analiz, kısa vadeli hareketler için hâlâ geçerli kalıyor, ancak orta vadeli dinamikler giderek sermaye akışları tarafından şekilleniyor. Bitcoin sadece işlem görmediğinde, yapısal olarak birikti. Bu, mevcut fazı saf spekülatif bir piyasa itişinden ayıran şeydir.
Altcoin'lar: Klasik Dönüşüm Yok, Ancak Artan Parçalanma
Altcoin piyasasıyla olan kontrast hâlâ belirgin. Önceki döngülerde, daha güçlü bitcoin hareketleri genellikle ethereum, büyük altcoinler ve nihayetinde piyasa kapitalizasyonu eğrisinde daha küçük tokenlere doğru dönüşümlerle takip ediliyordu. Şu ana kadar bu dinamik sadece sınırlı ölçüde gözlemlendi. Bitcoin, piyasanın ana itici gücü olarak yerini koruyor, ancak göreceli gücü artık sektör genelinde geniş çaplı kazançlara otomatik olarak dönüşmüyor.
Yıl içindeki performans bu parçalanmayı açıkça göstermektedir. Ethereum (-24%), Bitcoin’e kıyasla hâlâ geride kalmaya devam etmektedir; Solana (-27%), XRP (-22%) ve Cardano (-20%) de performanslarını geride bırakmıştır. Aynı zamanda, birkaç istisnai varlık pozitif getiri sağlamayı başarmıştır: TRON (+25%) ve Hyperliquid (+54%) her ikisi de öne çıkmıştır; Canton Network (+7%) ise yıl boyunca bazen daha güçlü bir momentum yaşamına rağmen, yıl içindeki kazancı sadece orta düzeyde olmuştur. Bu farklılıklar, sermayenin hâlâ altcoin segmenti içinde fırsatlar aradığını, ancak önceki piyasa aşamalarına kıyasla çok daha seçici bir şekilde hareket ettiğini göstermektedir.

Bu dışlayıcılar, mevcut piyasa yapısını anlamak için özellikle önemlidir. Bunlar, klasik bir altcoin mevsimine işaret etmez, bunun yerine belirli hikayelere, kullanım trendlerine veya likidite koşullarına bağlı olarak bireysel tokenlerin öne çıktığı bir piyasa gösterir. Örneğin, Hyperliquid, zincir üstü türev işlemlerindeki güçlü konumundan yararlanmaya devam ederken, TRON, istikrarlı stablecoin aktivitesi tarafından desteklenir. Canton Network ise kurumsal altyapı ve tokenizasyon hikayeleriyle daha yakından ilişkilidir. Bunlara rağmen, genel piyasa genişliği zayıf kalmaktadır.
Ethereum, özellikle altcoin piyasası için ortamın ne kadar zorlaştığını vurgulamaktadır. En önde gelen akıllı sözleşme platformu olmasına rağmen, ETH yıl içinde hâlâ Bitcoin’e göre önemli ölçüde geride kalmaktadır. Bu, tek bir olumsuz faktörün sonucu değil, sektör içindeki sermaye tahsisi değişikliğinin bir yansımasıdır: likidite artık sermaye piyasa değeri eğrisi boyunca otomatik olarak aşağı doğru hareket etmeyip, en büyük ve en erişilebilir varlıklarda daha uzun süre kalır.
Altcoin'lar için bu, çok daha yüksek bir seçim eşiği yaratır. Bireysel tokenlar hâlâ güçlü şekilde performans gösterebilir, ancak artan ölçüde kullanım artışı, ücret üretimi, istikrarlı likidite veya ikna edici bir hikâye gibi kendi katalizörlerine ihtiyaç duyarlar. Aynı zamanda, işlem yapılabilir token sayısındaki artış sermaye için rekabeti kuvvetlendiriyor. Sonuç olarak, piyasa hâlâ yatırım yapılabilir, ancak önceki döngülere kıyasla çok daha az kapsamlı destek görüyor.
Kurumsal BTC Talebi ile Token Selini
Bu nedenle mevcut piyasa fazı yalnızca son rebound ile açıklanamaz. Önemli olan bunun altındaki yapıdır. Bitcoin, ETF girdilerinden, kurumsal hazne satın almalarından ve yeni arzın sınırlı hızından yararlanmaya devam etmektedir. Buna karşılık, daha geniş kripto piyasası, risk tutumuna, devam eden token arzına ve proje özel katalizörlere çok daha fazla bağımlıdır.
Bu nedenle bitcoin ETF talebi, piyasa içinde önemli bir istikrar gücü haline gelmiştir. Şeffaf olarak sınırlı bir arz profiline sahip bir varlığa tekrarlayan sermaye akışları yaratır. Aynı zamanda altcoin piyasası sürekli genişleyen bir işlem yapılabilir token evrenini emmek zorundadır. Bu kombinasyon, bitcoin'in yapısal olarak desteklenmeye devam etmesinin ve birçok altcoin'in geniş piyasa iyileşmesine rağmen hâlâ geride kalmasının nedenini açıklamaya yardımcı olur.
Sonuç olarak, 2026 yılında kripto piyasası giderek daha fazla bölünmüş durumda kalıyor. Bitcoin, yapısal talep ve sınırlı arzdan fayda sağlıyor, ancak altcoin'ler, bazı dikkat çekici performans gösterenler olsa da, hâlâ parçalanmış kalıyor. Sermaye, Bitcoin'ten geniş piyasa içine daha sürdürülebilir bir şekilde dönüşmeye başlamazsa, birikmiş Bitcoin ve parçalanmış altcoin performansı arasındaki ayrım devam etme ihtimali yüksek.
Son iyileşme bu nedenle yapıcıdır, ancak henüz geniş kapsamlı bir ayarlı piyasa için kanıt değildir. Ana soru artık piyasanın yükselişte olup olmadığı değil, sermayenin nereye aktarıldığıdır. Şu anda cevap, açıkça bitcoin'e doğru işaret etmeye devam etmektedir.